 DriveHub
Guide pays · Portugal · 6 min
Quilómetros em viatura própria : 0,40 € par km en 2026, et le relevé qui le justifie
Votre employeur vous verse une indemnité kilométrique — la compensação pela deslocação em viatura própria — pour les kilomètres que vous parcourez avec votre propre voiture. En 2026, jusqu'à 0,40 € par kilomètre reste hors de votre salaire imposable. À condition que le trajet ait été effectué au service de l'employeur et qu'un mapa de quilómetros justifie chaque paiement.

La réponse courte
- Quel est le taux en 2026 ? 0,40 € par kilomètre pour la voiture personnelle d'un salarié utilisée au service de l'employeur. Il s'applique depuis le 1er janvier 2024.
- Pourquoi certains sites indiquent-ils 0,36 ? Une réduction de 10 % datant de 2010, abrogée avec effet au 1er janvier 2024. Le chiffre de 0,36 est dépassé.
- Mon employeur doit-il verser 0,40 ? Non. L'employeur peut verser n'importe quel montant. 0,40 est le plafond de ce qui reste exonéré.
- Quand est-ce imposé ? Tout ce qui dépasse 0,40 est imposé comme revenu salarial. Si les conditions ne sont pas remplies — pas de relevé, ou pas de trajet au service de l'employeur —, c'est la totalité qui est imposée.
- Qu'est-ce qui le prouve ? Un mapa de quilómetros pour chaque paiement, signé par vous.
D'où vient le 0,40 €
Le montant est fixé par la Portaria n.º 1553-D/2008, n.º 4.º, pour les fonctionnaires : "a) Transporte em automóvel próprio - (euro) 0,40 por quilómetro".
En 2010, l'art. 4.º n.º 4 du DL n.º 137/2010 l'a réduit de 10 % : "são reduzidos em 10 %". C'est le 0,36 encore cité sur une grande partie de l'internet portugais.
La Lei n.º 82/2023, le budget de l'État pour 2024, a abrogé cette réduction. Son art. 317.º dispose "São revogados: … d) O artigo 4.º do Decreto-Lei n.º 137/2010, de 28 de dezembro", en vigueur "a 1 de janeiro de 2024" (art. 320.º). Le barème de la DGAEP, la direction de l'emploi public, mis à jour le 27 janvier 2026, indique "Viatura própria (km): € 0,40".
Il y a un seul montant pour les deux secteurs. Le plafond du secteur privé est celui de la fonction publique, auquel renvoie l'art. 2.º n.º 3 al. d) du CIRS. Il n'existe pas de barème distinct pour le privé.
Quand l'indemnité kilométrique est imposée
L'art. 2.º n.º 3 al. d) du CIRS traite comme revenu salarial (catégorie A) "as ajudas de custo e as importâncias auferidas pela utilização de automóvel próprio em serviço da entidade patronal, na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado".
Cette phrase contient deux déclencheurs distincts :
- Le taux est trop élevé. Seul l'excédent au-delà de 0,40 € est imposé.
- Les conditions ne sont pas remplies. C'est la totalité qui est imposée — par exemple en l'absence de relevé, ou si le trajet n'a pas été effectué au service de l'employeur.
Votre employeur est libre de verser davantage. L'administration fiscale le dit dans son rescrit PIV 26595, point 11 : "pese embora as empresas tenham liberdade para estabelecer os montantes a atribuir … a parte em que as mesmas excedam os limites legais … são considerados como rendimento de trabalho dependente". Les montants figurent dans la déclaration mensuelle de l'employeur, la Declaração Mensal de Remunerações (art. 119.º n.º 1 al. c) subal. i) du CIRS).
Un exemple chiffré
Vous parcourez 300 kilomètres professionnels avec votre propre voiture en un mois.
| Versé par km | Total | Exonéré pour vous | Imposé comme votre revenu | 5 % de l'employeur |
|---|---|---|---|---|
| 0,40 € | 120,00 € | 120,00 € | 0,00 € | 6,00 € |
| 0,50 € | 150,00 € | 120,00 € | 30,00 € | 6,00 € |
À 0,50 €, l'excédent est de 300 × 0,10 = 30,00 €, imposé comme revenu salarial ; les 120,00 € restants demeurent exonérés. Les deux lignes supposent un relevé en règle. Les 5 % de l'employeur sont expliqués plus bas, dans ce que cela coûte à votre employeur.
Versé à 0,50 € sans relevé : les conditions ne sont pas remplies, si bien que la totalité des 150,00 € est imposée comme revenu salarial.
Le relevé derrière chaque paiement
L'indemnité ne reste hors de votre salaire qu'avec un mapa de quilómetros — le boletim itinerário. Pour un employeur privé, sa base est l'art. 23.º-A n.º 1 al. h) du CIRC, qui exige un relevé "por cada pagamento efetuado" : un par paiement, pas un par période.
Le relevé indique le motif de chaque déplacement, les lieux, le temps passé et les objectifs. La voiture étant la vôtre, il nomme aussi le véhicule et son propriétaire, les kilomètres, le montant au kilomètre et le total. Il est signé par vous : le rescrit contraignant PIV 21076 de l'administration fiscale dit "os mapas de kms devem estar assinados pelos colaboradores".
Un relevé kilométrique portugais vierge (PDF) comporte ces colonnes. Le détail rubrique par rubrique, et l'utilité de chacune, se trouvent dans le mapa de quilómetros : ce qu'il doit contenir.
Ce que cela coûte à votre employeur
La déduction dépend du relevé. L'employeur ne déduit l'indemnité qu'avec un relevé pour chaque paiement (art. 23.º-A n.º 1 al. h) du CIRC).
Une imposition autonome de 5 %. L'art. 88.º n.º 9 du CIRC impose "à taxa de 5 %" la "compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes". Elle s'applique à tout employeur, et pas seulement à la société d'un associé-gérant — sauf si la société relève du regime simplificado de l'IRC (art. 88.º n.º 16). Deux autres exceptions figurent dans le n.º 9 lui-même : les kilomètres refacturés à un client, et la part déjà imposée comme votre revenu à l'IRS ("exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário"). Dans l'exemple ci-dessus, à 0,50 € le kilomètre, les 5 % portent sur les 120,00 € qui restent exonérés pour vous : 6,00 €. Ils ne portent pas sur les 30,00 € imposés entre vos mains.
Une année déficitaire, le taux peut monter à 15 % — quand, et les exonérations de 2025–2026 : voir les kilomètres d'un sócio-gerente.
Sans relevé, les deux côtés perdent. Vous êtes imposé sur toute l'indemnité, et l'employeur perd la déduction.
Les amendes. Un relevé que l'employeur ne peut pas produire, ou qu'il n'a pas, peut aussi entraîner une amende du RGIT ; les fourchettes figurent dans le guide du mapa de quilómetros.
Combien de temps le relevé est conservé
L'employeur le conserve dix ans à compter de la fin de l'année qu'il couvre ; les sources figurent dans le guide du mapa de quilómetros.
Si vous n'êtes pas salarié
Indépendant (catégorie B). Un trabalhador independente ne peut pas du tout se verser les 0,40 : l'art. 33.º n.º 1 du CIRS l'exclut. Ce qu'un entrepreneur individuel consigne à la place : voir indemnités kilométriques des indépendants au Portugal.
Gérant de votre propre société. Un sócio-gerente compte comme salarié pour l'IRS ; le plafond de 0,40 et le relevé s'appliquent donc comme ci-dessus. Ce que l'administration fiscale a décidé pour un gérant qui ne perçoit pas de salaire : voir les kilomètres d'un sócio-gerente.
Avant le prochain paiement
- Le montant au kilomètre est égal ou inférieur à 0,40 €, ou vous savez que l'excédent sera imposé.
- Chaque kilomètre payé a été parcouru au service de l'employeur.
- Il existe un relevé pour ce paiement, qui couvre exactement les déplacements qu'il rémunère.
- Le relevé nomme le véhicule et son propriétaire, et indique les kilomètres, le montant au kilomètre et le total.
- Vous l'avez signé.
Comment DriveHub vous facilite la tâche
Ce qu'un formulaire ne peut pas faire, c'est garantir que chaque trajet professionnel figure sur le relevé quand vient le paiement. Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres.
Le taux portugais est intégré, daté d'après sa source officielle : chaque trajet est donc valorisé au taux en vigueur le jour où il a eu lieu.
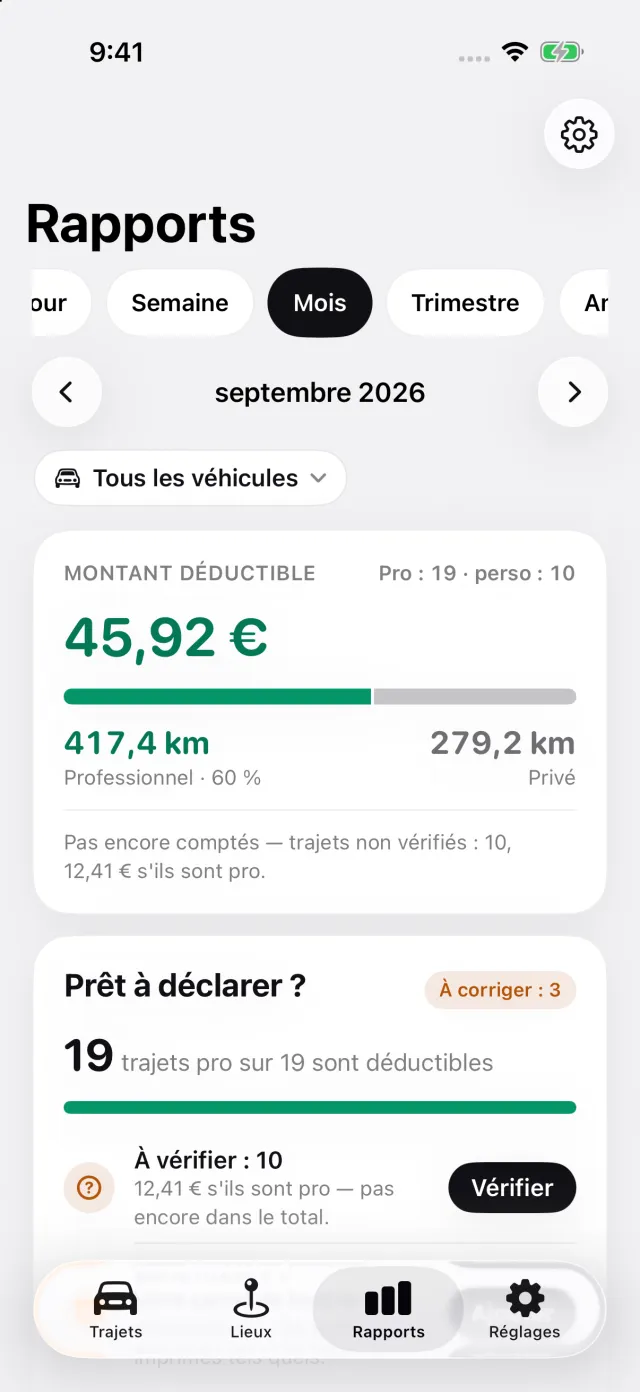
Dans l'onglet Rapports, vous choisissez la période que couvre le paiement — un mois, un trimestre, un seul jour —, de sorte que chaque relevé corresponde à un paiement. Pour le Portugal, le rapport imprime pour chaque déplacement les lieux et les kilomètres, le montant au taux et le motif dans vos propres mots. Choisissez la voiture dans le rapport, et le propriétaire du véhicule obtient une ligne à part : votre nom, si la voiture vous appartient. Indiquez d'abord votre nom dans les détails du rapport. L'objectif d'une visite et le temps passé sur place sont à ajouter vous-même au motif.
La dernière page réserve une ligne pour votre signature, une pour la personne qui approuve le relevé, et une date. DriveHub vous laisse signer vous-même plutôt que de dessiner une signature qui ne vaudrait rien. Les rapports s'exportent en PDF, Excel ou CSV avec DriveHub Pro ; le suivi est gratuit.
- DriveHub sur l'App Store
- Les exigences portugaises pour le relevé kilométrique
- Configurer le suivi automatique, et savoir quand un trajet a été manqué
Cette page expose ce que disent la Portaria n.º 1553-D/2008, le DL n.º 137/2010, la Lei n.º 82/2023, le CIRS, le CIRC, le RGIT et les rescrits PIV 21076 et PIV 26595 de l'AT, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation — lorsqu'une indemnité est en jeu, interrogez un contabilista certificado avant qu'elle ne soit versée.
La règle complète, avec les textes dont elle découle : Portugal : exigences du journal kilométrique.
Pour aller plus loin
- Mapa de km obligatoire : les rubriques, un relevé par paiement, et ce que coûte un relevé manquant
- Quilómetros du sócio-gerente : pas besoin de salaire, 0,40 €/km exonérés, 5 % pour la société
- Le montant de 0,40 € par kilomètre existe au Portugal — et un entrepreneur individuel ne peut pas se le verser