 DriveHub
Przewodnik po kraju · Portugalia · 6 min
Quilómetros em viatura própria: 0,40 € za km w 2026 roku i mapa, która za tym stoi
Pracodawca wypłaca ci zwrot za kilometry — compensação pela deslocação em viatura própria — za kilometry przejechane własnym samochodem. W 2026 roku do 0,40 € za kilometr nie wchodzi do opodatkowanego wynagrodzenia. Pod warunkiem, że jazda odbyła się w służbie pracodawcy, a każdą wypłatę potwierdza mapa de quilómetros.

Krótka odpowiedź
- Jaka jest stawka w 2026 roku? 0,40 € za kilometr za własny samochód pracownika w służbie pracodawcy. Obowiązuje od 1 stycznia 2024.
- Dlaczego niektóre strony podają 0,36? To obniżka o 10 % z 2010 roku, uchylona ze skutkiem od 1 stycznia 2024. Kwota 0,36 jest nieaktualna.
- Czy pracodawca musi płacić 0,40? Nie. Pracodawca może płacić dowolną kwotę. 0,40 to limit tego, co pozostaje wolne od podatku.
- Kiedy jest opodatkowany? Wszystko powyżej 0,40 opodatkowuje się jako dochód ze stosunku pracy. Jeśli warunki nie są spełnione — brak mapy albo jazda nie w służbie pracodawcy — opodatkowana jest cała kwota.
- Co to udowadnia? Mapa de quilómetros do każdej wypłaty, podpisana przez ciebie.
Skąd się bierze 0,40 €
Kwotę ustala Portaria n.º 1553-D/2008, n.º 4.º, dla urzędników państwowych: "a) Transporte em automóvel próprio - (euro) 0,40 por quilómetro".
W 2010 roku DL n.º 137/2010 art. 4.º n.º 4 obniżył ją o 10 %: "são reduzidos em 10 %". To właśnie 0,36, które wciąż podaje duża część portugalskiego internetu.
Lei n.º 82/2023, budżet państwa na 2024 rok, uchyliła tę obniżkę. Jej art. 317.º brzmi "São revogados: … d) O artigo 4.º do Decreto-Lei n.º 137/2010, de 28 de dezembro", ze skutkiem "a 1 de janeiro de 2024" (art. 320.º). Tabela DGAEP, dyrekcji ds. zatrudnienia w administracji publicznej, zaktualizowana 27 stycznia 2026, podaje "Viatura própria (km): € 0,40".
Dla obu sektorów jest jedna kwota. Limit w sektorze prywatnym to kwota dla służby cywilnej, do której odsyła CIRS art. 2.º n.º 3 al. d). Nie ma osobnej tabeli dla sektora prywatnego.
Kiedy zwrot za kilometry jest opodatkowany
CIRS art. 2.º n.º 3 al. d) traktuje jako dochód ze stosunku pracy (kategoria A) "as ajudas de custo e as importâncias auferidas pela utilização de automóvel próprio em serviço da entidade patronal, na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado".
To zdanie zawiera dwa odrębne wyzwalacze:
- Stawka jest za wysoka. Opodatkowana jest tylko nadwyżka ponad 0,40 €.
- Warunki nie są spełnione. Opodatkowana jest cała kwota — na przykład gdy nie ma mapy albo jazda nie odbyła się w służbie pracodawcy.
Pracodawca może płacić więcej. Organ podatkowy mówi to w interpretacji PIV 26595, pkt 11: "pese embora as empresas tenham liberdade para estabelecer os montantes a atribuir … a parte em que as mesmas excedam os limites legais … são considerados como rendimento de trabalho dependente". Kwoty trafiają do miesięcznej deklaracji pracodawcy, Declaração Mensal de Remunerações (CIRS art. 119.º n.º 1 al. c) subal. i)).
Przykład z liczbami
W ciągu miesiąca przejeżdżasz własnym samochodem 300 kilometrów służbowych.
| Wypłata za km | Razem | Wolne od podatku dla ciebie | Opodatkowane jako twój dochód | 5 % pracodawcy |
|---|---|---|---|---|
| 0,40 € | 120,00 € | 120,00 € | 0,00 € | 6,00 € |
| 0,50 € | 150,00 € | 120,00 € | 30,00 € | 6,00 € |
Przy 0,50 € nadwyżka wynosi 300 × 0,10 = 30,00 € i jest opodatkowana jako dochód ze stosunku pracy; pozostałe 120,00 € zostaje wolne od podatku. Oba wiersze zakładają, że mapa jest w porządku. 5 % pracodawcy wyjaśniamy niżej, w części o tym, ile to kosztuje pracodawcę.
Wypłata po 0,50 € bez mapy: warunki nie są spełnione, więc całe 150,00 € jest opodatkowane jako dochód ze stosunku pracy.
Mapa za każdą wypłatą
Zwrot pozostaje poza wynagrodzeniem tylko z mapa de quilómetros — boletim itinerário. U pracodawcy prywatnego jej podstawą jest CIRC art. 23.º-A n.º 1 al. h), który wymaga mapy "por cada pagamento efetuado": jednej na wypłatę, a nie jednej na okres.
Mapa wykazuje powód każdej podróży, miejsca, czas pobytu i cele. Ponieważ samochód jest twój, wskazuje też pojazd i jego właściciela, kilometry, kwotę za kilometr i sumę. Podpisujesz ją ty: wiążąca interpretacja organu podatkowego PIV 21076 mówi, że "os mapas de kms devem estar assinados pelos colaboradores".
Pusta portugalska ewidencja przebiegu (PDF) ma te kolumny. Szczegóły pole po polu i to, czemu każde służy, opisuje artykuł mapa de quilómetros: co musi zawierać.
Ile to kosztuje pracodawcę
Odliczenie zależy od mapy. Pracodawca odlicza zwrot tylko z mapą do każdej wypłaty (CIRC art. 23.º-A n.º 1 al. h)).
5 % podatku autonomicznego. CIRC art. 88.º n.º 9 opodatkowuje "à taxa de 5 %" "compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes". Dotyczy to każdego pracodawcy, nie tylko spółki wspólnika-zarządcy — chyba że spółka jest w IRC na regime simplificado (art. 88.º n.º 16). Dwa kolejne wyjątki są w samym n.º 9: kilometry refakturowane klientowi i część już opodatkowana jako twój dochód w IRS ("exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário"). W przykładzie powyżej, przy 0,50 € za kilometr, 5 % pada na 120,00 €, które zostają dla ciebie wolne od podatku: 6,00 €. Nie pada na 30,00 € opodatkowane u ciebie.
W roku ze stratą stawka może wzrosnąć do 15 % — kiedy, i jakie są zwolnienia na lata 2025–2026, opisuje artykuł kilometry sócio-gerente.
Bez mapy tracą obie strony. Ty płacisz podatek od całego zwrotu, a pracodawca traci odliczenie.
Grzywny. Mapa, której pracodawca nie może przedstawić albo której nie ma, może też oznaczać grzywnę z RGIT; widełki są w przewodniku po mapa de quilómetros.
Jak długo przechowuje się mapę
Pracodawca przechowuje ją przez dziesięć lat od końca roku, którego dotyczy; źródła są w przewodniku po mapa de quilómetros.
Jeśli nie jesteś pracownikiem
Samozatrudniony (kategoria B). Trabalhador independente w ogóle nie może wypłacić sobie 0,40: wyklucza to CIRS art. 33.º n.º 1. Co zamiast tego zapisuje jednoosobowy przedsiębiorca, opisuje artykuł kilometry samozatrudnionych w Portugalii.
Zarządca własnej spółki. Sócio-gerente liczy się w IRS jako pracownik, więc limit 0,40 i mapa obowiązują jak wyżej. Co organ podatkowy rozstrzygnął w sprawie zarządcy, który nie pobiera wynagrodzenia, opisuje artykuł kilometry sócio-gerente.
Przed następną wypłatą
- Kwota za kilometr wynosi najwyżej 0,40 € albo wiesz, że nadwyżka zostanie opodatkowana.
- Każdy wypłacony kilometr przejechano w służbie pracodawcy.
- Do tej wypłaty jest mapa, obejmująca dokładnie te podróże, za które płaci.
- Mapa wskazuje pojazd i jego właściciela oraz kilometry, kwotę za kilometr i sumę.
- Podpisałeś ją.
Jak DriveHub to ułatwia
Formularz nie zrobi jednego: nie dopilnuje, by każda służbowa jazda trafiła na mapę, gdy przychodzi wypłata. Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie.
Portugalska stawka jest wbudowana, z datą i oficjalnym źródłem, więc każdy przejazd jest wyceniany według stawki obowiązującej w dniu, w którym się odbył.
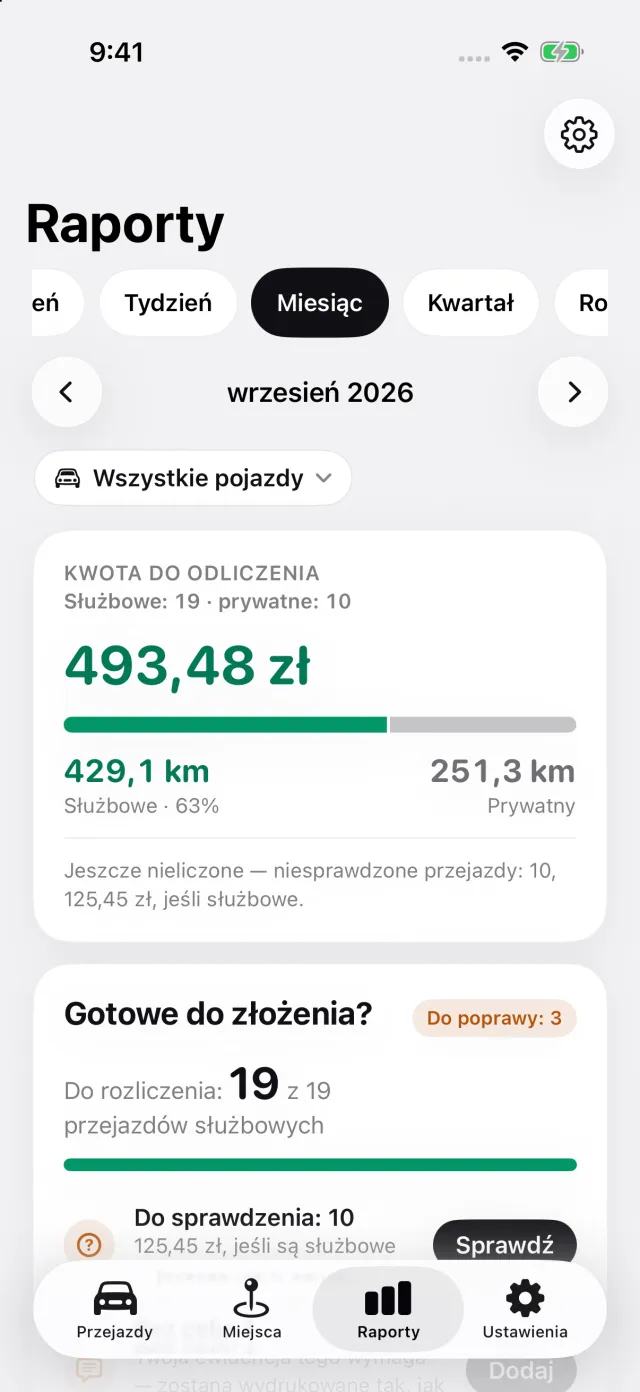
Na karcie Raporty wybierasz okres, którego dotyczy wypłata — miesiąc, kwartał, jeden dzień — tak by każda mapa odpowiadała jednej wypłacie. Dla Portugalii raport drukuje miejsca i kilometry każdej podróży, kwotę według stawki i powód twoimi własnymi słowami. Wybierz w raporcie samochód, a właściciel pojazdu dostaje osobny wiersz: twoje imię i nazwisko, jeśli samochód jest twój. Najpierw wpisz je w szczegółach raportu. Cel wizyty i czas pobytu dopisujesz sam do powodu.
Ostatnia strona zostawia miejsce na twój podpis, na podpis osoby zatwierdzającej mapę i na datę. DriveHub zostawia podpisanie tobie, zamiast rysować podpis, który by się nie liczył. Raporty eksportują się do PDF, Excela lub CSV z DriveHub Pro; śledzenie jest bezpłatne.
- DriveHub w App Store
- Portugalskie wymogi dotyczące ewidencji przebiegu
- Skonfiguruj automatyczne śledzenie i wiedz, kiedy jazda została pominięta
Ta strona przedstawia to, co mówią Portaria n.º 1553-D/2008, DL n.º 137/2010, Lei n.º 82/2023, CIRS, CIRC, RGIT oraz interpretacje AT PIV 21076 i PIV 26595, i wskazuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji — gdy chodzi o zwrot, zapytaj contabilista certificado, zanim zostanie wypłacony.
Pełna reguła wraz z przepisami, z których pochodzi: Portugalia: wymogi dotyczące ewidencji przebiegu.