 DriveHub
Guia por país · Portugal · 6 min
Quilómetros em viatura própria: 0,40 € por km em 2026, e o mapa que os sustenta
A entidade patronal paga-lhe uma compensação pela deslocação em viatura própria pelos quilómetros que faz no seu próprio carro. Em 2026, até 0,40 € por quilómetro fica fora do seu rendimento tributável. Isso vale quando a deslocação foi ao serviço da entidade patronal e há um mapa de quilómetros a sustentar cada pagamento.

A resposta curta
- Qual é o valor em 2026? 0,40 € por quilómetro pelo carro próprio de um trabalhador ao serviço da entidade patronal. Aplica-se desde 1 de janeiro de 2024.
- Porque é que alguns sites dizem 0,36? Um corte de 10 % de 2010, revogado com efeitos a 1 de janeiro de 2024. O valor de 0,36 está desatualizado.
- A entidade patronal tem de pagar 0,40? Não. Pode pagar o montante que quiser. Os 0,40 são o limite do que fica isento.
- Quando é tributado? Tudo o que passar de 0,40 é tributado como rendimento do trabalho dependente. Se as condições não estiverem cumpridas — sem mapa, ou sem a deslocação ter sido ao serviço da entidade patronal —, é tributado o montante todo.
- O que o prova? Um mapa de quilómetros por cada pagamento, assinado por si.
De onde vêm os 0,40 €
O valor é fixado pela Portaria n.º 1553-D/2008, n.º 4.º, para os trabalhadores da função pública: "a) Transporte em automóvel próprio - (euro) 0,40 por quilómetro".
Em 2010, o art. 4.º, n.º 4, do DL n.º 137/2010 reduziu-o em 10 %: "são reduzidos em 10 %". São esses os 0,36 que ainda se citam em boa parte da internet portuguesa.
A Lei n.º 82/2023, o Orçamento do Estado para 2024, revogou essa redução. O seu art. 317.º diz "São revogados: … d) O artigo 4.º do Decreto-Lei n.º 137/2010, de 28 de dezembro", em vigor "a 1 de janeiro de 2024" (art. 320.º). A tabela da DGAEP, a direção-geral do emprego público, atualizada a 27 de janeiro de 2026, indica "Viatura própria (km): € 0,40".
Há um único valor para os dois setores. O limite do setor privado é o montante da função pública, a que se chega por remissão do art. 2.º, n.º 3, alínea d), do CIRS. Não há uma tabela própria para o privado.
Quando é tributado o abono por quilómetro
O art. 2.º, n.º 3, alínea d), do CIRS considera rendimento do trabalho dependente (categoria A) "as ajudas de custo e as importâncias auferidas pela utilização de automóvel próprio em serviço da entidade patronal, na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado".
Essa frase contém dois gatilhos distintos:
- O valor é demasiado alto. Só o excesso sobre os 0,40 € é tributado.
- As condições não estão cumpridas. É tributado o montante todo — por exemplo, quando não há mapa, ou a deslocação não foi ao serviço da entidade patronal.
A entidade patronal é livre de pagar mais. A AT di-lo na informação vinculativa PIV 26595, ponto 11: "pese embora as empresas tenham liberdade para estabelecer os montantes a atribuir … a parte em que as mesmas excedam os limites legais … são considerados como rendimento de trabalho dependente". Os montantes vão na declaração mensal da entidade patronal, a Declaração Mensal de Remunerações (art. 119.º, n.º 1, alínea c), subalínea i), do CIRS).
Um exemplo com contas
Faz 300 quilómetros profissionais num mês, no seu próprio carro.
| Pago por km | Total | Isento para si | Tributado como seu rendimento | 5 % da entidade patronal |
|---|---|---|---|---|
| 0,40 € | 120,00 € | 120,00 € | 0,00 € | 6,00 € |
| 0,50 € | 150,00 € | 120,00 € | 30,00 € | 6,00 € |
A 0,50 €, o excesso é 300 × 0,10 = 30,00 €, tributado como rendimento do trabalho dependente; os outros 120,00 € ficam isentos. As duas linhas partem do princípio de que o mapa está em ordem. Os 5 % da entidade patronal explicam-se mais abaixo, em quanto custa à entidade patronal.
Pago a 0,50 € sem mapa: as condições não estão cumpridas, pelo que os 150,00 € todos são tributados como rendimento do trabalho dependente.
O mapa por trás de cada pagamento
O abono só fica fora do seu salário com um mapa de quilómetros — o boletim itinerário. Para uma entidade patronal privada, a base é o art. 23.º-A, n.º 1, alínea h), do CIRC, que exige um mapa "por cada pagamento efetuado": um por pagamento, e não um por período.
O mapa mostra o motivo de cada deslocação, os locais, o tempo de permanência e os objetivos. Como o carro é seu, identifica também o veículo e o seu proprietário, os quilómetros, o valor por quilómetro e o total. É assinado por si: a informação vinculativa PIV 21076 da AT diz que "os mapas de kms devem estar assinados pelos colaboradores".
Um mapa de quilómetros português em branco (PDF) tem estas colunas. O pormenor campo a campo, e para que serve cada um, está em o mapa de quilómetros: o que tem de conter.
Quanto custa à entidade patronal
A dedução depende do mapa. A entidade patronal só deduz o abono com um mapa por cada pagamento (art. 23.º-A, n.º 1, alínea h), do CIRC).
Tributação autónoma de 5 %. O art. 88.º, n.º 9, do CIRC tributa "à taxa de 5 %" a "compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes". Aplica-se a qualquer entidade patronal, e não só à sociedade de um sócio-gerente — exceto se a sociedade estiver no regime simplificado de IRC (art. 88.º, n.º 16). O próprio n.º 9 tem mais duas exceções: os quilómetros refaturados a um cliente, e a parte já tributada como seu rendimento em IRS ("exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário"). No exemplo acima, a 0,50 € por quilómetro, os 5 % incidem sobre os 120,00 € que ficam isentos para si: 6,00 €. Não incidem sobre os 30,00 € tributados na sua esfera.
Num ano de prejuízo a taxa pode subir para 15 % — quando, e as isenções de 2025–2026, está em quilómetros de um sócio-gerente.
Sem o mapa, os dois lados perdem. O trabalhador é tributado sobre o abono todo, e a entidade patronal perde a dedução.
Coimas. Um mapa que a entidade patronal não consiga apresentar, ou que não tenha, pode também dar lugar a uma coima do RGIT; os intervalos estão em o guia do mapa de quilómetros.
Durante quanto tempo se guarda o mapa
A entidade patronal guarda-o durante dez anos a contar do fim do ano a que respeita; as fontes estão em o guia do mapa de quilómetros.
Se não for trabalhador por conta de outrem
Trabalhador independente (categoria B). Um trabalhador independente não pode de todo pagar a si próprio os 0,40: o art. 33.º, n.º 1, do CIRS exclui-o. O que um empresário em nome individual regista em vez disso está em quilómetros de independentes em Portugal.
Gerente da sua própria sociedade. Um sócio-gerente conta como trabalhador dependente para efeitos de IRS, pelo que o limite de 0,40 e o mapa se aplicam como acima. O que a AT decidiu para um gerente que não recebe remuneração está em quilómetros de um sócio-gerente.
Antes do próximo pagamento
- O valor por quilómetro é igual ou inferior a 0,40 €, ou sabe que o excesso vai ser tributado.
- Todos os quilómetros pagos foram feitos ao serviço da entidade patronal.
- Há um mapa para este pagamento, que cobre exatamente as deslocações que ele paga.
- O mapa identifica o veículo e o seu proprietário, e mostra os quilómetros, o valor por quilómetro e o total.
- Assinou-o.
Como o DriveHub facilita isto
O que um formulário não consegue fazer é garantir que todas as deslocações profissionais estão no mapa quando chega o pagamento. Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes.
O valor português vem incluído, datado a partir da sua fonte oficial, pelo que cada viagem é avaliada ao valor em vigor no dia em que aconteceu.
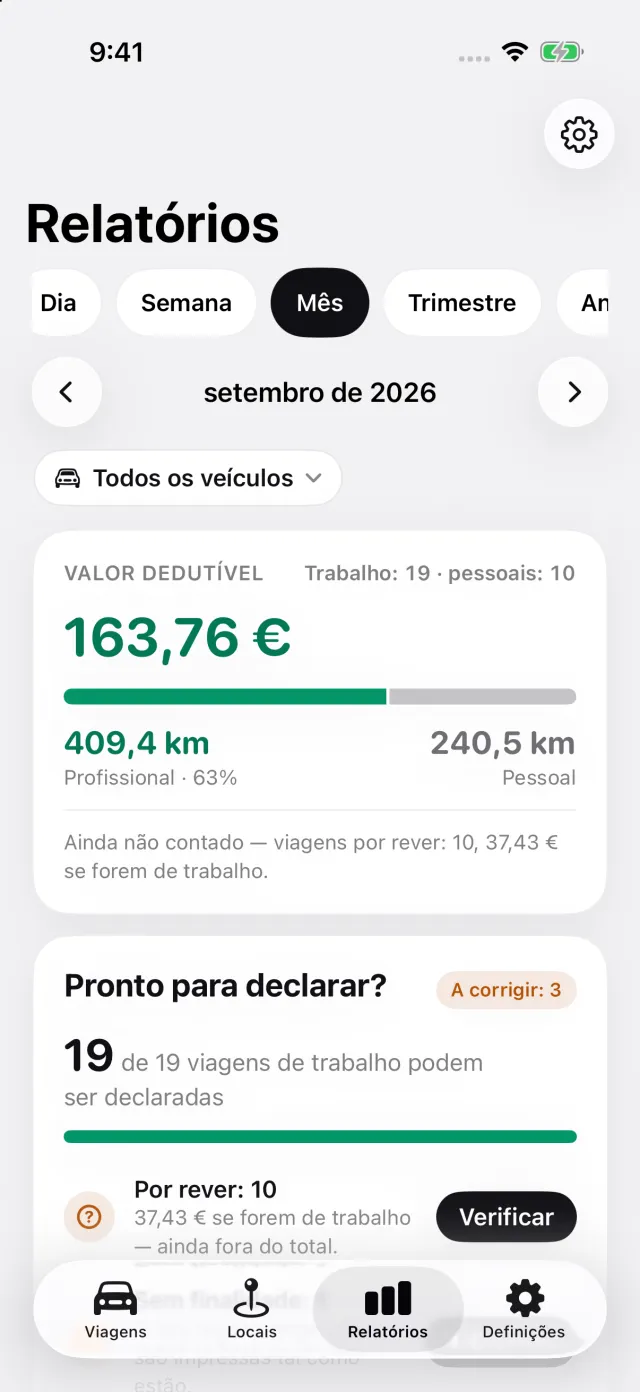
No separador Relatórios, escolhe o período que o pagamento cobre — um mês, um trimestre, um único dia —, de modo que cada mapa corresponda a um pagamento. Para Portugal, o relatório imprime os locais e os quilómetros de cada deslocação, o montante ao valor por quilómetro e o motivo nas suas próprias palavras. Escolha o carro no relatório, e o proprietário do veículo fica numa linha própria: o seu nome, quando o carro é seu. Introduza primeiro o seu nome nos dados do relatório. O objetivo de uma visita e o tempo de permanência ficam a seu cargo, acrescentados ao motivo.
A última página deixa uma linha para a sua assinatura, outra para quem aprova o mapa, e uma data. O DriveHub deixa-lhe a assinatura a si, em vez de desenhar uma que não valeria. Os relatórios exportam-se em PDF, Excel ou CSV com o DriveHub Pro; o registo das viagens é gratuito.
- O DriveHub na App Store
- Regras do registo de quilómetros em Portugal
- Configurar o registo automático, e saber quando falta uma viagem
Esta página reproduz o que dizem a Portaria n.º 1553-D/2008, o DL n.º 137/2010, a Lei n.º 82/2023, o CIRS, o CIRC, o RGIT e as informações vinculativas PIV 21076 e PIV 26595 da AT, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação — quando um abono está em causa, pergunte a um contabilista certificado antes de ele ser pago.
A regra completa, com os diplomas de onde vem: Portugal: requisitos do registo de quilómetros.