 DriveHub
Vodnik po državi · Portugalska · 7 min
Quilómetros kot sócio-gerente: plača ni potrebna, 0,40 €/km neobdavčeno, 5 % za družbo
Ste sócio-gerente svoje Lda ali unipessoal, zanjo vozite lastni avto in ne prejemate plače. Vam lahko družba izplača quilómetros? Davčna uprava je na natanko to vprašanje odgovorila leta 2025: da — pod pogoji in na stroške družbe.

Kratek odgovor
Sócio-gerente — družbenik, ki vodi družbo — lahko prejme kilometrino za uporabo lastnega avta za posle družbe. Tako pravi zavezujoča informacija davčne uprave PIV 26595 (despacho z dne 25. marca 2025), ki doda še štiri stvari:
- Upravičen je le družbenik, ki je poslovodja. Družbenik, ki ima le kapital, ni v službi družbe, njegovi km pa niso odbitni.
- Za IRS je poslovodja zaposleni. To je dohodek kategorije A, zato velja zgornja meja za zaposlene 0,40 € na kilometer.
- Plača ni potrebna. Poslovodji, ki se odpove plačilu, se km še vedno lahko izplačajo, če je vsaka pot dokumentirana.
- Mapa se sestavi za vsako plačilo, z vsemi polji, ki jih potrebuje pregled zaposlenega.
Povrhu družba na km, ki jih plača, plača 5-odstotni avtonomni davek (CIRC art. 88.º n.º 9), razen če velja ena od treh izjem. Brez pregleda je strošek dvojen: družba izgubi odbitek, vi pa ste obdavčeni za celoten znesek.
Kaj je odločila PIV 26595
Primer je bil blizu tipični družbi, ki jo vodi lastnik. Dva družbenika, nobeden s plačo, sta želela, da jima družba izplača kilometre za lastna avta in te km ponovno zaračuna strankam.
Informacija družbenika loči po vlogi, ne po deležu. Točka 2 sprejme nadomestila "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Družbenik, ki ima le kapital, je zunaj tega seznama. Točka 3: njegovi km "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — prištejejo se k dobičku družbe.
Zakaj se sócio-gerente obravnava kot zaposleni
Točka 4 informacije je neposredna: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
S tem vaši kilometri padejo pod isto pravilo kot kilometri katerega koli zaposlenega. CIRS art. 2.º n.º 3 al. d) nadomestilo obravnava kot dohodek kategorije A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Sledita dva sprožilca:
- Plačano nad 0,40 €/km: kot vaš dohodek je obdavčen le presežek.
- Pogoji niso izpolnjeni — ni pregleda ali vožnja ni bila v službi družbe: obdavčen je celoten znesek.
Družba sme plačati več kot 0,40 (PIV 26595, točka 11), a presežek je vaš dohodek kategorije A in gre v njeno Declaração Mensal de Remunerações.
Od kod 0,40 — Portaria n.º 1553-D/2008 in razveljavitev znižanja na 0,36 leta 2024 — je pojasnjeno v članku lastni avto za delo na Portugalskem.
Ali za izplačilo km potrebujete plačo?
Ne. Točki 6 in 7 PIV 26595 sprejmeta km, izplačane poslovodji, ki se odpove plačilu, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Z drugimi besedami: pot mora biti resničen posel družbe in mora biti na papirju.
Kaj mora mapa izkazovati
Točka 8 informacije povzame CIRC art. 23.º-A n.º 1 al. h) in našteje polja: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Vsak pregled torej izkazuje:
- razlog za pot
- kraje
- preživeti čas
- cilje
- vozilo in njegovega lastnika — tu vas
- kilometre, stopnjo na kilometer in skupni znesek
CIRC art. 23.º-A n.º 1 al. h) zahteva pregled "por cada pagamento efetuado" — enega za vsako plačilo, ne enega za obdobje. Tudi podpišete ga vi: zavezujoča informacija AT PIV 21076 pravi, da "os mapas de kms devem estar assinados pelos colaboradores" — in to velja za pregled, natisnjen iz programske opreme, prav tako kot za papirnatega. Vsako polje in podpis sta pojasnjena v vodniku o mapa de quilómetros.
5-odstotni avtonomni davek na vaše km
CIRC art. 88.º n.º 9 obdavči družbo, ne vas:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
To pravilo velja za vsakega delodajalca. Družba sócio-gerente je preprosto eden od njih.
Kdaj 5 % ne velja
Trije primeri, vsi v art. 88.º:
- Km so ponovno zaračunani stranki in izrecno prikazani na računu. PIV 26595, točka 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Del, ki je že obdavčen kot vaš dohodek po IRS — presežek nad 0,40 ali znesek, obdavčen v celoti, ker pogoji niso bili izpolnjeni (n.º 9, "exceto na parte…").
- Družba je v IRC regime simplificado. N.º 16: avtonomne stopnje iz n.os 7, 9, 11 in 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Kdaj postane 15 %
Art. 88.º n.º 14 vsako avtonomno stopnjo zviša za 10 odstotnih točk — 5 % postane 15 % — za družbo, ki ima v obdobju davčno izgubo.
Za leti 2025 in 2026 je to zvišanje izključeno, če družba:
- je imela obdavčljiv dobiček v enem od treh prejšnjih obdobij in je Modelo 22 ter IES za dve prejšnji obdobji oddala pravočasno, ali
- je v prvih treh obdobjih dejavnosti.
Vira sta Lei 45-A/2024 art. 116.º n.º 4 in Lei 73-A/2025 art. 95.º n.º 5.
Primer s številkami
V mesecu za posle družbe prevozite 1 000 km, družba pa vam za ta mesec plača enkrat.
Po 0,40 €/km: 1 000 × 0,40 = 400 €. Nič ni nad mejo, zato nič od tega ni vaš dohodek po IRS. Družba dolguje 5 % avtonomnega davka: 400 × 0,05 = 20 €. V letu z izgubo, v katerem zvišanje velja, je to 400 × 0,15 = 60 €.
Po 0,50 €/km: 1 000 × 0,50 = 500 €. Presežek, 1 000 × 0,10 = 100 €, je vaš dohodek kategorije A. 5 % pade le na del, ki ni obdavčen po IRS: 400 × 0,05 = 20 €.
Ponovno zaračunano: če družba 400 € zaračuna stranki in so km na računu izrecno prikazani, avtonomnega davka na ta znesek ni.
Brez pregleda: celotnih 400 € je obdavčenih kot vaš dohodek, družba pa jih ne more odbiti. Ker je celoten znesek obdavčen v vašem IRS, 5-odstotni avtonomni davek nanj ne pade.
Koliko tu stane manjkajoči pregled
Pri lastniku-poslovodji sta obe strani plačila vaši, zato izguba pade dvakrat.
- Družba izgubi odbitek po CIRC art. 23.º-A n.º 1 al. h).
- Vi ste obdavčeni za celoten znesek kot dohodek kategorije A, po CIRS art. 2.º n.º 3 al. d) — "quando não sejam observados os pressupostos".
Sledijo lahko globe, pri družbi pa se oba razpona podvojita (RGIT art. 26.º n.º 4). Če listin na zahtevo ne predložite, to stane od 300 € do 7 500 € (art. 117.º n.º 1). Kadar evidenc, ki jih zahteva zakon, in z njimi povezanih listin sploh ni, je to od 450 € do 45 000 € (art. 120.º n.º 1).
Družba vodi organizirano računovodstvo, zato pregledi ostanejo shranjeni deset let od konca leta, ki ga evidentirajo (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Kjer caducidade iz LGT art. 45.º teče dlje, jih hranite dlje.
Ni isto kot samostojni podjetnik
Trabalhador independente ima dohodek kategorije B in si 0,40 sploh ne sme izplačati: CIRS art. 33.º n.º 1 to izključuje. Poslovanje prek družbe to spremeni. Lastnik postane poslovodja s kategorijo A in pot kilometrine se odpre.
Kaj samostojni podjetnik beleži namesto tega, je v članku kilometrina za samozaposlene na Portugalskem.
Preden vam družba plača km
- Ste gerente, ne le družbenik s kapitalom.
- Vsaka pot je bila za posle družbe.
- Za to plačilo obstaja en pregled, ki zajema natanko njegove poti.
- Vsaka pot ima razlog, kraje, preživeti čas in cilj.
- Avto je naveden, in vi kot njegov lastnik prav tako.
- Vsaka vrstica izkazuje kilometre, stopnjo in skupni znesek; nad 0,40 je presežek vaš dohodek.
- Pregled ste podpisali.
- Ponovno zaračunani km so izrecno prikazani na računu stranki.
- Pregled je shranjen tam, kjer ga je mogoče predložiti še deset let.
Kako DriveHub olajša mapa
Pri izplačevanju km samemu sebi težji del ni 5 %. Težje je, da je ob plačilu vsaka službena vožnja na pregledu, s pravimi kilometri. Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas.
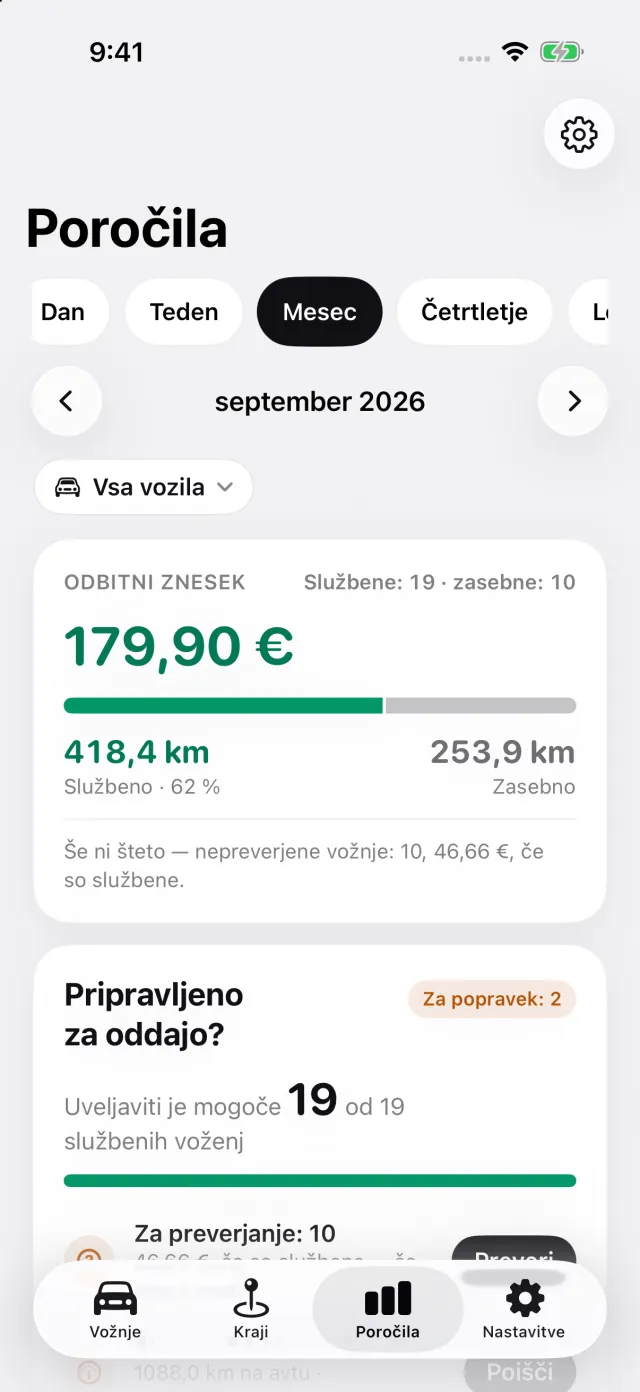
Na zavihku Poročila izberete obdobje, ki ga plačilo pokrije — mesec, četrtletje, en sam dan —, tako da se vsak pregled ujema z enim plačilom. Za Portugalsko poročilo za vsako pot natisne kraje in kilometre, znesek po stopnji in razlog z vašimi besedami. Na poročilu izberite svoj avto in v podrobnosti poročila vpišite svoje ime, pa ste v posebni vrstici natisnjeni kot lastnik vozila. Cilj obiska in čas, preživet tam, k razlogu dodate sami.
Zadnja stran je za podpise: vrstica za vas, ena za tistega, ki pregled odobri, in datum. DriveHub podpis prepusti vam, namesto da bi narisal podpis, ki ne bi štel. Poročila se z DriveHub Pro izvozijo kot PDF, Excel ali CSV; beleženje je brezplačno.
- DriveHub v App Storu
- Portugalske zahteve za evidenco kilometrov
- Nastavite samodejno beleženje in izvejte, kdaj vožnja uide
Ta stran povzema, kar pravijo CIRS, CIRC, CIVA, RGIT, LGT, Portaria n.º 1553-D/2008, DL 28/2019, Leis 45-A/2024 in 73-A/2025 ter zavezujoči informaciji AT PIV 26595 in PIV 21076, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije — preden vam družba plača km, vprašajte pooblaščenega računovodjo (contabilista certificado), kako to velja za vašo.
Celotno pravilo z viri, iz katerih izhaja: Portugalska: zahteve za evidenco voženj.