 DriveHub
Vodnik po državi · Slovenija · 6 min
Prevoz na delo v Sloveniji: 0,21 €/km, spodnja meja 140 € in kdaj je obdavčen
Na delo se vozite z lastnim avtom, na plačilni listi pa je vrstica za prevoz na delo. En člen ene uredbe določa, koliko ostane neobdavčeno: 0,21 € za poln kilometer, tja in nazaj, za vsak dan na delu, in najmanj 140 € v vsakem mesecu, v katerem ste delali. Kar delodajalec plača več, je obdavčeno.

Kratek odgovor
- Kaj je neobdavčeno? Do 0,21 € za vsak poln kilometer razdalje med domom in delom, za vsak dan prisotnosti na delu. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- V eno smer ali v obe? V obe. FURS za dom 3 km od dela računa "6 km x 20 dni x 0,21 eur".
- Je kakšen minimum? Da. Če je izračunani znesek za mesec nižji od 140 €, je namesto njega neobdavčenih 140 €, če ste bili v tem mesecu na delu vsaj en dan in živite vsaj 1 km stran (3. člen (1)–(2), kot ju bere FURS).
- Kdaj je obdavčen? Samo del, ki ga delodajalec plača nad višjim od teh dveh zneskov. Dom manj kot 1 km od dela: obdavčeno je celotno plačilo.
- Službeni avto, gorivo pa plača delodajalec? Potem je obdavčeno celotno povračilo za prevoz na delo, ne le presežek (3. člen (5)).
- Morate dokazati, da ni avtobusa? Za davek ne. Uredba nima pogoja javnega prevoza.
Pravilo: 0,21 € za vsak poln kilometer, za vsak dan, ko ste na delu
Uredba v 3. členu (1) povračilo za prevoz na delo oprosti "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
O znesku odločajo tri stvari v tem stavku:
- Polni kilometri. Znesek velja za vsak polni kilometer razdalje.
- Dnevi prisotnosti. Šteje dan prisotnosti na delu, torej dneve, ko ste bili dejansko na delu, ne dni v mesecu.
- Najmanj 1 km. Pod to razdaljo ni neobdavčeno nič: FURS pravi, da povračilo "se delojemalcu … v celoti všteva v davčno osnovo".
FURS upošteva razdaljo tja in nazaj. Njegov primer za dom 3 km stran je "6 km x 20 dni x 0,21 eur", za dom 50 km stran pa "100 km x 20 dni".
Spodnja meja 140 €, tudi za en dan na delu
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
FURS doda, da 140 € velja "ne glede na število dni prisotnosti na delu". Postavi samo dva pogoja: "da je delavec na delu prisoten vsaj en dan v mesecu" in da je dom vsaj 1 km od dela.
Velja tudi "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Ne glede na to, ali vam delodajalec plača po kilometru, ceno avtobusa ali vozovnico, je spodnja meja enaka.
Kateri dom in katera cesta
Dom, ki je najbližje delu. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Drugi dom šteje samo, "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela".
Najkrajša običajna cesta, ne najhitrejša. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." FURS: šteje "dolžina v kilometrih in ne čas". Krajša lokalna cesta določa razdaljo, "četudi zaposleni koristi avtocestno povezavo".
Določi jo delodajalec. FURS pravi, da ugotavljanje in preverjanje razdalje "je v prvi vrsti v pristojnosti delodajalca", na primer na podlagi "izjave delojemalca s podatki o razdalji".
Kdaj je plačilo obdavčeno
Neobdavčeni znesek v vsakem mesecu je višji od dveh: izračunanega zneska po 0,21 € in spodnje meje 140 €. Kar je plačano nad njim, se všteje v vašo davčno osnovo. Vsak mesec se izračuna zase.
FURS-ov lastni primer: dom 50 km stran, torej 100 km na dan tja in nazaj, in 6 dni na delu. 100 × 6 × 0,21 = 126 €, pod spodnjo mejo, zato je neobdavčenih 140 €. Od plačila 179 € "razlika … (39 eur) pa bi se vštela v davčno osnovo".
Ista pot v 9 dneh da 100 × 9 × 0,21 = 189 €. Zdaj je neobdavčenih 189 €, plačilo 179 € pa je v celoti neobdavčeno.
Primer s številkami
Dva voznika, pri obeh je razdalja med domom in delom izmerjena po najkrajši običajni cesti:
| Voznik A | Voznik B | |
|---|---|---|
| Razdalja v eno smer | 12 km | 30 km |
| Tja in nazaj | 24 km | 60 km |
| Dni na delu v tem mesecu | 18 | 20 |
| 0,21 € × km × dnevi | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Neobdavčeno v tem mesecu | 140,00 € (spodnja meja) | 252,00 € |
| Delodajalec plača 160 € | 20,00 € obdavčeno | nič obdavčeno |
| Delodajalec plača 280 € | 140,00 € obdavčeno | 28,00 € obdavčeno |
Voznik A je pod spodnjo mejo, zato je meja 140 € v vsakem mesecu z do 27 dnevi na delu (pri 28 dneh je 24 × 28 × 0,21 = 141,12 €). Voznik B je nad njo, zato vsak dodatni dan na delu neobdavčeni znesek dvigne za 60 × 0,21 = 12,60 €.
Izjema za službeni avto
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Tu je obdavčeno celotno povračilo za prevoz na delo, ne le del nad mejo. Sprožita ga oba pogoja skupaj: službeni avto, ki ga smete uporabljati zasebno, in gorivo, ki ga za to uporabo zagotovi delodajalec.
Službeni avto ima tudi svojo boniteto, pri njej pa prevoz na delo šteje kot zasebna uporaba. FURS zasebno uporabo opredeli kot "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Vožnja na delo se torej prišteje k 500 zasebnim kilometrom, od katerih je odvisno, ali se boniteta razpolovi. To je razloženo v članku službeni avto in pravilo 500 km.
Česa Uredba ne odloči
Ali vam sploh pripada plačilo. Uredba določa davčno zgornjo mejo, ne pravice. FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Kaj vam mora delodajalec plačati, izhaja iz delovnega prava, kolektivne pogodbe ali pogodbe o zaposlitvi.
Ali avtobus obstaja. V Uredbi ni pogoja javnega prevoza, zato znesek 0,21 € ni odvisen od njega. Kjer tak pogoj velja, izhaja iz delovnega prava.
Prevoz na delo ali službena pot: 0,21 € ali 0,43 €
Vožnja med dvema vašima delovnima mestoma na isti dan je po 3. členu še vedno prevoz na delo. Vožnja na podlagi potnega naloga, na primer na sestanek, je službena pot, ki se z lastnim avtom neobdavčeno povrne do 0,43 €/km (FURS §1.2.3). To pravilo in nalog, ki ga zahteva, sta v članku kilometrina in potni nalog v Sloveniji.
Dva zneska, dve vrsti vožnje, in ločuje ju evidenca vsake vožnje.
Če ste samozaposleni
Samostojni podjetnik pride do istega pravila prek napotila. ZDoh-2 57. člen, 3. točka, navaja "stroški prevoza na delo in z dela", priznane pod pogoji iz Uredbe. Tako kot pri kilometrini od tega nekaj ima samo zavezanec, ki uveljavlja dejanske stroške. Normiranec na pavšalnem zakonskem odstotku zanj nima postavke.
Pred naslednjo plačilno listo
- Razdaljo od doma do dela izmerite po najkrajši običajni cesti, od doma, ki je najbližje delu.
- Podvojite jo za pot nazaj.
- Preštejte dneve, ko ste bili na delu v tem mesecu.
- Pomnožite z 0,21 €. Če je rezultat pod 140 €, ste bili na delu vsaj en dan in je dom vsaj 1 km stran, je meja 140 €. Pod 1 km ni neobdavčeno nič.
- Primerjajte s tem, kar plača delodajalec. Obdavčen je samo presežek, razen če imate službeni avto z gorivom, ki ga plača delodajalec.
- Službene poti na potnem nalogu ločite od prevoza na delo.
Kako DriveHub pomaga in kje se ustavi
Povračilo za prevoz na delo se izračuna iz stalne razdalje in števila dni, ne iz evidence. Večina tega je torej stvar med vami in obračunom plač, DriveHub pa tega ne izračuna. Ne pozna razdalje po najkrajši cesti, ki jo uporablja Uredba; zabeležena vožnja sledi cesti, po kateri ste se dejansko peljali. Ne ve, katere dni ste bili na delu, le katere dni ste vozili.
Pomaga pri meji med prevozom na delo in službeno vožnjo. Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vas vpraša pod Za pregled, eno za drugo. Tam lahko odgovorite tudi Prevoz na delo. Ali je vožnja prevoz na delo, odločite vi in obračun plač, ne DriveHub.
Kjer DriveHub vpraša, za vožnjo od doma na delo odgovorite Prevoz na delo, za vožnjo k stranki pa Službeno. Če je bil prevoz na delo zaradi delovnega časa razvrščen kot Službeno, ga spremenite. Poročila nato prikažejo službene in zasebne kilometre vsakega meseca ločeno, prevoz na delo na zasebni strani, tako da prevoz na delo ostane zunaj službene vsote, iz katere se uveljavlja potni nalog.
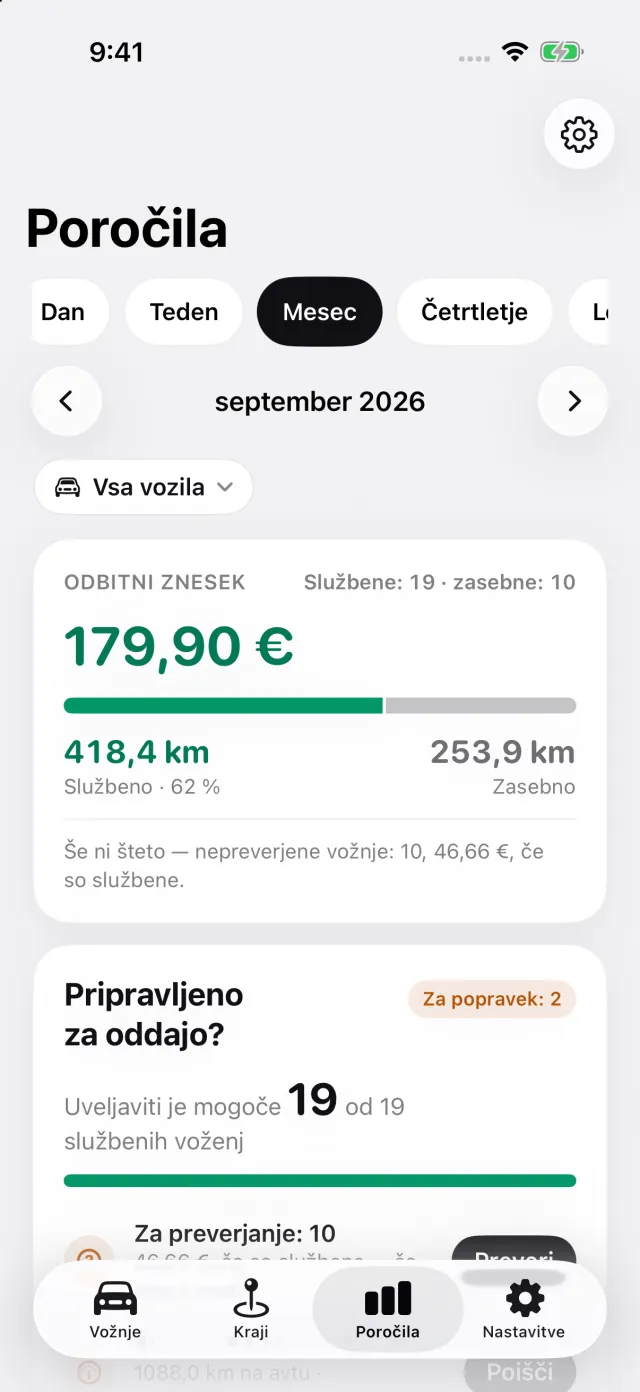
Pri službenem avtu so isti odgovori Zasebno in Prevoz na delo tisti, ki se štejejo v njegovih 500 zasebnih kilometrov na mesec.
DriveHub je v App Storu za iPhone. Slovenska pravila so na strani za Slovenijo. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo Uredba, ZDoh-2 in FURS, in navaja člen, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo ali obračun plač pri delodajalcu — in vzemite razdaljo in dneve s seboj.
Celotno pravilo z viri, iz katerih izhaja: Slovenija: zahteve za evidenco voženj.