 DriveHub
Гид по стране · Словения · 6 мин
Prevoz na delo в Словении: 0,21 €/км, минимум 140 € и когда это облагается налогом
Вы ездите на работу на своей машине, и в расчётном листке есть строка prevoz na delo — возмещение за дорогу на работу. Одна статья одной Uredba устанавливает, сколько остаётся вне налога: 0,21 € за полный километр, туда и обратно, за каждый день на работе, и не меньше 140 € в любой месяц, когда вы работали. Всё, что работодатель платит сверх этого, облагается налогом.

Коротко
- Что не облагается? До 0,21 € за полный километр расстояния между домом и работой за каждый день, когда вы были на работе. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja — постановление о налоговом режиме возмещения расходов и других доходов из трудовых отношений, — 3. člen (1).
- В одну сторону или в обе? В обе. Для дома в 3 км FURS, налоговая служба, считает "6 km x 20 dni x 0,21 eur".
- Есть ли минимум? Да. Если рассчитанная сумма за месяц ниже 140 €, вместо неё освобождаются 140 € — при условии, что в этом месяце вы были на работе хотя бы один день и живёте не ближе 1 км (3. člen (1)–(2), как их читает FURS).
- Когда это облагается? Только та часть, которую работодатель платит сверх большей из этих двух сумм. Если дом ближе 1 км, облагается вся выплата.
- Служебная машина с топливом за счёт работодателя? Тогда облагается вся выплата за дорогу на работу, а не только превышение (3. člen (5)).
- Нужно ли доказывать, что нет автобуса? Для налога — нет. В Uredba условия об общественном транспорте нет.
Правило: 0,21 € за каждый полный километр, за каждый день, когда вы там
Uredba 3. člen (1) освобождает выплату за дорогу на работу "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
Сумму определяют три вещи в этой фразе:
- Полные километры. Ставка — за polni kilometer расстояния.
- Дни присутствия. Считаются dan prisotnosti na delu — дни, когда вы действительно были на работе, а не дни месяца.
- Не меньше 1 км. Если меньше, не освобождается ничего: FURS говорит, что возмещение "se delojemalcu … v celoti všteva v davčno osnovo" — облагается полностью.
FURS берёт расстояние туда и обратно. Его пример для дома в 3 км — "6 km x 20 dni x 0,21 eur", а для дома в 50 км — "100 km x 20 dni".
Минимум 140 € — даже за один день на работе
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
FURS добавляет, что 140 € действуют "ne glede na število dni prisotnosti na delu" — независимо от того, сколько дней вы были на работе. Он ставит только два условия: "da je delavec na delu prisoten vsaj en dan v mesecu" и чтобы дом был не ближе 1 км от работы.
Это действует и "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Платит ли вам работодатель за километр, стоимость проезда на автобусе или билет — минимум один и тот же.
Какой дом и какая дорога
Дом, ближайший к работе. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Второй дом считается, только "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela" — если вы ездите оттуда на работу не реже четырёх раз в неделю.
Кратчайшая обычная дорога, а не самая быстрая. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." FURS: важна "dolžina v kilometrih in ne čas". Более короткая местная дорога определяет расстояние, "četudi zaposleni koristi avtocestno povezavo" — даже если вы едете по автомагистрали.
Устанавливает его работодатель. FURS говорит, что определение и проверка расстояния "je v prvi vrsti v pristojnosti delodajalca", например по "izjave delojemalca s podatki o razdalji" — вашему заявлению с указанием расстояния.
Когда выплата облагается
Необлагаемая сумма за каждый месяц — большая из двух: рассчитанной по 0,21 € и минимума 140 €. Всё, что выплачено сверх неё, входит в вашу налоговую базу. Каждый месяц считается сам по себе.
Собственный пример FURS: дом в 50 км, значит 100 км в день туда и обратно, и 6 дней на работе. 100 × 6 × 0,21 = 126 € — ниже минимума, так что освобождаются 140 €. Из выплаты в 179 € "razlika … (39 eur) pa bi se vštela v davčno osnovo": 39 € облагаются.
Та же дорога за 9 дней даёт 100 × 9 × 0,21 = 189 €. Теперь необлагаемая сумма — 189 €, и выплата в 179 € полностью освобождена от налога.
Пример расчёта
Два водителя, у каждого дом и работа измерены по кратчайшей обычной дороге:
| Водитель A | Водитель B | |
|---|---|---|
| Расстояние в одну сторону | 12 км | 30 км |
| Туда и обратно | 24 км | 60 км |
| Дней на работе в этом месяце | 18 | 20 |
| 0,21 € × км × дни | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Не облагается в этом месяце | 140,00 € (минимум) | 252,00 € |
| Работодатель платит 160 € | облагаются 20,00 € | ничего не облагается |
| Работодатель платит 280 € | облагаются 140,00 € | облагаются 28,00 € |
Водитель A ниже минимума, так что граница — 140 € в любой месяц, в котором до 27 дней на работе (при 28 днях 24 × 28 × 0,21 = 141,12 €). Водитель B выше него, так что каждый дополнительный день на работе повышает необлагаемую сумму на 60 × 0,21 = 12,60 €.
Исключение для служебной машины
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Здесь облагается вся выплата за дорогу на работу, а не только часть сверх предела. Срабатывает это только при сочетании двух условий: служебная машина, которой вы можете пользоваться в личных целях, и топливо, которое работодатель для такого использования предоставляет.
Служебная машина к тому же несёт собственную boniteta — облагаемую льготу, — и дорога на работу там считается личным использованием. FURS определяет личное использование как "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Так что поездка на работу добавляется к 500 личным километрам, от которых зависит, уменьшится ли boniteta вдвое. Об этом — в статье служебная машина и правило 500 км.
Чего Uredba не решает
Платят ли вам вообще. Uredba устанавливает налоговый потолок, а не право на выплату. FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Что работодатель обязан платить, следует из трудового права, вашего коллективного договора или трудового договора.
Есть ли автобус. В Uredba нет условия об общественном транспорте, так что 0,21 € от него не зависят. Там, где такое условие действует, оно идёт из трудового права.
Дорога на работу или командировка: 0,21 € или 0,43 €
Поездка между двумя вашими местами работы в тот же день — всё равно дорога на работу по 3. člen. Поездка по potni nalog — путевому распоряжению, — например на встречу, — это служебная поездка, которая на своей машине возмещается без налога до 0,43 €/км (FURS §1.2.3). Это правило и распоряжение, которое для него нужно, — в статье kilometrina и potni nalog в Словении.
Две ставки, два вида поездок, и разделяет их запись о каждой поездке.
Если вы самозанятый
Индивидуальный предприниматель приходит к тому же правилу через отсылку. ZDoh-2 57. člen, пункт 3, называет "stroški prevoza na delo in z dela", признаваемые на условиях Uredba. Как и с kilometrina, пользу из этого извлекает только тот, кто вычитает фактические расходы. У normiranec, на фиксированном установленном законом проценте, строки для этого нет.
Перед следующим расчётным листком
- Измерьте путь из дома на работу по кратчайшей обычной дороге, от дома, ближайшего к работе.
- Удвойте его — на обратный путь.
- Посчитайте дни, когда вы были на работе в этом месяце.
- Умножьте на 0,21 €. Если результат меньше 140 €, вы были на работе хотя бы один день и дом не ближе 1 км, граница — 140 €. Если ближе 1 км, ничего не освобождается.
- Сравните с тем, что платит работодатель. Облагается только превышение — если у вас нет служебной машины с топливом за счёт работодателя.
- Держите служебные поездки по potni nalog отдельно от дороги на работу.
Чем помогает DriveHub и где он останавливается
Выплата за дорогу на работу считается от фиксированного расстояния и числа дней, а не по журналу. Так что в основном это дело между вами и бухгалтерией по зарплате, и DriveHub её не рассчитывает. Он не знает расстояния по кратчайшей дороге, которое использует Uredba; записанная поездка идёт по той дороге, по которой вы на самом деле ехали. Он не знает, в какие дни вы были на работе, — только в какие дни вы ездили.
Помогает он с границей между дорогой на работу и служебными поездками. При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас в разделе Проверить, по одной поездке за раз. Там же можно ответить Дорога на работу. Считать ли поездку дорогой на работу, решаете вы и ваша бухгалтерия по зарплате, а не DriveHub.
Когда DriveHub спрашивает, отвечайте Дорога на работу для поездки из дома на работу и Рабочая для поездки к клиенту. Если дорога на работу попала в Рабочая из-за ваших рабочих часов, измените её. Тогда Отчёты показывают рабочие и личные километры за каждый месяц раздельно, с дорогой на работу на личной стороне, так что она не попадает в рабочий итог, из которого заявляется возмещение по potni nalog.
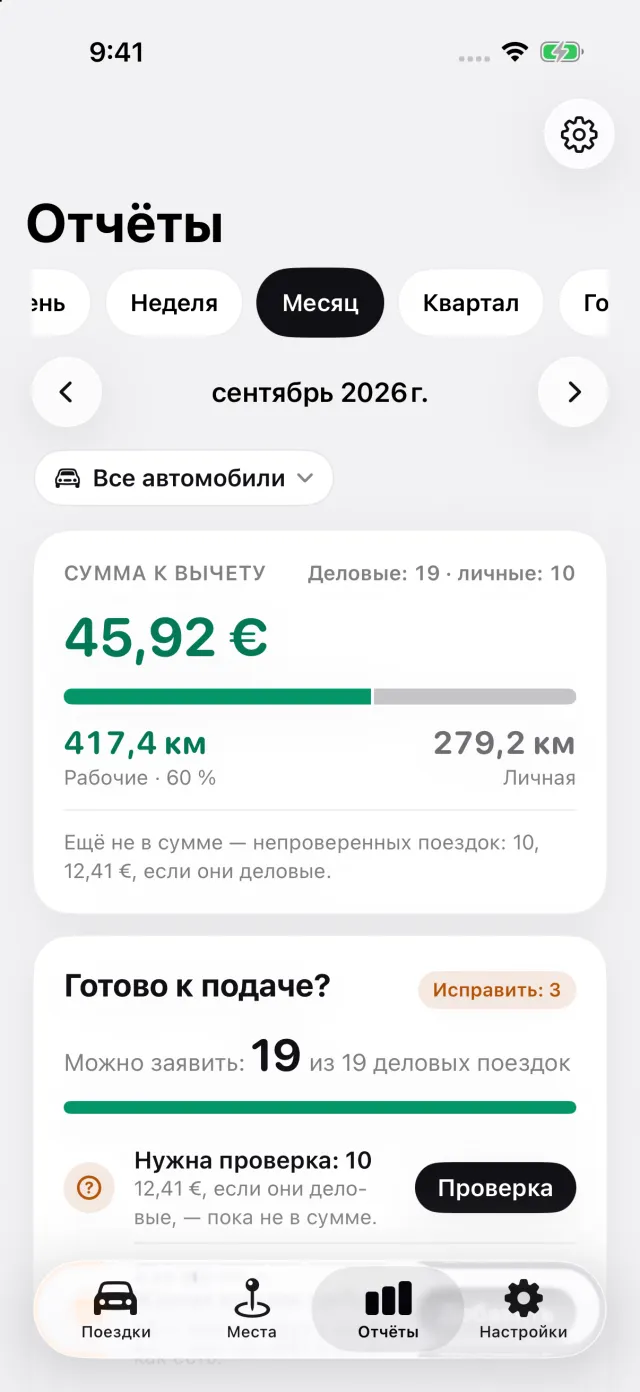
Для служебной машины именно ответы Личная и Дорога на работу идут в счёт её 500 личных километров в месяц.
DriveHub есть в App Store для iPhone. Словенские правила — на странице о Словении. Настройка автоматической записи занимает несколько минут, один раз.
Эта страница излагает то, что говорят Uredba, ZDoh-2 и FURS, и называет статью, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему računovodja — бухгалтеру — или в бухгалтерию работодателя по зарплате и возьмите с собой расстояние и число дней.
Полное правило со ссылками на нормативные акты: Словения: требования к журналу пробега.