 DriveHub
Länderratgeber · Slowenien · 6 Min.
Prevoz na delo in Slowenien: 0,21 €/km, eine Untergrenze von 140 € und wann besteuert wird
Sie fahren mit Ihrem eigenen Auto zur Arbeit, und auf Ihrer Lohnabrechnung steht eine Zeile für prevoz na delo. Ein Artikel einer einzigen Uredba legt fest, wie viel davon steuerfrei bleibt: 0,21 € je vollem Kilometer, hin und zurück, je Tag bei der Arbeit, und mindestens 140 € in jedem Monat, in dem Sie gearbeitet haben. Alles, was Ihr Arbeitgeber darüber zahlt, wird besteuert.

Die kurze Antwort
- Was ist steuerfrei? Bis zu 0,21 € je vollem Kilometer der Entfernung zwischen Wohnung und Arbeit, für jeden Tag, an dem Sie bei der Arbeit anwesend waren. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- Einfach oder hin und zurück? Hin und zurück. Die FURS rechnet eine Wohnung in 3 km Entfernung als „6 km x 20 dni x 0,21 eur“.
- Gibt es ein Minimum? Ja. Liegt der berechnete Betrag für einen Monat unter 140 €, sind stattdessen 140 € steuerfrei, sofern Sie in diesem Monat mindestens einen Tag bei der Arbeit waren und mindestens 1 km entfernt wohnen (3. člen (1)–(2), wie die FURS sie liest).
- Wann wird besteuert? Nur der Teil, den Ihr Arbeitgeber über dem größeren der beiden Beträge zahlt. Wohnung weniger als 1 km entfernt: Die ganze Zahlung wird besteuert.
- Firmenwagen mit Kraftstoff vom Arbeitgeber? Dann wird die ganze Fahrtkostenzahlung besteuert, nicht nur ein Überschuss (3. člen (5)).
- Müssen Sie nachweisen, dass kein Bus fährt? Steuerlich nicht. Die Uredba hat keine Bedingung zum öffentlichen Verkehr.
Die Regel: 0,21 € je vollem Kilometer, an jedem Tag, an dem Sie dort sind
Uredba 3. člen (1) befreit die Fahrtkostenzahlung „…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča.“
Drei Dinge in diesem Satz bestimmen den Betrag:
- Volle Kilometer. Der Satz gilt je polni kilometer der Entfernung.
- Anwesenheitstage. Gezählt wird dan prisotnosti na delu, die Tage, an denen Sie tatsächlich bei der Arbeit waren, nicht die Tage des Monats.
- Mindestens 1 km. Darunter ist nichts steuerfrei: Die FURS sagt, die Erstattung „se delojemalcu … v celoti všteva v davčno osnovo“, sie wird voll besteuert.
Die FURS nimmt die Strecke hin und zurück. Ihr Beispiel für eine Wohnung in 3 km Entfernung ist „6 km x 20 dni x 0,21 eur“, eine Wohnung in 50 km Entfernung ist „100 km x 20 dni“.
Die Untergrenze von 140 €, schon bei einem Tag bei der Arbeit
3. člen (2): „Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno.“
Die FURS fügt hinzu, dass die 140 € „ne glede na število dni prisotnosti na delu“ gelten, unabhängig davon, wie viele Tage Sie bei der Arbeit waren. Sie stellt nur zwei Bedingungen: „da je delavec na delu prisoten vsaj en dan v mesecu“, und dass die Wohnung mindestens 1 km von der Arbeit entfernt ist.
Das gilt außerdem „ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice“. Ob Ihr Arbeitgeber Ihnen je Kilometer zahlt, einen Busfahrpreis oder eine Fahrkarte, die Untergrenze ist dieselbe.
Welche Wohnung und welche Straße
Die Wohnung, die der Arbeit am nächsten liegt. 3. člen (3): „Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela.“ Eine Zweitwohnung zählt nur, „če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela“: mindestens viermal pro Woche.
Die kürzeste übliche Straße, nicht die schnellste. 3. člen (4): „…se upoštevajo najkrajše običajne cestne povezave.“ Die FURS: Es zählt „dolžina v kilometrih in ne čas“. Eine kürzere Landstraße bestimmt die Entfernung, „četudi zaposleni koristi avtocestno povezavo“, auch wenn Sie die Autobahn nehmen.
Ihr Arbeitgeber legt sie fest. Die FURS sagt, die Entfernung festzulegen und zu prüfen „je v prvi vrsti v pristojnosti delodajalca“, zum Beispiel anhand von „izjave delojemalca s podatki o razdalji“: Ihrer Erklärung zur Entfernung.
Wann die Zahlung besteuert wird
Der steuerfreie Betrag jedes Monats ist der größere aus dem berechneten Betrag zu 0,21 € und der Untergrenze von 140 €. Was darüber gezahlt wird, geht in Ihre Bemessungsgrundlage ein. Jeder Monat wird für sich gerechnet.
Das eigene Beispiel der FURS: eine Wohnung in 50 km Entfernung, also 100 km am Tag hin und zurück, und 6 Tage bei der Arbeit. 100 × 6 × 0,21 = 126 €, unter der Untergrenze, also sind 140 € steuerfrei. Von einer Zahlung von 179 € „razlika … (39 eur) pa bi se vštela v davčno osnovo“: 39 € werden besteuert.
Derselbe Arbeitsweg an 9 Tagen ergibt 100 × 9 × 0,21 = 189 €. Jetzt beträgt der steuerfreie Betrag 189 €, und die Zahlung von 179 € ist vollständig steuerfrei.
Ein Rechenbeispiel
Zwei Fahrer, bei beiden sind Wohnung und Arbeit auf der kürzesten üblichen Straße gemessen:
| Fahrer A | Fahrer B | |
|---|---|---|
| Entfernung, einfach | 12 km | 30 km |
| Hin und zurück | 24 km | 60 km |
| Tage bei der Arbeit in diesem Monat | 18 | 20 |
| 0,21 € × km × Tage | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Steuerfrei in diesem Monat | 140,00 € (die Untergrenze) | 252,00 € |
| Arbeitgeber zahlt 160 € | 20,00 € besteuert | nichts besteuert |
| Arbeitgeber zahlt 280 € | 140,00 € besteuert | 28,00 € besteuert |
Fahrer A liegt unter der Untergrenze, also sind 140 € die Grenze in jedem Monat mit bis zu 27 Tagen bei der Arbeit (bei 28 Tagen ergibt 24 × 28 × 0,21 = 141,12 €). Fahrer B liegt darüber, also erhöht jeder weitere Tag bei der Arbeit den steuerfreien Betrag um 60 × 0,21 = 12,60 €.
Die Ausnahme beim Firmenwagen
3. člen (5): „Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo“.
Hier wird die ganze Fahrtkostenzahlung besteuert, nicht nur der Teil über der Grenze. Auslöser ist beides zusammen: ein Firmenwagen, den Sie privat nutzen dürfen, und Kraftstoff, den der Arbeitgeber für diese Nutzung stellt.
Ein Firmenwagen bringt außerdem seine eigene boniteta mit, und dort zählt der Arbeitsweg als private Nutzung. Die FURS bestimmt private Nutzung als „zasebne poti, prav tako prevoz od doma do mesta opravljanja dela“. Die Fahrt zur Arbeit zählt also zu den 500 privaten Kilometern, die entscheiden, ob die boniteta halbiert wird. Das steht in der Firmenwagen und die 500-km-Regel.
Was die Uredba nicht entscheidet
Ob Sie überhaupt bezahlt werden. Die Uredba legt eine steuerliche Obergrenze fest, keinen Anspruch. Die FURS: „Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi“. Was Ihr Arbeitgeber zahlen muss, ergibt sich aus dem Arbeitsrecht, Ihrem Tarifvertrag oder Ihrem Arbeitsvertrag.
Ob es einen Bus gibt. Die Uredba enthält keine Bedingung zum öffentlichen Verkehr, also hängen die 0,21 € nicht davon ab. Wo eine solche Bedingung gilt, kommt sie aus dem Arbeitsrecht.
Arbeitsweg oder Dienstfahrt: 0,21 € oder 0,43 €
Eine Fahrt zwischen zwei Ihrer Arbeitsorte am selben Tag ist nach 3. člen weiterhin Arbeitsweg. Eine Fahrt auf einem potni nalog, etwa zu einer Besprechung, ist eine Dienstreise und wird im eigenen Auto bis zu 0,43 €/km steuerfrei erstattet (FURS §1.2.3). Diese Regel und der Auftrag, den sie braucht, stehen in kilometrina und der potni nalog in Slowenien.
Zwei Sätze, zwei Arten von Fahrten, und eine Aufzeichnung jeder Fahrt hält sie auseinander.
Wenn Sie selbstständig sind
Ein Einzelunternehmer kommt über einen Verweis zur selben Regel. ZDoh-2 57. člen Nr. 3 nennt „stroški prevoza na delo in z dela“, anerkannt zu den Bedingungen der Uredba. Wie bei der kilometrina hat nur jemand etwas davon, der tatsächliche Ausgaben abzieht. Ein normiranec mit dem gesetzlichen Pauschalsatz hat dafür keine Zeile.
Vor der nächsten Lohnabrechnung
- Messen Sie Wohnung bis Arbeit auf der kürzesten üblichen Straße, von der Wohnung, die der Arbeit am nächsten liegt.
- Verdoppeln Sie das für den Rückweg.
- Zählen Sie die Tage, an denen Sie in diesem Monat bei der Arbeit waren.
- Multiplizieren Sie mit 0,21 €. Liegt das Ergebnis unter 140 €, waren Sie mindestens einen Tag bei der Arbeit und wohnen mindestens 1 km entfernt, ist die Grenze 140 €. Unter 1 km ist nichts steuerfrei.
- Vergleichen Sie das mit dem, was Ihr Arbeitgeber zahlt. Nur der Überschuss wird besteuert, außer Sie haben einen Firmenwagen mit Kraftstoff vom Arbeitgeber.
- Halten Sie Dienstfahrten auf einem potni nalog vom Arbeitsweg getrennt.
Wie DriveHub hilft und wo es aufhört
Die Fahrtkostenzahlung wird aus einer festen Entfernung und einer Zahl von Tagen berechnet, nicht aus einem Fahrtenbuch. Das meiste davon ist also eine Sache zwischen Ihnen und der Lohnbuchhaltung, und DriveHub berechnet es nicht. Es kennt die Entfernung über die kürzeste Straße nicht, die die Uredba verwendet; eine aufgezeichnete Fahrt folgt der Straße, die Sie tatsächlich genommen haben. Es weiß nicht, an welchen Tagen Sie bei der Arbeit waren, nur an welchen Tagen Sie gefahren sind.
Helfen kann es bei der Grenze zwischen Arbeitsweg und Dienstfahrt. Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie unter Zu prüfen nach dem Rest, eine Fahrt nach der anderen. Dort können Sie auch mit Arbeitsweg antworten. Ob eine Fahrt ein Arbeitsweg ist, entscheiden Sie und Ihre Lohnbuchhaltung, nicht DriveHub.
Wo DriveHub fragt, antworten Sie bei der Fahrt von zu Hause zur Arbeit mit Arbeitsweg und bei der Fahrt zum Kunden mit Geschäftlich. Wurde ein Arbeitsweg wegen Ihrer Arbeitszeiten als Geschäftlich eingeordnet, ändern Sie das. Berichte zeigt dann die geschäftlichen und privaten Kilometer jedes Monats getrennt, mit den Arbeitswegen auf der privaten Seite, sodass der Arbeitsweg nicht in der geschäftlichen Summe landet, aus der ein Anspruch über den potni nalog gerechnet wird.
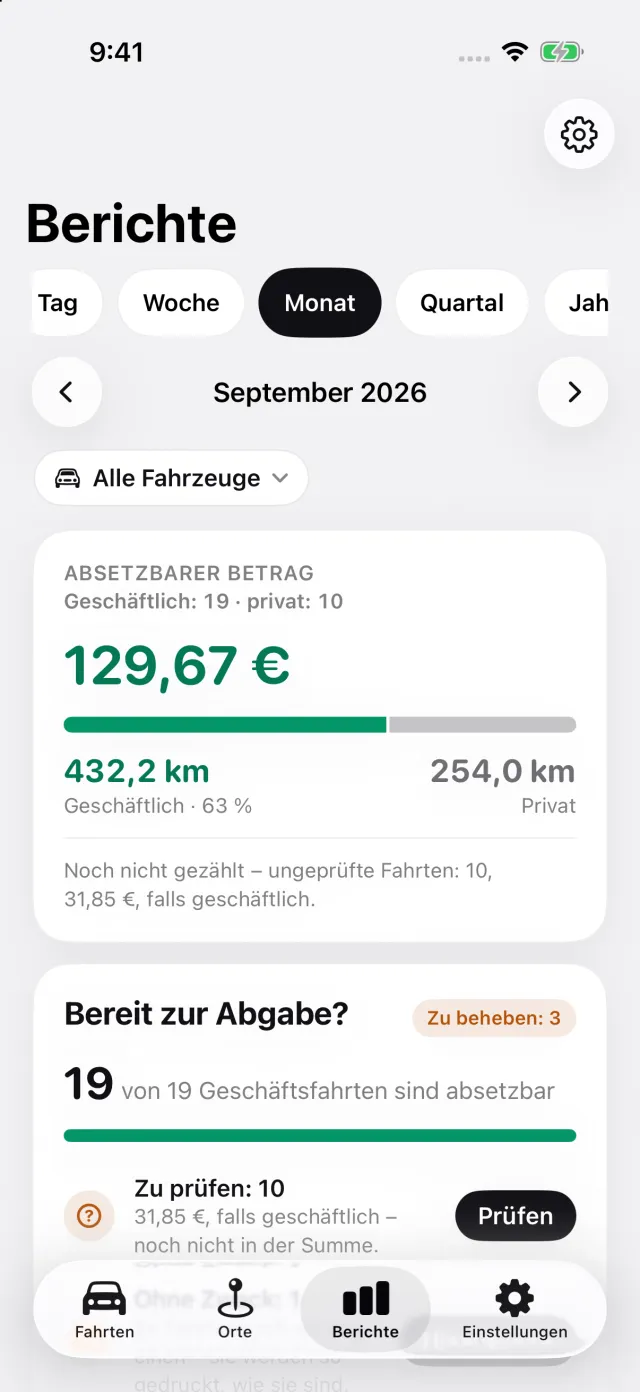
Bei einem Firmenwagen sind es dieselben Antworten Privat und Arbeitsweg, die zu seinen 500 privaten Kilometern im Monat zählen.
DriveHub gibt es im App Store für das iPhone. Die slowenischen Regeln stehen auf der Slowenien-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was die Uredba, ZDoh-2 und die FURS sagen, und nennt den Artikel, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren računovodja oder die Lohnbuchhaltung Ihres Arbeitgebers — und bringen Sie die Entfernung und die Tage mit.
Die vollständige Regel mit ihren Rechtsquellen: Slowenien: Anforderungen an das Fahrtenbuch.