 DriveHub
Przewodnik po kraju · Słowenia · 6 min
Prevoz na delo w Słowenii: 0,21 €/km, minimum 140 € i kiedy jest opodatkowany
Jeździsz do pracy własnym samochodem, a na twoim pasku wypłaty jest pozycja prevoz na delo. Jeden artykuł jednego Uredba określa, ile zostaje poza podatkiem: 0,21 € za pełny kilometr, tam i z powrotem, za każdy dzień w pracy, i co najmniej 140 € w każdym miesiącu, w którym pracowałeś. Wszystko, co pracodawca płaci ponad to, jest opodatkowane.

Krótka odpowiedź
- Co jest wolne od podatku? Do 0,21 € za każdy pełny kilometr odległości między domem a pracą, za każdy dzień, w którym byłeś obecny w pracy. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- W jedną stronę czy w obie? W obie. FURS dla domu oddalonego o 3 km liczy „6 km x 20 dni x 0,21 eur”.
- Czy jest minimum? Tak. Jeśli wyliczona kwota za miesiąc jest niższa niż 140 €, zwolnione jest zamiast niej 140 €, pod warunkiem że byłeś w pracy co najmniej jeden dzień w tym miesiącu i mieszkasz co najmniej 1 km od niej (3. člen (1)–(2), w odczytaniu FURS).
- Kiedy jest opodatkowany? Tylko część, którą pracodawca płaci ponad większą z tych dwóch kwot. Dom bliżej niż 1 km: cała wypłata jest opodatkowana.
- Samochód służbowy z paliwem opłacanym przez pracodawcę? Wtedy opodatkowany jest cały zwrot za dojazdy, a nie tylko nadwyżka (3. člen (5)).
- Czy musisz udowodnić, że nie ma autobusu? Nie dla celów podatkowych. Uredba nie ma warunku dotyczącego komunikacji publicznej.
Reguła: 0,21 € za każdy pełny kilometr, za każdy dzień, w którym jesteś na miejscu
Uredba 3. člen (1) zwalnia zwrot za dojazdy „…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča.”
O kwocie decydują trzy elementy tego zdania:
- Pełne kilometry. Stawka przypada na polni kilometer odległości.
- Dni obecności. Liczą się dan prisotnosti na delu, dni, w których faktycznie byłeś w pracy, a nie dni w miesiącu.
- Co najmniej 1 km. Poniżej tej odległości nic nie jest zwolnione: FURS mówi, że zwrot „se delojemalcu … v celoti všteva v davčno osnovo”, jest opodatkowany w całości.
FURS przyjmuje odległość tam i z powrotem. Jego przykład dla domu oddalonego o 3 km to „6 km x 20 dni x 0,21 eur”, a dla domu oddalonego o 50 km — „100 km x 20 dni”.
Minimum 140 €, nawet za jeden dzień w pracy
3. člen (2): „Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno.”
FURS dodaje, że 140 € obowiązuje „ne glede na število dni prisotnosti na delu”, niezależnie od tego, ile dni byłeś w pracy. Stawia tylko dwa warunki: „da je delavec na delu prisoten vsaj en dan v mesecu” oraz że dom jest co najmniej 1 km od pracy.
Obowiązuje też „ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice”. Czy pracodawca płaci ci od kilometra, równowartość biletu autobusowego czy za bilet — minimum jest takie samo.
Który dom i która droga
Dom najbliższy pracy. 3. člen (3): „Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela.” Drugi dom liczy się tylko „če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela”: co najmniej cztery razy w tygodniu.
Najkrótsza zwykła droga, nie najszybsza. 3. člen (4): „…se upoštevajo najkrajše običajne cestne povezave.” FURS: liczy się „dolžina v kilometrih in ne čas”. Krótsza droga lokalna wyznacza odległość, „četudi zaposleni koristi avtocestno povezavo”, nawet jeśli jeździsz autostradą.
Ustala ją pracodawca. FURS mówi, że ustalenie i sprawdzenie odległości „je v prvi vrsti v pristojnosti delodajalca”, na przykład na podstawie „izjave delojemalca s podatki o razdalji”: twojego oświadczenia o odległości.
Kiedy wypłata jest opodatkowana
Kwota zwolniona w danym miesiącu to większa z dwóch: wyliczonej kwoty po 0,21 € i minimum 140 €. Wszystko, co wypłacono ponad nią, trafia do twojej podstawy opodatkowania. Każdy miesiąc liczy się osobno.
Przykład samego FURS: dom oddalony o 50 km, czyli 100 km dziennie tam i z powrotem, i 6 dni w pracy. 100 × 6 × 0,21 = 126 €, poniżej minimum, więc zwolnione jest 140 €. Z wypłaty 179 € „razlika … (39 eur) pa bi se vštela v davčno osnovo”: 39 € jest opodatkowane.
Ten sam dojazd przez 9 dni daje 100 × 9 × 0,21 = 189 €. Teraz zwolnione jest 189 €, a wypłata 179 € jest w całości wolna od podatku.
Przykład wyliczenia
Dwóch kierowców, każdy z odległością dom–praca mierzoną najkrótszą zwykłą drogą:
| Kierowca A | Kierowca B | |
|---|---|---|
| Odległość w jedną stronę | 12 km | 30 km |
| Tam i z powrotem | 24 km | 60 km |
| Dni w pracy w tym miesiącu | 18 | 20 |
| 0,21 € × km × dni | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Zwolnione w tym miesiącu | 140,00 € (minimum) | 252,00 € |
| Pracodawca płaci 160 € | 20,00 € opodatkowane | nic nie jest opodatkowane |
| Pracodawca płaci 280 € | 140,00 € opodatkowane | 28,00 € opodatkowane |
Kierowca A jest poniżej minimum, więc granicą jest 140 € w każdym miesiącu z najwyżej 27 dniami w pracy (przy 28 dniach 24 × 28 × 0,21 = 141,12 €). Kierowca B jest powyżej niego, więc każdy dodatkowy dzień w pracy podnosi kwotę zwolnioną o 60 × 0,21 = 12,60 €.
Wyjątek dla samochodu służbowego
3. člen (5): „Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo”.
Tu opodatkowany jest cały zwrot za dojazdy, a nie tylko część ponad limit. Warunkiem jest jedno i drugie razem: samochód służbowy, którego możesz używać prywatnie, i paliwo, które pracodawca zapewnia do tego użytku.
Samochód służbowy niesie też własną bonitetę, a dojazd do pracy liczy się tam jako użytek prywatny. FURS definiuje użytek prywatny jako „zasebne poti, prav tako prevoz od doma do mesta opravljanja dela”. Jazda do pracy dolicza się więc do 500 prywatnych kilometrów, które decydują, czy boniteta spada o połowę. Opisuje to samochód służbowy i reguła 500 km.
Czego Uredba nie rozstrzyga
Czy w ogóle dostajesz zwrot. Uredba wyznacza limit podatkowy, a nie uprawnienie. FURS: „Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi”. To, co pracodawca musi ci zapłacić, wynika z prawa pracy, twojego układu zbiorowego albo umowy.
Czy jeździ autobus. W Uredba nie ma warunku dotyczącego komunikacji publicznej, więc 0,21 € od niego nie zależy. Tam, gdzie taki warunek obowiązuje, wynika z prawa pracy.
Dojazd czy podróż służbowa: 0,21 € czy 0,43 €
Jazda między dwoma twoimi miejscami pracy tego samego dnia nadal jest dojazdem w rozumieniu 3. člen. Jazda na podstawie potni nalog, na przykład na spotkanie, jest podróżą służbową, zwracaną bez podatku przy własnym samochodzie do 0,43 €/km (FURS §1.2.3). Tę regułę i polecenie, którego wymaga, opisuje kilometrina i potni nalog w Słowenii.
Dwie stawki, dwa rodzaje jazdy — a rozdziela je ewidencja każdego przejazdu.
Jeśli prowadzisz działalność
Jednoosobowy przedsiębiorca dochodzi do tej samej reguły przez odesłanie. ZDoh-2 57. člen pkt 3 wymienia „stroški prevoza na delo in z dela”, uznawane na warunkach Uredba. Jak przy kilometrinie, korzyść ma z tego tylko podatnik odliczający koszty rzeczywiste. Normiranec, na ryczałtowym ustawowym procencie, nie ma na to pozycji.
Przed kolejnym paskiem wypłaty
- Zmierz odległość z domu do pracy najkrótszą zwykłą drogą, z domu najbliższego pracy.
- Pomnóż ją przez dwa na drogę powrotną.
- Policz dni, w których byłeś w pracy w tym miesiącu.
- Pomnóż przez 0,21 €. Jeśli wynik jest niższy niż 140 €, byłeś w pracy co najmniej jeden dzień, a dom jest co najmniej 1 km od pracy, granicą jest 140 €. Poniżej 1 km nic nie jest zwolnione.
- Porównaj to z tym, co płaci pracodawca. Opodatkowana jest tylko nadwyżka, chyba że masz samochód służbowy z paliwem opłacanym przez pracodawcę.
- Trzymaj podróże służbowe na potni nalog osobno od dojazdów.
Jak DriveHub pomaga i gdzie się zatrzymuje
Zwrot za dojazdy wylicza się ze stałej odległości i liczby dni, a nie z ewidencji. Większość tej sprawy rozgrywa się więc między tobą a działem płac i DriveHub jej nie wylicza. Nie zna odległości najkrótszą drogą, której używa Uredba; zapisany przejazd biegnie drogą, którą faktycznie pojechałeś. Nie wie, w które dni byłeś w pracy, tylko w które dni jechałeś.
Pomaga przy granicy między dojazdem a jazdą służbową. Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta cię w sekcji Do sprawdzenia, przejazd po przejeździe. Tam możesz też odpowiedzieć Dojazd do pracy. Czy jazda jest dojazdem, rozstrzygasz ty i twój dział płac, nie DriveHub.
Gdy DriveHub pyta, odpowiedz Dojazd do pracy dla jazdy z domu do pracy i Służbowy dla przejazdu do klienta. Jeśli dojazd został przypisany jako Służbowy na podstawie godzin pracy, zmień to. Raporty pokazują wtedy kilometry służbowe i prywatne każdego miesiąca osobno, z dojazdami po stronie prywatnej, więc dojazd nie trafia do sumy służbowej, od której liczy się rozliczenie na potni nalog.
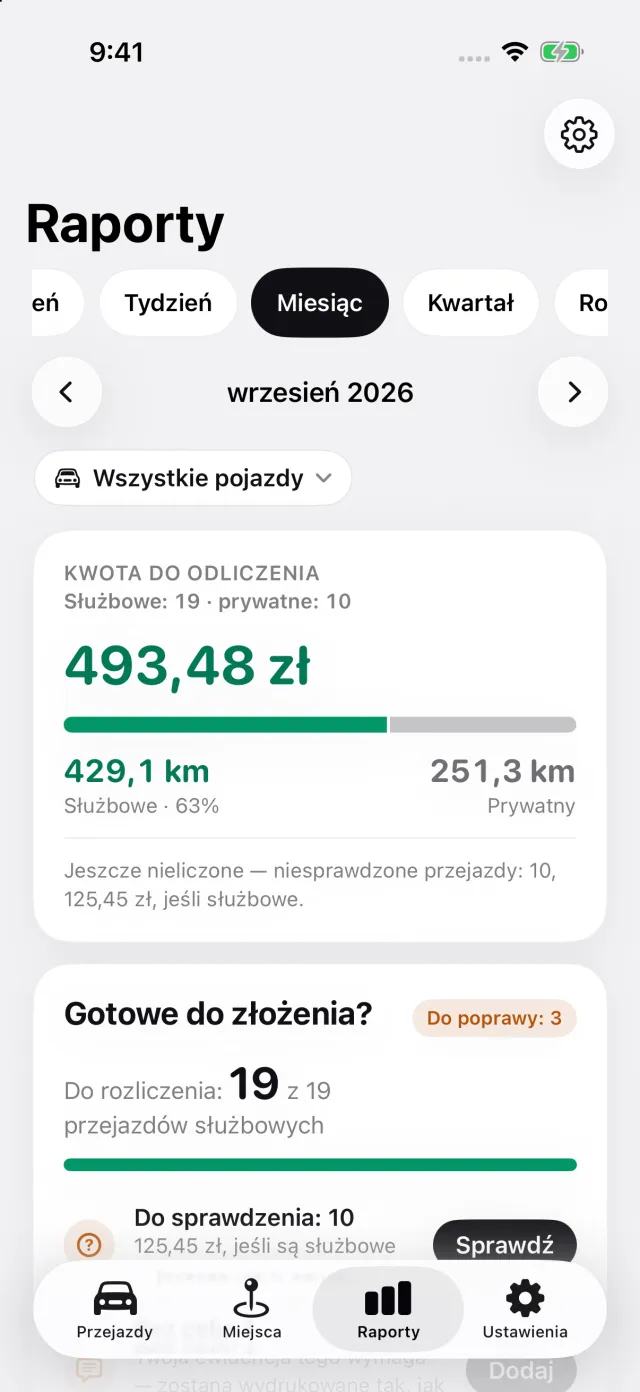
W samochodzie służbowym te same odpowiedzi — Prywatny i Dojazd do pracy — liczą się do jego 500 prywatnych kilometrów w miesiącu.
DriveHub jest w App Store na iPhone'a. Słoweńskie zasady są na stronie o Słowenii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią Uredba, ZDoh-2 i FURS, i wskazuje przepis, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego računovodję albo dział płac pracodawcy — i przynieś odległość i liczbę dni.
Pełna reguła wraz z przepisami, z których pochodzi: Słowenia: wymogi dotyczące ewidencji przebiegu.