 DriveHub
Guia por país · Eslovénia · 6 min
Prevoz na delo na Eslovénia: 0,21 €/km, um mínimo de 140 €, e quando é tributado
Vai para o trabalho no seu próprio carro, e o seu recibo de vencimento tem uma linha de prevoz na delo. Um artigo de uma Uredba fixa quanto fica fora do imposto: 0,21 € por quilómetro completo, ida e volta, por dia de presença no trabalho, e pelo menos 140 € em qualquer mês em que trabalhou. O que a entidade patronal pagar acima disso é tributado.

A resposta curta
- O que está isento? Até 0,21 € por quilómetro completo da distância entre casa e o trabalho, por cada dia em que esteve presente no trabalho. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- É só ida ou ida e volta? Ida e volta. A FURS calcula uma casa a 3 km como "6 km x 20 dni x 0,21 eur".
- Há um mínimo? Sim. Se o valor calculado para um mês ficar abaixo de 140 €, ficam isentos 140 €, desde que tenha estado no trabalho pelo menos um dia nesse mês e viva a pelo menos 1 km (3. člen (1)–(2), tal como a FURS os lê).
- Quando é tributado? Só a parte que a entidade patronal paga acima do maior desses dois valores. Uma casa a menos de 1 km: todo o pagamento é tributado.
- Carro da empresa com combustível pago pela entidade patronal? Então todo o pagamento da ida para o trabalho é tributado, não apenas um excesso (3. člen (5)).
- Tem de provar que não há autocarro? Não para efeitos fiscais. A Uredba não tem nenhuma condição sobre transportes públicos.
A regra: 0,21 € por cada quilómetro completo, por cada dia em que lá está
A Uredba 3. člen (1) isenta o pagamento da ida para o trabalho "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
Três coisas nessa frase decidem o valor:
- Quilómetros completos. A taxa é por polni kilometer da distância.
- Dias de presença. Conta os dan prisotnosti na delu, os dias em que esteve de facto no trabalho, não os dias do mês.
- Pelo menos 1 km. Abaixo disso, nada está isento: a FURS diz que o reembolso "se delojemalcu … v celoti všteva v davčno osnovo", é tributado por inteiro.
A FURS considera a distância de ida e volta. O seu exemplo para uma casa a 3 km é "6 km x 20 dni x 0,21 eur", e para uma casa a 50 km é "100 km x 20 dni".
O mínimo de 140 €, mesmo com um só dia de trabalho
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
A FURS acrescenta que os 140 € se aplicam "ne glede na število dni prisotnosti na delu", independentemente de quantos dias esteve no trabalho. Impõe apenas duas condições: "da je delavec na delu prisoten vsaj en dan v mesecu", e que a casa fique a pelo menos 1 km do trabalho.
E vale também "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Quer a entidade patronal lhe pague por quilómetro, quer o preço do autocarro ou um passe, o mínimo é o mesmo.
Que casa, e que estrada
A casa mais próxima do trabalho. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Uma segunda casa só conta "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela": pelo menos quatro vezes por semana.
A estrada habitual mais curta, não a mais rápida. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." A FURS: o que conta é "dolžina v kilometrih in ne čas". Uma estrada local mais curta fixa a distância "četudi zaposleni koristi avtocestno povezavo", mesmo que vá pela autoestrada.
Quem a fixa é a entidade patronal. A FURS diz que fixar e verificar a distância "je v prvi vrsti v pristojnosti delodajalca", por exemplo a partir de "izjave delojemalca s podatki o razdalji": a sua declaração da distância.
Quando o pagamento é tributado
O montante isento em cada mês é o maior entre o valor calculado a 0,21 € e o mínimo de 140 €. O que for pago acima disso entra na sua base tributável. Cada mês calcula-se por si.
O próprio exemplo da FURS: uma casa a 50 km, ou seja, 100 km por dia ida e volta, e 6 dias de trabalho. 100 × 6 × 0,21 = 126 €, abaixo do mínimo, por isso ficam isentos 140 €. De um pagamento de 179 €, "razlika … (39 eur) pa bi se vštela v davčno osnovo": 39 € são tributados.
O mesmo trajeto em 9 dias dá 100 × 9 × 0,21 = 189 €. Agora o montante isento é de 189 €, e o pagamento de 179 € fica totalmente isento.
Um exemplo
Dois condutores, cada um com a casa e o trabalho medidos pela estrada habitual mais curta:
| Condutor A | Condutor B | |
|---|---|---|
| Distância, só ida | 12 km | 30 km |
| Ida e volta | 24 km | 60 km |
| Dias de trabalho este mês | 18 | 20 |
| 0,21 € × km × dias | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Isento este mês | 140,00 € (o mínimo) | 252,00 € |
| A entidade patronal paga 160 € | 20,00 € tributados | nada tributado |
| A entidade patronal paga 280 € | 140,00 € tributados | 28,00 € tributados |
O condutor A está abaixo do mínimo, por isso os 140 € são o limite em qualquer mês com até 27 dias de trabalho (com 28 dias, 24 × 28 × 0,21 = 141,12 €). O condutor B está acima, por isso cada dia de trabalho a mais aumenta o montante isento em 60 × 0,21 = 12,60 €.
A exceção do carro da empresa
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Aqui todo o pagamento da ida para o trabalho é tributado, não apenas a parte acima do limite. O que o desencadeia são as duas coisas juntas: um carro da empresa que pode usar em privado, e combustível fornecido pela entidade patronal para esse uso.
Um carro da empresa traz também a sua própria boniteta, e aí a ida para o trabalho conta como uso particular. A FURS define o uso particular como "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Assim, o trajeto para o trabalho soma-se aos 500 quilómetros particulares que decidem se a boniteta é reduzida a metade. Isso está explicado em o carro da empresa e a regra dos 500 km.
O que a Uredba não decide
Se lhe pagam de todo. A Uredba fixa um teto fiscal, não um direito. A FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". O que a entidade patronal tem de pagar vem do direito do trabalho, da sua convenção coletiva ou do seu contrato.
Se existe autocarro. Não há condição sobre transportes públicos na Uredba, por isso os 0,21 € não dependem disso. Quando uma condição dessas se aplica, vem do direito do trabalho.
Ida para o trabalho ou deslocação profissional: 0,21 € ou 0,43 €
Uma viagem entre dois dos seus locais de trabalho no mesmo dia continua a ser ida para o trabalho nos termos do 3. člen. Uma viagem com potni nalog, por exemplo para uma reunião, é uma deslocação profissional, reembolsada sem imposto no seu próprio carro até 0,43 €/km (FURS §1.2.3). Essa regra, e a ordem de que precisa, estão em kilometrina e o potni nalog na Eslovénia.
Duas taxas, dois tipos de viagem, e é um registo de cada viagem que os mantém separados.
Se trabalha por conta própria
Um empresário em nome individual chega à mesma regra por remissão. O ZDoh-2 57. člen ponto 3 indica "stroški prevoza na delo in z dela", reconhecidos nas condições da Uredba. Tal como com a kilometrina, só tira proveito disto quem deduz despesas efetivas. Um normiranec, na percentagem legal fixa, não tem onde o pôr.
Antes do próximo recibo de vencimento
- Meça a distância de casa ao trabalho pela estrada habitual mais curta, a partir da casa mais próxima do trabalho.
- Duplique-a para a volta.
- Conte os dias em que esteve no trabalho este mês.
- Multiplique por 0,21 €. Se o resultado ficar abaixo de 140 €, se esteve no trabalho pelo menos um dia e a casa fica a pelo menos 1 km, o limite é 140 €. Abaixo de 1 km, nada está isento.
- Compare com o que a entidade patronal paga. Só o excesso é tributado, a menos que tenha carro da empresa com combustível pago pela entidade patronal.
- Mantenha as deslocações profissionais com potni nalog separadas da ida para o trabalho.
Como o DriveHub ajuda, e onde para
O pagamento da ida para o trabalho calcula-se a partir de uma distância fixa e de uma contagem de dias, não de um registo. Por isso, a maior parte é entre si e os recursos humanos, e o DriveHub não o calcula. Não sabe a distância pela estrada mais curta que a Uredba usa; uma viagem registada segue a estrada que realmente fez. Não sabe em que dias esteve no trabalho, só em que dias conduziu.
Onde ajuda é na linha entre a ida para o trabalho e a deslocação profissional. Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar, uma viagem de cada vez. Aí pode também responder Deslocação casa-trabalho. Se uma viagem é ida para o trabalho, decide-o o próprio com os recursos humanos, não o DriveHub.
Quando o DriveHub perguntar, responda Deslocação casa-trabalho para o trajeto de casa para o trabalho e Profissional para a viagem até ao cliente. Se uma ida para o trabalho foi classificada como Profissional pelo seu horário de trabalho, altere-a. Os Relatórios mostram então os quilómetros profissionais e pessoais de cada mês em separado, com as idas para o trabalho do lado pessoal, para que fiquem fora do total profissional a partir do qual se faz um pedido com potni nalog.
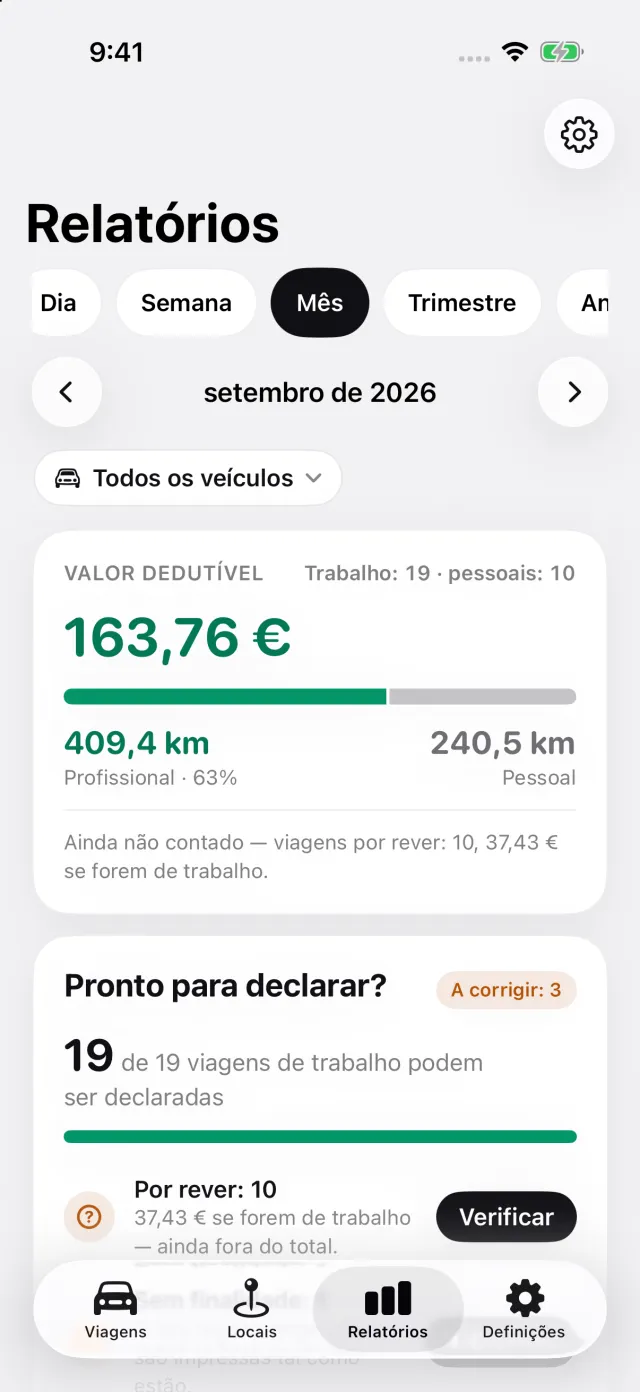
Num carro da empresa, são as mesmas respostas Pessoal e Deslocação casa-trabalho que contam para os seus 500 quilómetros particulares por mês.
O DriveHub está na App Store para iPhone. As regras eslovenas estão na página da Eslovénia. Configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem a Uredba, o ZDoh-2 e a FURS, e indica o artigo para poder verificar. Não é aconselhamento fiscal. Não consegue ter em conta a sua situação. Quando está dinheiro em causa, pergunte ao seu računovodja ou aos recursos humanos da sua entidade patronal — e leve a distância e os dias.
A regra completa, com os diplomas de onde vem: Eslovénia: requisitos do registo de quilómetros.