 DriveHub
Riigijuhend · Sloveenia · 6 min
Prevoz na delo Sloveenias: 0,21 €/km, 140 € alampiir ja millal seda maksustatakse
Sõidad oma autoga tööle, ja sinu palgalehel on rida prevoz na delo ehk tööle sõidu hüvitis. Ühe Uredba üks artikkel määrab, kui palju sellest jääb maksuvabaks: 0,21 € iga täiskilomeetri eest, edasi ja tagasi, iga tööl oldud päeva kohta, ja vähemalt 140 € igal kuul, mil töötasid. Kõik, mida tööandja sellest üle maksab, maksustatakse.

Lühidalt
- Mis on maksuvaba? Kuni 0,21 € iga täiskilomeetri kohta kodu ja töökoha vahelisest kaugusest, iga päeva kohta, mil olid tööl. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- Kas ühes suunas või mõlemas? Mõlemas. FURS arvutab 3 km kaugusel asuva kodu puhul "6 km x 20 dni x 0,21 eur".
- Kas on alampiir? Jah. Kui kuu arvutatud summa on alla 140 €, on maksuvaba hoopis 140 €, eeldusel et olid sel kuul tööl vähemalt ühe päeva ja elad vähemalt 1 km kaugusel (3. člen (1)–(2), FURS-i tõlgenduses).
- Millal seda maksustatakse? Ainult see osa, mida tööandja maksab üle nende kahe summa suurema. Kodu alla 1 km kaugusel: kogu väljamakse maksustatakse.
- Ametiauto, mille kütuse eest maksab tööandja? Siis maksustatakse kogu tööle sõidu hüvitis, mitte ainult ülejääk (3. člen (5)).
- Kas pead tõendama, et bussi pole? Maksu jaoks mitte. Uredbas ühistranspordi tingimust ei ole.
Reegel: 0,21 € iga täiskilomeetri eest, iga päev, mil oled kohal
Uredba 3. člen (1) vabastab tööle sõidu hüvitise maksust "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
Selles lauses otsustavad summa kolm asja:
- Täiskilomeetrid. Määr on vahemaa iga polni kilometer ehk täiskilomeetri kohta.
- Kohaloldud päevad. Arvesse lähevad dan prisotnosti na delu, päevad, mil olid tegelikult tööl, mitte kuu päevad.
- Vähemalt 1 km. Sellest vähem ei ole midagi maksuvaba: FURS-i sõnul "se delojemalcu … v celoti všteva v davčno osnovo", see maksustatakse täies ulatuses.
FURS arvestab vahemaad edasi ja tagasi. Tema näide 3 km kaugusel asuva kodu kohta on "6 km x 20 dni x 0,21 eur", ja 50 km kaugusel asuva kodu kohta "100 km x 20 dni".
140 € alampiir, isegi ühe tööpäeva puhul
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
FURS lisab, et 140 € kehtib "ne glede na število dni prisotnosti na delu", olenemata sellest, mitu päeva olid tööl. Ta seab ainult kaks tingimust: "da je delavec na delu prisoten vsaj en dan v mesecu", ja et kodu on töökohast vähemalt 1 km kaugusel.
See kehtib ka "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Ükskõik, kas tööandja maksab sulle kilomeetri järgi, bussipileti hinna või pileti eest, alampiir on sama.
Milline kodu ja milline tee
Töökohale lähim kodu. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Teine kodu läheb arvesse ainult siis, "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela": vähemalt neli korda nädalas.
Lühim tavaline tee, mitte kiireim. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." FURS: arvesse läheb "dolžina v kilometrih in ne čas". Lühem kohalik tee määrab vahemaa "četudi zaposleni koristi avtocestno povezavo", isegi kui sõidad kiirteed mööda.
Selle määrab tööandja. FURS-i sõnul on vahemaa kindlaksmääramine ja kontrollimine "je v prvi vrsti v pristojnosti delodajalca", näiteks "izjave delojemalca s podatki o razdalji" põhjal: sinu kinnitus vahemaa kohta.
Millal väljamakset maksustatakse
Iga kuu maksuvaba summa on suurem kahest: arvutatud 0,21 € summa ja 140 € alampiir. Kõik, mis makstakse sellest üle, läheb sinu maksubaasi. Iga kuu arvutatakse eraldi.
FURS-i enda näide: kodu 50 km kaugusel, seega 100 km päevas edasi-tagasi, ja 6 päeva tööl. 100 × 6 × 0,21 = 126 €, alla alampiiri, nii et maksuvaba on 140 €. 179 € väljamaksest "razlika … (39 eur) pa bi se vštela v davčno osnovo": 39 € maksustatakse.
Sama tööle sõit 9 päeva jooksul annab 100 × 9 × 0,21 = 189 €. Nüüd on maksuvaba summa 189 €, ja 179 € väljamakse on tervikuna maksuvaba.
Näide
Kaks juhti, mõlemal kodu ja töökoht mõõdetud lühimat tavalist teed mööda:
| Juht A | Juht B | |
|---|---|---|
| Vahemaa ühes suunas | 12 km | 30 km |
| Edasi ja tagasi | 24 km | 60 km |
| Tööl oldud päevi sel kuul | 18 | 20 |
| 0,21 € × km × päevad | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Maksuvaba sel kuul | 140,00 € (alampiir) | 252,00 € |
| Tööandja maksab 160 € | 20,00 € maksustatakse | midagi ei maksustata |
| Tööandja maksab 280 € | 140,00 € maksustatakse | 28,00 € maksustatakse |
Juht A jääb alla alampiiri, nii et piir on 140 € igal kuul, kus on kuni 27 tööpäeva (28 päeva puhul 24 × 28 × 0,21 = 141,12 €). Juht B on sellest üle, nii et iga lisapäev tööl suurendab maksuvaba summat 60 × 0,21 = 12,60 € võrra.
Ametiauto erand
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Siin maksustatakse kogu tööle sõidu hüvitis, mitte ainult piiri ületav osa. Käivitajaks on mõlemad koos: ametiauto, mida tohid erasõitudeks kasutada, ja kütus, mille tööandja selleks kasutuseks annab.
Ametiautol on ka oma boniteta, ja seal loetakse tööle sõit erakasutuseks. FURS määratleb erakasutuse nii: "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Seega lisab tööle sõit 500 erakilomeetrile, mis otsustavad, kas boniteta poolitatakse. Seda selgitab artikkel ametiauto ja 500 km reegel.
Mida Uredba ei otsusta
Kas sulle üldse makstakse. Uredba seab maksulae, mitte õiguse. FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Mida tööandja peab maksma, tuleneb tööõigusest, sinu kollektiivlepingust või töölepingust.
Kas buss on olemas. Uredbas ühistranspordi tingimust ei ole, nii et 0,21 € sellest ei sõltu. Kus selline tingimus kehtib, tuleb see tööõigusest.
Tööle sõit või töösõit: 0,21 € või 0,43 €
Sõit kahe sinu töökoha vahel samal päeval on 3. člen järgi ikkagi tööle sõit. Sõit potni nalogi ehk sõidukorralduse alusel, näiteks koosolekule, on töösõit, mida hüvitatakse oma auto puhul maksuvabalt kuni 0,43 €/km (FURS §1.2.3). Seda reeglit ja vajalikku korraldust selgitab artikkel kilometrina ja potni nalog Sloveenias.
Kaks määra, kaks liiki sõite, ja iga sõidu arvestus on see, mis neid lahus hoiab.
Kui oled FIE
FIE jõuab sama reeglini viite kaudu. ZDoh-2 57. člen punkt 3 nimetab "stroški prevoza na delo in z dela", mida tunnustatakse Uredba tingimustel. Nagu kilometrina puhul, on sellest kasu ainult tegelikke kulusid mahaarvaval deklareerijal. Normiranecil, kes arvab maha seaduses kindlaks määratud protsendi, selle jaoks rida ei ole.
Enne järgmist palgalehte
- Mõõda kodu ja töökoha vahemaa lühimat tavalist teed mööda, töökohale lähimast kodust.
- Korruta see tagasitee jaoks kahega.
- Loe kokku päevad, mil olid sel kuul tööl.
- Korruta 0,21 €-ga. Kui tulemus on alla 140 €, olid tööl vähemalt ühe päeva ja kodu on vähemalt 1 km kaugusel, on piir 140 €. Alla 1 km ei ole midagi maksuvaba.
- Võrdle seda sellega, mida tööandja maksab. Maksustatakse ainult ülejääk, välja arvatud siis, kui sul on ametiauto tööandja makstud kütusega.
- Hoia potni nalogi alusel tehtud töösõidud tööle sõitudest lahus.
Kuidas DriveHub aitab ja kus ta piiri tõmbab
Tööle sõidu hüvitis arvutatakse kindla vahemaa ja päevade arvu järgi, mitte sõidupäeviku järgi. Seega on suurem osa sellest sinu ja palgaarvestuse vaheline asi, ja DriveHub seda ei arvuta. Ta ei tea lühima tee vahemaad, mida Uredba kasutab; salvestatud sõit järgib teed, mida sa tegelikult sõitsid. Ta ei tea, mis päevadel olid tööl, ainult seda, mis päevadel sa sõitsid.
Kus ta aitab, on piir tööle sõidu ja töösõidu vahel. Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult jaotises Vajab kontrolli, üks sõit korraga. Seal saad vastata ka Tööleminek. Kas sõit on tööle sõit, otsustavad sina ja sinu palgaarvestus, mitte DriveHub.
Kui DriveHub küsib, vasta kodust tööle sõidu kohta Tööleminek ja kliendi juurde sõidu kohta Töö. Kui tööle sõit märgiti sinu tööaja järgi Töö alla, muuda seda. Aruanded näitab siis iga kuu töö- ja isiklikke kilomeetreid eraldi, tööle sõidud isiklikul poolel, nii et tööle sõit jääb välja töökilomeetrite kogusummast, mille põhjal potni nalogi nõue tehakse.
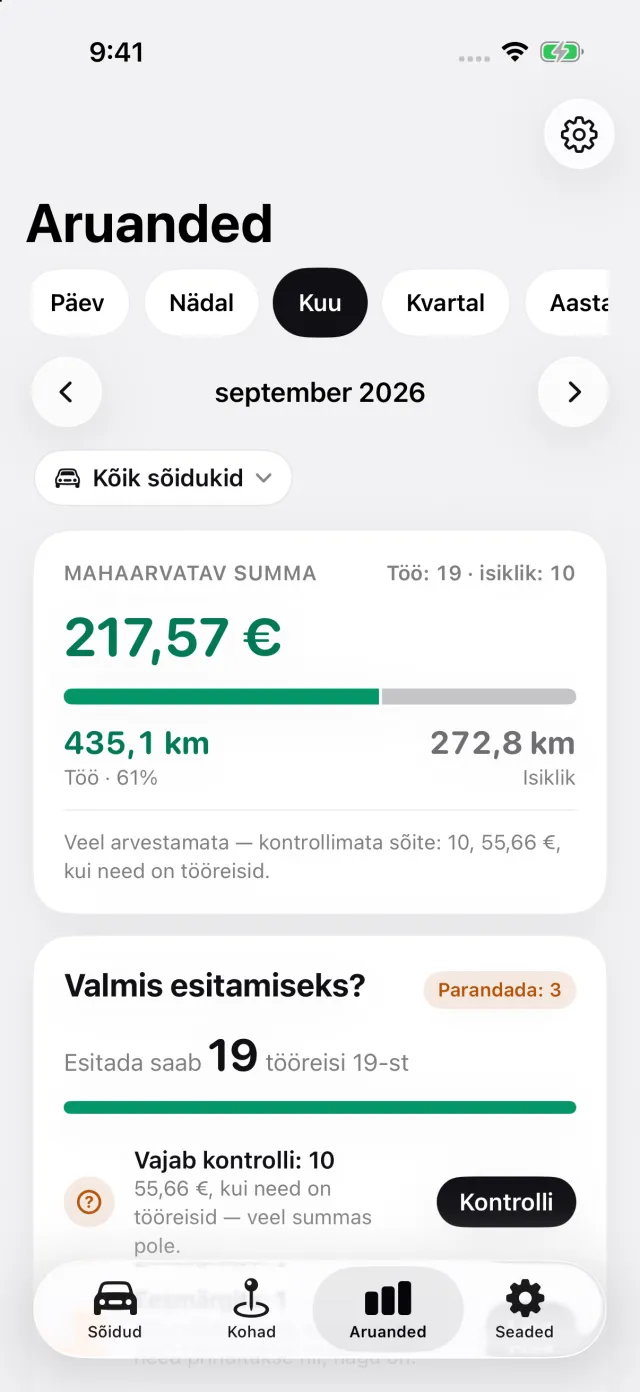
Ametiauto puhul on samad vastused Isiklik ja Tööleminek need, mis lähevad selle 500 erakilomeetri hulka kuus.
DriveHub on App Store'is iPhone'i jaoks. Sloveenia reeglid on Sloveenia lehel. Automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida Uredba, ZDoh-2 ja FURS ütlevad, ja nimetab artikli, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt (računovodja) või tööandja palgaarvestusest — ja võta vahemaa ja päevad kaasa.
Kogu reegel koos allikatega: Sloveenia: sõidupäeviku nõuded.