 DriveHub
Maaopas · Slovenia · 6 min
Prevoz na delo Sloveniassa: 0,21 €/km, 140 euron vähimmäismäärä ja milloin korvaus verotetaan
Ajat töihin omalla autollasi, ja palkkalaskelmassasi on rivi prevoz na delo eli työmatkakorvaus. Yksi Uredban artikla määrää, kuinka paljon jää verotuksen ulkopuolelle: 0,21 € jokaiselta täydeltä kilometriltä meno ja paluu jokaiselta työssäolopäivältä ja vähintään 140 € jokaisena kuukautena, jona olit töissä. Kaikki, mitä työnantajasi maksaa sen yli, verotetaan.

Lyhyt vastaus
- Mikä on verovapaata? Enintään 0,21 € jokaiselta täydeltä kilometriltä kodin ja työpaikan välistä matkaa jokaiselta päivältä, jona olit töissä. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- Yhteen suuntaan vai molempiin? Molempiin. FURS eli Slovenian verohallinto laskee 3 km:n päässä olevan kodin näin: "6 km x 20 dni x 0,21 eur".
- Onko vähimmäismäärää? Kyllä. Jos kuukaudelle laskettu luku jää alle 140 euron, verovapaata on sen sijaan 140 €, kunhan olit töissä vähintään yhtenä päivänä sinä kuukautena ja asut vähintään 1 km:n päässä (3. člen (1)–(2), FURSin tulkinnan mukaan).
- Milloin korvausta verotetaan? Vain siltä osin kuin työnantajasi maksaa yli näistä kahdesta luvusta suuremman. Koti alle 1 km:n päässä: koko maksu verotetaan.
- Työsuhdeauto, jonka polttoaineen työnantaja maksaa? Silloin koko työmatkakorvaus verotetaan, ei pelkkä ylitys (3. člen (5)).
- Pitääkö osoittaa, ettei bussia ole? Verotuksessa ei. Uredbassa ei ole julkista liikennettä koskevaa ehtoa.
Sääntö: 0,21 € jokaiselta täydeltä kilometriltä jokaisena päivänä, jona olet paikalla
Uredba 3. člen (1) vapauttaa työmatkakorvauksen verosta "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
Kolme asiaa tuossa virkkeessä ratkaisee luvun:
- Täydet kilometrit. Määrä on matkan jokaiselta polni kilometeriltä.
- Läsnäolopäivät. Se laskee dan prisotnosti na delu, päivät, jolloin todella olit töissä, ei kuukauden päiviä.
- Vähintään 1 km. Sen alle mitään ei vapauteta: FURSin mukaan korvaus "se delojemalcu … v celoti všteva v davčno osnovo", se verotetaan kokonaan.
FURS ottaa matkan meno ja paluu. Sen esimerkki 3 km:n päässä olevasta kodista on "6 km x 20 dni x 0,21 eur", ja 50 km:n päässä olevasta "100 km x 20 dni".
140 euron vähimmäismäärä, vaikka olisit töissä yhden päivän
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
FURS lisää, että 140 € pätee "ne glede na število dni prisotnosti na delu", riippumatta siitä, montako päivää olit töissä. Se asettaa vain kaksi ehtoa: "da je delavec na delu prisoten vsaj en dan v mesecu" ja että koti on vähintään 1 km:n päässä työpaikalta.
Se pätee myös "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Maksaako työnantajasi kilometrikorvausta, bussimaksun vai lipun, vähimmäismäärä on sama.
Mikä koti ja mikä tie
Työpaikkaa lähin koti. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Toinen koti lasketaan vain, "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela": vähintään neljä kertaa viikossa.
Lyhin tavanomainen tie, ei nopein. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." FURS: ratkaisevaa on "dolžina v kilometrih in ne čas". Lyhyempi paikallistie määrää matkan "četudi zaposleni koristi avtocestno povezavo", vaikka ajaisit moottoritietä.
Työnantajasi määrää sen. FURSin mukaan matkan vahvistaminen ja tarkistaminen "je v prvi vrsti v pristojnosti delodajalca", esimerkiksi "izjave delojemalca s podatki o razdalji" perusteella: oman ilmoituksesi matkasta.
Milloin maksu verotetaan
Verovapaa määrä kunakin kuukautena on suurempi seuraavista: laskettu 0,21 €:n luku tai 140 euron vähimmäismäärä. Kaikki sen yli maksettu lisätään veron perusteeseesi. Jokainen kuukausi lasketaan erikseen.
FURSin oma esimerkki: koti 50 km:n päässä, siis 100 km päivässä meno ja paluu, ja 6 työssäolopäivää. 100 × 6 × 0,21 = 126 €, alle vähimmäismäärän, joten verovapaata on 140 €. 179 euron maksusta "razlika … (39 eur) pa bi se vštela v davčno osnovo": 39 € verotetaan.
Sama työmatka 9 päivänä tekee 100 × 9 × 0,21 = 189 €. Nyt verovapaa määrä on 189 €, ja 179 euron maksu on kokonaan verovapaa.
Laskuesimerkki
Kaksi kuljettajaa, kummallakin koti ja työpaikka mitattuna lyhintä tavanomaista tietä:
| Kuljettaja A | Kuljettaja B | |
|---|---|---|
| Matka yhteen suuntaan | 12 km | 30 km |
| Meno ja paluu | 24 km | 60 km |
| Työssäolopäivät tässä kuussa | 18 | 20 |
| 0,21 € × km × päivät | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Verovapaata tässä kuussa | 140,00 € (vähimmäismäärä) | 252,00 € |
| Työnantaja maksaa 160 € | 20,00 € verotetaan | mitään ei veroteta |
| Työnantaja maksaa 280 € | 140,00 € verotetaan | 28,00 € verotetaan |
Kuljettaja A jää vähimmäismäärän alle, joten raja on 140 € jokaisena kuukautena, jona työssäolopäiviä on enintään 27 (28 päivällä 24 × 28 × 0,21 = 141,12 €). Kuljettaja B on sen yläpuolella, joten jokainen lisätyöpäivä nostaa verovapaata määrää 60 × 0,21 = 12,60 €.
Työsuhdeauton poikkeus
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Tässä koko työmatkakorvaus verotetaan, ei vain rajan ylittävä osa. Laukaisijana ovat molemmat yhdessä: työsuhdeauto, jota saat käyttää yksityisesti, ja polttoaine, jonka työnantaja antaa tuohon käyttöön.
Työsuhdeautolla on myös oma bonitetansa eli luontoisetunsa, ja työmatka lasketaan siinä yksityiskäytöksi. FURS määrittelee yksityiskäytön näin: "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Ajo töihin lisätään siis niihin 500 yksityiskilometriin, jotka ratkaisevat, puolitetaanko boniteta. Se on esitetty artikkelissa työsuhdeauto ja 500 km:n sääntö.
Mitä Uredba ei ratkaise
Maksetaanko sinulle ylipäätään. Uredba asettaa verokaton, ei oikeutta. FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Se, mitä työnantajasi on maksettava, tulee työlainsäädännöstä, työehtosopimuksestasi tai työsopimuksestasi.
Onko bussia olemassa. Uredbassa ei ole julkista liikennettä koskevaa ehtoa, joten 0,21 € ei riipu siitä. Jos tällainen ehto pätee, se tulee työlainsäädännöstä.
Työmatka vai työajo: 0,21 € vai 0,43 €
Ajo kahden työpaikkasi välillä samana päivänä on yhä työmatkaa 3. členin mukaan. Ajo potni nalogilla eli matkamääräyksellä, esimerkiksi kokoukseen, on työajo, joka korvataan omalla autolla verovapaasti enintään 0,43 €/km (FURS §1.2.3). Tuo sääntö ja sen edellyttämä määräys esitetään artikkelissa kilometrina ja potni nalog Sloveniassa.
Kaksi korvausta, kahdenlaisia ajoja, ja jokaisen ajon kirjanpito on se, mikä pitää ne erillään.
Jos olet itsenäinen ammatinharjoittaja
Yksityinen elinkeinonharjoittaja pääsee samaan sääntöön ristiviittauksen kautta. ZDoh-2 57. člen kohta 3 nimeää "stroški prevoza na delo in z dela", jotka hyväksytään Uredban ehdoin. Kuten kilometrinassa, vain todellisia kuluja vähentävä hyötyy siitä. Normiranecilla, joka käyttää laissa säädettyä kiinteää prosenttiosuutta, ei ole sille riviä.
Ennen seuraavaa palkkalaskelmaasi
- Mittaa matka kotoa töihin lyhintä tavanomaista tietä siitä kodista, joka on lähimpänä työpaikkaa.
- Kerro se kahdella paluumatkaa varten.
- Laske tämän kuun työssäolopäiväsi.
- Kerro 0,21 eurolla. Jos tulos on alle 140 €, olit töissä vähintään yhtenä päivänä ja koti on vähintään 1 km:n päässä, raja on 140 €. Alle 1 km:llä mitään ei vapauteta.
- Vertaa sitä työnantajasi maksamaan. Vain ylitys verotetaan, ellei sinulla ole työsuhdeautoa työnantajan maksamalla polttoaineella.
- Pidä potni nalogilla tehdyt työajot erillään työmatkasta.
Miten DriveHub auttaa ja mihin se ei ulotu
Työmatkakorvaus lasketaan kiinteästä matkasta ja päivien lukumäärästä, ei ajopäiväkirjasta. Suurin osa siitä on siis sinun ja palkanlaskennan välinen asia, eikä DriveHub laske sitä. Se ei tiedä Uredban käyttämää lyhimmän tien matkaa; tallennettu ajo seuraa tietä, jota todella ajoit. Se ei tiedä, minä päivinä olit töissä, vain minä päivinä ajoit.
Se auttaa työmatkan ja työajon välisessä rajassa. Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta kohdassa Tarkistettavat, yksi matka kerrallaan. Siellä voit vastata myös Työmatka. Onko ajo työmatka, on sinun ja palkanlaskentasi ratkaistava, ei DriveHubin.
Kun DriveHub kysyy, vastaa Työmatka ajosta kotoa töihin ja Työ matkasta asiakkaan luo. Jos työmatka on merkitty työaikojesi perusteella Työ-ajoksi, muuta se. Raportit näyttää sitten kunkin kuukauden työ- ja yksityiskilometrit erikseen, työmatkat yksityisellä puolella, joten työmatka pysyy poissa työkilometrien kokonaismäärästä, josta potni nalog -korvaus vaaditaan.
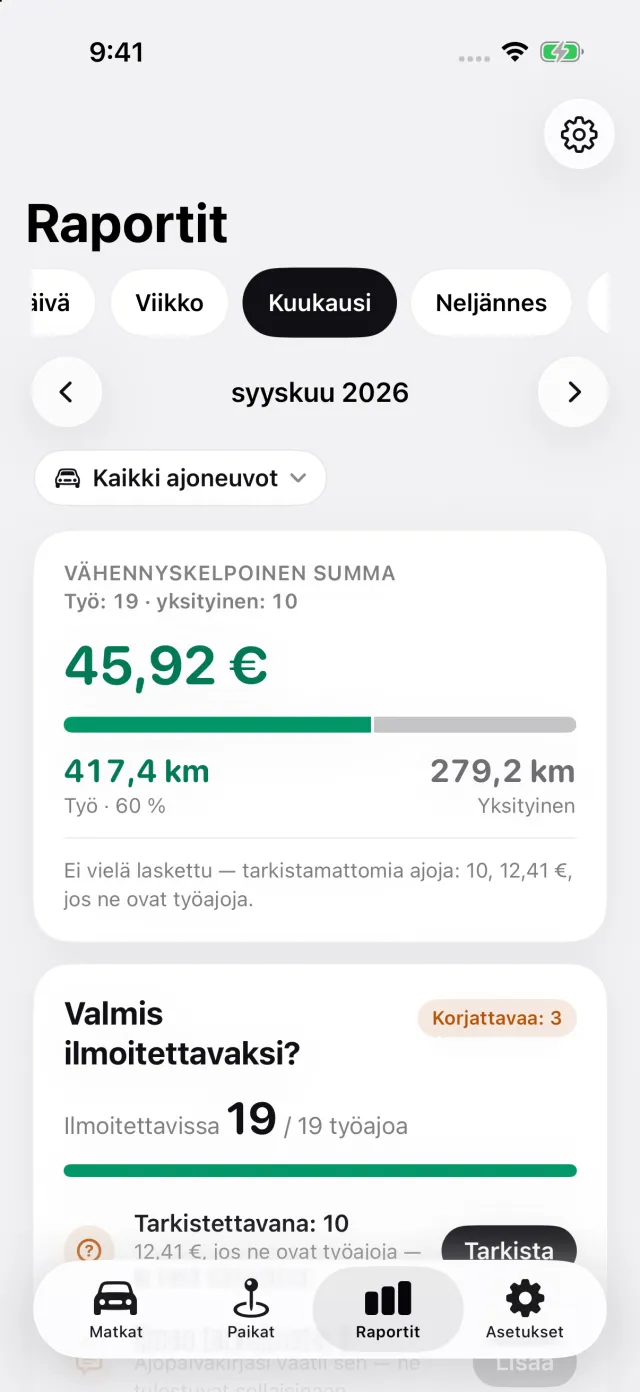
Työsuhdeautossa samat Yksityinen- ja Työmatka-vastaukset ovat niitä, jotka lasketaan sen 500 yksityiskilometriin kuukaudessa.
DriveHub on App Storessa iPhonelle. Slovenian säännöt ovat Slovenian sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä Uredba, ZDoh-2 ja FURS sanovat, ja pykälät mainitaan, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy računovodjaltasi eli kirjanpitäjältäsi tai työnantajasi palkanlaskennasta — ja ota matka ja päivät mukaan.
Koko sääntö lähteineen: Slovenia: ajopäiväkirjan vaatimukset.