 DriveHub
Vodič za državu · Slovenija · 6 min
Prevoz na delo u Sloveniji: 0,21 €/km, minimum od 140 € i kada se oporezuje
Na posao vozite vlastiti automobil, a na platnoj listi imate redak za prevoz na delo. Jedan članak jedne Uredbe određuje koliko ostaje izvan poreza: 0,21 € po punom kilometru, tamo i natrag, po danu na poslu, i najmanje 140 € u svakom mjesecu u kojem ste radili. Sve što poslodavac plati iznad toga oporezuje se.

Kratki odgovor
- Što je neoporezivo? Do 0,21 € po punom kilometru udaljenosti između kuće i posla, za svaki dan kad ste bili prisutni na poslu. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- U jednom smjeru ili u oba? U oba. FURS za dom udaljen 3 km računa „6 km x 20 dni x 0,21 eur“.
- Postoji li minimum? Postoji. Ako je izračunani iznos za mjesec ispod 140 €, neoporezivo je umjesto toga 140 €, pod uvjetom da ste taj mjesec bili na poslu barem jedan dan i da živite najmanje 1 km daleko (3. člen (1)–(2), kako ih tumači FURS).
- Kada se oporezuje? Samo dio koji poslodavac plati iznad većeg od ta dva iznosa. Dom udaljen manje od 1 km: oporezuje se cijela isplata.
- Službeni automobil uz gorivo koje plaća poslodavac? Tada se oporezuje cijela naknada za put na posao, a ne samo višak (3. člen (5)).
- Morate li dokazati da nema autobusa? Za porez ne. Uredba nema uvjet javnog prijevoza.
Pravilo: 0,21 € za svaki puni kilometar, svaki dan kad ste ondje
Uredba 3. člen (1) oslobađa naknadu za put na posao „…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča.“
Tri stvari u toj rečenici određuju iznos:
- Puni kilometri. Iznos se računa po polni kilometer udaljenosti.
- Dani prisutnosti. Broji se dan prisotnosti na delu, dani kad ste doista bili na poslu, a ne dani u mjesecu.
- Najmanje 1 km. Ispod toga ništa nije neoporezivo: FURS kaže da naknada „se delojemalcu … v celoti všteva v davčno osnovo“, oporezuje se u cijelosti.
FURS uzima udaljenost tamo i natrag. Njegov primjer za dom udaljen 3 km jest „6 km x 20 dni x 0,21 eur“, a za dom udaljen 50 km „100 km x 20 dni“.
Minimum od 140 €, i za jedan dan na poslu
3. člen (2): „Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno.“
FURS dodaje da 140 € vrijedi „ne glede na število dni prisotnosti na delu“, bez obzira na to koliko ste dana bili na poslu. Postavlja samo dva uvjeta: „da je delavec na delu prisoten vsaj en dan v mesecu“ i da je dom najmanje 1 km od posla.
Vrijedi i „ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice“. Plaća li vam poslodavac po kilometru, autobusnu kartu ili pokaznu kartu, minimum je isti.
Koji dom i koja cesta
Dom najbliži poslu. 3. člen (3): „Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela.“ Drugi dom računa se samo „če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela“: najmanje četiri puta tjedno.
Najkraća uobičajena cesta, a ne najbrža. 3. člen (4): „…se upoštevajo najkrajše običajne cestne povezave.“ FURS: računa se „dolžina v kilometrih in ne čas“. Kraća lokalna cesta određuje udaljenost „četudi zaposleni koristi avtocestno povezavo“, čak i ako vozite autocestom.
Određuje je vaš poslodavac. FURS kaže da utvrđivanje i provjera udaljenosti „je v prvi vrsti v pristojnosti delodajalca“, primjerice na temelju „izjave delojemalca s podatki o razdalji“: vaše izjave o udaljenosti.
Kada se naknada oporezuje
Neoporezivi iznos svaki mjesec veći je od izračunanog iznosa po 0,21 € i minimuma od 140 €. Sve što je plaćeno iznad toga ulazi u vašu poreznu osnovicu. Svaki se mjesec računa zasebno.
FURS-ov vlastiti primjer: dom udaljen 50 km, dakle 100 km dnevno tamo i natrag, i 6 dana na poslu. 100 × 6 × 0,21 = 126 €, ispod minimuma, pa je neoporezivo 140 €. Od isplate od 179 € „razlika … (39 eur) pa bi se vštela v davčno osnovo“: oporezuje se 39 €.
Isti put na posao kroz 9 dana daje 100 × 9 × 0,21 = 189 €. Sada je neoporezivi iznos 189 €, a isplata od 179 € u cijelosti je neoporeziva.
Primjer izračuna
Dva vozača, svakome je udaljenost od kuće do posla izmjerena najkraćom uobičajenom cestom:
| Vozač A | Vozač B | |
|---|---|---|
| Udaljenost u jednom smjeru | 12 km | 30 km |
| Tamo i natrag | 24 km | 60 km |
| Dana na poslu ovaj mjesec | 18 | 20 |
| 0,21 € × km × dani | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Neoporezivo ovaj mjesec | 140,00 € (minimum) | 252,00 € |
| Poslodavac plaća 160 € | 20,00 € oporezivo | ništa oporezivo |
| Poslodavac plaća 280 € | 140,00 € oporezivo | 28,00 € oporezivo |
Vozač A ispod je minimuma, pa je 140 € granica u svakom mjesecu s najviše 27 dana na poslu (uz 28 dana, 24 × 28 × 0,21 = 141,12 €). Vozač B iznad je minimuma, pa svaki dodatni dan na poslu povećava neoporezivi iznos za 60 × 0,21 = 12,60 €.
Iznimka za službeni automobil
3. člen (5): „Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo“.
Ovdje se oporezuje cijela naknada za put na posao, a ne samo dio iznad granice. Okidač je oboje zajedno: službeni automobil koji smijete koristiti privatno i gorivo koje poslodavac osigurava za tu uporabu.
Službeni automobil nosi i vlastitu bonitetu, a ondje se put na posao računa kao privatna uporaba. FURS privatnu uporabu definira kao „zasebne poti, prav tako prevoz od doma do mesta opravljanja dela“. Vožnja na posao, dakle, pridonosi 500 privatnih kilometara o kojima ovisi hoće li se boniteta prepoloviti. To je objašnjeno u članku službeni automobil i pravilo od 500 km.
Što Uredba ne odlučuje
Hoće li vam se uopće plaćati. Uredba propisuje poreznu gornju granicu, a ne pravo. FURS: „Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi“. Što vam poslodavac mora platiti proizlazi iz radnog prava, vašeg kolektivnog ugovora ili ugovora o radu.
Postoji li autobus. U Uredbi nema uvjeta javnog prijevoza, pa 0,21 € o njemu ne ovisi. Gdje takav uvjet postoji, dolazi iz radnog prava.
Put na posao ili poslovna vožnja: 0,21 € ili 0,43 €
Vožnja između dva vaša mjesta rada istog dana i dalje je put na posao prema 3. členu. Vožnja na potni nalog, primjerice na sastanak, poslovno je putovanje, koje se vlastitim automobilom neoporezivo nadoknađuje do 0,43 €/km (FURS §1.2.3). To pravilo i nalog koji traži objašnjeni su u članku kilometrina i potni nalog u Sloveniji.
Dva iznosa, dvije vrste vožnje, a evidencija svake vožnje ono je što ih drži odvojenima.
Ako ste samozaposleni
Samostalni poduzetnik do istog pravila dolazi preko upućivanja. ZDoh-2 57. člen točka 3 navodi „stroški prevoza na delo in z dela“, koji se priznaju pod uvjetima iz Uredbe. Kao i kod kilometrine, koristi od toga ima samo onaj tko odbija stvarne troškove. Normiranec, na paušalnom zakonskom postotku, nema retka za to.
Prije sljedeće platne liste
- Izmjerite udaljenost od kuće do posla najkraćom uobičajenom cestom, od doma najbližeg poslu.
- Udvostručite je za povratak.
- Prebrojite dane kad ste bili na poslu ovaj mjesec.
- Pomnožite s 0,21 €. Ako je rezultat ispod 140 €, a bili ste na poslu barem jedan dan i dom je najmanje 1 km daleko, granica je 140 €. Ispod 1 km ništa nije neoporezivo.
- Usporedite to s onim što poslodavac plaća. Oporezuje se samo višak, osim ako imate službeni automobil s gorivom koje plaća poslodavac.
- Poslovne vožnje na potni nalog držite odvojeno od puta na posao.
Kako DriveHub pomaže i gdje staje
Naknada za put na posao izračunava se iz utvrđene udaljenosti i broja dana, a ne iz evidencije. Većina toga je, dakle, između vas i obračuna plaća, a DriveHub je ne izračunava. Ne zna udaljenost najkraćom cestom koju koristi Uredba; zabilježena vožnja slijedi cestu kojom ste doista išli. Ne zna koje ste dane bili na poslu, samo koje ste dane vozili.
Pomaže kod granice između puta na posao i poslovne vožnje. Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru, vožnju po vožnju. Ondje možete odgovoriti i Put na posao. Je li vožnja put na posao, odlučujete vi i obračun plaća, a ne DriveHub.
Kad DriveHub pita, za vožnju od kuće do posla odgovorite Put na posao, a za vožnju do klijenta Poslovno. Ako je put na posao zbog vašeg radnog vremena razvrstan kao Poslovno, promijenite ga. Izvješća tada prikazuju poslovne i privatne kilometre za svaki mjesec odvojeno, s putovima na posao na privatnoj strani, pa put na posao ostaje izvan poslovnog zbroja iz kojeg se potražuje potni nalog.
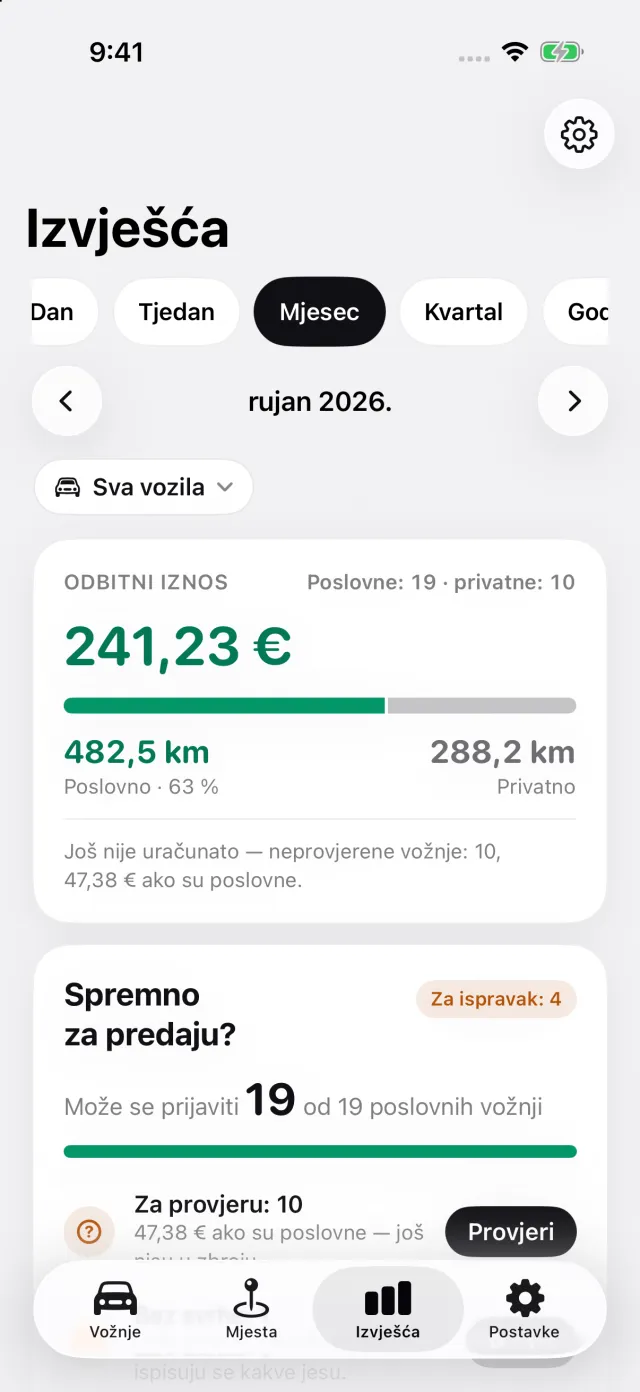
Za službeni automobil upravo se ti odgovori Privatno i Put na posao ubrajaju u njegovih 500 privatnih kilometara mjesečno.
DriveHub je u App Storeu za iPhone. Slovenska pravila nalaze se na stranici o Sloveniji. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu Uredba, ZDoh-2 i FURS, i navodi članak kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog računovođu (računovodja) ili obračun plaća svog poslodavca — i ponesite udaljenost i dane.
Cijelo pravilo s propisima iz kojih proizlazi: Slovenija: zahtjevi za evidenciju kilometraže.