 DriveHub
Guide pays · Slovénie · 6 min
Prevoz na delo en Slovénie : 0,21 €/km, un plancher de 140 €, et quand c'est imposé
Vous allez au travail avec votre propre voiture, et votre fiche de paie porte une ligne prevoz na delo. Un seul article d'une seule Uredba fixe ce qui reste hors impôt : 0,21 € par kilomètre entier, aller et retour, par jour de présence au travail, et au moins 140 € tout mois où vous avez travaillé. Tout ce que votre employeur paie au-delà est imposé.

La réponse courte
- Qu'est-ce qui est exonéré ? Jusqu'à 0,21 € par kilomètre entier de la distance entre le domicile et le travail, pour chaque jour où vous étiez présent au travail. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- Aller simple ou aller-retour ? Aller-retour. FURS calcule un domicile situé à 3 km comme "6 km x 20 dni x 0,21 eur".
- Y a-t-il un minimum ? Oui. Si le montant calculé pour un mois est inférieur à 140 €, ce sont 140 € qui sont exonérés, à condition que vous ayez été au travail au moins un jour dans le mois et que vous habitiez à au moins 1 km (3. člen (1)–(2), selon la lecture de FURS).
- Quand est-ce imposé ? Seulement pour la part que votre employeur paie au-delà du plus élevé de ces deux montants. Domicile à moins de 1 km : tout le versement est imposé.
- Voiture de fonction avec carburant payé par l'employeur ? Alors tout le versement domicile-travail est imposé, pas seulement un excédent (3. člen (5)).
- Faut-il prouver qu'il n'y a pas de bus ? Pas sur le plan fiscal. L'Uredba ne pose aucune condition liée aux transports en commun.
La règle : 0,21 € par kilomètre entier, chaque jour de présence
L'Uredba, 3. člen (1), exonère l'indemnité domicile-travail "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
Trois éléments de cette phrase déterminent le montant :
- Kilomètres entiers. Le taux s'applique à chaque polni kilometer de la distance.
- Jours de présence. On compte les dan prisotnosti na delu, les jours où vous étiez réellement au travail, pas les jours du mois.
- Au moins 1 km. En dessous, rien n'est exonéré : FURS dit que le remboursement "se delojemalcu … v celoti všteva v davčno osnovo", il est entièrement imposé.
FURS retient la distance aller et retour. Son exemple pour un domicile situé à 3 km est "6 km x 20 dni x 0,21 eur", et pour un domicile à 50 km, "100 km x 20 dni".
Le plancher de 140 €, même pour un seul jour de travail
3. člen (2) : "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
FURS ajoute que les 140 € s'appliquent "ne glede na število dni prisotnosti na delu", quel que soit le nombre de jours de présence au travail. Il ne pose que deux conditions : "da je delavec na delu prisoten vsaj en dan v mesecu", et que le domicile soit à au moins 1 km du travail.
Cela vaut aussi "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Que votre employeur vous paie au kilomètre, un tarif de bus ou un titre de transport, le plancher est le même.
Quel domicile, et quelle route
Le domicile le plus proche du travail. 3. člen (3) : "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Un second domicile ne compte que "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela" : au moins quatre fois par semaine.
La route habituelle la plus courte, pas la plus rapide. 3. člen (4) : "…se upoštevajo najkrajše običajne cestne povezave." FURS : ce qui compte, c'est la "dolžina v kilometrih in ne čas". Une route locale plus courte fixe la distance "četudi zaposleni koristi avtocestno povezavo", même si vous prenez l'autoroute.
C'est votre employeur qui la fixe. FURS précise que fixer et vérifier la distance "je v prvi vrsti v pristojnosti delodajalca", par exemple à partir d'"izjave delojemalca s podatki o razdalji" : votre déclaration de la distance.
Quand le versement est imposé
Le montant exonéré chaque mois est le plus élevé du montant calculé à 0,21 € et du plancher de 140 €. Tout ce qui est payé au-delà entre dans votre base imposable. Chaque mois se calcule séparément.
L'exemple de FURS lui-même : un domicile à 50 km, soit 100 km par jour aller et retour, et 6 jours de présence au travail. 100 × 6 × 0,21 = 126 €, sous le plancher, donc 140 € sont exonérés. Sur un versement de 179 €, "razlika … (39 eur) pa bi se vštela v davčno osnovo" : 39 € sont imposés.
Le même trajet sur 9 jours donne 100 × 9 × 0,21 = 189 €. Le montant exonéré est alors de 189 €, et le versement de 179 € est entièrement exonéré.
Un exemple chiffré
Deux conducteurs, domicile et travail mesurés chacun par la route habituelle la plus courte :
| Conducteur A | Conducteur B | |
|---|---|---|
| Distance, aller simple | 12 km | 30 km |
| Aller et retour | 24 km | 60 km |
| Jours de présence ce mois-ci | 18 | 20 |
| 0,21 € × km × jours | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Exonéré ce mois-ci | 140,00 € (le plancher) | 252,00 € |
| L'employeur paie 160 € | 20,00 € imposés | rien d'imposé |
| L'employeur paie 280 € | 140,00 € imposés | 28,00 € imposés |
Le conducteur A est sous le plancher : la limite est donc de 140 € tout mois comptant jusqu'à 27 jours de présence (à 28 jours, 24 × 28 × 0,21 = 141,12 €). Le conducteur B est au-dessus : chaque jour de présence supplémentaire augmente le montant exonéré de 60 × 0,21 = 12,60 €.
L'exception de la voiture de fonction
3. člen (5) : "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Dans ce cas, tout le versement domicile-travail est imposé, pas seulement la part au-delà de la limite. Le déclencheur est la réunion des deux : une voiture de fonction que vous pouvez utiliser à titre privé, et le carburant fourni par l'employeur pour cet usage.
Une voiture de fonction porte aussi sa propre boniteta, et le trajet domicile-travail y compte comme usage privé. FURS définit l'usage privé comme "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Le trajet vers le travail s'ajoute donc aux 500 kilomètres privés qui décident si la boniteta est réduite de moitié. C'est expliqué dans la voiture de fonction et la règle des 500 km.
Ce que l'Uredba ne décide pas
Si vous êtes payé ou non. L'Uredba fixe un plafond fiscal, pas un droit. FURS : "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Ce que votre employeur doit payer découle du droit du travail, de votre convention collective ou de votre contrat.
S'il existe un bus. L'Uredba ne pose aucune condition liée aux transports en commun : les 0,21 € n'en dépendent donc pas. Lorsqu'une telle condition s'applique, elle vient du droit du travail.
Domicile-travail ou déplacement professionnel : 0,21 € ou 0,43 €
Un trajet entre deux de vos lieux de travail le même jour reste un trajet domicile-travail au sens du 3. člen. Un trajet sur un potni nalog, par exemple pour une réunion, est un déplacement professionnel, remboursé en franchise d'impôt avec votre propre voiture jusqu'à 0,43 €/km (FURS §1.2.3). Cette règle, et l'ordre de mission qu'elle exige, sont expliqués dans kilometrina et potni nalog en Slovénie.
Deux taux, deux sortes de trajets, et c'est un relevé de chaque trajet qui les sépare.
Si vous êtes indépendant
Un entrepreneur individuel atteint la même règle par renvoi. Le ZDoh-2, 57. člen, point 3, vise les "stroški prevoza na delo in z dela", reconnus aux conditions de l'Uredba. Comme pour la kilometrina, seul un déclarant qui déduit ses frais réels en tire quelque chose. Un normiranec, au pourcentage forfaitaire légal, n'a aucune ligne pour cela.
Avant votre prochaine fiche de paie
- Mesurez le trajet domicile-travail par la route habituelle la plus courte, depuis le domicile le plus proche du travail.
- Doublez-le pour le retour.
- Comptez les jours où vous étiez au travail ce mois-ci.
- Multipliez par 0,21 €. Si le résultat est inférieur à 140 €, que vous avez été au travail au moins un jour et que le domicile est à au moins 1 km, la limite est de 140 €. À moins de 1 km, rien n'est exonéré.
- Comparez avec ce que paie votre employeur. Seul l'excédent est imposé, sauf si vous avez une voiture de fonction avec carburant payé par l'employeur.
- Séparez les déplacements professionnels sur potni nalog des trajets domicile-travail.
Comment DriveHub aide, et où il s'arrête
L'indemnité domicile-travail se calcule à partir d'une distance fixe et d'un nombre de jours, pas à partir d'un relevé. L'essentiel se règle donc entre vous et le service de paie, et DriveHub ne la calcule pas. Il ne connaît pas la distance par la route la plus courte qu'utilise l'Uredba ; un trajet enregistré suit la route que vous avez réellement prise. Il ne sait pas quels jours vous étiez au travail, seulement quels jours vous avez conduit.
Là où il aide, c'est sur la ligne entre domicile-travail et déplacement professionnel. Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres sous À vérifier, un trajet à la fois. Vous pouvez aussi y répondre Domicile-travail. C'est à vous et à votre service de paie de décider si un trajet est un trajet domicile-travail, pas à DriveHub.
Quand DriveHub vous le demande, répondez Domicile-travail pour le trajet du domicile au travail et Professionnel pour le déplacement chez le client. Si un trajet domicile-travail a été classé Professionnel d'après vos horaires de travail, changez-le. Rapports affiche alors séparément les kilomètres professionnels et privés de chaque mois, les trajets domicile-travail étant du côté privé : le domicile-travail reste ainsi hors du total professionnel sur lequel se fonde une demande au titre du potni nalog.
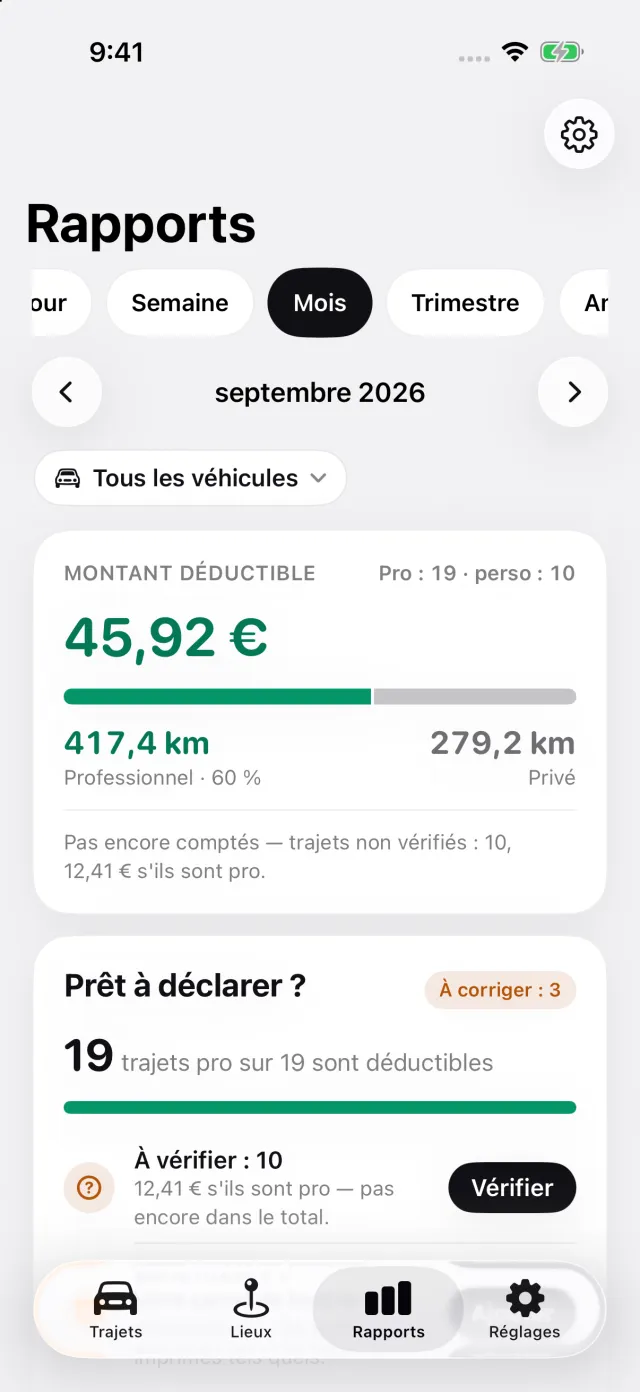
Pour une voiture de fonction, ce sont ces mêmes réponses Privé et Domicile-travail qui comptent dans ses 500 kilomètres privés par mois.
DriveHub est sur l'App Store pour iPhone. Les règles slovènes figurent sur la page Slovénie. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent l'Uredba, le ZDoh-2 et FURS, et nomme l'article pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre računovodja ou le service de paie de votre employeur — et apportez la distance et les jours.
La règle complète, avec les textes dont elle découle : Slovénie : exigences du journal kilométrique.