 DriveHub
Průvodce zemí · Slovinsko · 6 min
Prevoz na delo ve Slovinsku: 0,21 €/km, minimum 140 € a kdy se daní
Jezdíte do práce vlastním autem a na výplatní pásce máte řádek prevoz na delo. Kolik zůstane mimo daň, stanoví jeden článek jednoho nařízení (Uredba): 0,21 € za celý kilometr, tam i zpět, za každý den v práci, a nejméně 140 € v každém měsíci, kdy jste pracovali. Co vám zaměstnavatel zaplatí navíc, se daní.

Stručná odpověď
- Co je bez daně? Až 0,21 € za každý celý kilometr vzdálenosti mezi domovem a prací, za každý den, kdy jste byli v práci. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- Jedna cesta, nebo obě? Obě. FURS u domova vzdáleného 3 km počítá "6 km x 20 dni x 0,21 eur".
- Existuje minimum? Ano. Vyjde-li za měsíc vypočtená částka pod 140 €, je místo ní osvobozeno 140 €, pokud jste ten měsíc byli v práci aspoň jeden den a bydlíte aspoň 1 km daleko (3. člen (1)–(2), jak je čte FURS).
- Kdy se daní? Jen ta část, kterou zaměstnavatel zaplatí nad vyšší z obou částek. Domov blíž než 1 km: daní se celá platba.
- Služební auto s palivem placeným zaměstnavatelem? Pak se daní celá platba za dojíždění, ne jen přebytek (3. člen (5)).
- Musíte dokazovat, že nejezdí autobus? Kvůli dani ne. Uredba žádnou podmínku veřejné dopravy nemá.
Pravidlo: 0,21 € za každý celý kilometr, za každý den, kdy tam jste
Uredba 3. člen (1) osvobozuje platbu za dojíždění "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
O částce rozhodují v té větě tři věci:
- Celé kilometry. Sazba je za polni kilometer vzdálenosti.
- Dny přítomnosti. Počítá dan prisotnosti na delu, dny, kdy jste skutečně byli v práci, ne dny v měsíci.
- Aspoň 1 km. Pod touto hranicí není osvobozeno nic: FURS říká, že náhrada "se delojemalcu … v celoti všteva v davčno osnovo", daní se celá.
FURS bere vzdálenost tam i zpět. Jeho příklad pro domov vzdálený 3 km je "6 km x 20 dni x 0,21 eur" a pro domov vzdálený 50 km "100 km x 20 dni".
Minimum 140 €, i za jediný den v práci
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
FURS dodává, že 140 € platí "ne glede na število dni prisotnosti na delu", bez ohledu na to, kolik dní jste byli v práci. Stanoví jen dvě podmínky: "da je delavec na delu prisoten vsaj en dan v mesecu" a že domov je od práce aspoň 1 km.
Platí to také "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Ať vám zaměstnavatel platí za kilometr, jízdné za autobus nebo jízdenku, minimum je stejné.
Který domov a která silnice
Domov nejblíž práci. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Druhý domov se počítá jen tehdy, "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela": aspoň čtyřikrát týdně.
Nejkratší obvyklá silnice, ne nejrychlejší. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." FURS: počítá se "dolžina v kilometrih in ne čas". Kratší místní silnice určuje vzdálenost, "četudi zaposleni koristi avtocestno povezavo", i když jezdíte po dálnici.
Stanoví ji zaměstnavatel. FURS říká, že určit a ověřit vzdálenost "je v prvi vrsti v pristojnosti delodajalca", například z "izjave delojemalca s podatki o razdalji": z vašeho prohlášení o vzdálenosti.
Kdy se platba daní
Osvobozená částka je každý měsíc vyšší z vypočtené částky po 0,21 € a minima 140 €. Cokoli zaplaceného nad ni vstupuje do vašeho základu daně. Každý měsíc se počítá samostatně.
Vlastní příklad FURS: domov vzdálený 50 km, tedy 100 km denně tam i zpět, a 6 dní v práci. 100 × 6 × 0,21 = 126 €, pod minimem, takže osvobozeno je 140 €. Z platby 179 € se "razlika … (39 eur) pa bi se vštela v davčno osnovo": daní se 39 €.
Totéž dojíždění za 9 dní dává 100 × 9 × 0,21 = 189 €. Teď je osvobozená částka 189 € a platba 179 € je celá bez daně.
Počítaný příklad
Dva řidiči, u každého domov a práce změřené po nejkratší obvyklé silnici:
| Řidič A | Řidič B | |
|---|---|---|
| Vzdálenost jedním směrem | 12 km | 30 km |
| Tam i zpět | 24 km | 60 km |
| Dny v práci tento měsíc | 18 | 20 |
| 0,21 € × km × dny | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Osvobozeno tento měsíc | 140,00 € (minimum) | 252,00 € |
| Zaměstnavatel platí 160 € | daní se 20,00 € | nedaní se nic |
| Zaměstnavatel platí 280 € | daní se 140,00 € | daní se 28,00 € |
Řidič A je pod minimem, takže hranicí je 140 € v každém měsíci s nejvýš 27 dny v práci (při 28 dnech 24 × 28 × 0,21 = 141,12 €). Řidič B je nad ním, takže každý další den v práci zvyšuje osvobozenou částku o 60 × 0,21 = 12,60 €.
Výjimka pro služební auto
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Tady se daní celá platba za dojíždění, ne jen část nad limitem. Spouštěčem je obojí najednou: služební auto, které smíte používat soukromě, a palivo, které vám k tomu zaměstnavatel poskytuje.
Služební auto má navíc vlastní bonitetu a dojíždění se tam počítá jako soukromé užití. FURS vymezuje soukromé užití jako "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Cesta do práce tak přibývá k 500 soukromým kilometrům, které rozhodují, zda se boniteta sníží na polovinu. To vysvětluje článek služební auto a pravidlo 500 km.
Co Uredba nerozhoduje
Zda vám vůbec platí. Uredba stanoví daňový strop, ne nárok. FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Co vám zaměstnavatel musí platit, plyne z pracovního práva, z kolektivní smlouvy nebo z pracovní smlouvy.
Zda jezdí autobus. V Uredbě žádná podmínka veřejné dopravy není, takže 0,21 € na ní nezávisí. Kde taková podmínka platí, pochází z pracovního práva.
Dojíždění, nebo služební cesta: 0,21 €, nebo 0,43 €
Jízda mezi dvěma vašimi pracovišti v tentýž den je podle 3. člen stále dojíždění. Jízda na potni nalog, například na schůzku, je služební cesta, kterou lze ve vlastním autě bez daně proplatit až do 0,43 €/km (FURS §1.2.3). Toto pravidlo a příkaz, který k němu patří, vysvětluje článek kilometrina a potni nalog ve Slovinsku.
Dvě sazby, dva druhy jízd – a od sebe je drží záznam o každé jízdě.
Pokud jste OSVČ
Živnostník se ke stejnému pravidlu dostane přes odkaz. ZDoh-2 57. člen bod 3 jmenuje "stroški prevoza na delo in z dela", uznávané za podmínek Uredby. Stejně jako u kilometriny z toho má užitek jen poplatník, který odečítá skutečné výdaje. Normiranec s paušálním zákonným procentem pro to žádný řádek nemá.
Před další výplatou
- Změřte cestu z domova do práce po nejkratší obvyklé silnici, z domova nejblíž práci.
- Zdvojnásobte ji za cestu zpět.
- Spočítejte dny, kdy jste tento měsíc byli v práci.
- Vynásobte 0,21 €. Vyjde-li méně než 140 €, byli jste v práci aspoň jeden den a domov je aspoň 1 km daleko, je hranicí 140 €. Pod 1 km není osvobozeno nic.
- Porovnejte to s tím, co platí zaměstnavatel. Daní se jen přebytek, ledaže máte služební auto s palivem placeným zaměstnavatelem.
- Služební cesty na potni nalog držte odděleně od dojíždění.
Jak DriveHub pomáhá a kde končí
Platba za dojíždění se počítá z pevné vzdálenosti a počtu dnů, ne z knihy jízd. Většina z toho je tedy mezi vámi a mzdovou účtárnou a DriveHub ji nepočítá. Nezná vzdálenost po nejkratší silnici, se kterou Uredba počítá; zaznamenaná jízda sleduje silnici, kterou jste skutečně jeli. Neví, které dny jste byli v práci, jen které dny jste jezdili.
Pomáhá na hranici mezi dojížděním a služební jízdou. Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá v Ke kontrole, jednu jízdu po druhé. Tam můžete odpovědět i Dojíždění. Zda je jízda dojížděním, rozhodujete vy a vaše mzdová účtárna, ne DriveHub.
Kde se DriveHub zeptá, odpovězte u jízdy z domova do práce Dojíždění a u cesty ke klientovi Služebně. Pokud bylo dojíždění podle vaší pracovní doby zařazeno jako Služebně, změňte to. Přehledy pak ukazují služební a soukromé kilometry každého měsíce odděleně, s dojížděním na soukromé straně, takže dojíždění zůstane mimo služební součet, ze kterého se uplatňuje potni nalog.
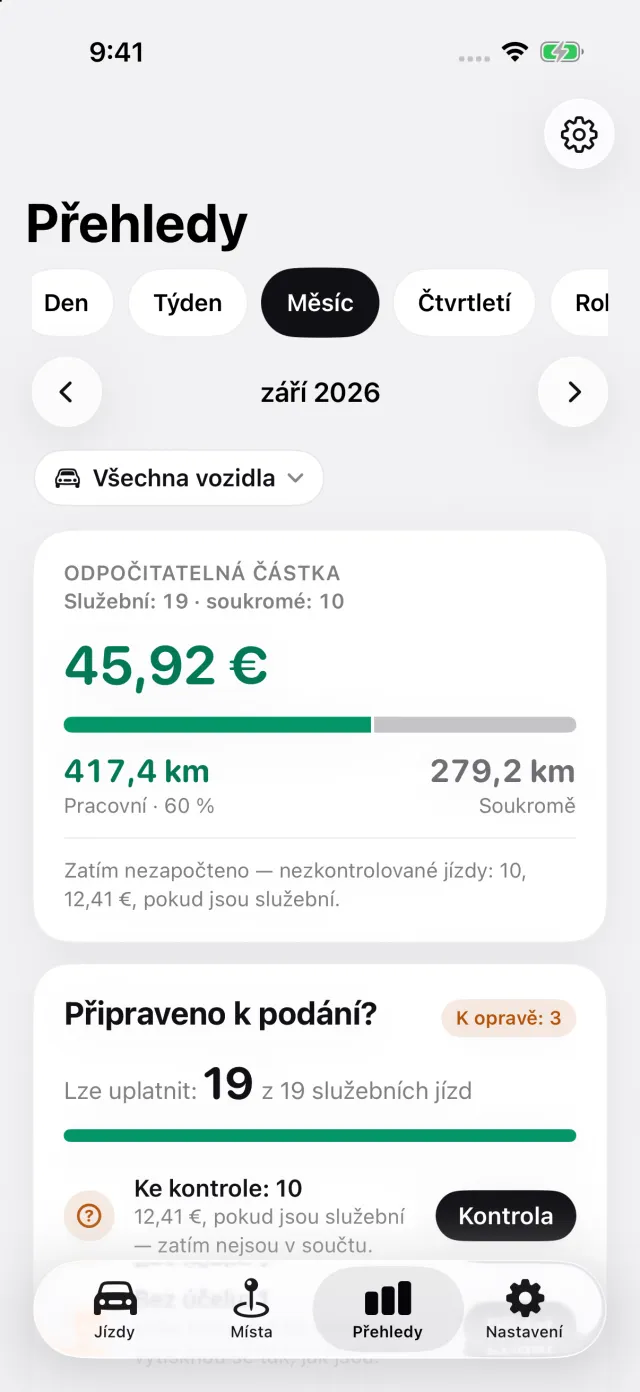
U služebního auta se do jeho 500 soukromých kilometrů měsíčně počítají právě odpovědi Soukromě a Dojíždění.
DriveHub je v App Storu pro iPhone. Slovinská pravidla jsou na stránce o Slovinsku. Nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká Uredba, ZDoh-2 a FURS, a jmenuje článek, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého računovodji nebo mzdové účtárny zaměstnavatele – a vezměte s sebou vzdálenost a dny.
Úplné pravidlo i s předpisy, ze kterých vychází: Slovinsko: požadavky na knihu jízd.