 DriveHub
Guía por país · Eslovenia · 6 min
Prevoz na delo en Eslovenia: 0,21 €/km, un mínimo de 140 € y cuándo tributa
Vas al trabajo en tu propio coche, y tu nómina tiene una línea de prevoz na delo. Un artículo de una Uredba fija cuánto queda fuera del impuesto: 0,21 € por kilómetro completo, ida y vuelta, por día de trabajo, y al menos 140 € en cualquier mes en que hayas trabajado. Lo que tu empleador pague por encima tributa.

La respuesta corta
- ¿Qué está exento? Hasta 0,21 € por kilómetro completo de la distancia entre casa y el trabajo, por cada día que estuviste presente en el trabajo. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- ¿Solo ida o ida y vuelta? Ida y vuelta. La FURS calcula una casa a 3 km como "6 km x 20 dni x 0,21 eur".
- ¿Hay un mínimo? Sí. Si la cifra calculada de un mes queda por debajo de 140 €, quedan exentos 140 €, siempre que hayas estado en el trabajo al menos un día ese mes y vivas al menos a 1 km (3. člen (1)–(2), según la lectura de la FURS).
- ¿Cuándo tributa? Solo la parte que tu empleador paga por encima de la mayor de esas dos cifras. Si vives a menos de 1 km, todo el pago tributa.
- ¿Coche de empresa con combustible pagado por el empleador? Entonces tributa todo el pago del desplazamiento, no solo un exceso (3. člen (5)).
- ¿Tienes que demostrar que no hay autobús? No a efectos fiscales. La Uredba no tiene ninguna condición de transporte público.
La regla: 0,21 € por cada kilómetro completo, por cada día que estás allí
La Uredba 3. člen (1) exime el pago del desplazamiento "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
Tres cosas de esa frase deciden la cifra:
- Kilómetros completos. La tarifa es por polni kilometer de la distancia.
- Días presentes. Cuenta los dan prisotnosti na delu, los días que estuviste de verdad en el trabajo, no los días del mes.
- Al menos 1 km. Por debajo, nada está exento: la FURS dice que el reembolso "se delojemalcu … v celoti všteva v davčno osnovo", tributa entero.
La FURS toma la distancia de ida y vuelta. Su ejemplo para una casa a 3 km es "6 km x 20 dni x 0,21 eur", y para una casa a 50 km, "100 km x 20 dni".
El mínimo de 140 €, aunque sea un solo día de trabajo
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
La FURS añade que los 140 € se aplican "ne glede na število dni prisotnosti na delu", sea cual sea el número de días que estuviste en el trabajo. Pone solo dos condiciones: "da je delavec na delu prisoten vsaj en dan v mesecu", y que la casa esté al menos a 1 km del trabajo.
También se mantiene "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Tanto si tu empleador te paga por kilómetro como si te paga el billete o el abono de autobús, el mínimo es el mismo.
Qué casa y qué carretera
La casa más cercana al trabajo. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Una segunda vivienda cuenta solo "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela": al menos cuatro veces por semana.
La carretera habitual más corta, no la más rápida. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." La FURS: lo que cuenta es "dolžina v kilometrih in ne čas". Una carretera local más corta fija la distancia "četudi zaposleni koristi avtocestno povezavo", aunque vayas por la autopista.
La fija tu empleador. La FURS dice que fijar y comprobar la distancia "je v prvi vrsti v pristojnosti delodajalca", por ejemplo a partir de "izjave delojemalca s podatki o razdalji": tu declaración de la distancia.
Cuándo tributa el pago
El importe exento de cada mes es el mayor entre la cifra calculada a 0,21 € y el mínimo de 140 €. Lo que se pague por encima entra en tu base imponible. Cada mes se calcula por separado.
El propio ejemplo de la FURS: una casa a 50 km, es decir, 100 km al día ida y vuelta, y 6 días de trabajo. 100 × 6 × 0,21 = 126 €, por debajo del mínimo, así que quedan exentos 140 €. De un pago de 179 €, "razlika … (39 eur) pa bi se vštela v davčno osnovo": tributan 39 €.
El mismo desplazamiento en 9 días da 100 × 9 × 0,21 = 189 €. Ahora el importe exento es de 189 €, y el pago de 179 € queda exento entero.
Un ejemplo
Dos conductores, cada uno con la casa y el trabajo medidos por la carretera habitual más corta:
| Conductor A | Conductor B | |
|---|---|---|
| Distancia, solo ida | 12 km | 30 km |
| Ida y vuelta | 24 km | 60 km |
| Días de trabajo este mes | 18 | 20 |
| 0,21 € × km × días | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Exento este mes | 140,00 € (el mínimo) | 252,00 € |
| El empleador paga 160 € | tributan 20,00 € | no tributa nada |
| El empleador paga 280 € | tributan 140,00 € | tributan 28,00 € |
El conductor A está por debajo del mínimo, así que el límite es de 140 € en cualquier mes de hasta 27 días de trabajo (con 28 días, 24 × 28 × 0,21 = 141,12 €). El conductor B está por encima, así que cada día más de trabajo sube el importe exento en 60 × 0,21 = 12,60 €.
La excepción del coche de empresa
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Aquí tributa todo el pago del desplazamiento, no solo la parte que supera el límite. Lo que lo activa son las dos cosas juntas: un coche de empresa que puedes usar para fines privados y combustible que el empleador pone para ese uso.
Un coche de empresa lleva además su propia boniteta, y ahí el trayecto al trabajo cuenta como uso privado. La FURS define el uso privado como "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Así que el trayecto al trabajo suma para los 500 kilómetros privados que deciden si la boniteta se reduce a la mitad. Eso se explica en el coche de empresa y la regla de los 500 km.
Lo que la Uredba no decide
Si te pagan o no. La Uredba fija un límite fiscal, no un derecho. La FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Lo que tu empleador debe pagar sale de la legislación laboral, de tu convenio colectivo o de tu contrato.
Si hay autobús. La Uredba no tiene ninguna condición de transporte público, así que los 0,21 € no dependen de ella. Cuando se aplica una condición así, viene de la legislación laboral.
Desplazamiento al trabajo o viaje de trabajo: 0,21 € o 0,43 €
Un trayecto entre dos de tus lugares de trabajo el mismo día sigue siendo desplazamiento al trabajo según el 3. člen. Un trayecto con un potni nalog, por ejemplo a una reunión, es un viaje de trabajo, que se reembolsa exento con tu propio coche hasta 0,43 €/km (FURS §1.2.3). Esa regla, y la orden que necesita, están en la kilometrina y el potni nalog en Eslovenia.
Dos tarifas, dos tipos de trayecto, y un registro de cada trayecto es lo que los mantiene separados.
Si eres autónomo
Un autónomo llega a la misma regla por remisión. El ZDoh-2 57. člen punto 3 nombra los "stroški prevoza na delo in z dela", reconocidos en las condiciones de la Uredba. Como con la kilometrina, solo le sirve a quien deduce gastos reales. Un normiranec, con el porcentaje fijo legal, no tiene línea para esto.
Antes de tu próxima nómina
- Mide de casa al trabajo por la carretera habitual más corta, desde la casa más cercana al trabajo.
- Duplícalo por la vuelta.
- Cuenta los días que estuviste en el trabajo este mes.
- Multiplica por 0,21 €. Si el resultado es inferior a 140 €, estuviste en el trabajo al menos un día y la casa está al menos a 1 km, el límite es de 140 €. Por debajo de 1 km, nada está exento.
- Compáralo con lo que paga tu empleador. Solo tributa el exceso, salvo que tengas coche de empresa con combustible pagado por el empleador.
- Mantén los viajes de trabajo con potni nalog separados del desplazamiento al trabajo.
En qué ayuda DriveHub y dónde se detiene
El pago del desplazamiento se calcula a partir de una distancia fija y un recuento de días, no de un registro. Así que la mayor parte queda entre tú y nóminas, y DriveHub no lo calcula. No conoce la distancia por la carretera más corta que usa la Uredba; un trayecto registrado sigue la carretera que de verdad tomaste. No sabe qué días estuviste en el trabajo, solo qué días condujiste.
Donde ayuda es en la línea entre el desplazamiento al trabajo y el trabajo. Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas habituales y tu horario laboral, y te pregunta por el resto en Por revisar, de uno en uno. Allí también puedes responder Trayecto al trabajo. Si un trayecto es un desplazamiento al trabajo lo decides tú con tu departamento de nóminas, no DriveHub.
Cuando DriveHub te pregunte, responde Trayecto al trabajo para el trayecto de casa al trabajo y Trabajo para el viaje al cliente. Si tu horario laboral clasificó un desplazamiento al trabajo como Trabajo, cámbialo. Informes muestra después por separado los kilómetros de trabajo y personales de cada mes, con los desplazamientos al trabajo en el lado personal, así que el desplazamiento queda fuera del total de trabajo sobre el que se reclama un potni nalog.
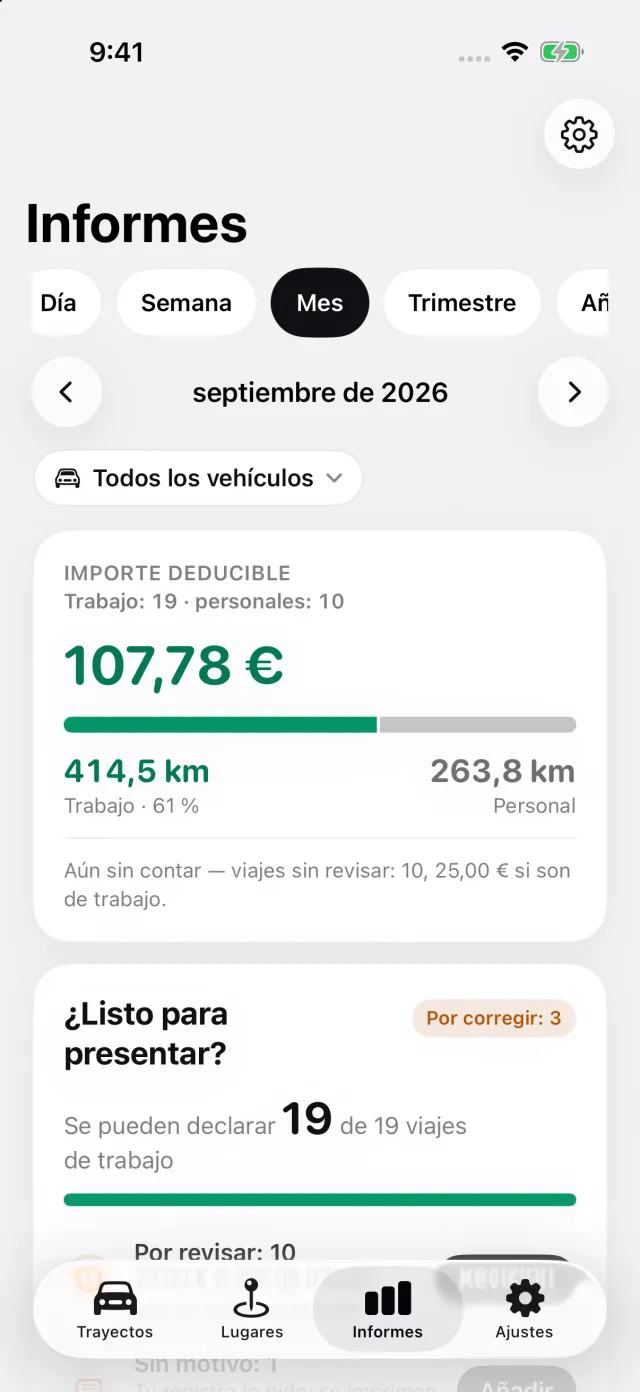
Con un coche de empresa, esas mismas respuestas Personal y Trayecto al trabajo son las que cuentan para sus 500 kilómetros privados al mes.
DriveHub está en el App Store para iPhone. Las reglas eslovenas están en la página de Eslovenia. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen la Uredba, el ZDoh-2 y la FURS, y nombra el artículo para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu računovodja o al departamento de nóminas de tu empleador — y lleva la distancia y los días.
La norma completa, con los textos de los que procede: Eslovenia: requisitos del registro de kilometraje.