 DriveHub
Landengids · Slovenië · 6 min
Prevoz na delo in Slovenië: € 0,21/km, een bodem van € 140, en wanneer het belast wordt
Je rijdt met je eigen auto naar je werk, en op je loonstrook staat een regel voor prevoz na delo. Eén artikel van één Uredba bepaalt hoeveel buiten de belasting blijft: € 0,21 per volle kilometer, heen en terug, per dag op het werk, en minstens € 140 in elke maand waarin je werkte. Alles wat je werkgever daarboven betaalt, is belast.

Het korte antwoord
- Wat is belastingvrij? Tot € 0,21 per volle kilometer van de afstand tussen huis en werk, voor elke dag dat je op het werk aanwezig was. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- Enkele reis of heen en terug? Heen en terug. FURS rekent een woning op 3 km als "6 km x 20 dni x 0,21 eur".
- Is er een minimum? Ja. Is het berekende bedrag voor een maand lager dan € 140, dan is in plaats daarvan € 140 vrijgesteld, mits je die maand minstens één dag op het werk was en minstens 1 km verderop woont (3. člen (1)–(2), zoals FURS ze leest).
- Wanneer wordt het belast? Alleen het deel dat je werkgever boven het grootste van die twee bedragen betaalt. Woon je minder dan 1 km verderop, dan is de hele betaling belast.
- Auto van de zaak met brandstof van de werkgever? Dan is de hele vergoeding voor woon-werkverkeer belast, niet alleen een meerdere (3. člen (5)).
- Moet je bewijzen dat er geen bus is? Niet voor de belasting. De Uredba stelt geen voorwaarde over openbaar vervoer.
De regel: € 0,21 per volle kilometer, voor elke dag dat je er bent
Uredba 3. člen (1) stelt de vergoeding voor woon-werkverkeer vrij "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
Drie dingen in die zin bepalen het bedrag:
- Volle kilometers. Het tarief geldt per polni kilometer van de afstand.
- Aanwezige dagen. Het telt dan prisotnosti na delu, de dagen dat je werkelijk op het werk was, niet de dagen van de maand.
- Minstens 1 km. Daaronder is niets vrijgesteld: FURS zegt dat de vergoeding "se delojemalcu … v celoti všteva v davčno osnovo", ze wordt volledig belast.
FURS neemt de afstand heen en terug. Het voorbeeld voor een woning op 3 km is "6 km x 20 dni x 0,21 eur", en voor een woning op 50 km "100 km x 20 dni".
De bodem van € 140, zelfs voor één dag op het werk
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
FURS voegt eraan toe dat de € 140 geldt "ne glede na število dni prisotnosti na delu", ongeacht hoeveel dagen je op het werk was. Het stelt maar twee voorwaarden: "da je delavec na delu prisoten vsaj en dan v mesecu", en dat je woning minstens 1 km van het werk ligt.
Het geldt ook "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Of je werkgever je nu per kilometer betaalt, een busrit of een kaartje, de bodem is dezelfde.
Welke woning, en welke weg
De woning die het dichtst bij het werk ligt. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Een tweede woning telt alleen "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela": minstens vier keer per week.
De kortste gebruikelijke weg, niet de snelste. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." FURS: wat telt, is "dolžina v kilometrih in ne čas". Een kortere lokale weg bepaalt de afstand "četudi zaposleni koristi avtocestno povezavo", ook als je de snelweg neemt.
Je werkgever stelt het vast. Volgens FURS is het vaststellen en controleren van de afstand "je v prvi vrsti v pristojnosti delodajalca", bijvoorbeeld op basis van "izjave delojemalca s podatki o razdalji": jouw verklaring over de afstand.
Wanneer de betaling belast wordt
Het vrijgestelde bedrag in een maand is het grootste van het berekende bedrag tegen € 0,21 en de bodem van € 140. Wat daarboven wordt betaald, gaat naar je belastinggrondslag. Elke maand wordt apart berekend.
Het eigen voorbeeld van FURS: een woning op 50 km, dus 100 km per dag heen en terug, en 6 dagen op het werk. 100 × 6 × 0,21 = € 126, onder de bodem, dus is € 140 vrijgesteld. Van een betaling van € 179 "razlika … (39 eur) pa bi se vštela v davčno osnovo": € 39 wordt belast.
Hetzelfde woon-werkverkeer over 9 dagen geeft 100 × 9 × 0,21 = € 189. Nu is het vrijgestelde bedrag € 189, en de betaling van € 179 is helemaal belastingvrij.
Een rekenvoorbeeld
Twee bestuurders, elk met huis en werk gemeten over de kortste gebruikelijke weg:
| Bestuurder A | Bestuurder B | |
|---|---|---|
| Afstand, enkele reis | 12 km | 30 km |
| Heen en terug | 24 km | 60 km |
| Dagen op het werk deze maand | 18 | 20 |
| € 0,21 × km × dagen | 24 × 18 × 0,21 = € 90,72 | 60 × 20 × 0,21 = € 252,00 |
| Vrijgesteld deze maand | € 140,00 (de bodem) | € 252,00 |
| Werkgever betaalt € 160 | € 20,00 belast | niets belast |
| Werkgever betaalt € 280 | € 140,00 belast | € 28,00 belast |
Bestuurder A zit onder de bodem, dus € 140 is de grens in elke maand met maximaal 27 dagen op het werk (bij 28 dagen is het 24 × 28 × 0,21 = € 141,12). Bestuurder B zit erboven, dus elke extra dag op het werk verhoogt het vrijgestelde bedrag met 60 × 0,21 = € 12,60.
De uitzondering voor de auto van de zaak
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Hier is de hele vergoeding voor woon-werkverkeer belast, niet alleen het deel boven de grens. De aanleiding is beide samen: een auto van de zaak die je privé mag gebruiken, en brandstof die de werkgever voor dat gebruik betaalt.
Een auto van de zaak heeft ook een eigen boniteta, en daar telt het woon-werkverkeer als privégebruik. FURS omschrijft privégebruik als "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". De rit naar je werk telt dus mee voor de 500 privékilometers die bepalen of de boniteta wordt gehalveerd. Dat staat uitgelegd in de auto van de zaak en de 500-km-regel.
Wat de Uredba niet bepaalt
Of je überhaupt betaald wordt. De Uredba legt een fiscaal plafond vast, geen recht. FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Wat je werkgever moet betalen, volgt uit het arbeidsrecht, je cao of je contract.
Of er een bus rijdt. In de Uredba staat geen voorwaarde over openbaar vervoer, dus de € 0,21 hangt daar niet van af. Waar zo'n voorwaarde geldt, komt die uit het arbeidsrecht.
Woon-werkverkeer of zakenrit: € 0,21 of € 0,43
Een rit tussen twee van je werkplekken op dezelfde dag is volgens 3. člen nog steeds woon-werkverkeer. Een rit op een potni nalog, bijvoorbeeld naar een vergadering, is een zakenrit, met je eigen auto belastingvrij vergoed tot € 0,43/km (FURS §1.2.3). Die regel, en de opdracht die ervoor nodig is, staat in kilometrina en de potni nalog in Slovenië.
Twee tarieven, twee soorten ritten, en een registratie van elke rit is wat ze uit elkaar houdt.
Als je zelfstandige bent
Een eenmanszaak komt via een verwijzing bij dezelfde regel uit. ZDoh-2 57. člen punt 3 noemt "stroški prevoza na delo in z dela", erkend onder de voorwaarden van de Uredba. Net als bij kilometrina heeft alleen wie werkelijke kosten aftrekt er iets aan. Een normiranec, op het vaste wettelijke percentage, heeft er geen regel voor.
Voor je volgende loonstrook
- Meet de afstand van huis naar werk over de kortste gebruikelijke weg, vanaf de woning die het dichtst bij het werk ligt.
- Verdubbel die voor de terugweg.
- Tel de dagen dat je op het werk was deze maand.
- Vermenigvuldig met € 0,21. Is de uitkomst lager dan € 140, was je minstens één dag op het werk en woon je minstens 1 km verderop, dan is de grens € 140. Onder 1 km is niets vrijgesteld.
- Vergelijk het met wat je werkgever betaalt. Alleen het meerdere is belast, tenzij je een auto van de zaak hebt met brandstof van de werkgever.
- Houd zakenritten op een potni nalog gescheiden van het woon-werkverkeer.
Hoe DriveHub helpt, en waar het ophoudt
De vergoeding voor woon-werkverkeer wordt berekend uit een vaste afstand en een aantal dagen, niet uit een logboek. Het meeste ervan speelt dus tussen jou en de salarisadministratie, en DriveHub berekent het niet. Het kent de afstand over de kortste weg die de Uredba gebruikt niet; een vastgelegde rit volgt de weg die je werkelijk nam. Het weet niet op welke dagen je op het werk was, alleen op welke dagen je reed.
Waar het wel helpt, is de grens tussen woon-werkverkeer en zakelijk. Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren, rit voor rit. Daar kun je ook Woon-werk antwoorden. Of een rit woon-werkverkeer is, beslis jij met je salarisadministratie, niet DriveHub.
Waar DriveHub het vraagt, antwoord je Woon-werk voor de rit van huis naar je werk en Zakelijk voor de rit naar de klant. Is een woon-werkrit op basis van je werktijden als Zakelijk ingedeeld, verander dat dan. Rapporten toont dan de zakelijke en privékilometers van elke maand apart, met het woon-werkverkeer aan de privékant, zodat het woon-werkverkeer buiten het zakelijke totaal blijft waaruit een declaratie op een potni nalog wordt gemaakt.
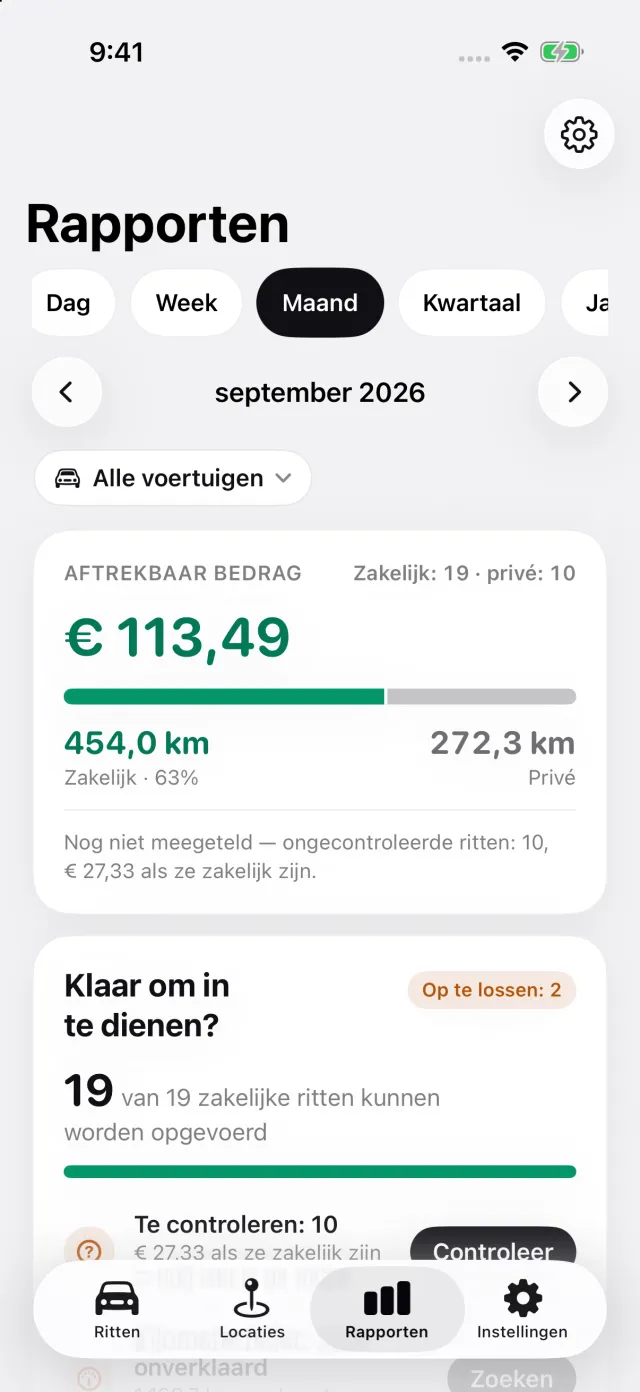
Voor een auto van de zaak zijn dezelfde antwoorden Privé en Woon-werk wat meetelt voor de 500 privékilometers per maand.
DriveHub staat in de App Store voor de iPhone. De Sloveense regels staan op de pagina Slovenië. Automatische registratie instellen kost een paar minuten, eenmalig.
Deze pagina geeft weer wat de Uredba, ZDoh-2 en FURS zeggen, en noemt het artikel zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je računovodja of de salarisadministratie van je werkgever — en neem de afstand en de dagen mee.
De volledige regel, met de bronnen waarop die berust: Slovenië: eisen aan de rittenregistratie.