 DriveHub
Гид по стране · Хорватия · 7 мин
Служебная машина для личных поездок в Хорватии: 1 % в месяц — или 0,50 € за личный километр при наличии учёта
Работодатель — или ваше собственное d.o.o. — даёт вам službeni automobil, и вы ездите на нём ещё и u privatne svrhe, по личным делам. Хорватия облагает это как натуральную льготу, оценённую одним из двух способов, — и только для одного из них нужен учёт.

Коротко
- Личное пользование служебной машиной — натуральная льгота. Её оценивает Pravilnik o porezu na dohodak, čl. 22 st. 3 t. 5.
- По умолчанию — 1 % покупной стоимости машины в месяц, "bez obzira na opseg korištenja" — сколько бы мало вы ни ездили на ней по личным делам. При операционном лизинге или долгосрочной аренде — 20 % ежемесячного платежа. И то и другое увеличивается на PDV.
- Альтернатива — фактическое использование: личные километры × 0,50 €. Она допускается, только если работодатель ведёт учёт личных километров и времени личного использования.
- Нет учёта — нет выбора. Без такого учёта автоматически применяется 1 % (t. 5.3).
- Учёт — обязанность работодателя, а его форму определяет собственное odluka — решение — работодателя. Путь через 1 % вообще не требует учёта.
- База для 1 % — цена + PDV + PPMV, независимо от того, возмещает ли работодатель PDV.
- Цифры 2,00 kn и 0,40 € за километр, которые до сих пор встречаются в интернете, устарели. Со 2 января 2024 года цифра — 0,50.
Что говорит Pravilnik — čl. 22 st. 3 t. 5
Правило — один пункт с пятью подпунктами. Действующий текст, NN 10/17 с изменениями NN 112/22, 156/22 и 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Далее подпункты, кратко:
- 5.1 — работодатель, разрешающий личное пользование машиной, должен принять odluka о порядке и условиях такого пользования и о том, как определяется доход.
- 5.2 — если льгота определяется по фактическому использованию, работодатель "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", причём так, как сказано в odluka из 5.1.
- 5.3 — если такой учёт не ведётся, льгота составляет 1 % покупной стоимости в месяц или 20 % ежемесячного платежа.
- 5.4 — если одной машиной в течение месяца пользуются несколько работников и работодатель применяет 1 %, соответствующая сумма начисляется каждому из них.
- 5.5.1 — для дорожных транспортных средств фактическое использование оценивается так: "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
«0,50 centi» — формулировка вестника
Буквально "0,50 centi" — это полцента. Так это печатает Narodne novine, а не опечатка на этой странице. NN 156/22 заменил "3,00 kune" на "0,40 centi", а NN 143/23 čl. 10 заменил это на "0,50 centi". Все, включая Porezna uprava, читают это как 0,50 € за личный километр — ту же цифру, что стоит в čl. 7 st. 2 r.br. 31 для личной машины в служебных поездках.
История объясняет устаревшие цифры, которые ходят по рукам:
| С | За личный километр | Акт |
|---|---|---|
| До 30 сен 2022 | 2,00 kn | NN 10/17 |
| 1 окт 2022 | 3,00 kn | NN 112/22 |
| 1 янв 2023 | 0,40 | NN 156/22 (пересчёт в евро) |
| 2 янв 2024 | 0,50 | NN 143/23 čl. 10 |
Страница с 2,00 kn написана до октября 2022 года. Страница с 0,40 € описывает 2023 год.
Учёт: две величины, и ведёт его работодатель
Для способа по километрам t. 5.2 называет ровно две вещи:
- проеханные личные километры и
- время личного использования.
Больше ничего не предписано. Перечня граф, как у putni nalog, нет. Как вести учёт, решает odluka работодателя по t. 5.1, и обязанность лежит на работодателе.
Путь через 1 % не требует учёта. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Mišljenje 2273 (13.04.2017.) говорит то же самое: "nije propisana obveza vođenja evidencije".
У служебной поездки на той же машине всё равно свои бумаги. Mišljenje 2273 добавляет, что putni nalog на служебной машине всё равно должен содержать марку, номер и показания одометра. Исключение — когда "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Что должно быть в putni nalog и когда вместо него применяется loko vožnja — в статье Putni nalog или loko vožnja.
От чего берётся 1 %
Правило говорит "uvećano za porez na dodanu vrijednost". Mišljenje 2334 разбирает пример со счётом на "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". База, которую оно даёт, — "126.000,00 (101.000,00 + 25.000,00 PDV)".
Так что база — цена плюс PDV плюс специальный налог на автомобили (PPMV), то есть весь счёт. Неважно, может ли работодатель возместить PDV: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
При операционном лизинге с авансовым платежом аванс распределяется по месяцам: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Пример: 1 % против 0,50 € за километр
Счёт за служебную машину — 32 000 € вместе с ценой, PDV и PPMV.
Способ 1 %. 32 000 € × 1 % = 320 € льготы каждый месяц. Столько же в месяце с 50 личными километрами и в месяце с 1 500.
Способ по километрам, при ведении учёта:
| Личные км за месяц | × 0,50 € | Льгота |
|---|---|---|
| 300 км | 300 × 0,50 | 150 € |
| 640 км | 640 × 0,50 | 320 € |
| 800 км | 800 × 0,50 | 400 € |
Два способа сходятся на 640 личных километрах в месяц (320 € ÷ 0,50 € = 640 км). Ниже этого сумма по километрам меньше 1 %. Выше — больше.
Как определяется льгота, устанавливает odluka работодателя (t. 5.1), а способ по километрам держится только там, где ведётся учёт по t. 5.2. Без этого учёта t. 5.3 применяет 1 %.
Кто облагается и как
Работник или директор, получающий poduzetnička plaća: льгота — доход от nesamostalni rad, несамостоятельного труда, то есть часть зарплаты.
Любой другой, кому дали машину для личных поездок: это drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), по прежнему ZPD: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". Нынешняя основа — Pravilnik čl. 54 st. 1, как он приведён в mišljenje 2334.
Компенсация за дорогу на работу льготу не уменьшает
Можно ездить на служебной машине по личным делам и при этом получать необлагаемую компенсацию за дорогу на работу. Чего работодатель не может — так это зачесть одно против другого. Mišljenje 815 (09.10.2006.), о директоре со служебной машиной: компенсацию платить можно, но не сальдировать её с натуральной льготой, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Разъяснение толкует Pravilnik 2005 года. Правило, которое оно применяет, по-прежнему действует: льгота уменьшается только на то, что работник платит за пользование. Как рассчитывается сама компенсация за дорогу на работу — в статье Prijevoz na posao в Хорватии.
Не те же 0,50, что kilometrina
Те же 0,50 € появляются в čl. 7 st. 2 r.br. 31, указывая в другую сторону. Там это максимум, который работодатель может без налога заплатить вам за поездки по работе на вашей собственной машине. Здесь это цена льготы, начисляемой вам за личные поездки на машине компании. Одна цифра, противоположные направления. Сторона собственной машины — в статье Naknada за свою машину в служебных поездках.
Чем DriveHub это упрощает
Способ по километрам живёт или умирает на двух цифрах в месяц: личных километрах и времени личного использования. Обе легко потерять, если записывать их по памяти в конце месяца.
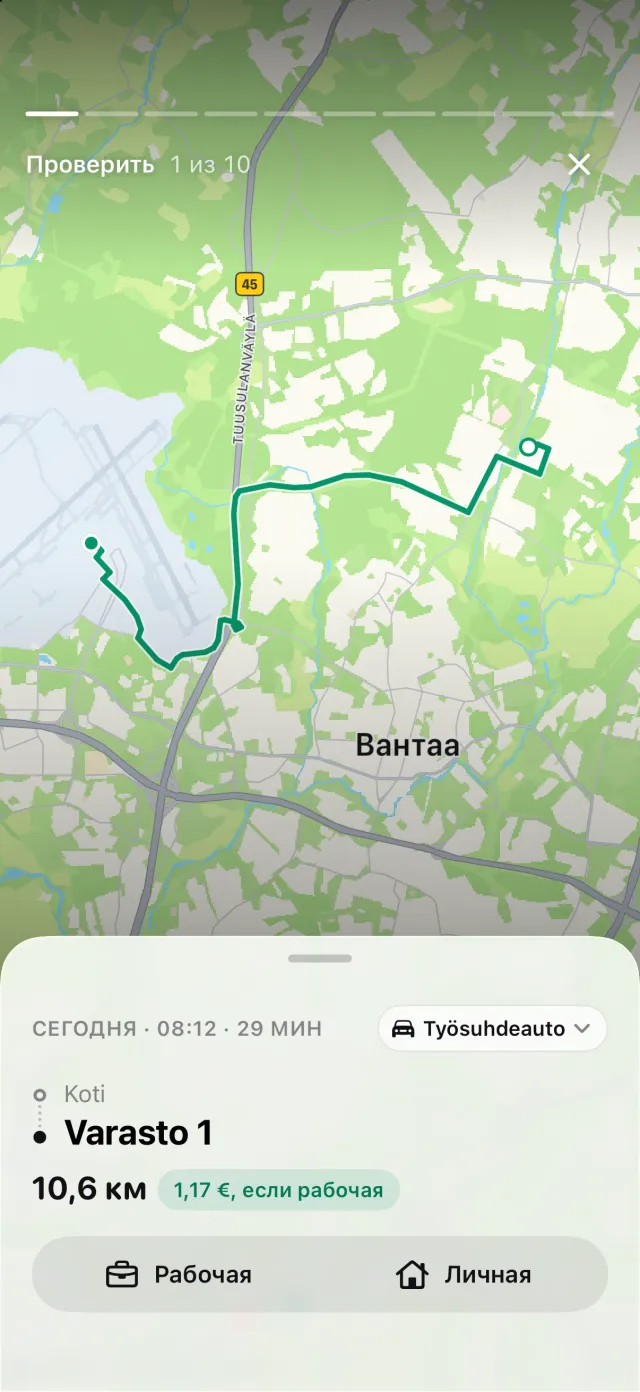
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. У каждой поездки сохраняются время начала и конца, места и расстояние. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас.
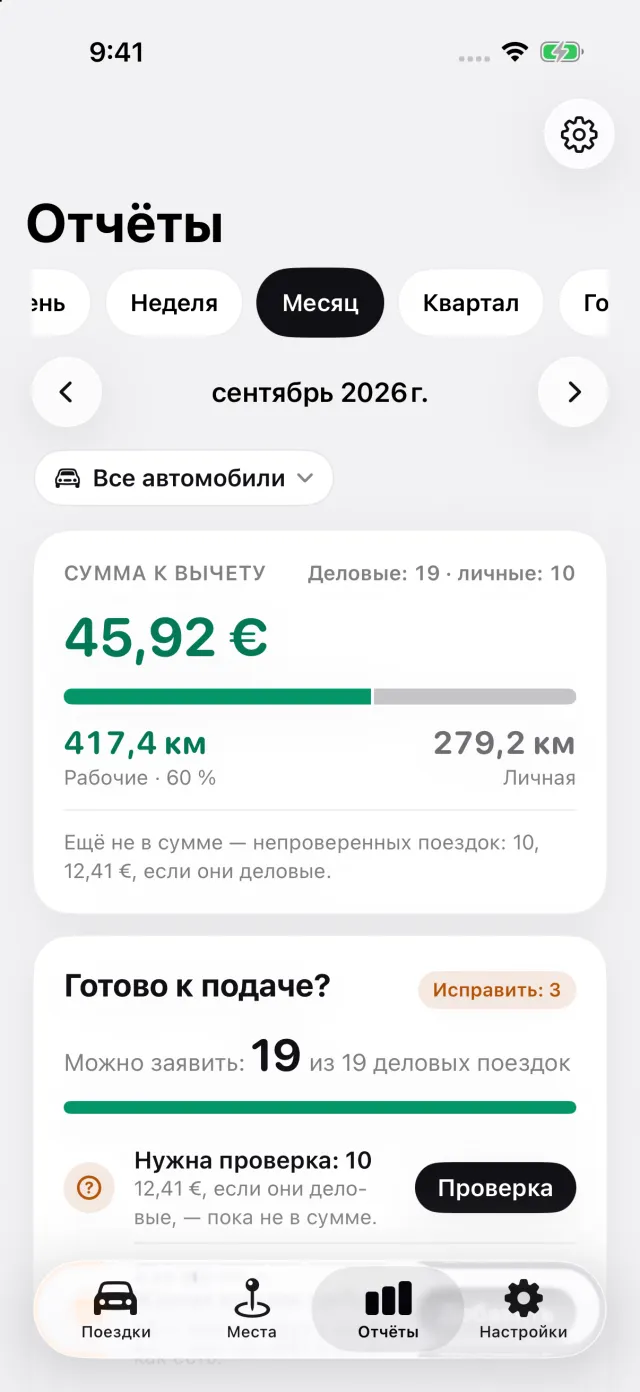
Отчёты показывают рабочий и личный пробег за месяц, квартал или год, и служебную машину можно выбрать отдельно. Так у вас есть личные километры и стоящее за ними время, чтобы передать их работодателю в той форме, которой требует его odluka. Учёт работодателя DriveHub за него не ведёт. Запись поездок бесплатна; отчёты в PDF, Excel и CSV входят в DriveHub Pro.
DriveHub есть в App Store для iPhone. Хорватские правила — на странице о Хорватии. Настройка автоматической записи занимает несколько минут, один раз.
На этой странице цитируются Pravilnik o porezu na dohodak и разъяснения Porezna uprava, и они названы, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, спросите своего knjigovođa — бухгалтера — и возьмите с собой evidencija.
Полное правило со ссылками на нормативные акты: Хорватия: требования к журналу пробега.