 DriveHub
Guida per Paese · Croazia · 7 min
Un’auto aziendale per uso privato in Croazia: 1 % al mese, o 0,50 € per chilometro privato con un registro
Il tuo datore di lavoro, o la tua d.o.o., ti dà un službeni automobil, un’auto aziendale, e la guidi anche u privatne svrhe, per scopi privati. La Croazia lo tassa come benefit in natura, valutato in uno di due modi — e solo uno dei due richiede un registro.

La risposta breve
- L’uso privato di un’auto aziendale è un benefit in natura. Il Pravilnik o porezu na dohodak, čl. 22 st. 3 t. 5, gli dà un valore.
- La regola di base è l’1 % del valore d’acquisto dell’auto al mese, "bez obzira na opseg korištenja" — per quanto poco tu la usi privatamente. Per un leasing operativo o un noleggio a lungo termine è il 20 % della rata mensile. Entrambi si maggiorano del PDV, l’IVA croata.
- L’alternativa è l’uso effettivo: chilometri privati × 0,50 €. È ammessa solo se il datore di lavoro tiene un registro dei chilometri privati e del tempo di uso privato.
- Niente registro, niente scelta. Senza quel registro si applica automaticamente l’1 % (t. 5.3).
- Il registro è un obbligo del datore di lavoro, e la sua forma la stabilisce la odluka, la decisione interna, del datore stesso. La via dell’1 % non richiede alcun registro.
- La base dell’1 % è prezzo + PDV + PPMV, che il datore di lavoro recuperi o no il PDV.
- Le cifre di 2,00 kn e 0,40 € al chilometro che si citano ancora online sono superate. Dal 2 gennaio 2024 la cifra è 0,50.
Che cosa dice il Pravilnik — čl. 22 st. 3 t. 5
La regola è un punto con cinque sottopunti. Il testo vigente, NN 10/17 come modificato da NN 112/22, 156/22 e 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Poi i sottopunti, in breve:
- 5.1 — un datore di lavoro che consente l’uso privato di un’auto deve adottare una odluka sulle modalità e condizioni di quell’uso, e su come si determina la retribuzione.
- 5.2 — dove il benefit è determinato in base all’uso effettivo, il datore di lavoro "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", tenuta come dice la odluka del 5.1.
- 5.3 — se quel registro non è tenuto, il benefit è l’1 % del valore d’acquisto al mese, o il 20 % della rata mensile.
- 5.4 — se più lavoratori usano la stessa auto nel corso di un mese e il datore di lavoro applica l’1 %, l’importo corrispondente si aggiunge a ciascuno di loro.
- 5.5.1 — per i veicoli stradali, l’uso effettivo si valuta come "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
«0,50 centi» è la formulazione della Gazzetta
Alla lettera, "0,50 centi" è mezzo centesimo. È così che lo stampa la Narodne novine, non un refuso di questa pagina. NN 156/22 ha sostituito "3,00 kune" con "0,40 centi", e NN 143/23 čl. 10 lo ha sostituito con "0,50 centi". Tutti, Porezna uprava compresa, lo leggono come 0,50 € per chilometro privato — la stessa cifra che sta nel čl. 7 st. 2 r.br. 31 per un’auto privata usata per lavoro.
La storia spiega i numeri superati in circolazione:
| Dal | Per chilometro privato | Atto |
|---|---|---|
| Fino al 30 set 2022 | 2,00 kn | NN 10/17 |
| 1 ott 2022 | 3,00 kn | NN 112/22 |
| 1 gen 2023 | 0,40 | NN 156/22 (conversione all’euro) |
| 2 gen 2024 | 0,50 | NN 143/23 čl. 10 |
Una pagina che cita 2,00 kn è anteriore all’ottobre 2022. Una che cita 0,40 € descrive il 2023.
Il registro: due grandezze, e lo tiene il datore di lavoro
Per il metodo a chilometro, il t. 5.2 nomina esattamente due cose:
- i chilometri privati percorsi, e
- il tempo di uso privato.
Nient’altro è prescritto. Non c’è un elenco di campi come quello del putni nalog. Come si tiene il registro lo decide la odluka del datore di lavoro secondo il t. 5.1, e l’obbligo è del datore di lavoro.
La via dell’1 % non richiede alcun registro. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Il mišljenje 2273 (13.04.2017.) dice lo stesso: "nije propisana obveza vođenja evidencije".
Un viaggio di lavoro con la stessa auto ha comunque le sue carte. Il mišljenje 2273 aggiunge che un putni nalog con un’auto aziendale richiede comunque marca, targa e letture del contachilometri. L’eccezione è quando "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Che cosa deve contenere un putni nalog, e quando si applica invece la loko vožnja, è spiegato in Putni nalog o loko vožnja.
Di che cosa è l’1 %
La regola dice "uvećano za porez na dodanu vrijednost". Il mišljenje 2334 sviluppa un esempio da una fattura di "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". La base che indica è "126.000,00 (101.000,00 + 25.000,00 PDV)".
La base è quindi il prezzo, più il PDV, più l’imposta speciale sui veicoli a motore (PPMV) — l’intera fattura. Non importa se il datore di lavoro può recuperare il PDV: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
Per un leasing operativo pagato con un anticipo, l’anticipo si ripartisce sui mesi: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Un esempio di calcolo: l’1 % contro 0,50 € al chilometro
La fattura di un’auto aziendale ammonta a 32 000 € — prezzo, PDV e PPMV insieme.
Il metodo dell’1 %. 32 000 € × 1 % = 320 € di benefit ogni mese. È lo stesso in un mese con 50 chilometri privati e in uno con 1 500.
Il metodo a chilometro, con il registro tenuto:
| Km privati nel mese | × 0,50 € | Benefit |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
I due metodi si incontrano a 640 chilometri privati al mese (320 € ÷ 0,50 € = 640 km). Sotto, la cifra a chilometro è più bassa dell’1 %. Sopra, è più alta.
La odluka del datore di lavoro stabilisce come si determina il benefit (t. 5.1), e il metodo a chilometro regge solo dove si tiene il registro del t. 5.2. Senza quel registro, il t. 5.3 applica l’1 %.
Chi è tassato, e a che titolo
Un dipendente, o un amministratore pagato con una poduzetnička plaća: il benefit è reddito da nesamostalni rad, lavoro dipendente — parte della retribuzione.
Chiunque altro riceva l’auto per uso privato: è drugi dohodak, altro reddito. Porezna uprava, mišljenje 2021 (26.05.2015.), secondo il vecchio ZPD: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". La base attuale è il čl. 54 st. 1 del Pravilnik, come citato nel mišljenje 2334.
Un’indennità per il tragitto casa-lavoro non riduce il benefit
Puoi guidare un’auto aziendale privatamente e ricevere comunque un’indennità esente per il tragitto casa-lavoro. Quello che il datore di lavoro non può fare è compensare l’una con l’altro. Mišljenje 815 (09.10.2006.), su un amministratore con auto aziendale: l’indennità si può pagare, ma non compensare con il benefit in natura, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Il parere interpreta il Pravilnik del 2005. La regola che applica vale ancora: il benefit si riduce solo di quanto il lavoratore paga per l’uso. Come si calcola l’indennità per il tragitto stessa è spiegato in Prijevoz na posao in Croazia.
Non sono gli stessi 0,50 della kilometrina
Gli stessi 0,50 € compaiono nel čl. 7 st. 2 r.br. 31, puntati nell’altra direzione. Lì sono il massimo che un datore di lavoro può pagare a te, esente, per guidare la tua auto per lavoro. Qui sono il valore di un benefit addebitato a te per guidare privatamente l’auto della società. Stessa cifra, direzioni opposte. Il lato dell’auto propria è in La naknada per la tua auto usata per lavoro.
Come DriveHub rende tutto più semplice
Il metodo a chilometro vive o muore su due numeri al mese: i chilometri privati e il tempo di uso privato. Entrambi si perdono facilmente quando si scrivono a memoria a fine mese.
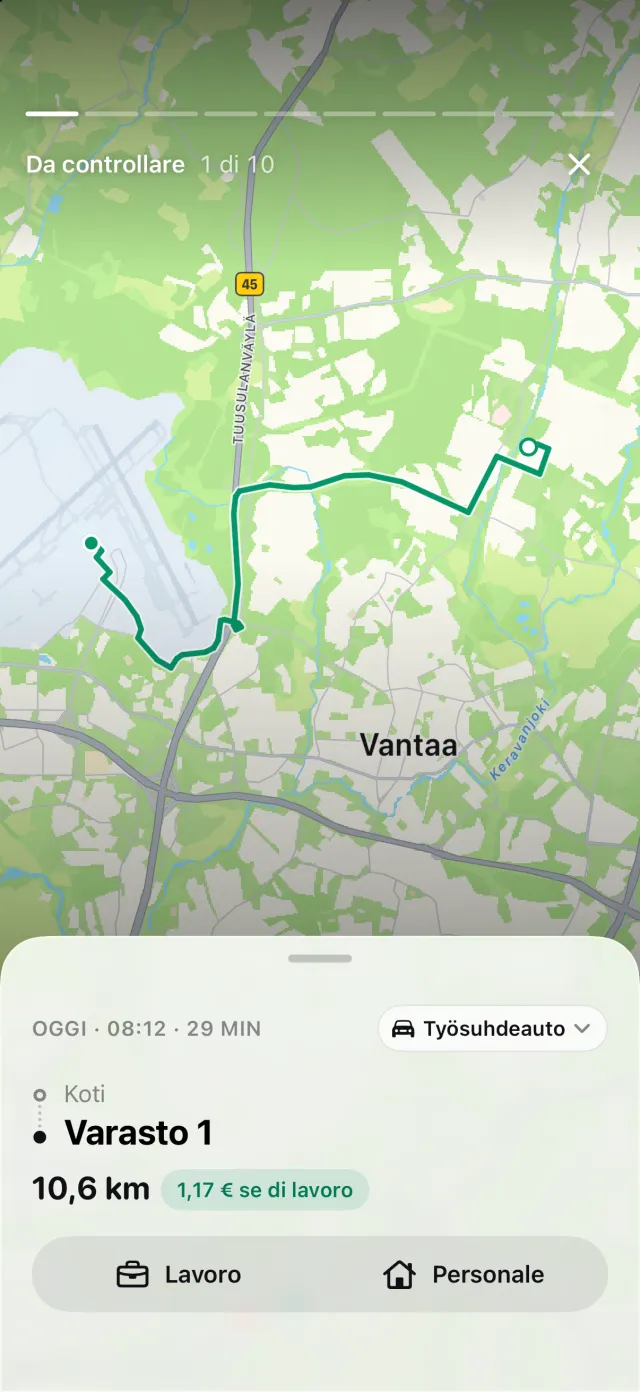
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Ogni viaggio conserva l’ora di inizio e di fine, i luoghi e la distanza. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri.
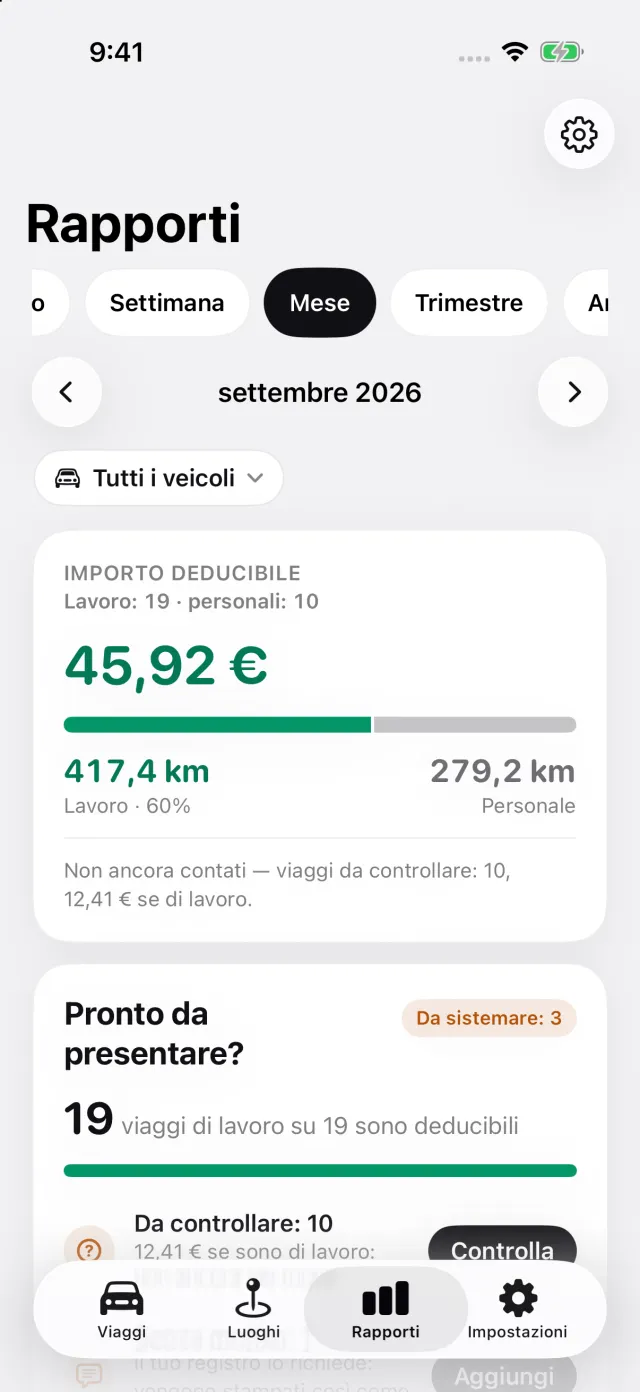
Rapporti mostra la distanza di lavoro e personale per un mese, un trimestre o un anno, e puoi scegliere la sola auto aziendale. Così hai i chilometri privati e gli orari che ci stanno dietro da consegnare al datore di lavoro, nella forma che chiede la sua odluka. DriveHub non tiene il registro del datore di lavoro al suo posto. Il rilevamento è gratuito; i report in PDF, Excel e CSV fanno parte di DriveHub Pro.
DriveHub è sull’App Store per iPhone. Le regole croate sono nella pagina della Croazia. Configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina cita il Pravilnik o porezu na dohodak e i pareri della Porezna uprava, e li indica perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo knjigovođa — e porta la evidencija.
La regola completa, con le norme da cui deriva: Croazia: requisiti del registro chilometri.