 DriveHub
Riigijuhend · Horvaatia · 7 min
Ametiauto erakasutuses Horvaatias: 1 % kuus või 0,50 € erakilomeetri kohta, kui arvestus on olemas
Tööandja või sinu enda d.o.o. annab sulle službeni automobili ehk ametiauto, ja sa sõidad sellega ka u privatne svrhe ehk erasõite. Horvaatia maksustab seda mitterahalise erisoodustusena, mida hinnatakse ühel kahest viisist — ja ainult üks neist vajab arvestust.

Lühidalt
- Ametiauto erakasutus on mitterahaline erisoodustus. Selle hinna määrab Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5.
- Vaikimisi on see 1 % auto soetusmaksumusest kuus, "bez obzira na opseg korištenja" — ükskõik kui vähe sa sellega erasõite teed. Kasutusrendi või pikaajalise üüri puhul on see 20 % kuumaksest. Mõlemale lisandub PDV ehk käibemaks.
- Alternatiiv on tegelik kasutus: erakilomeetrid × 0,50 €. See on lubatud ainult siis, kui tööandja peab erakilomeetrite ja erakasutuse aja arvestust.
- Arvestuseta valikut pole. Ilma selle arvestuseta kehtib automaatselt 1 % (t. 5.3).
- Arvestus on tööandja kohustus, ja selle vormi määrab tööandja enda odluka ehk otsus. 1 % tee ei vaja üldse arvestust.
- 1 % arvutamise alus on hind + PDV + PPMV, olenemata sellest, kas tööandja saab PDV tagasi.
- Internetis endiselt tsiteeritavad kilomeetrisummad 2,00 kn ja 0,40 € on aegunud. Alates 2. jaanuarist 2024 on summa 0,50.
Mida Pravilnik ütleb — čl. 22 st. 3 t. 5
Reegel on üks punkt viie alapunktiga. Kehtiv tekst, NN 10/17 NN 112/22, 156/22 ja 143/23 muudatustega:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Seejärel alapunktid lühidalt:
- 5.1 — tööandja, kes lubab autot erasõitudeks kasutada, peab võtma vastu odluka selle kasutamise viisi ja tingimuste ning tasu määramise kohta.
- 5.2 — kui erisoodustus määratakse tegeliku kasutuse järgi, on tööandja "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", ja seda peetakse nii, nagu 5.1 odluka ütleb.
- 5.3 — kui seda arvestust ei peeta, on erisoodustus 1 % soetusmaksumusest kuus või 20 % kuumaksest.
- 5.4 — kui sama autot kasutab kuu jooksul mitu töötajat ja tööandja rakendab 1 %, lisatakse vastav summa igaühele neist.
- 5.5.1 — maanteesõidukite puhul hinnatakse tegelikku kasutust nii, et "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
„0,50 centi“ on riigiteataja sõnastus
Sõna-sõnalt loetuna on "0,50 centi" pool senti. Nii trükib selle Narodne novine, see ei ole selle lehe trükiviga. NN 156/22 asendas "3,00 kune" sõnadega "0,40 centi", ja NN 143/23 čl. 10 asendas selle sõnadega "0,50 centi". Kõik, Porezna uprava kaasa arvatud, loevad seda kui 0,50 € erakilomeetri kohta — sama summa, mis on čl. 7 st. 2 r.br. 31-s eraauto tööalase kasutuse puhul.
Ajalugu selgitab ringlevaid aegunud arve:
| Alates | Erakilomeetri kohta | Õigusakt |
|---|---|---|
| Kuni 30. sept 2022 | 2,00 kn | NN 10/17 |
| 1. okt 2022 | 3,00 kn | NN 112/22 |
| 1. jaan 2023 | 0,40 | NN 156/22 (eurole üleminek) |
| 2. jaan 2024 | 0,50 | NN 143/23 čl. 10 |
Leht, mis tsiteerib 2,00 kn, on vanem kui 2022. aasta oktoober. Leht, mis tsiteerib 0,40 €, kirjeldab 2023. aastat.
Arvestus: kaks suurust, ja seda peab tööandja
Kilomeetrimeetodi puhul nimetab t. 5.2 täpselt kaht asja:
- sõidetud erakilomeetreid ja
- erakasutuse aega.
Muud ette ei kirjutata. Putni nalogi sarnast väljade loetelu ei ole. Kuidas arvestust peetakse, otsustab tööandja t. 5.1 kohane odluka, ja kohustus lasub tööandjal.
1 % tee ei vaja arvestust. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Mišljenje 2273 (13.04.2017.) ütleb sama: "nije propisana obveza vođenja evidencije".
Tööreisil samas autos on ikkagi oma paberid. Mišljenje 2273 lisab, et ametiautoga tehtud putni nalog vajab endiselt marki, numbrimärki ja odomeetri näite. Erand on see, kui "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Mida putni nalog peab sisaldama ja millal kehtib selle asemel loko vožnja, on artiklis Putni nalog või loko vožnja.
Millest 1 % arvutatakse
Reegel ütleb "uvećano za porez na dodanu vrijednost". Mišljenje 2334 arvutab näite arvelt summas "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". Aluseks annab see "126.000,00 (101.000,00 + 25.000,00 PDV)".
Seega on alus hind, pluss PDV, pluss mootorsõidukite erimaks (PPMV) — kogu arve. Pole oluline, kas tööandja saab PDV tagasi: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
Ettemaksuga kasutusrendi puhul jaotatakse ettemaks kuude peale: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Arvutusnäide: 1 % või 0,50 € kilomeetri kohta
Ametiauto arve kogusumma on 32 000 € — hind, PDV ja PPMV kokku.
1 % meetod. 32 000 € × 1 % = 320 € erisoodustust igas kuus. See on sama kuul, kus erakilomeetreid on 50, ja kuul, kus neid on 1 500.
Kilomeetrimeetod, arvestus peetud:
| Erakilomeetrid kuus | × 0,50 € | Erisoodustus |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
Kaks meetodit kohtuvad 640 erakilomeetri juures kuus (320 € ÷ 0,50 € = 640 km). Sellest allpool on kilomeetripõhine summa väiksem kui 1 %. Sellest ülalpool on kilomeetripõhine summa suurem.
Tööandja odluka määrab, kuidas erisoodustus määratakse (t. 5.1), ja kilomeetrimeetod kehtib ainult seal, kus t. 5.2 arvestust peetakse. Ilma selle arvestuseta rakendab t. 5.3 1 %.
Keda maksustatakse ja millena
Töötajat või juhatajat, kellele makstakse poduzetnička plaća't: erisoodustus on nesamostalni rad ehk palgatöö tulu — osa palgast.
Kõiki teisi, kellele auto antakse erakasutusse: see on drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), vanema ZPD alusel: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". Praegune alus on Pravilniku čl. 54 st. 1, nagu tsiteeritud mišljenje 2334-s.
Kodu-töö sõidu hüvitis erisoodustust ei vähenda
Võid ametiautoga erasõite teha ja saada samal ajal maksuvaba kodu-töö sõidu hüvitist. Tööandja ei saa neid omavahel tasaarvestada. Mišljenje 815 (09.10.2006.), ametiautoga juhataja kohta: hüvitist võib maksta, kuid mitte mitterahalisest erisoodustusest maha arvata, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Seisukoht tõlgendab 2005. aasta Pravilnikut. Reegel, mida see rakendab, kehtib endiselt: erisoodustust vähendab ainult see, mida töötaja kasutuse eest maksab. Kuidas kodu-töö sõidu hüvitist ennast arvutatakse, on artiklis Prijevoz na posao Horvaatias.
Ei ole samad 0,50 mis kilometrina
Samad 0,50 € ilmuvad čl. 7 st. 2 r.br. 31-s, vastupidises suunas. Seal on see suurim summa, mida tööandja võib sulle maksuvabalt maksta oma autoga tööasjus sõitmise eest. Siin on see erisoodustuse hind, mis arvestatakse sinult ettevõtte autoga erasõitude eest. Sama arv, vastupidised suunad. Oma auto pool on artiklis Naknada oma auto tööalase kasutamise eest.
Kuidas DriveHub seda lihtsamaks teeb
Kilomeetrimeetod seisab või langeb kahe kuise arvu taga: erakilomeetrid ja erakasutuse aeg. Mõlemad lähevad kergesti kaduma, kui need kuu lõpus mälu järgi kirja pannakse.
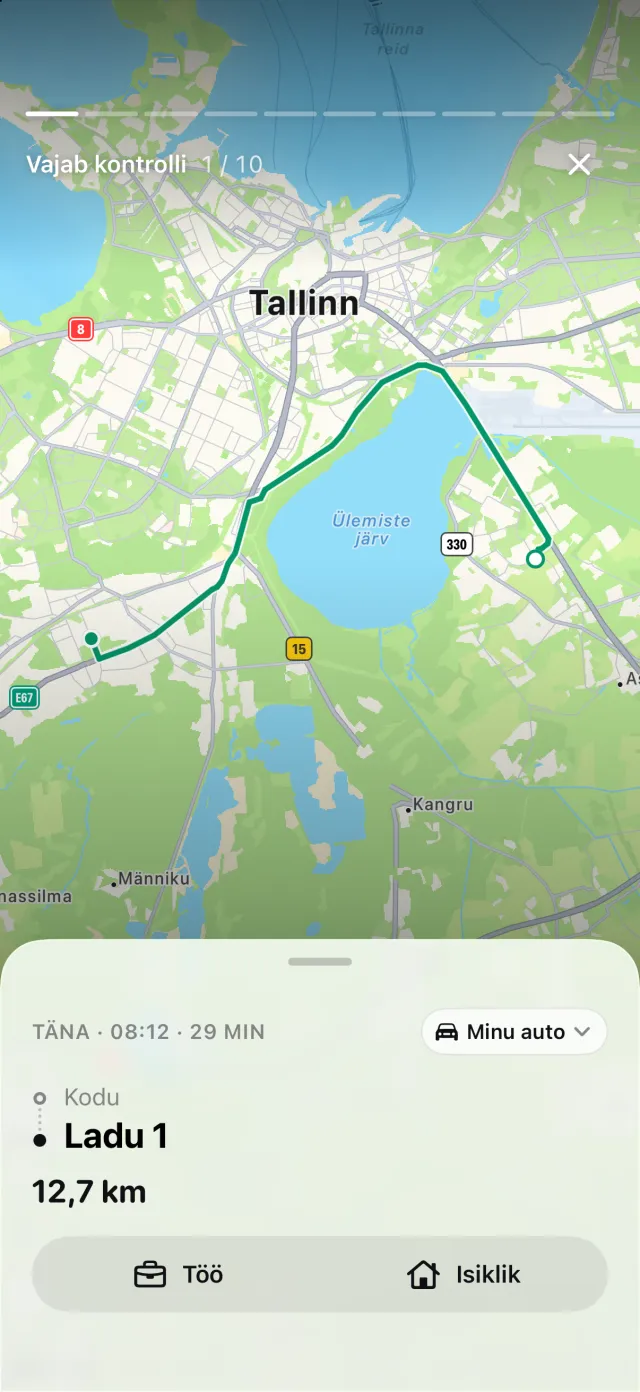
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Iga sõidu juures säilivad algus- ja lõpuaeg, kohad ja vahemaa. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult.
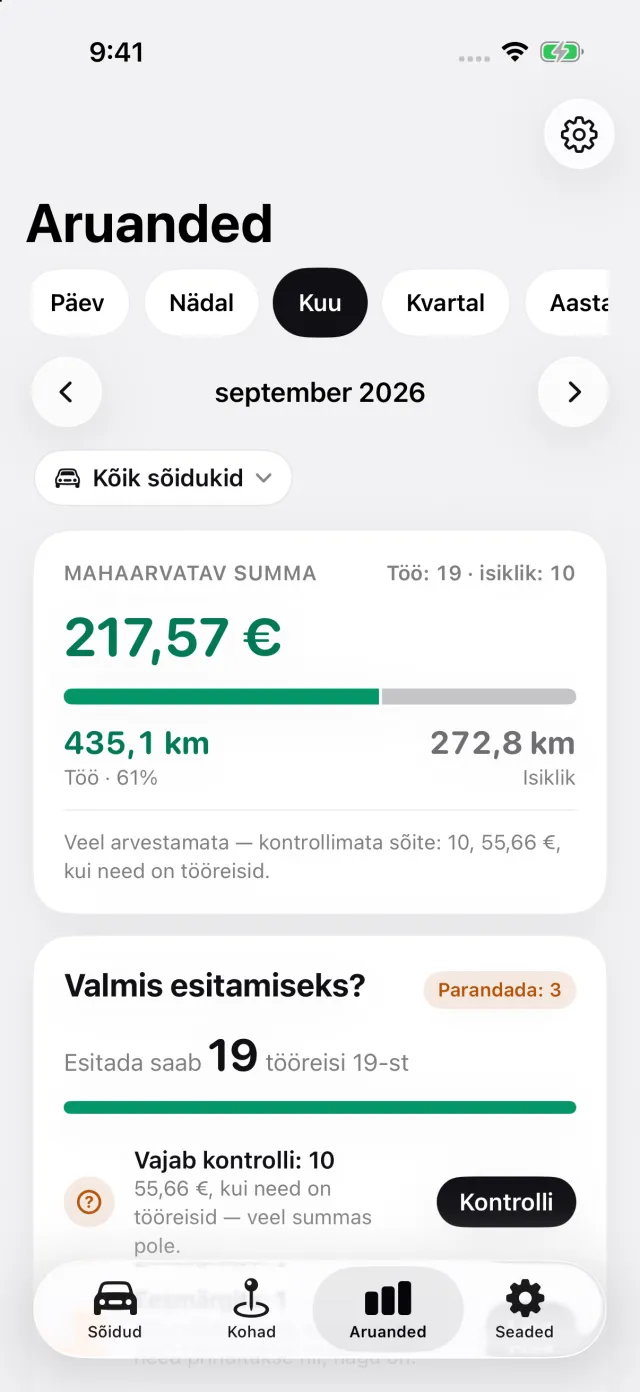
Aruanded näitab töö- ja isiklikku vahemaad kuu, kvartali või aasta kohta, ja ametiauto saad valida eraldi. Nii on sul erakilomeetrid ja nende taga olevad ajad, mida tööandjale anda, sellisel kujul, nagu tema odluka nõuab. DriveHub ei pea tööandja arvestust tema eest. Jälgimine on tasuta; PDF-, Exceli- ja CSV-aruanded kuuluvad DriveHub Pro juurde.
DriveHub on App Store'is iPhone'i jaoks. Horvaatia reeglid on Horvaatia lehel. Automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht tsiteerib Pravilnik o porezu na dohodak'i ja Porezna uprava seisukohti ning nimetab need, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt (knjigovođa) — ja võta evidencija ehk arvestus kaasa.
Kogu reegel koos allikatega: Horvaatia: sõidupäeviku nõuded.