 DriveHub
Guia por país · Croácia · 7 min
Carro da empresa de uso particular na Croácia: 1 % ao mês, ou 0,50 € por quilômetro particular com registro
O seu empregador, ou a sua própria d.o.o., lhe dá um službeni automobil, e você também o usa u privatne svrhe. A Croácia tributa isso como benefício em espécie, calculado de uma de duas formas — e só uma delas exige registro.

A resposta curta
- O uso particular de um carro da empresa é um benefício em espécie. O Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5 define o seu valor.
- O padrão é 1 % do valor de compra do carro por mês, "bez obzira na opseg korištenja" — por pouco que você o use para fins particulares. Num leasing operacional ou num aluguel de longo prazo, são 20 % da parcela mensal. Os dois valores são acrescidos do PDV.
- A alternativa é o uso real: quilômetros particulares × 0,50 €. Só é permitida se o empregador mantiver um registro dos quilômetros particulares e do horário do uso particular.
- Sem registro, não há escolha. Sem esse registro, o 1 % se aplica automaticamente (t. 5.3).
- O registro é dever do empregador, e a sua forma é definida pela própria odluka do empregador. O caminho do 1 % não exige registro nenhum.
- A base do 1 % é preço + PDV + PPMV, recupere o empregador o PDV ou não.
- Os valores de 2,00 kn e 0,40 € por quilômetro que ainda circulam na internet estão desatualizados. O valor desde 2 de janeiro de 2024 é 0,50.
O que diz o Pravilnik — čl. 22 st. 3 t. 5
A regra é um ponto com cinco subpontos. O texto operativo, NN 10/17 com as alterações das NN 112/22, 156/22 e 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Depois, os subpontos, em resumo:
- 5.1 — um empregador que deixa um carro ser usado para fins particulares precisa adotar uma odluka sobre a forma e as condições desse uso, e sobre como a remuneração é determinada.
- 5.2 — quando o benefício é definido pelo uso real, o empregador "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", mantida como diz a odluka do 5.1.
- 5.3 — se esse registro não for mantido, o benefício é 1 % do valor de compra por mês, ou 20 % da parcela mensal.
- 5.4 — se vários trabalhadores usam o mesmo carro durante um mês e o empregador aplica o 1 %, o valor correspondente é somado a cada um deles.
- 5.5.1 — para veículos rodoviários, o uso real é calculado como "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
"0,50 centi" é a redação do diário oficial
Lido ao pé da letra, "0,50 centi" é meio centavo. É assim que as Narodne novine imprimem, não um erro de digitação desta página. A NN 156/22 trocou "3,00 kune" por "0,40 centi", e a NN 143/23 čl. 10 trocou isso por "0,50 centi". Todo mundo, a Porezna uprava incluída, lê como 0,50 € por quilômetro particular — o mesmo valor que consta do čl. 7 st. 2 r.br. 31 para um carro particular a serviço.
A história explica os números desatualizados que circulam:
| Desde | Por quilômetro particular | Instrumento |
|---|---|---|
| Até 30 set. 2022 | 2,00 kn | NN 10/17 |
| 1º out. 2022 | 3,00 kn | NN 112/22 |
| 1º jan. 2023 | 0,40 | NN 156/22 (conversão para o euro) |
| 2 jan. 2024 | 0,50 | NN 143/23 čl. 10 |
Uma página que cita 2,00 kn é anterior a outubro de 2022. Uma página que cita 0,40 € descreve 2023.
O registro: duas grandezas, e quem o mantém é o empregador
Para o método por quilômetro, a t. 5.2 cita exatamente duas coisas:
- os quilômetros particulares rodados, e
- o horário do uso particular.
Nada mais é prescrito. Não há lista de campos como a do putni nalog. Como o registro é mantido cabe à odluka do empregador, pela t. 5.1, e o dever é do empregador.
O caminho do 1 % não exige registro. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." O mišljenje 2273 (13.04.2017.) diz o mesmo: "nije propisana obveza vođenja evidencije".
Uma viagem a serviço no mesmo carro continua com a sua própria papelada. O mišljenje 2273 acrescenta que um putni nalog num carro da empresa ainda precisa da marca, da placa e das leituras do hodômetro. A exceção é quando "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". O que um putni nalog precisa conter, e quando se aplica a loko vožnja no lugar dele, está em Putni nalog ou loko vožnja.
1 % de quê
A regra diz "uvećano za porez na dodanu vrijednost". O mišljenje 2334 calcula um exemplo a partir de uma fatura de "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". A base que ele dá é "126.000,00 (101.000,00 + 25.000,00 PDV)".
Então a base é o preço, mais o PDV, mais o imposto especial sobre veículos automotores (PPMV) — a fatura inteira. Não importa se o empregador pode recuperar o PDV: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
Num leasing operacional pago com entrada, a entrada é distribuída pelos meses: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Um exemplo calculado: 1 % contra 0,50 € por quilômetro
A fatura de um carro da empresa soma 32 000 € — preço, PDV e PPMV juntos.
O método do 1 %. 32 000 € × 1 % = 320 € de benefício todo mês. É o mesmo num mês com 50 quilômetros particulares e num mês com 1 500.
O método por quilômetro, com o registro mantido:
| Km particulares no mês | × 0,50 € | Benefício |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
Os dois métodos se encontram em 640 quilômetros particulares por mês (320 € ÷ 0,50 € = 640 km). Abaixo disso, o valor por quilômetro é menor que o 1 %. Acima, é maior.
A odluka do empregador define como o benefício é determinado (t. 5.1), e o método por quilômetro só se sustenta onde o registro da t. 5.2 é mantido. Sem esse registro, a t. 5.3 aplica o 1 %.
Quem é tributado, e como
Um empregado, ou um diretor que recebe uma poduzetnička plaća: o benefício é rendimento de nesamostalni rad — parte do salário.
Qualquer outra pessoa a quem o carro é dado para uso particular: é drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), pelo ZPD anterior: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". A base atual é o Pravilnik čl. 54 st. 1, como citado no mišljenje 2334.
O auxílio para o trajeto ao trabalho não reduz o benefício
Você pode usar um carro da empresa para fins particulares e ainda receber um auxílio isento para o trajeto ao trabalho. O que o empregador não pode fazer é compensar um com o outro. Mišljenje 815 (09.10.2006.), sobre um diretor com carro da empresa: o auxílio pode ser pago, mas não abatido do benefício em espécie, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
O parecer interpreta o Pravilnik de 2005. A regra que ele aplica continua valendo: o benefício só é reduzido pelo que o trabalhador paga pelo uso. Como o próprio auxílio do trajeto é calculado está em Prijevoz na posao na Croácia.
Não são os mesmos 0,50 da kilometrina
Os mesmos 0,50 € aparecem no čl. 7 st. 2 r.br. 31, apontando para o outro lado. Lá, é o máximo que um empregador pode pagar a você, sem imposto, por dirigir o seu próprio carro a serviço. Aqui, é o valor de um benefício cobrado de você por dirigir o carro da empresa para fins particulares. O mesmo valor, direções opostas. O lado do carro próprio está em Naknada pelo seu próprio carro a serviço.
Como o DriveHub facilita isso
O método por quilômetro depende de dois números por mês: os quilômetros particulares e o horário do uso particular. Os dois se perdem com facilidade quando são anotados de memória no fim do mês.
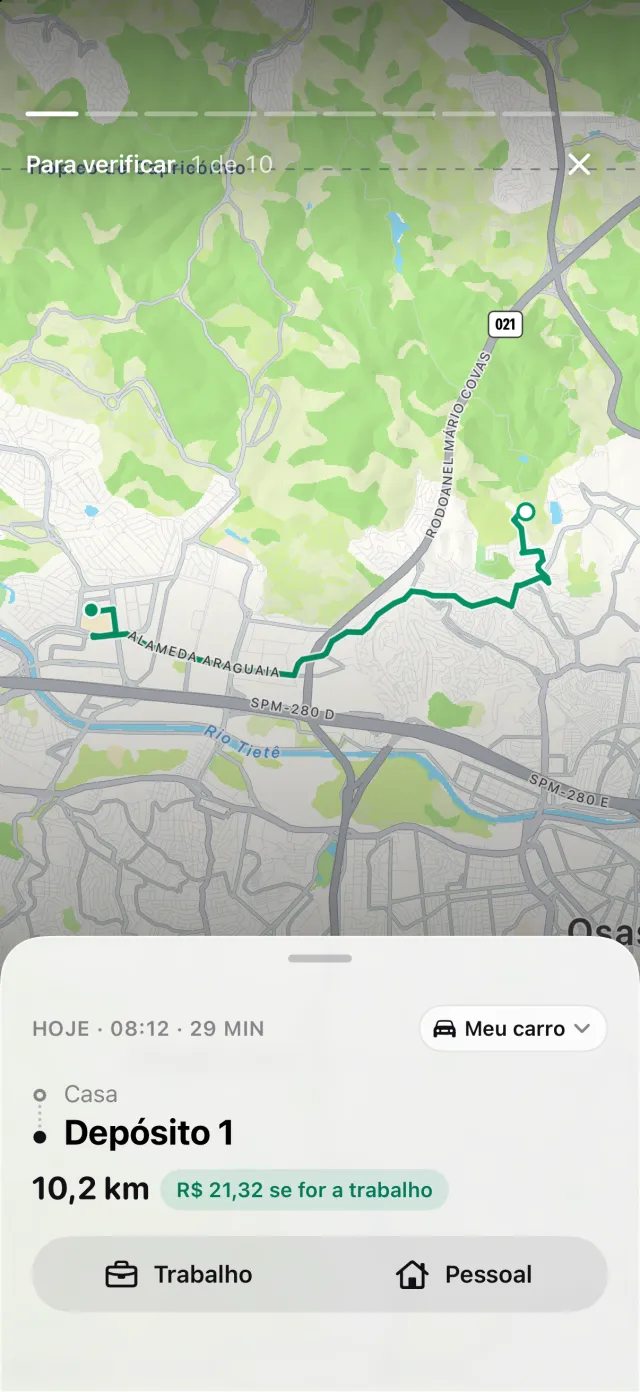
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. Cada viagem guarda o horário de início e de fim, os locais e a distância. O DriveHub classifica a maioria das viagens como Trabalho ou Pessoal pelos seus locais, rotas anteriores e horário de trabalho, e pergunta sobre o resto.
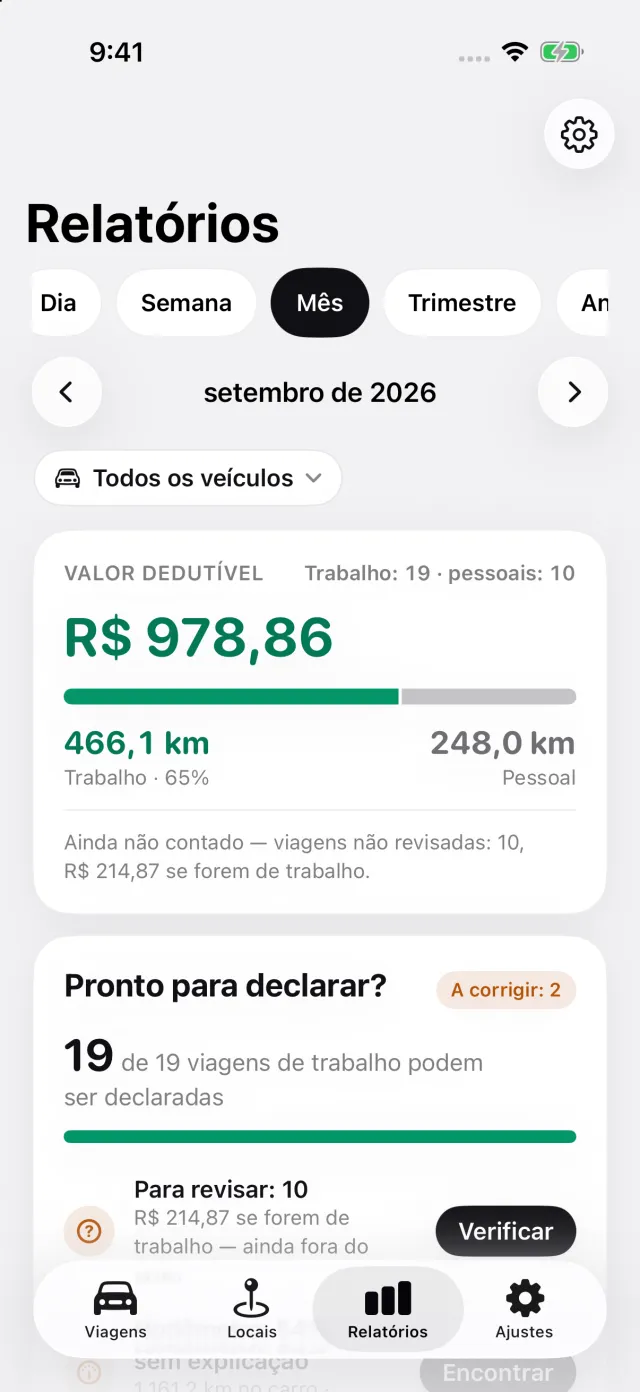
Relatórios mostra a distância a trabalho e pessoal de um mês, um trimestre ou um ano, e você pode escolher só o carro da empresa. Isso lhe dá os quilômetros particulares e os horários por trás deles para entregar ao empregador, na forma que a odluka dele pedir. O DriveHub não mantém o registro do empregador por ele. O registro das viagens é gratuito; os relatórios em PDF, Excel e CSV fazem parte do DriveHub Pro.
O DriveHub está na App Store para iPhone. As regras croatas estão na página da Croácia. Configurar o registro automático leva alguns minutos, uma vez só.
Esta página cita o Pravilnik o porezu na dohodak e os pareceres da Porezna uprava, e os identifica para que você possa conferir. Não é consultoria tributária. Não tem como levar em conta a sua situação. Quando houver dinheiro em jogo, consulte o seu knjigovođa — e leve a evidencija.
A regra completa, com as normas de onde ela vem: Croácia: requisitos do registro de quilometragem.