 DriveHub
Maaopas · Kroatia · 7 min
Työsuhdeauto yksityiskäytössä Kroatiassa: 1 % kuukaudessa tai kirjanpidon kanssa 0,50 € yksityiskilometriltä
Työnantajasi tai oma d.o.o.-yhtiösi antaa sinulle službeni automobilin eli työsuhdeauton, ja ajat sillä myös u privatne svrhe eli yksityisesti. Kroatia verottaa sen luontoisetuna, joka hinnoitellaan kahdella tavalla — ja vain toinen niistä vaatii kirjanpitoa.

Lyhyt vastaus
- Työsuhdeauton yksityiskäyttö on luontoisetu. Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5 hinnoittelee sen.
- Oletus on 1 % auton hankinta-arvosta kuukaudessa, "bez obzira na opseg korištenja" — ajoitpa sillä yksityisesti kuinka vähän tahansa. Käyttöleasingissa tai pitkäaikaisvuokrassa se on 20 % kuukausierästä. Kumpaankin lisätään PDV eli arvonlisävero.
- Vaihtoehto on todellinen käyttö: yksityiskilometrit × 0,50 €. Se on sallittu vain, jos työnantaja pitää kirjaa yksityiskilometreistä ja yksityiskäytön ajasta.
- Ei kirjanpitoa, ei valintaa. Ilman tuota kirjanpitoa sovelletaan automaattisesti 1 %:a (t. 5.3).
- Kirjanpito on työnantajan velvollisuus, ja sen muodon määrää työnantajan oma odluka eli päätös. 1 %:n tie ei vaadi kirjanpitoa lainkaan.
- 1 %:n perusta on hinta + PDV + PPMV, riippumatta siitä, saako työnantaja PDV:n takaisin.
- Verkossa yhä mainitut 2,00 kn:n ja 0,40 €:n kilometriluvut ovat vanhentuneita. Luku on 2. tammikuuta 2024 alkaen 0,50.
Mitä Pravilnik sanoo — čl. 22 st. 3 t. 5
Sääntö on yksi kohta, jossa on viisi alakohtaa. Voimassa oleva teksti, NN 10/17 muutoksineen NN 112/22, 156/22 ja 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Sitten alakohdat lyhyesti:
- 5.1 — työnantajan, joka sallii auton yksityiskäytön, on tehtävä odluka käytön tavasta ja ehdoista sekä siitä, miten palkka määritetään.
- 5.2 — jos etu määritetään todellisen käytön mukaan, työnantaja "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", ja kirjanpitoa pidetään 5.1:n mukaisen odlukan määräämällä tavalla.
- 5.3 — jos tätä kirjanpitoa ei pidetä, etu on 1 % hankinta-arvosta kuukaudessa tai 20 % kuukausierästä.
- 5.4 — jos useampi työntekijä käyttää samaa autoa kuukauden aikana ja työnantaja soveltaa 1 %:a, vastaava määrä lisätään jokaiselle heistä.
- 5.5.1 — tieajoneuvoissa todellinen käyttö hinnoitellaan niin, että "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
"0,50 centi" on virallisen lehden sanamuoto
Kirjaimellisesti luettuna "0,50 centi" on puoli senttiä. Näin Narodne novine sen painaa, eikä kyse ole tämän sivun kirjoitusvirheestä. NN 156/22 korvasi sanat "3,00 kune" sanoilla "0,40 centi", ja NN 143/23 čl. 10 korvasi ne sanoilla "0,50 centi". Kaikki, myös Porezna uprava, lukevat sen 0,50 €:ksi yksityiskilometriltä — samaksi luvuksi, joka on čl. 7 st. 2 r.br. 31:ssä yksityisautolle työajoissa.
Historia selittää kierrossa olevat vanhentuneet luvut:
| Alkaen | Yksityiskilometriltä | Säädös |
|---|---|---|
| 30.9.2022 asti | 2,00 kn | NN 10/17 |
| 1.10.2022 | 3,00 kn | NN 112/22 |
| 1.1.2023 | 0,40 | NN 156/22 (euromuunnos) |
| 2.1.2024 | 0,50 | NN 143/23 čl. 10 |
Sivu, joka mainitsee 2,00 kn, on lokakuuta 2022 vanhempi. Sivu, joka mainitsee 0,40 €, kuvaa vuotta 2023.
Kirjanpito: kaksi suuretta, ja työnantaja pitää sitä
Kilometrimenetelmää varten t. 5.2 nimeää täsmälleen kaksi asiaa:
- ajetut yksityiskilometrit ja
- yksityiskäytön aika.
Muuta ei säädetä. Putni nalogin kaltaista kenttäluetteloa ei ole. Kirjanpidon pitotapa kuuluu t. 5.1:n mukaiseen työnantajan odlukaan, ja velvollisuus on työnantajalla.
1 %:n tie ei vaadi kirjanpitoa. Porezna uprava, kannanotto (mišljenje) 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Kannanotto 2273 (13.04.2017.) sanoo saman: "nije propisana obveza vođenja evidencije".
Samalla autolla tehdyllä työmatkalla on silti omat paperinsa. Kannanotto 2273 lisää, että työsuhdeautolla tehty putni nalog tarvitsee yhä merkin, rekisterinumeron ja mittarilukemat. Poikkeus on tilanne, jossa "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Mitä putni nalogissa on oltava ja milloin sen sijaan sovelletaan loko vožnjaa, kerrotaan sivulla putni nalog vai loko vožnja.
Mistä 1 % lasketaan
Säännössä sanotaan "uvećano za porez na dodanu vrijednost". Kannanotossa 2334 lasketaan esimerkki laskusta, jonka summa on "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". Sen antama perusta on "126.000,00 (101.000,00 + 25.000,00 PDV)".
Perusta on siis hinta, plus PDV, plus moottoriajoneuvojen erityisvero (PPMV) — koko lasku. Sillä ei ole merkitystä, saako työnantaja PDV:n takaisin: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
Käyttöleasingissa, jossa on maksettu käsiraha, käsiraha jaetaan kuukausille: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Laskuesimerkki: 1 % vastaan 0,50 € kilometriltä
Työsuhdeauton laskun loppusumma on 32 000 € — hinta, PDV ja PPMV yhteensä.
1 %:n menetelmä. 32 000 € × 1 % = 320 € etua joka kuukausi. Se on sama kuukautena, jona yksityiskilometrejä on 50, ja kuukautena, jona niitä on 1 500.
Kilometrimenetelmä, kun kirjanpitoa pidetään:
| Yksityiskilometrit kuukaudessa | × 0,50 € | Etu |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
Menetelmät kohtaavat 640 yksityiskilometrin kohdalla kuukaudessa (320 € ÷ 0,50 € = 640 km). Sen alapuolella kilometriluku on pienempi kuin 1 %. Sen yläpuolella kilometriluku on suurempi.
Työnantajan odluka määrää, miten etu määritetään (t. 5.1), ja kilometrimenetelmä pätee vain, jos t. 5.2:n kirjanpitoa pidetään. Ilman sitä t. 5.3 soveltaa 1 %:a.
Ketä verotetaan ja minä tulona
Työntekijä tai johtaja, jolle maksetaan poduzetnička plaća eli yrittäjäpalkka: etu on nesamostalni rad -tuloa eli palkkatuloa — osa palkkaa.
Kuka tahansa muu, jolle auto annetaan yksityiskäyttöön: se on drugi dohodak eli muuta tuloa. Porezna uprava, kannanotto 2021 (26.05.2015.), vanhemman ZPD:n aikaan: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". Nykyinen perusta on Pravilnikin čl. 54 st. 1, kuten kannanotossa 2334 mainitaan.
Työmatkakorvaus ei pienennä etua
Voit ajaa työsuhdeautolla yksityisesti ja saada silti verovapaata työmatkakorvausta. Työnantaja ei kuitenkaan voi kuitata niitä toisiaan vastaan. Kannanotto 815 (09.10.2006.), joka koski johtajaa, jolla oli työsuhdeauto: korvauksen saa maksaa, mutta sitä ei saa vähentää luontoisedusta, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Kannanotto tulkitsee vuoden 2005 Pravilnikia. Sen soveltama sääntö pätee yhä: etua pienentää vain se, minkä työntekijä maksaa käytöstä. Miten itse työmatkakorvaus lasketaan, kerrotaan sivulla prijevoz na posao Kroatiassa.
Ei sama 0,50 kuin kilometrina
Sama 0,50 € esiintyy čl. 7 st. 2 r.br. 31:ssä, mutta toiseen suuntaan. Siellä se on enimmäismäärä, jonka työnantaja saa maksaa sinulle verovapaasti oman autosi työajoista. Tässä se on sinulta veloitettavan edun hinta yhtiön auton yksityiskäytöstä. Sama luku, vastakkaiset suunnat. Oman auton puoli on sivulla korvaus omasta autosta työajoissa.
Miten DriveHub helpottaa tätä
Kilometrimenetelmä seisoo tai kaatuu kahden kuukausittaisen luvun varassa: yksityiskilometrit ja yksityiskäytön aika. Molemmat katoavat helposti, kun ne kirjoitetaan muistista kuun lopussa.
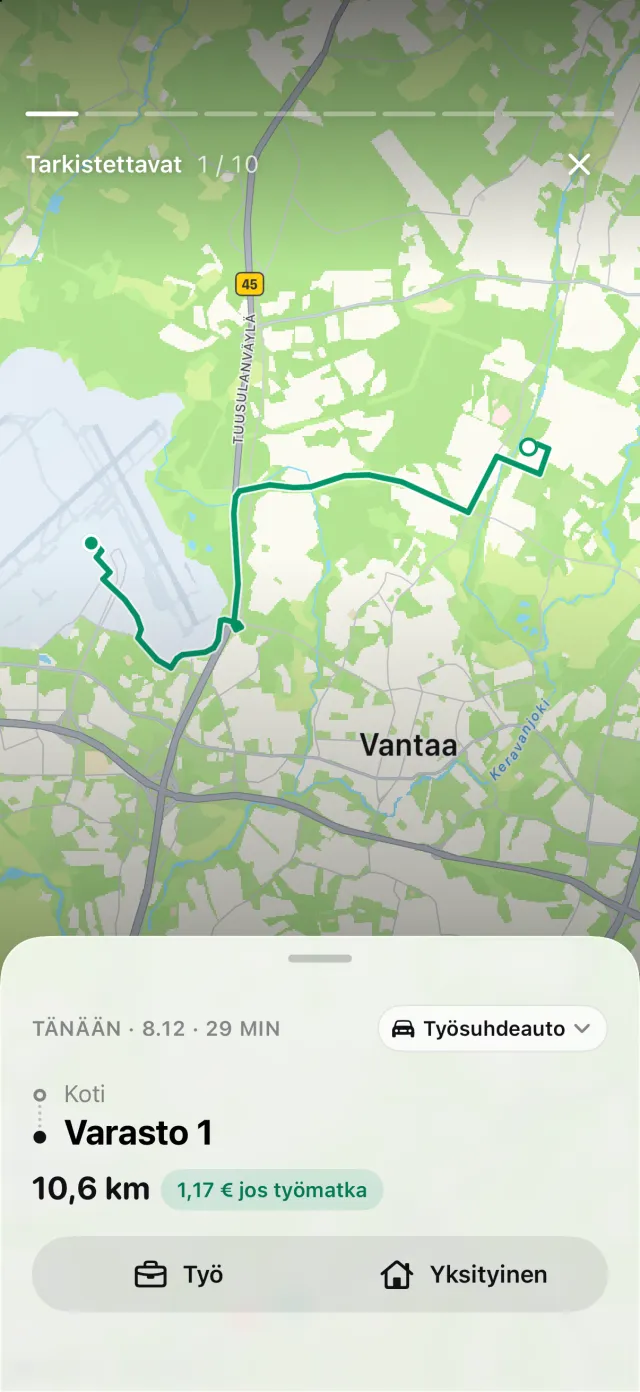
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Jokaisesta matkasta säilyvät alkamis- ja päättymisaika, paikat ja matkan pituus. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta.
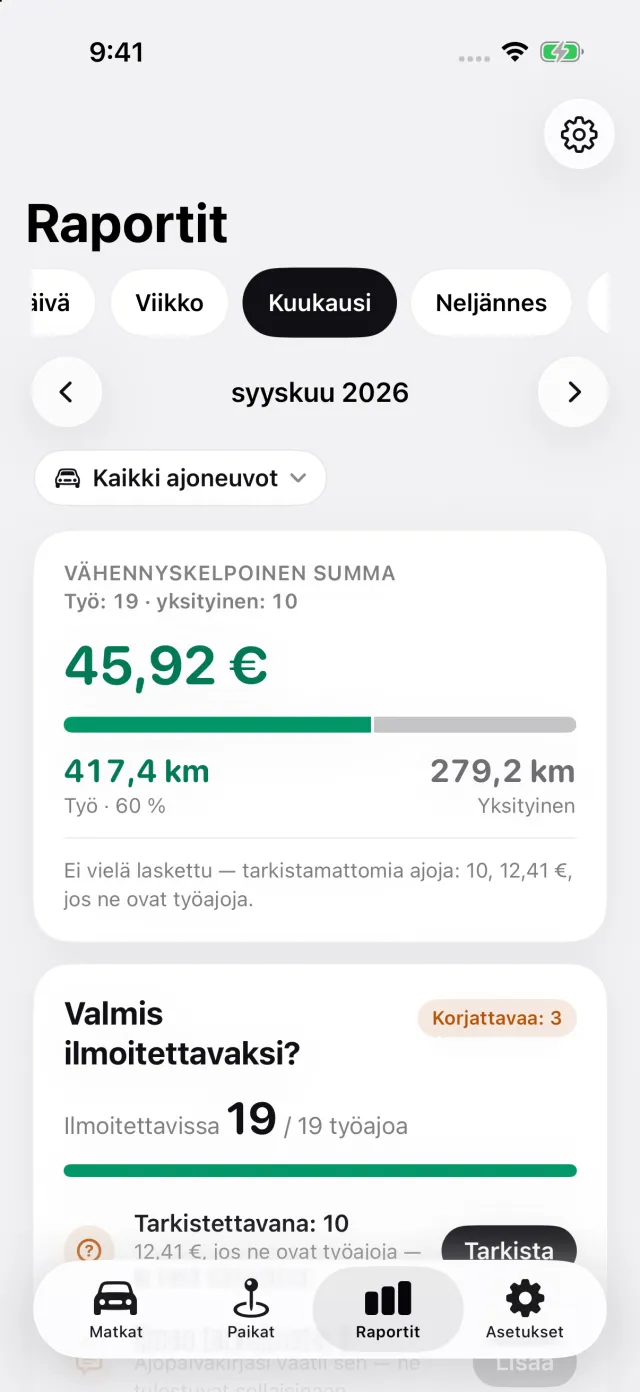
Raportit näyttää työ- ja yksityisajojen matkan kuukaudelta, vuosineljännekseltä tai vuodelta, ja voit valita työsuhdeauton erikseen. Näin saat yksityiskilometrit ja niiden taustalla olevat ajat annettavaksi työnantajallesi siinä muodossa, jota sen odluka edellyttää. DriveHub ei pidä työnantajan kirjanpitoa sen puolesta. Seuranta on ilmaista; PDF-, Excel- ja CSV-raportit kuuluvat DriveHub Pro -tilaukseen.
DriveHub on App Storessa iPhonelle. Kroatian säännöt ovat Kroatian sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla lainataan Pravilnik o porezu na dohodakia ja Porezna upravan kannanottoja, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy knjigovođaltasi eli kirjanpitäjältäsi — ja ota evidencija mukaan.
Koko sääntö lähteineen: Kroatia: ajopäiväkirjan vaatimukset.