 DriveHub
Przewodnik po kraju · Chorwacja · 7 min
Samochód służbowy do celów prywatnych w Chorwacji: 1 % miesięcznie albo 0,50 € za prywatny kilometr z ewidencją
Pracodawca albo twoja własna d.o.o. daje ci službeni automobil, a ty jeździsz nim także u privatne svrhe. Chorwacja opodatkowuje to jako świadczenie w naturze, wyceniane na jeden z dwóch sposobów — i tylko jeden z nich wymaga ewidencji.

Krótka odpowiedź
- Prywatne użycie samochodu służbowego to świadczenie w naturze. Wycenia je Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5.
- Domyślnie to 1 % wartości zakupu samochodu miesięcznie, "bez obzira na opseg korištenja" — niezależnie od tego, jak mało jeździsz nim prywatnie. Przy leasingu operacyjnym albo najmie długoterminowym to 20 % miesięcznej raty. Obie kwoty powiększa się o PDV.
- Alternatywą jest rzeczywiste użycie: prywatne kilometry × 0,50 €. Wolno ją stosować tylko wtedy, gdy pracodawca prowadzi ewidencję prywatnych kilometrów i czasu prywatnego użycia.
- Bez ewidencji nie ma wyboru. Bez niej automatycznie obowiązuje 1 % (t. 5.3).
- Ewidencja to obowiązek pracodawcy, a jej formę ustala jego własna odluka. Droga 1 % nie wymaga żadnej ewidencji.
- Podstawą 1 % jest cena + PDV + PPMV, niezależnie od tego, czy pracodawca odzyskuje PDV.
- Kwoty 2,00 kn i 0,40 € za kilometr, wciąż podawane w internecie, są nieaktualne. Od 2 stycznia 2024 obowiązuje 0,50.
Co mówi Pravilnik — čl. 22 st. 3 t. 5
Reguła to jeden punkt z pięcioma podpunktami. Tekst obowiązujący, NN 10/17 ze zmianami z NN 112/22, 156/22 i 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Dalej podpunkty, w skrócie:
- 5.1 — pracodawca, który pozwala używać samochodu prywatnie, musi przyjąć odluka o sposobie i warunkach tego użycia oraz o tym, jak ustala się świadczenie.
- 5.2 — gdy świadczenie ustala się według rzeczywistego użycia, pracodawca "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", prowadzoną tak, jak stanowi odluka z 5.1.
- 5.3 — jeśli ta ewidencja nie jest prowadzona, świadczenie wynosi 1 % wartości zakupu miesięcznie albo 20 % miesięcznej raty.
- 5.4 — jeśli w ciągu miesiąca z tego samego samochodu korzysta kilku pracowników, a pracodawca stosuje 1 %, odpowiednią kwotę dolicza się każdemu z nich.
- 5.5.1 — przy pojazdach drogowych rzeczywiste użycie wycenia się tak, że "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
„0,50 centi” to brzmienie dziennika urzędowego
Czytane dosłownie "0,50 centi" to pół centa. Tak drukuje to Narodne novine, a nie literówka na tej stronie. NN 156/22 zastąpiły "3,00 kune" słowami "0,40 centi", a NN 143/23 čl. 10 zastąpiły je słowami "0,50 centi". Wszyscy, łącznie z Porezna uprava, czytają to jako 0,50 € za prywatny kilometr — tę samą kwotę, która stoi w čl. 7 st. 2 r.br. 31 dla prywatnego samochodu w podróży służbowej.
Historia wyjaśnia krążące nieaktualne liczby:
| Od | Za prywatny kilometr | Akt |
|---|---|---|
| Do 30 września 2022 | 2,00 kn | NN 10/17 |
| 1 października 2022 | 3,00 kn | NN 112/22 |
| 1 stycznia 2023 | 0,40 | NN 156/22 (przeliczenie na euro) |
| 2 stycznia 2024 | 0,50 | NN 143/23 čl. 10 |
Strona, która podaje 2,00 kn, pochodzi sprzed października 2022. Strona, która podaje 0,40 €, opisuje rok 2023.
Ewidencja: dwie wielkości, a prowadzi ją pracodawca
Przy metodzie kilometrowej t. 5.2 wymienia dokładnie dwie rzeczy:
- prywatne kilometry przejechane, oraz
- czas prywatnego użycia.
Nic więcej nie jest przepisane. Nie ma listy pól jak przy putni nalog. Sposób prowadzenia ewidencji ustala odluka pracodawcy z t. 5.1, a obowiązek spoczywa na pracodawcy.
Droga 1 % nie wymaga ewidencji. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Mišljenje 2273 (13.04.2017.) mówi to samo: "nije propisana obveza vođenja evidencije".
Podróż służbowa tym samym samochodem nadal ma własne papiery. Mišljenje 2273 dodaje, że putni nalog w samochodzie służbowym nadal wymaga marki, numeru rejestracyjnego i stanów licznika. Wyjątkiem jest sytuacja, gdy "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Co musi zawierać putni nalog i kiedy zamiast niego obowiązuje loko vožnja, opisuje artykuł Putni nalog czy loko vožnja.
Od czego liczy się ten 1 %
Przepis mówi "uvećano za porez na dodanu vrijednost". Mišljenje 2334 podaje przykład z faktury na "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". Podstawa, którą wskazuje, to "126.000,00 (101.000,00 + 25.000,00 PDV)".
Podstawą jest więc cena plus PDV plus specjalny podatek od pojazdów silnikowych (PPMV) — cała faktura. Nie ma znaczenia, czy pracodawca może odzyskać PDV: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
Przy leasingu operacyjnym z wpłatą wstępną rozkłada się ją na miesiące: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Przykład z liczbami: 1 % wobec 0,50 € za kilometr
Faktura za samochód służbowy wynosi łącznie 32 000 € — cena, PDV i PPMV razem.
Metoda 1 %. 32 000 € × 1 % = 320 € świadczenia co miesiąc. Tyle samo w miesiącu z 50 prywatnymi kilometrami i w miesiącu z 1 500.
Metoda kilometrowa, przy prowadzonej ewidencji:
| Prywatne km w miesiącu | × 0,50 € | Świadczenie |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
Obie metody spotykają się przy 640 prywatnych kilometrach miesięcznie (320 € ÷ 0,50 € = 640 km). Poniżej tej wartości kwota kilometrowa jest niższa niż 1 %. Powyżej — wyższa.
Odluka pracodawcy ustala, jak określa się świadczenie (t. 5.1), a metoda kilometrowa obowiązuje tylko tam, gdzie prowadzi się ewidencję z t. 5.2. Bez tej ewidencji t. 5.3 stosuje 1 %.
Kto płaci podatek i z jakiego tytułu
Pracownik albo dyrektor pobierający poduzetnička plaća: świadczenie jest dochodem z nesamostalni rad — częścią wynagrodzenia.
Każdy inny, komu udostępniono samochód prywatnie: to drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), na gruncie starszej ZPD: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". Obecną podstawą jest Pravilnik čl. 54 st. 1, jak przytacza mišljenje 2334.
Zwrot za dojazd nie zmniejsza świadczenia
Możesz jeździć samochodem służbowym prywatnie i jednocześnie dostawać wolny od podatku zwrot za dojazd do pracy. Pracodawca nie może jednak potrącić jednego z drugim. Mišljenje 815 (09.10.2006.), w sprawie dyrektora z samochodem służbowym: zwrot można wypłacić, ale nie wolno go rozliczać ze świadczeniem w naturze, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Opinia interpretuje Pravilnik z 2005 roku. Reguła, którą stosuje, nadal obowiązuje: świadczenie zmniejsza tylko to, co pracownik płaci za użycie. Jak oblicza się sam zwrot za dojazd, opisuje artykuł Prijevoz na posao w Chorwacji.
To nie te same 0,50 co kilometrina
Te same 0,50 € pojawiają się w čl. 7 st. 2 r.br. 31, działając w drugą stronę. Tam to maksimum, jakie pracodawca może zapłacić tobie bez podatku za jazdę twoim własnym samochodem służbowo. Tu to cena świadczenia doliczanego tobie za prywatną jazdę samochodem firmy. Ta sama kwota, przeciwne kierunki. Strona własnego samochodu jest w artykule Naknada za własny samochód w podróży służbowej.
Jak DriveHub to ułatwia
Metoda kilometrowa stoi albo upada na dwóch liczbach miesięcznie: prywatnych kilometrach i czasie prywatnego użycia. Obie łatwo zgubić, gdy zapisuje się je z pamięci pod koniec miesiąca.
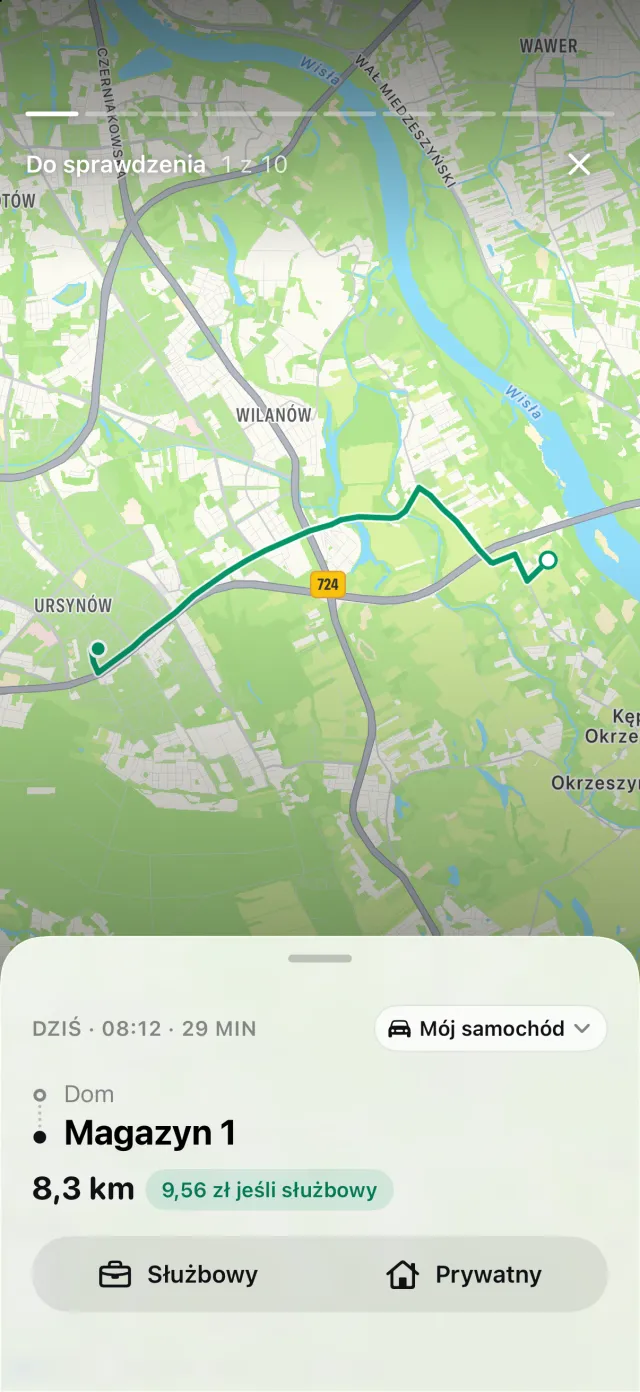
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Każdy przejazd zachowuje godzinę rozpoczęcia i zakończenia, miejsca i odległość. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie.
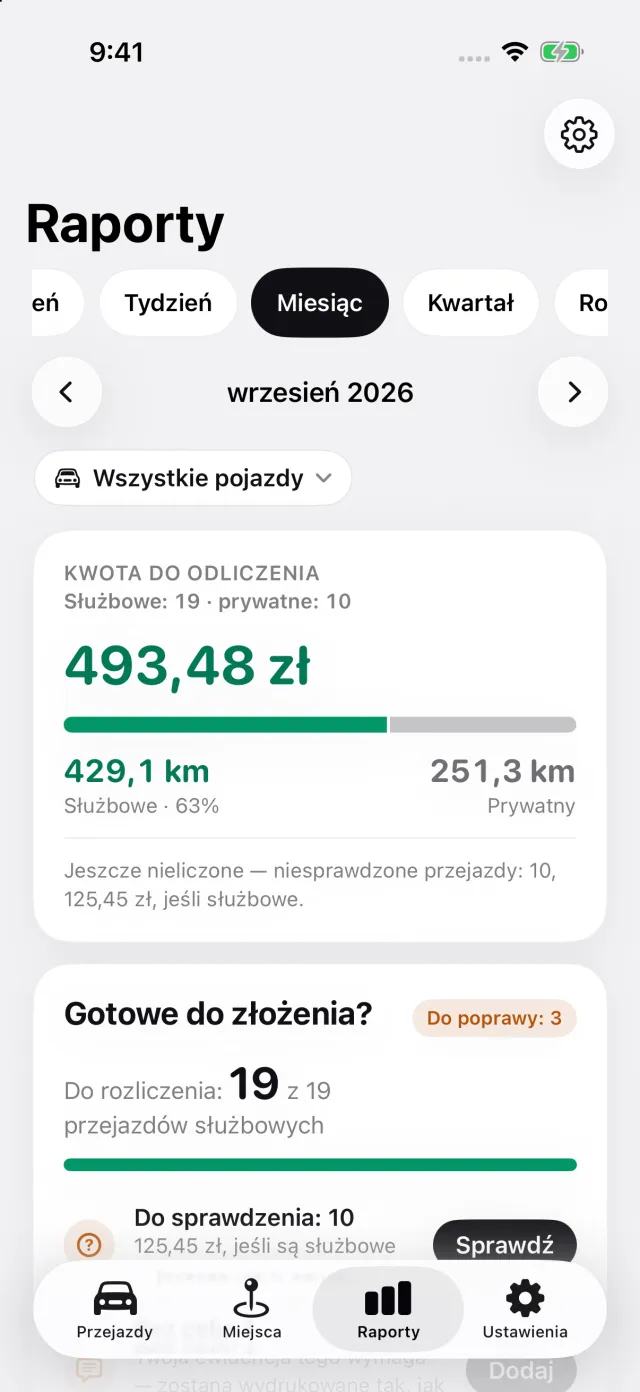
Raporty pokazują odległość służbową i prywatną za miesiąc, kwartał albo rok, a samochód służbowy możesz wybrać osobno. Dostajesz w ten sposób prywatne kilometry i stojące za nimi godziny, które przekazujesz pracodawcy w takiej formie, jakiej wymaga jego odluka. DriveHub nie prowadzi ewidencji pracodawcy za niego. Śledzenie jest bezpłatne; raporty PDF, Excel i CSV są częścią DriveHub Pro.
DriveHub jest w App Store na iPhone'a. Chorwackie zasady są na stronie o Chorwacji. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona cytuje Pravilnik o porezu na dohodak i opinie Porezna uprava oraz wskazuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego knjigovođę — i przynieś evidenciję.
Pełna reguła wraz z przepisami, z których pochodzi: Chorwacja: wymogi dotyczące ewidencji przebiegu.