 DriveHub
Průvodce zemí · Portugalsko · 7 min
Quilómetros pro sócio-gerente: bez mzdy, 0,40 €/km nezdaněno, 5 % pro společnost
Jste sócio-gerente své vlastní Lda nebo unipessoal, jezdíte pro ni vlastním autem a nepobíráte mzdu. Může vám společnost platit quilómetros? Daňová správa na přesně tuto otázku odpověděla v roce 2025: ano – za určitých podmínek a za cenu, kterou nese společnost.

Stručná odpověď
Sócio-gerente – společník, který společnost řídí – může dostávat náhradu za kilometry za použití vlastního auta v záležitostech společnosti. Říká to závazné stanovisko daňové správy PIV 26595 (despacho z 25. března 2025) a přidává čtyři věci:
- Nárok má jen jednatel-společník. Společník, který jen drží kapitál, není ve službě společnosti a jeho km nejsou odečitatelné.
- Pro IRS je jednatel zaměstnanec. Jde o příjem kategorie A, takže platí zaměstnanecký strop 0,40 € za kilometr.
- Mzda není potřeba. Jednatel, který se odměny vzdá, může km dostávat i tak, pokud je každá cesta doložená.
- Mapa se sestavuje ke každé platbě, se všemi kolonkami, které potřebuje mapa zaměstnance.
Navíc společnost z km, které platí, odvádí 5% autonomní daň (CIRC art. 88.º n.º 9), pokud neplatí jedna ze tří výjimek. Bez mapy je cena dvojí: společnost přijde o odpočet a vy se zdaníte z celé částky.
Co rozhodlo PIV 26595
Případ se blížil typické společnosti řízené vlastníkem. Dva společníci, z nichž žádný nepobíral mzdu, chtěli, aby jim oběma společnost platila kilometry za jejich vlastní auta a aby tyto km přefakturovala klientům.
Stanovisko oba společníky rozlišuje podle role, ne podle podílu. Bod 2 přijímá náhrady "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Společník, který jen drží kapitál, do tohoto výčtu nepatří. Bod 3: jeho km "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" – připočtou se k zisku společnosti.
Proč se se sócio-gerente zachází jako se zaměstnancem
Bod 4 stanoviska je přímý: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Vaše kilometry tím spadají pod stejné pravidlo jako kilometry kteréhokoli zaměstnance. CIRS art. 2.º n.º 3 al. d) činí z náhrady příjem kategorie A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Plynou z toho dva spouštěče:
- Zaplaceno nad 0,40 €/km: jako váš příjem se daní jen přebytek.
- Podmínky nesplněny – chybí mapa, nebo nejde o službu společnosti: daní se celá částka.
Společnost smí platit víc než 0,40 (PIV 26595 bod 11), přebytek je však vaším příjmem kategorie A a patří do její Declaração Mensal de Remunerações.
Odkud se 0,40 bere – Portaria n.º 1553-D/2008 a zrušení snížení na 0,36 v roce 2024 – vysvětluje článek vlastní auto k práci v Portugalsku.
Potřebujete mzdu, abyste dostávali km?
Ne. Body 6 a 7 PIV 26595 přijímají km vyplácené jednateli, který se odměny vzdal, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Jinými slovy: cesta musí být skutečnou záležitostí společnosti a musí být na papíře.
Co musí mapa uvádět
Bod 8 stanoviska opakuje CIRC art. 23.º-A n.º 1 al. h) a vyjmenovává kolonky: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Každá mapa tedy uvádí:
- důvod cesty
- místa
- dobu na místě
- cíle
- vozidlo a jeho vlastníka – tady vás
- kilometry, sazbu za kilometr a celkovou částku
CIRC art. 23.º-A n.º 1 al. h) chce mapu "por cada pagamento efetuado" – jednu na každou platbu, ne jednu na období. Také ji podepisujete: stanovisko AT PIV 21076 říká, že "os mapas de kms devem estar assinados pelos colaboradores" – a to platí pro mapu vytištěnou ze softwaru stejně jako pro papír. Každou kolonku i podpis vysvětluje průvodce mapa de quilómetros.
5% autonomní daň z vašich km
CIRC art. 88.º n.º 9 daní společnost, ne vás:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Toto pravidlo platí pro každého zaměstnavatele. Společnost sócio-gerente je prostě jedním z nich.
Kdy se 5 % neuplatní
Tři případy, všechny v art. 88.º:
- Km jsou přefakturovány klientovi a výslovně uvedeny na faktuře. PIV 26595 bod 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Část už zdaněná jako váš příjem v IRS – přebytek nad 0,40, nebo částka zdaněná celá, protože podmínky nebyly splněny (n.º 9, "exceto na parte…").
- Společnost je v IRC regime simplificado. N.º 16: autonomní sazby podle n.os 7, 9, 11 a 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Kdy se z toho stane 15 %
Art. 88.º n.º 14 zvyšuje každou autonomní sazbu o 10 procentních bodů – z 5 % je 15 % – u společnosti, která má v daném období daňovou ztrátu.
Pro roky 2025 a 2026 se toto zvýšení neuplatní, pokud společnost buď:
- měla zdanitelný zisk v jednom ze tří předchozích období a za dvě předchozí období včas podala Modelo 22 a IES, nebo
- je v prvních třech obdobích své činnosti.
Prameny jsou Lei 45-A/2024 art. 116.º n.º 4 a Lei 73-A/2025 art. 95.º n.º 5.
Počítaný příklad
Za měsíc najezdíte v záležitostech společnosti 1 000 km a společnost vám za tento měsíc zaplatí jednou.
Při 0,40 €/km: 1 000 × 0,40 = 400 €. Nic není nad stropem, takže nic z toho není vaším příjmem v IRS. Společnost dluží 5% autonomní daň: 400 × 0,05 = 20 €. Ve ztrátovém roce, kdy se zvýšení uplatní, je to 400 × 0,15 = 60 €.
Při 0,50 €/km: 1 000 × 0,50 = 500 €. Přebytek, 1 000 × 0,10 = 100 €, je vaším příjmem kategorie A. 5 % dopadá jen na část nezdaněnou v IRS: 400 × 0,05 = 20 €.
Přefakturováno: pokud společnost těch 400 € vyúčtuje klientovi a faktura km výslovně uvádí, autonomní daň z nich není.
Bez mapy: celých 400 € se daní jako váš příjem a společnost si je nemůže odečíst. Protože se celá částka daní ve vašem IRS, 5% autonomní daň na ni nedopadá.
Co tady stojí chybějící mapa
U jednatele-vlastníka jsou obě strany platby vaše, takže ztráta dopadá dvakrát.
- Společnost přijde o odpočet podle CIRC art. 23.º-A n.º 1 al. h).
- Zdaníte se z celé částky jako z příjmu kategorie A podle CIRS art. 2.º n.º 3 al. d) – "quando não sejam observados os pressupostos".
Mohou následovat pokuty a u společnosti se obě rozpětí zdvojnásobují (RGIT art. 26.º n.º 4). Nepředložení dokladů na výzvu stojí 300 € až 7 500 € (art. 117.º n.º 1). Kde evidence, kterou zákon vyžaduje, a doklady k ní vůbec neexistují, je to 450 € až 45 000 € (art. 120.º n.º 1).
Společnost vede organizované účetnictví, takže mapy se uchovávají deset let od konce roku, který zachycují (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Kde caducidade podle LGT art. 45.º běží déle, uchovávejte je déle.
Není to totéž jako u živnostníka
Trabalhador independente má příjem kategorie B a 0,40 si sám sobě vyplácet vůbec nemůže: CIRS art. 33.º n.º 1 to vylučuje. Podnikání přes společnost to mění. Z vlastníka se stává jednatel s příjmem kategorie A a cesta přes sazbu za kilometr se otevírá.
Co živnostník eviduje místo toho, najdete v článku náhrada za kilometry pro OSVČ v Portugalsku.
Než vám společnost km zaplatí
- Jste gerente, ne jen společník s kapitálem.
- Každá cesta byla v záležitostech společnosti.
- K této platbě existuje jedna mapa, která pokrývá přesně její cesty.
- Každá cesta má důvod, místa, dobu na místě a cíl.
- Je uvedeno auto a vy jako jeho vlastník.
- Každý řádek uvádí kilometry, sazbu a celkovou částku; nad 0,40 je přebytek vaším příjmem.
- Mapu jste podepsali.
- Přefakturované km jsou výslovně uvedeny na faktuře klientovi.
- Mapa je uložená tak, aby ji šlo deset let předložit.
Jak DriveHub mapu usnadňuje
Těžké na vyplácení km sám sobě není těch 5 %. Je to mít každou služební jízdu na mapě se správnými kilometry ve chvíli, kdy se platí. Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd zařadí jako Služebně, nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá.
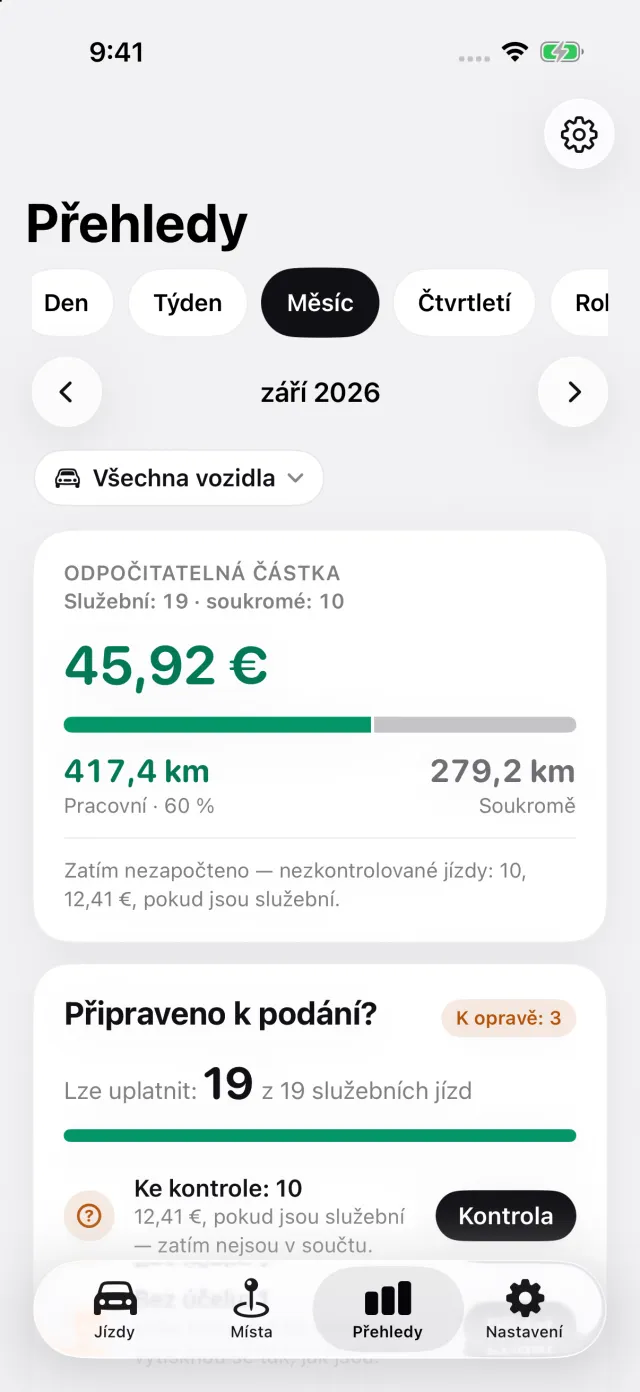
Na kartě Přehledy zvolíte období, které platba pokrývá – měsíc, čtvrtletí, jediný den –, takže každá mapa odpovídá jedné platbě. Pro Portugalsko výkaz u každé cesty uvádí místa a kilometry, částku podle sazby a důvod vlastními slovy. Zvolte ve výkazu své auto a zadejte své jméno do údajů výkazu, a budete vytištěni na samostatném řádku jako vlastník vozidla. Cíl návštěvy a dobu strávenou na místě doplníte k důvodu sami.
Poslední stránka je pro podpisy: řádek pro vás, řádek pro toho, kdo mapu schvaluje, a datum. DriveHub podpis přenechává vám, místo aby kreslil podpis, který by neplatil. Výkazy se s DriveHub Pro exportují do PDF, Excelu nebo CSV; záznam jízd je zdarma.
- DriveHub v App Storu
- Požadavky na knihu jízd v Portugalsku
- Nastavte automatický záznam a dozvíte se, když jízda unikne
Tato stránka uvádí, co říká CIRS, CIRC, CIVA, RGIT, LGT, Portaria n.º 1553-D/2008, DL 28/2019, Leis 45-A/2024 a 73-A/2025 a stanoviska AT PIV 26595 a PIV 21076, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti – než vám společnost km zaplatí, zeptejte se contabilista certificado, jak se to týká té vaší.
Úplné pravidlo i s předpisy, ze kterých vychází: Portugalsko: požadavky na knihu jízd.