 DriveHub
Guide pays · Portugal · 7 min
Quilómetros du sócio-gerente : pas besoin de salaire, 0,40 €/km exonérés, 5 % pour la société
Vous êtes le sócio-gerente de votre propre Lda ou unipessoal, vous utilisez votre propre voiture pour elle, et vous ne vous versez pas de salaire. La société peut-elle vous payer des quilómetros ? L'administration fiscale a répondu à cette question précise en 2025 : oui — sous conditions, et moyennant un coût pour la société.

La réponse courte
Un sócio-gerente — un associé qui gère la société — peut se faire payer des kilomètres pour l'usage de sa propre voiture au service de la société. Le rescrit contraignant PIV 26595 de l'administration fiscale (despacho du 25 mars 2025) le dit, et il ajoute quatre choses :
- Seul l'associé-gérant y a droit. Un associé qui ne fait que détenir du capital n'est pas au service de la société, et ses km ne sont pas déductibles.
- Pour l'IRS, le gérant est un salarié. C'est un revenu de catégorie A ; le plafond salarié de 0,40 € par kilomètre s'applique donc.
- Aucun salaire n'est nécessaire. Un gérant qui renonce à sa rémunération peut quand même se faire payer des km, pourvu que chaque déplacement soit documenté.
- Le mapa est établi par paiement, avec toutes les rubriques qu'exige le relevé d'un salarié.
En outre, la société acquitte une imposition autonome de 5 % sur les km qu'elle paie (art. 88.º n.º 9 du CIRC), sauf si l'une de trois exceptions s'applique. Sans mapa, le coût est double : la société perd la déduction et vous êtes imposé sur la totalité.
Ce qu'a décidé le PIV 26595
Le cas était proche de la société type dirigée par son propriétaire. Deux associés, dont aucun ne percevait de salaire, voulaient que la société leur paie à tous deux des kilomètres pour leurs propres voitures, et refacture ces km à des clients.
Le rescrit distingue les deux associés selon leur rôle, pas selon leur participation. Le point 2 admet les indemnités "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Un associé qui ne fait que détenir du capital est hors de cette liste. Point 3 : ses km "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — réintégrés au bénéfice de la société.
Pourquoi un sócio-gerente est traité comme un salarié
Le point 4 du rescrit est direct : "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Vos kilomètres relèvent donc de la même règle que ceux de n'importe quel salarié. L'art. 2.º n.º 3 al. d) du CIRS fait de l'indemnité un revenu de catégorie A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Deux déclencheurs en découlent :
- Versé au-dessus de 0,40 €/km : seul l'excédent est imposé comme votre revenu.
- Conditions non remplies — pas de mapa, ou pas au service de la société : c'est la totalité qui est imposée.
La société peut verser plus de 0,40 (PIV 26595, point 11), mais l'excédent est votre revenu de catégorie A et figure dans sa Declaração Mensal de Remunerações.
D'où vient le 0,40 — la Portaria n.º 1553-D/2008, et l'abrogation en 2024 de la réduction à 0,36 — : voir utiliser sa propre voiture pour le travail au Portugal.
Faut-il un salaire pour se faire payer des km ?
Non. Les points 6 et 7 du PIV 26595 admettent des km versés à un gérant qui renonce à sa rémunération, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Autrement dit : le déplacement doit relever réellement de l'activité de la société, et il doit être consigné par écrit.
Ce que le mapa doit indiquer
Le point 8 du rescrit reprend l'art. 23.º-A n.º 1 al. h) du CIRC et énumère les rubriques : "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Chaque relevé indique donc :
- le motif du déplacement
- les lieux
- le temps passé
- les objectifs
- le véhicule et son propriétaire — ici, vous
- les kilomètres, le taux au kilomètre et le total
L'art. 23.º-A n.º 1 al. h) du CIRC exige le relevé "por cada pagamento efetuado" — un par paiement, pas un par période. Vous le signez aussi : le rescrit PIV 21076 de l'AT retient que "os mapas de kms devem estar assinados pelos colaboradores" — et cela vaut pour un relevé imprimé depuis un logiciel autant que pour le papier. Chaque rubrique, et la signature, sont expliquées dans le guide du mapa de quilómetros.
L'imposition autonome de 5 % sur vos km
L'art. 88.º n.º 9 du CIRC impose la société, pas vous :
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Cette règle s'applique à tout employeur. La société d'un sócio-gerente n'en est qu'un parmi d'autres.
Quand les 5 % ne s'appliquent pas
Trois cas, tous à l'art. 88.º :
- Les km sont refacturés à un client et figurent expressément sur la facture. PIV 26595, point 10 : "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- La part déjà imposée comme votre revenu à l'IRS — l'excédent au-delà de 0,40, ou un montant imposé en totalité parce que les conditions n'étaient pas remplies (n.º 9, "exceto na parte…").
- La société relève du regime simplificado de l'IRC. N.º 16 : les taux autonomes des n.os 7, 9, 11 et 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Quand ils passent à 15 %
L'art. 88.º n.º 14 relève chaque taux autonome de 10 points — 5 % devient 15 % — pour une société en perte fiscale sur la période.
Pour 2025 et 2026, cette majoration est neutralisée si la société :
- a dégagé un bénéfice imposable sur l'une des trois périodes précédentes et a déposé à temps son Modelo 22 et son IES pour les deux périodes précédentes, ou
- se trouve dans ses trois premières périodes d'activité.
Les sources sont l'art. 116.º n.º 4 de la Lei 45-A/2024 et l'art. 95.º n.º 5 de la Lei 73-A/2025.
Un exemple chiffré
Vous parcourez 1 000 km pour la société en un mois, et la société vous paie une fois pour ce mois.
À 0,40 €/km : 1 000 × 0,40 = 400 €. Rien ne dépasse le plafond ; rien n'est donc votre revenu à l'IRS. La société doit 5 % d'imposition autonome : 400 × 0,05 = 20 €. Une année déficitaire où la majoration s'applique, c'est 400 × 0,15 = 60 €.
À 0,50 €/km : 1 000 × 0,50 = 500 €. L'excédent, 1 000 × 0,10 = 100 €, est votre revenu de catégorie A. Les 5 % ne portent que sur la part non imposée à l'IRS : 400 × 0,05 = 20 €.
Refacturé : si la société facture les 400 € à un client et que la facture indique expressément les km, il n'y a pas d'imposition autonome dessus.
Sans mapa : la totalité des 400 € est imposée comme votre revenu, et la société ne peut pas la déduire. Comme la totalité est imposée à votre IRS, l'imposition autonome de 5 % ne s'y applique pas.
Ce que coûte ici un mapa manquant
Pour un gérant propriétaire, les deux côtés du paiement sont les vôtres : la perte frappe deux fois.
- La société perd la déduction en vertu de l'art. 23.º-A n.º 1 al. h) du CIRC.
- Vous êtes imposé sur la totalité comme revenu de catégorie A, en vertu de l'art. 2.º n.º 3 al. d) du CIRS — "quando não sejam observados os pressupostos".
Des amendes peuvent suivre, et pour une société les deux fourchettes sont doublées (art. 26.º n.º 4 du RGIT). Ne pas produire les documents demandés coûte 300 € à 7 500 € (art. 117.º n.º 1). Lorsque les registres exigés par la loi, et les documents qui s'y rattachent, n'existent pas du tout, c'est 450 € à 45 000 € (art. 120.º n.º 1).
Une société tient une comptabilité organisée : les relevés sont donc conservés dix ans à compter de la fin de l'année qu'ils couvrent (DL 28/2019 art. 19.º n.º 1 ; CIVA art. 52.º n.º 1). Lorsque la caducidade de l'art. 45.º de la LGT court plus longtemps, conservez-les plus longtemps.
Pas la même chose qu'un entrepreneur individuel
Un trabalhador independente perçoit des revenus de catégorie B et ne peut pas du tout se verser les 0,40 : l'art. 33.º n.º 1 du CIRS l'exclut. Exercer au travers d'une société change la donne. Le propriétaire devient un gérant de catégorie A, et la voie de l'indemnité au kilomètre s'ouvre.
Ce qu'un entrepreneur individuel consigne à la place : voir indemnités kilométriques des indépendants au Portugal.
Avant que la société ne vous paie vos km
- Vous êtes gerente, et pas seulement associé détenteur de capital.
- Chaque déplacement relevait de l'activité de la société.
- Il existe un mapa pour ce paiement, qui couvre exactement ses déplacements.
- Chaque déplacement a un motif, les lieux, le temps passé et l'objectif.
- La voiture est nommée, et vous aussi en tant que propriétaire.
- Chaque ligne indique les kilomètres, le taux et le total ; au-delà de 0,40, l'excédent est votre revenu.
- Vous avez signé le relevé.
- Les km refacturés figurent expressément sur la facture du client.
- Le relevé est classé là où il pourra être produit pendant dix ans.
Comment DriveHub facilite le mapa
Le plus difficile, quand on se paie des km, ce n'est pas les 5 %. C'est d'avoir chaque trajet professionnel sur le relevé, avec les bons kilomètres, au moment du paiement. Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres.
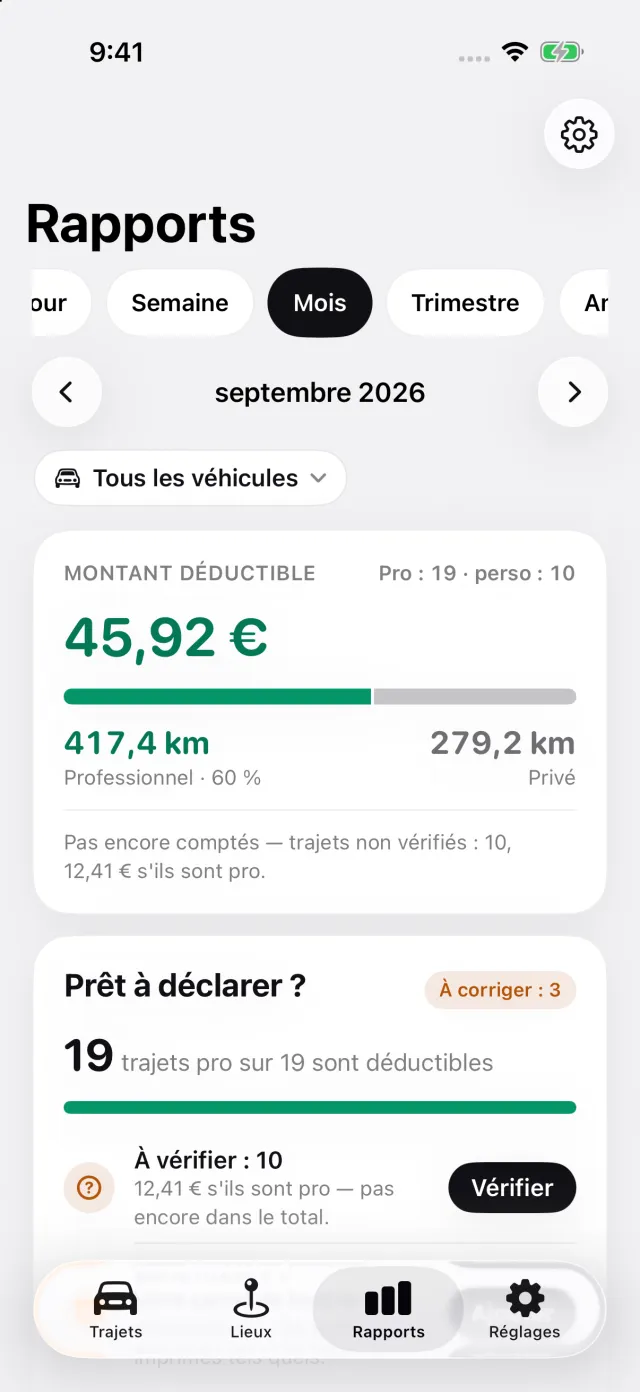
Dans l'onglet Rapports, vous choisissez la période que couvre le paiement — un mois, un trimestre, un seul jour —, de sorte que chaque relevé corresponde à un paiement. Pour le Portugal, le rapport imprime pour chaque déplacement les lieux et les kilomètres, le montant au taux et le motif dans vos propres mots. Choisissez votre voiture dans le rapport et indiquez votre nom dans les détails du rapport : vous êtes alors imprimé sur une ligne à part comme propriétaire du véhicule. L'objectif d'une visite et le temps passé sur place sont à ajouter vous-même au motif.
La dernière page est réservée aux signatures : une ligne pour vous, une pour la personne qui approuve le relevé, et une date. DriveHub vous laisse signer vous-même plutôt que de dessiner une signature qui ne vaudrait rien. Les rapports s'exportent en PDF, Excel ou CSV avec DriveHub Pro ; le suivi est gratuit.
- DriveHub sur l'App Store
- Les exigences portugaises pour le relevé kilométrique
- Configurer le suivi automatique, et savoir quand un trajet a été manqué
Cette page expose ce que disent le CIRS, le CIRC, le CIVA, le RGIT, la LGT, la Portaria n.º 1553-D/2008, le DL 28/2019, les Leis 45-A/2024 et 73-A/2025, et les rescrits PIV 26595 et PIV 21076 de l'AT, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation — avant que votre société ne vous paie des km, demandez à un contabilista certificado comment cela s'applique à la vôtre.
La règle complète, avec les textes dont elle découle : Portugal : exigences du journal kilométrique.