 DriveHub
Landveiledning · Portugal · 7 min
Quilómetros som sócio-gerente: ingen lønn nødvendig, 0,40 €/km skattefritt, 5 % for selskapet
Du er sócio-gerente i din egen Lda eller unipessoal, du kjører egen bil for selskapet, og du tar ikke ut lønn. Kan selskapet betale deg quilómetros? Skattemyndigheten svarte på akkurat det spørsmålet i 2025: ja — på vilkår, og med en kostnad for selskapet.

Det korte svaret
En sócio-gerente — en deleier som leder selskapet — kan få betalt kilometer for bruk av egen bil i selskapets tjeneste. Skattemyndighetens bindende forhåndsuttalelse PIV 26595 (despacho av 25. mars 2025) sier det, og den legger til fire ting:
- Bare den deleieren som leder, kvalifiserer. En deleier som bare eier kapital, er ikke i selskapets tjeneste, og kilometerne hans eller hennes kan ikke trekkes fra.
- For IRS er lederen arbeidstaker. Det er inntekt i kategori A, så arbeidstakertaket på 0,40 € per kilometer gjelder.
- Ingen lønn er nødvendig. En leder som gir avkall på godtgjørelse, kan likevel få betalt kilometer, så lenge hver reise er dokumentert.
- Mapa settes opp per utbetaling, med alle feltene en arbeidstakers oversikt trenger.
I tillegg betaler selskapet en særskatt på 5 % av kilometerne det betaler (CIRC art. 88.º n.º 9), med mindre ett av tre unntak gjelder. Uten mapa blir kostnaden dobbel: selskapet mister fradraget, og du beskattes for hele beløpet.
Hva PIV 26595 avgjorde
Saken lå tett opptil det typiske eierledede selskapet. To deleiere, ingen av dem med lønn, ville at selskapet skulle betale begge kilometer for egne biler, og viderefakturere de kilometerne til kunder.
Uttalelsen skiller de to deleierne etter rolle, ikke etter eierandel. Punkt 2 godtar godtgjørelsene "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
En deleier som bare eier kapital, står utenfor den listen. Punkt 3: kilometerne "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — de legges tilbake til selskapets overskudd.
Hvorfor en sócio-gerente behandles som arbeidstaker
Punkt 4 i uttalelsen er direkte: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Det setter kilometerne dine under samme regel som enhver arbeidstakers. CIRS art. 2.º n.º 3 al. d) gjør godtgjørelsen til inntekt i kategori A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". To utløsere følger:
- Utbetalt over 0,40 €/km: bare overskuddet beskattes som din inntekt.
- Vilkårene ikke oppfylt — ingen mapa, eller ikke i selskapets tjeneste: hele beløpet beskattes.
Selskapet kan betale mer enn 0,40 (PIV 26595 punkt 11), men overskuddet er din kategori A-inntekt og føres i selskapets Declaração Mensal de Remunerações.
Hvor 0,40 kommer fra — Portaria n.º 1553-D/2008, og opphevelsen i 2024 av kuttet til 0,36 — står i egen bil i jobben i Portugal.
Trenger du lønn for å få betalt kilometer?
Nei. Punkt 6 og 7 i PIV 26595 godtar kilometer betalt til en leder som gir avkall på godtgjørelse, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Med andre ord: reisen må være virkelig i selskapets tjeneste, og den må stå på papiret.
Hva mapa må vise
Punkt 8 i uttalelsen gjengir CIRC art. 23.º-A n.º 1 al. h) og lister opp feltene: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Hver oversikt viser altså:
- grunnen til reisen
- stedene
- tiden du var der
- målene
- kjøretøyet og eieren — her deg
- kilometerne, satsen per kilometer og totalen
CIRC art. 23.º-A n.º 1 al. h) krever oversikten "por cada pagamento efetuado" — én per utbetaling, ikke én per periode. Du underskriver den også: AT-uttalelsen PIV 21076 slår fast at "os mapas de kms devem estar assinados pelos colaboradores" — og det gjelder en oversikt skrevet ut fra programvare like mye som papir. Hvert felt, og underskriften, er forklart i veiledningen om mapa de quilómetros.
Særskatten på 5 % av kilometerne dine
CIRC art. 88.º n.º 9 beskatter selskapet, ikke deg:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Den regelen gjelder enhver arbeidsgiver. Selskapet til en sócio-gerente er rett og slett én av dem.
Når de 5 % ikke gjelder
Tre tilfeller, alle i art. 88.º:
- Kilometerne viderefaktureres til en kunde og vises uttrykkelig på fakturaen. PIV 26595 punkt 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Delen som allerede er beskattet som din IRS-inntekt — overskuddet over 0,40, eller et beløp beskattet i sin helhet fordi vilkårene sviktet (n.º 9, "exceto na parte…").
- Selskapet er i IRC-ordningen regime simplificado. N.º 16: særskattesatsene i n.os 7, 9, 11 og 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Når det blir 15 %
Art. 88.º n.º 14 hever alle særskattesatser med 10 prosentpoeng — 5 % blir 15 % — for et selskap med skattemessig underskudd i perioden.
For 2025 og 2026 er den økningen slått av hvis selskapet enten:
- hadde skattepliktig overskudd i én av de tre foregående periodene og leverte Modelo 22 og IES for de to foregående periodene i tide, eller
- er i sine tre første perioder med virksomhet.
Kildene er Lei 45-A/2024 art. 116.º n.º 4 og Lei 73-A/2025 art. 95.º n.º 5.
Et regneeksempel
Du kjører 1 000 km i selskapets tjeneste i løpet av en måned, og selskapet betaler deg én gang for den måneden.
Med 0,40 €/km: 1 000 × 0,40 = 400 €. Ingenting er over taket, så ingenting av det er IRS-inntekt for deg. Selskapet skylder 5 % særskatt: 400 × 0,05 = 20 €. I et underskuddsår der økningen gjelder, er det 400 × 0,15 = 60 €.
Med 0,50 €/km: 1 000 × 0,50 = 500 €. Overskuddet, 1 000 × 0,10 = 100 €, er din kategori A-inntekt. De 5 % faller bare på delen som ikke beskattes i IRS: 400 × 0,05 = 20 €.
Viderefakturert: fakturerer selskapet de 400 € til en kunde og viser fakturaen kilometerne uttrykkelig, er det ingen særskatt på dem.
Ingen mapa: hele beløpet på 400 € beskattes som din inntekt, og selskapet kan ikke trekke det fra. Fordi hele beløpet beskattes i IRS-en din, faller ikke særskatten på 5 % på det.
Hva en manglende mapa koster her
For en eierleder er begge sider av utbetalingen dine, så tapet rammer to ganger.
- Selskapet mister fradraget etter CIRC art. 23.º-A n.º 1 al. h).
- Du beskattes for hele beløpet som kategori A-inntekt, etter CIRS art. 2.º n.º 3 al. d) — "quando não sejam observados os pressupostos".
Bøter kan følge, og for et selskap dobles begge spennene (RGIT art. 26.º n.º 4). Å ikke legge fram dokumenter når du blir bedt om det, koster 300 € til 7 500 € (art. 117.º n.º 1). Der dokumentasjonen loven krever, og dokumentene knyttet til den, ikke finnes i det hele tatt, er det 450 € til 45 000 € (art. 120.º n.º 1).
Et selskap fører organisert regnskap, så oversiktene oppbevares i ti år fra utgangen av året de gjelder (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Der caducidade etter LGT art. 45.º løper lenger, oppbevarer du dem lenger.
Ikke det samme som et enkeltpersonforetak
En trabalhador independente har inntekt i kategori B og kan ikke betale seg selv 0,40 i det hele tatt: CIRS art. 33.º n.º 1 utelukker det. Å drive gjennom et selskap endrer det. Eieren blir en leder i kategori A, og veien med kilometergodtgjørelse åpner seg.
Hva et enkeltpersonforetak fører i stedet, står i kilometergodtgjørelse for selvstendige i Portugal.
Før selskapet betaler deg kilometer
- Du er gerente, ikke bare en deleier med kapital.
- Hver reise var i selskapets tjeneste.
- Det finnes én mapa for denne utbetalingen, som dekker nøyaktig reisene den gjelder.
- Hver reise har en grunn, stedene, tiden du var der og målet.
- Bilen er navngitt, og det er du også, som eier.
- Hver rad viser kilometerne, satsen og totalen; over 0,40 er overskuddet din inntekt.
- Du har underskrevet oversikten.
- Viderefakturerte kilometer står uttrykkelig på kundens faktura.
- Oversikten er arkivert der den kan legges fram i ti år.
Hvordan DriveHub gjør mapa enklere
Det vanskelige med å betale seg selv kilometer er ikke de 5 %. Det er å ha hver yrkeskjøring på oversikten, med riktige kilometer, når utbetalingen skjer. Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten.
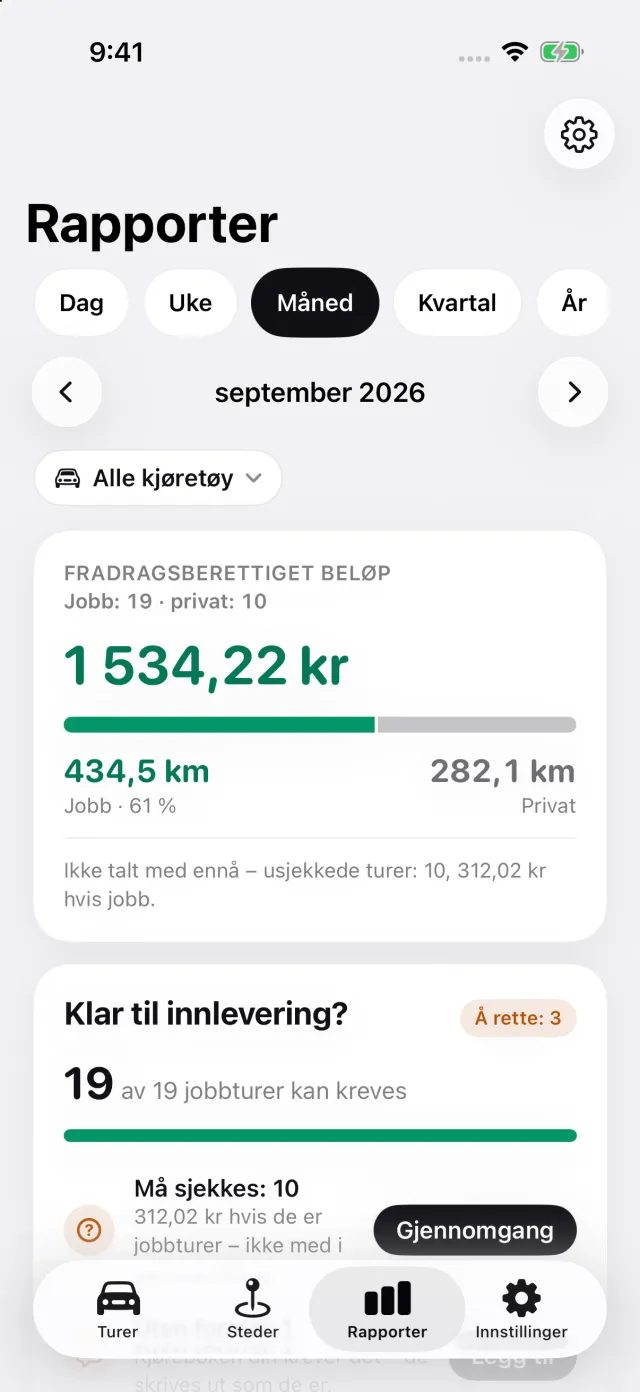
På Rapporter-fanen velger du perioden utbetalingen dekker — en måned, et kvartal, én dag — så hver oversikt stemmer med én utbetaling. For Portugal skriver rapporten ut stedene og kilometerne for hver reise, beløpet etter satsen og grunnen med dine egne ord. Velg bilen din i rapporten og legg inn navnet ditt i rapportdetaljene, så skrives du ut på en egen linje som kjøretøyets eier. Målet med et besøk og tiden du var der, legger du selv til i grunnen.
Siste side er for underskrifter: en linje til deg, en til den som godkjenner oversikten, og en dato. DriveHub overlater underskriften til deg i stedet for å tegne en som ikke ville telle. Rapporter eksporteres som PDF, Excel eller CSV med DriveHub Pro; registreringen er gratis.
- DriveHub i App Store
- Portugisiske krav til kjørebok
- Sett opp automatisk registrering, og få vite når en kjøring er gått tapt
Denne siden gjengir hva CIRS, CIRC, CIVA, RGIT, LGT, Portaria n.º 1553-D/2008, DL 28/2019, Leis 45-A/2024 og 73-A/2025 og AT-uttalelsene PIV 26595 og PIV 21076 sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon — før selskapet ditt betaler deg kilometer, spør en contabilista certificado hvordan det gjelder for deg.
Hele regelen med kildene den bygger på: Portugal: krav til kjøreboken.