 DriveHub
Maaopas · Portugali · 7 min
Quilómetros sócio-gerentena: palkkaa ei tarvita, 0,40 €/km verovapaasti, 5 % yhtiölle
Olet oman Lda:si tai unipessoal-yhtiösi sócio-gerente, ajat sen asioita omalla autollasi etkä nosta palkkaa. Voiko yhtiö maksaa sinulle kilometrikorvausta? Veroviranomainen vastasi juuri tähän kysymykseen vuonna 2025: voi — ehdoin ja yhtiölle aiheutuvin kustannuksin.

Lyhyt vastaus
Sócio-gerentelle — osakkaalle, joka johtaa yhtiötä — voidaan maksaa kilometrikorvausta oman auton käytöstä yhtiön asioilla. Veroviranomaisen sitova ennakkoratkaisu PIV 26595 (päätös 25. maaliskuuta 2025) sanoo näin ja lisää neljä asiaa:
- Vain johtava osakas on oikeutettu. Osakas, jolla on pelkkä pääomaosuus, ei ole yhtiön palveluksessa, eikä hänen kilometrejään voi vähentää.
- IRS:ssä johtaja on työntekijä. Kyse on A-luokan tulosta, joten työntekijän enimmäismäärä 0,40 € kilometriltä pätee.
- Palkkaa ei tarvita. Johtajalle, joka luopuu palkasta, voidaan silti maksaa kilometrikorvausta, kunhan jokainen matka on dokumentoitu.
- Erittely laaditaan maksua kohden, kaikkine kenttineen, joita työntekijän erittely edellyttää.
Lisäksi yhtiö maksaa maksamistaan kilometreistä 5 %:n erillisveron (CIRC art. 88.º n.º 9), ellei jokin kolmesta poikkeuksesta päde. Ilman erittelyä kustannus on kaksinkertainen: yhtiö menettää vähennyksen ja sinua verotetaan koko määrästä.
Mitä PIV 26595 päätti
Tapaus oli lähellä tyypillistä omistajajohtoista yhtiötä. Kaksi osakasta, joista kumpikaan ei saanut palkkaa, halusivat yhtiön maksavan molemmille kilometrikorvausta omista autoistaan ja laskuttavan nuo kilometrit edelleen asiakkailta.
Ratkaisu erottelee osakkaat roolin, ei omistusosuuden mukaan. Kohta 2 hyväksyy korvaukset "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Osakas, jolla on pelkkä pääomaosuus, jää tämän luettelon ulkopuolelle. Kohta 3: hänen kilometrinsä "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — lisätään takaisin yhtiön tulokseen.
Miksi sócio-gerente rinnastetaan työntekijään
Ratkaisun kohta 4 on suora: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Kilometrisi kuuluvat siis saman säännön alle kuin minkä tahansa työntekijän. CIRS art. 2.º n.º 3 al. d) tekee korvauksesta A-luokan tuloa "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Tästä seuraa kaksi laukaisijaa:
- Maksettu yli 0,40 €/km: vain ylitys verotetaan tulonasi.
- Edellytykset eivät täyty — erittely puuttuu tai ajoa ei tehty yhtiön asioilla: koko määrä verotetaan.
Yhtiö saa maksaa enemmän kuin 0,40 (PIV 26595 kohta 11), mutta ylitys on A-luokan tuloasi ja ilmoitetaan yhtiön Declaração Mensal de Remunerações -ilmoituksella.
Mistä 0,40 tulee — Portaria n.º 1553-D/2008 ja 0,36:een tehdyn leikkauksen kumoaminen vuonna 2024 — kerrotaan sivulla oma auto työajoissa Portugalissa.
Tarvitaanko kilometrikorvaukseen palkkaa?
Ei. PIV 26595:n kohdat 6 ja 7 hyväksyvät kilometrikorvauksen johtajalle, joka luopuu palkasta, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Toisin sanoen: matkan on oltava todellinen yhtiön asia, ja sen on oltava paperilla.
Mitä erittelyssä on oltava
Ratkaisun kohta 8 toistaa CIRC art. 23.º-A n.º 1 al. h):n ja luettelee kentät: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Jokaisessa erittelyssä on siis:
- matkan syy
- paikat
- käytetty aika
- tavoitteet
- ajoneuvo ja sen omistaja — tässä sinä
- kilometrit, kilometrikohtainen korvaus ja kokonaissumma
CIRC art. 23.º-A n.º 1 al. h) edellyttää erittelyä "por cada pagamento efetuado" — yksi jokaista maksua kohden, ei yksi jaksoa kohden. Allekirjoitat sen myös itse: AT:n ennakkoratkaisun PIV 21076 mukaan "os mapas de kms devem estar assinados pelos colaboradores" — ja se pätee ohjelmistosta tulostettuun erittelyyn yhtä lailla kuin paperiseen. Jokainen kenttä ja allekirjoitus selitetään mapa de quilómetros -oppaassa.
5 %:n erillisvero kilometreistäsi
CIRC art. 88.º n.º 9 verottaa yhtiötä, ei sinua:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Sääntö koskee jokaista työnantajaa. Sócio-gerenten yhtiö on yksinkertaisesti yksi niistä.
Milloin 5 % ei päde
Kolme tapausta, kaikki art. 88.º:ssä:
- Kilometrit laskutetaan edelleen asiakkaalta ja ne näkyvät laskussa nimenomaisesti. PIV 26595 kohta 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Osa, joka on jo verotettu IRS-tulonasi — 0,40:n ylitys tai määrä, joka verotetaan kokonaan, koska edellytykset eivät täyttyneet (n.º 9, "exceto na parte…").
- Yhtiö on IRC:n regime simplificado -järjestelmässä. N.º 16: kohtien n.os 7, 9, 11 ja 13 erillisverokannat "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Milloin siitä tulee 15 %
Art. 88.º n.º 14 nostaa kaikkia erillisverokantoja 10 prosenttiyksikköä — 5 %:sta tulee 15 % — yhtiöllä, jonka verotettava tulos on kaudelta tappiollinen.
Vuosina 2025 ja 2026 korotusta ei sovelleta, jos yhtiö joko:
- teki verotettavaa voittoa jollakin kolmesta edellisestä kaudesta ja jätti Modelo 22- ja IES-ilmoituksensa kahdelta edelliseltä kaudelta ajallaan, tai
- on kolmen ensimmäisen toimintakautensa aikana.
Lähteet ovat Lei 45-A/2024 art. 116.º n.º 4 ja Lei 73-A/2025 art. 95.º n.º 5.
Laskuesimerkki
Ajat kuukaudessa 1 000 km yhtiön asioilla, ja yhtiö maksaa sinulle kerran tuosta kuukaudesta.
0,40 €/km: 1 000 × 0,40 = 400 €. Mikään ei ylitä enimmäismäärää, joten mikään siitä ei ole IRS-tuloasi. Yhtiö on velkaa 5 %:n erillisveron: 400 × 0,05 = 20 €. Tappiollisena vuonna, jolloin korotus pätee, se on 400 × 0,15 = 60 €.
0,50 €/km: 1 000 × 0,50 = 500 €. Ylitys, 1 000 × 0,10 = 100 €, on A-luokan tuloasi. 5 % kohdistuu vain osaan, jota ei veroteta IRS:ssä: 400 × 0,05 = 20 €.
Edelleen laskutettu: jos yhtiö laskuttaa 400 € asiakkaalta ja laskussa näkyvät kilometrit nimenomaisesti, siitä ei makseta erillisveroa.
Ei erittelyä: koko 400 € verotetaan tulonasi, eikä yhtiö voi vähentää sitä. Koska koko määrä verotetaan IRS:ssäsi, 5 %:n erillisvero ei kohdistu siihen.
Mitä puuttuva erittely tässä maksaa
Omistajajohtajalla maksun kumpikin puoli on sinun, joten menetys osuu kahdesti.
- Yhtiö menettää vähennyksen CIRC art. 23.º-A n.º 1 al. h):n nojalla.
- Sinua verotetaan koko määrästä A-luokan tulona CIRS art. 2.º n.º 3 al. d):n nojalla — "quando não sejam observados os pressupostos".
Lisäksi voi seurata sakkoja, ja yhtiöllä molemmat asteikot kaksinkertaistuvat (RGIT art. 26.º n.º 4). Asiakirjojen esittämättä jättäminen pyydettäessä maksaa 300–7 500 € (art. 117.º n.º 1). Jos lain edellyttämiä kirjanpitoja ja niihin liittyviä asiakirjoja ei ole lainkaan, sakko on 450–45 000 € (art. 120.º n.º 1).
Yhtiöllä on järjestetty kirjanpito, joten erittelyt säilytetään kymmenen vuotta sen vuoden päättymisestä, jota ne koskevat (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Jos LGT art. 45.º:n caducidade eli verotusoikeuden vanhentumisaika on pidempi, säilytä ne pidempään.
Ei sama asia kuin yksinyrittäjä
Trabalhador independente saa B-luokan tuloa eikä voi maksaa itselleen 0,40:tä lainkaan: CIRS art. 33.º n.º 1 sulkee sen pois. Toiminta yhtiön kautta muuttaa tämän. Omistajasta tulee A-luokan johtaja, ja kilometrikorvauksen tie aukeaa.
Mitä yksinyrittäjä kirjaa sen sijaan, kerrotaan sivulla kilometrikorvaus yrittäjälle Portugalissa.
Ennen kuin yhtiö maksaa kilometrisi
- Olet gerente, et pelkkä pääomaosakas.
- Jokainen matka tehtiin yhtiön asioilla.
- Tästä maksusta on yksi erittely, joka kattaa täsmälleen sen matkat.
- Jokaisella matkalla on syy, paikat, käytetty aika ja tavoite.
- Auto on nimetty, ja niin olet sinäkin sen omistajana.
- Jokaisella rivillä on kilometrit, korvausluku ja kokonaissumma; 0,40:n ylittävä osa on tuloasi.
- Olet allekirjoittanut erittelyn.
- Edelleen laskutetut kilometrit näkyvät nimenomaisesti asiakkaan laskussa.
- Erittely on arkistoitu niin, että se voidaan esittää kymmenen vuoden ajan.
Miten DriveHub helpottaa erittelyä
Itsellesi maksettavan kilometrikorvauksen vaikein osa ei ole 5 %. Se on se, että jokainen työajo on erittelyssä oikein kilometrein, kun maksu tehdään. Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta.
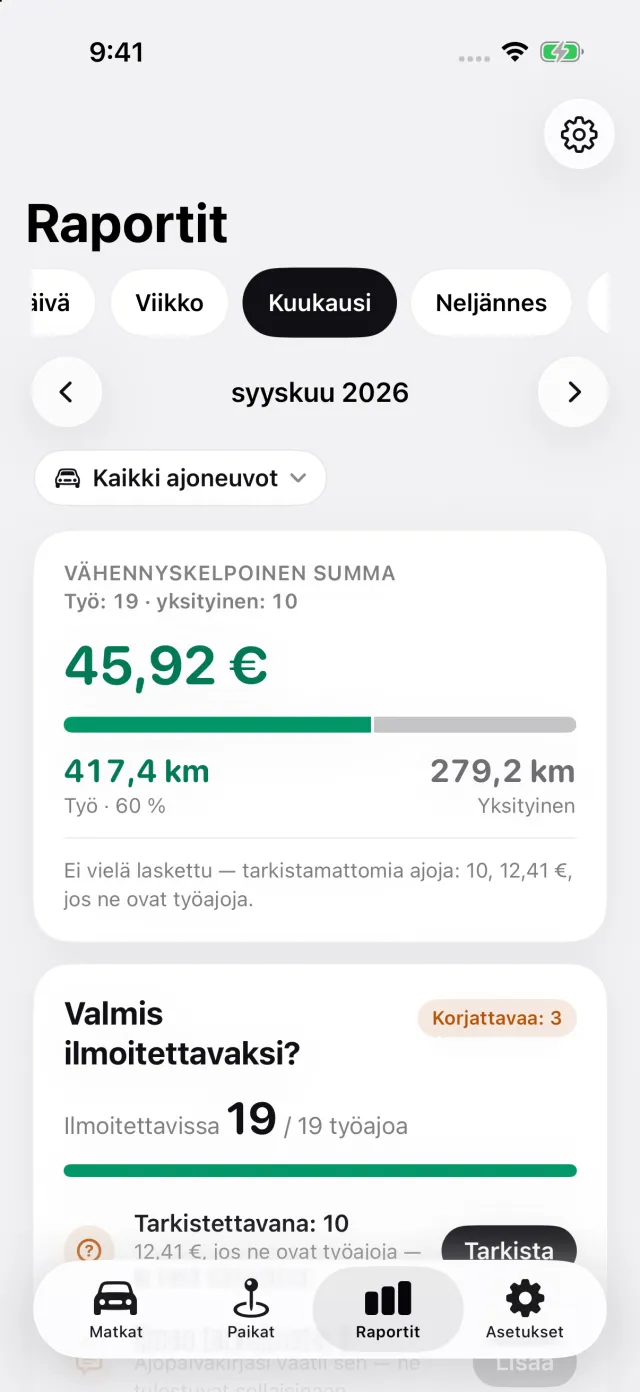
Raportit-välilehdellä valitset jakson, jonka maksu kattaa — kuukausi, vuosineljännes, yksittäinen päivä — joten jokainen erittely vastaa yhtä maksua. Portugalissa raporttiin tulostuvat jokaisen matkan paikat ja kilometrit, korvausluvulla laskettu määrä ja syy omin sanoin. Valitse autosi raportille ja kirjoita nimesi raportin tietoihin, niin sinut tulostetaan omalle rivilleen ajoneuvon omistajana. Käynnin tavoitteen ja paikalla käytetyn ajan lisäät itse syyn yhteyteen.
Viimeinen sivu on allekirjoituksia varten: rivi sinulle, rivi erittelyn hyväksyjälle ja päivämäärä. DriveHub jättää allekirjoittamisen sinulle sen sijaan, että piirtäisi allekirjoituksen, joka ei kelpaisi. Raportit viedään PDF-, Excel- tai CSV-muodossa DriveHub Pron avulla; seuranta on ilmaista.
- DriveHub App Storessa
- Portugalin ajopäiväkirjavaatimukset
- Ota automaattinen seuranta käyttöön ja tiedä, kun ajo jää tallentamatta
Tällä sivulla kerrotaan, mitä CIRS, CIRC, CIVA, RGIT, LGT, Portaria n.º 1553-D/2008, DL 28/2019, lait 45-A/2024 ja 73-A/2025 sekä AT:n ennakkoratkaisut PIV 26595 ja PIV 21076 sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi — ennen kuin yhtiösi maksaa sinulle kilometrikorvausta, kysy contabilista certificadolta eli auktorisoidulta kirjanpitäjältä, miten tämä koskee sinun tilannettasi.
Koko sääntö lähteineen: Portugali: ajopäiväkirjan vaatimukset.