 DriveHub
Guia por país · Portugal · 7 min
Quilómetros do sócio-gerente: sem remuneração, 0,40 €/km isentos, 5 % para a sociedade
É sócio-gerente da sua própria Lda ou unipessoal, usa o seu carro ao serviço dela e não recebe remuneração. A sociedade pode pagar-lhe quilómetros? A AT respondeu exatamente a essa pergunta em 2025: sim — com condições, e com um custo para a sociedade.

A resposta curta
Um sócio-gerente — um sócio que gere a sociedade — pode receber quilómetros pela utilização do seu próprio carro ao serviço da sociedade. A informação vinculativa PIV 26595 da AT (despacho de 25 de março de 2025) di-lo, e acrescenta quatro coisas:
- Só o sócio que é gerente se qualifica. Um sócio que apenas detém capital não está ao serviço da sociedade, e os seus quilómetros não são dedutíveis.
- Para efeitos de IRS, o gerente é um trabalhador por conta de outrem. É rendimento da categoria A, pelo que se aplica o limite dos trabalhadores, de 0,40 € por quilómetro.
- Não é preciso remuneração. Um gerente que renuncia à remuneração pode, ainda assim, receber quilómetros, desde que cada deslocação esteja documentada.
- O mapa faz-se por pagamento, com todos os campos de que o mapa de um trabalhador precisa.
Além disso, a sociedade paga uma tributação autónoma de 5 % sobre os quilómetros que paga (art. 88.º, n.º 9, do CIRC), salvo se se aplicar uma de três exceções. Sem o mapa, o custo é duplo: a sociedade perde a dedução e o sócio-gerente é tributado sobre o montante todo.
O que decidiu a PIV 26595
O caso era próximo da típica sociedade gerida pelo próprio dono. Dois sócios, nenhum deles remunerado, queriam que a sociedade lhes pagasse quilómetros pelos seus próprios carros, e refaturar esses quilómetros aos clientes.
A informação separa os dois sócios pela função, e não pela participação no capital. O ponto 2 aceita as compensações "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Um sócio que apenas detém capital fica fora dessa lista. Ponto 3: os seus quilómetros "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período".
Porque é que um sócio-gerente é tratado como trabalhador por conta de outrem
O ponto 4 da informação é direto: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Isso coloca os seus quilómetros sob a mesma regra que os de qualquer trabalhador. O art. 2.º, n.º 3, alínea d), do CIRS faz do abono rendimento da categoria A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Daí resultam dois gatilhos:
- Pago acima de 0,40 €/km: só o excesso é tributado como seu rendimento.
- Condições não cumpridas — sem mapa, ou fora do serviço da sociedade: é tributado o montante todo.
A sociedade pode pagar mais de 0,40 (PIV 26595, ponto 11), mas o excesso é rendimento seu da categoria A e vai na Declaração Mensal de Remunerações da sociedade.
De onde vêm os 0,40 — a Portaria n.º 1553-D/2008, e a revogação em 2024 do corte para 0,36 — explica-se em usar o carro próprio ao serviço em Portugal.
É preciso ter remuneração para receber quilómetros?
Não. Os pontos 6 e 7 da PIV 26595 aceitam quilómetros pagos a um gerente que renuncia à remuneração, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Por outras palavras: a deslocação tem de ser verdadeiramente ao serviço da sociedade, e tem de estar no papel.
O que o mapa tem de mostrar
O ponto 8 da informação retoma o art. 23.º-A, n.º 1, alínea h), do CIRC e enumera os campos: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Cada mapa mostra, portanto:
- o motivo da deslocação
- os locais
- o tempo de permanência
- os objetivos
- a viatura e o seu proprietário — aqui, o próprio sócio-gerente
- os quilómetros, o valor por quilómetro e o total
O art. 23.º-A, n.º 1, alínea h), do CIRC exige o mapa "por cada pagamento efetuado" — um por pagamento, e não um por período. E é assinado por si: a informação vinculativa PIV 21076 da AT entende que "os mapas de kms devem estar assinados pelos colaboradores" — o que vale tanto para um mapa impresso a partir de software como para o papel. Cada campo, e a assinatura, explicam-se em o guia do mapa de quilómetros.
A tributação autónoma de 5 % sobre os seus quilómetros
O art. 88.º, n.º 9, do CIRC tributa a sociedade, e não o sócio-gerente:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Essa regra aplica-se a todas as entidades patronais. A sociedade de um sócio-gerente é simplesmente uma delas.
Quando os 5 % não se aplicam
Três casos, todos no art. 88.º:
- Os quilómetros são refaturados a um cliente e aparecem expressamente na fatura. PIV 26595, ponto 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- A parte já tributada como seu rendimento em IRS — o excesso sobre os 0,40, ou um montante tributado na totalidade por as condições não estarem cumpridas (n.º 9, "exceto na parte…").
- A sociedade está no regime simplificado de IRC. N.º 16: as taxas autónomas dos n.os 7, 9, 11 e 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Quando passam a 15 %
O art. 88.º, n.º 14 agrava todas as taxas de tributação autónoma em 10 pontos percentuais — 5 % passa a 15 % — para uma sociedade que apresente prejuízo fiscal no período.
Em 2025 e 2026, esse agravamento não se aplica se a sociedade:
- tiver tido lucro tributável num dos três períodos anteriores e entregado dentro do prazo a Modelo 22 e a IES dos dois períodos anteriores, ou
- estiver nos seus três primeiros períodos de atividade.
As fontes são o art. 116.º, n.º 4, da Lei 45-A/2024 e o art. 95.º, n.º 5, da Lei 73-A/2025.
Um exemplo com contas
Faz 1000 km ao serviço da sociedade num mês, e a sociedade paga-lhe uma vez por esse mês.
A 0,40 €/km: 1000 × 0,40 = 400 €. Nada fica acima do limite, pelo que nada disso é rendimento seu em IRS. A sociedade deve 5 % de tributação autónoma: 400 × 0,05 = 20 €. Num ano de prejuízo em que o agravamento se aplique, são 400 × 0,15 = 60 €.
A 0,50 €/km: 1000 × 0,50 = 500 €. O excesso, 1000 × 0,10 = 100 €, é rendimento seu da categoria A. Os 5 % incidem só sobre a parte não tributada em IRS: 400 × 0,05 = 20 €.
Refaturados: se a sociedade faturar os 400 € a um cliente e a fatura mostrar expressamente os quilómetros, não há tributação autónoma sobre eles.
Sem mapa: os 400 € são todos tributados como seu rendimento, e a sociedade não os pode deduzir. Como o montante todo é tributado no seu IRS, a tributação autónoma de 5 % não incide sobre ele.
O que custa aqui a falta do mapa
Para um sócio-gerente, os dois lados do pagamento são seus, por isso a perda cai duas vezes.
- A sociedade perde a dedução nos termos do art. 23.º-A, n.º 1, alínea h), do CIRC.
- O sócio-gerente é tributado sobre o montante todo como rendimento da categoria A, nos termos do art. 2.º, n.º 3, alínea d), do CIRS — "quando não sejam observados os pressupostos".
Podem seguir-se coimas e, para uma sociedade, os dois intervalos duplicam (art. 26.º, n.º 4, do RGIT). Não apresentar os documentos quando pedidos custa 300 € a 7 500 € (art. 117.º, n.º 1). Quando os registos exigidos por lei, e os documentos com eles relacionados, nem sequer existem, são 450 € a 45 000 € (art. 120.º, n.º 1).
Uma sociedade tem contabilidade organizada, pelo que os mapas ficam guardados durante dez anos a contar do fim do ano a que respeitam (art. 19.º, n.º 1, do DL 28/2019; art. 52.º, n.º 1, do CIVA). Quando o prazo de caducidade do art. 45.º da LGT for mais longo, guarde-os mais tempo.
Não é o mesmo que um empresário em nome individual
Um trabalhador independente tem rendimentos da categoria B e não pode de todo pagar a si próprio os 0,40: o art. 33.º, n.º 1, do CIRS exclui-o. Trabalhar através de uma sociedade muda isso. O dono passa a ser um gerente da categoria A, e abre-se a via do valor por quilómetro.
O que um empresário em nome individual regista em vez disso está em quilómetros de independentes em Portugal.
Antes de a sociedade lhe pagar os quilómetros
- É gerente, e não apenas um sócio com capital.
- Cada deslocação foi ao serviço da sociedade.
- Há um mapa para este pagamento, que cobre exatamente as suas deslocações.
- Cada deslocação tem um motivo, os locais, o tempo de permanência e o objetivo.
- O carro está identificado, e o sócio-gerente também, como seu proprietário.
- Cada linha mostra os quilómetros, o valor por quilómetro e o total; acima de 0,40, o excesso é rendimento seu.
- Assinou o mapa.
- Os quilómetros refaturados aparecem expressamente na fatura ao cliente.
- O mapa está arquivado onde possa ser apresentado durante dez anos.
Como o DriveHub facilita o mapa
A parte difícil de pagar quilómetros a si próprio não são os 5 %. É ter todas as deslocações profissionais no mapa, com os quilómetros certos, quando o pagamento é feito. Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes.
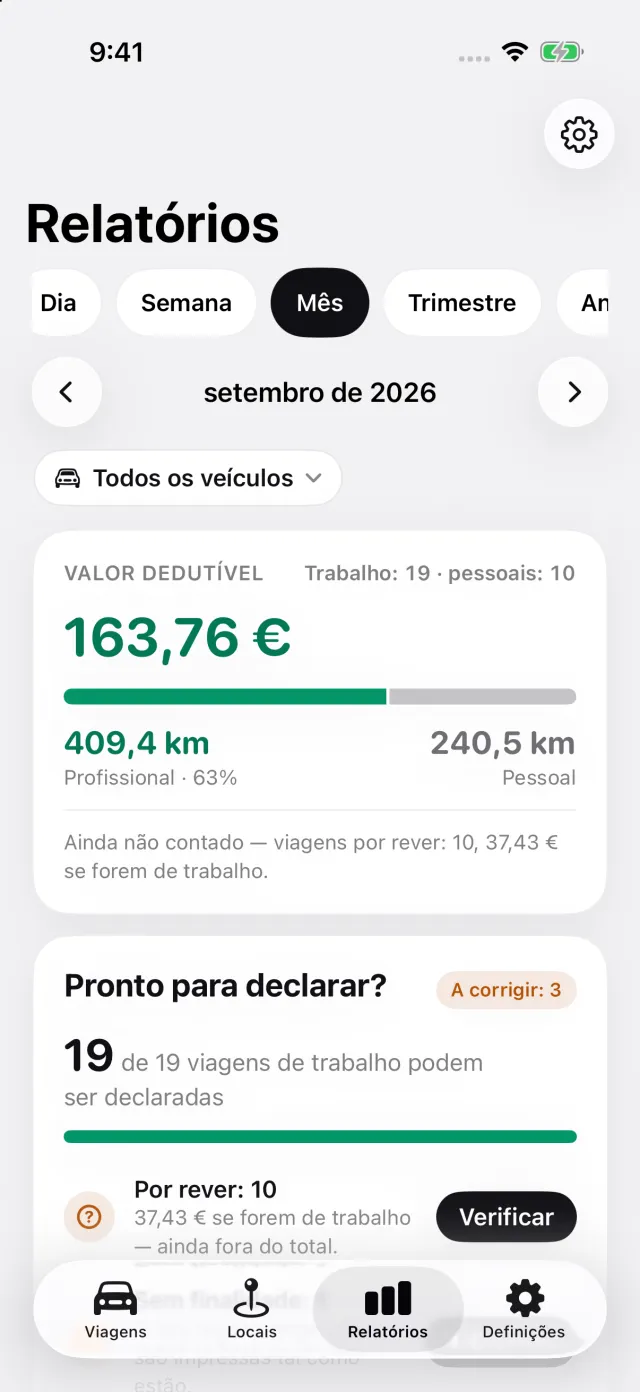
No separador Relatórios, escolhe o período que o pagamento cobre — um mês, um trimestre, um único dia —, de modo que cada mapa corresponda a um pagamento. Para Portugal, o relatório imprime os locais e os quilómetros de cada deslocação, o montante ao valor por quilómetro e o motivo nas suas próprias palavras. Escolha o seu carro no relatório e introduza o seu nome nos dados do relatório, e passa a figurar numa linha própria como proprietário do veículo. O objetivo de uma visita e o tempo de permanência ficam a seu cargo, acrescentados ao motivo.
A última página é para as assinaturas: uma linha para si, outra para quem aprova o mapa, e uma data. O DriveHub deixa-lhe a assinatura a si, em vez de desenhar uma que não valeria. Os relatórios exportam-se em PDF, Excel ou CSV com o DriveHub Pro; o registo das viagens é gratuito.
- O DriveHub na App Store
- Regras do registo de quilómetros em Portugal
- Configurar o registo automático, e saber quando falta uma viagem
Esta página reproduz o que dizem o CIRS, o CIRC, o CIVA, o RGIT, a LGT, a Portaria n.º 1553-D/2008, o DL 28/2019, as Leis 45-A/2024 e 73-A/2025 e as informações vinculativas PIV 26595 e PIV 21076 da AT, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação — antes de a sua sociedade lhe pagar quilómetros, pergunte a um contabilista certificado como isto se aplica ao seu caso.
A regra completa, com os diplomas de onde vem: Portugal: requisitos do registo de quilómetros.