 DriveHub
Riigijuhend · Portugal · 7 min
Quilómetros sócio-gerente'le: palka pole vaja, 0,40 €/km maksuvabalt, 5 % äriühingule
Oled oma Lda või unipessoal'i sócio-gerente, sõidad selle asjus oma autoga ega võta palka. Kas äriühing võib sulle quilómetros'e maksta? Maksuhaldur vastas täpselt sellele küsimusele 2025. aastal: jah — tingimustel ja äriühingule kulu tekitades.

Lühidalt
Sócio-gerente'le — osanikule, kes äriühingut juhib — võib maksta kilomeetrite eest, mis ta äriühingu asjus oma autoga sõidab. Nii ütleb maksuhalduri siduv eelotsus PIV 26595 (despacho 25. märtsist 2025), ja see lisab neli asja:
- Õigus on ainult juhatajast osanikul. Osanik, kes ainult omab kapitali, ei ole äriühingu teenistuses, ja tema kilomeetreid ei saa maha arvata.
- IRS-i mõttes on juhataja töötaja. See on A-kategooria tulu, nii et kehtib töötaja ülempiir 0,40 € kilomeetri kohta.
- Palka pole vaja. Juhatajale, kes tasust loobub, võib ikkagi kilomeetrite eest maksta, kui iga sõit on dokumenteeritud.
- Mapa koostatakse iga makse kohta, kõigi väljadega, mida töötaja mapa vajab.
Lisaks maksab äriühing makstud kilomeetritelt 5 % autonoomset maksu (CIRC art. 88.º n.º 9), kui just ei kohaldu üks kolmest erandist. Ilma mapa'ta on kulu kahekordne: äriühing kaotab mahaarvamise ja sind maksustatakse kogu summalt.
Mida PIV 26595 otsustas
Juhtum oli lähedane tüüpilisele omaniku juhitud äriühingule. Kaks osanikku, kellest kumbki palka ei saanud, tahtsid, et äriühing maksaks mõlemale nende oma autode kilomeetrite eest ja arveldaks need kilomeetrid klientidele edasi.
Eelotsus eristab kahte osanikku rolli, mitte osaluse järgi. Punkt 2 aktsepteerib hüvitisi "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Osanik, kes ainult omab kapitali, jääb sellest loetelust välja. Punkt 3: tema kilomeetreid "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — need lisatakse äriühingu kasumile tagasi.
Miks sócio-gerente'd käsitletakse töötajana
Eelotsuse punkt 4 ütleb otse: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
See paneb sinu kilomeetrid sama reegli alla kui iga töötaja omad. CIRS art. 2.º n.º 3 al. d) teeb hüvitisest A-kategooria tulu "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Sellest tuleneb kaks päästikut:
- Makstud üle 0,40 €/km: sinu tuluna maksustatakse ainult ülejääk.
- Tingimused ei ole täidetud — mapa puudub või sõit ei olnud äriühingu asjades: maksustatakse kogu summa.
Äriühing võib maksta rohkem kui 0,40 (PIV 26595 punkt 11), kuid ülejääk on sinu A-kategooria tulu ja läheb äriühingu Declaração Mensal de Remunerações'isse.
Kust 0,40 tuleb — Portaria n.º 1553-D/2008 ja 0,36-ni kärpimise kehtetuks tunnistamine 2024. aastal —, on kirjas artiklis oma autoga tööasjus Portugalis.
Kas kilomeetrihüvitise saamiseks on palka vaja?
Ei. PIV 26595 punktid 6 ja 7 aktsepteerivad kilomeetrihüvitist juhatajale, kes tasust loobub, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Teisisõnu: sõit peab olema tõeline äriühingu asi ja see peab olema paberil.
Mida mapa peab näitama
Eelotsuse punkt 8 kordab CIRC art. 23.º-A n.º 1 al. h) ja loetleb väljad: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Seega näitab iga mapa:
- sõidu põhjust
- kohti
- veedetud aega
- eesmärke
- sõidukit ja selle omanikku — siin sind
- kilomeetreid, määra kilomeetri kohta ja kogusummat
CIRC art. 23.º-A n.º 1 al. h) nõuab mapa't "por cada pagamento efetuado" — iga makse kohta, mitte iga perioodi kohta. Sina ka allkirjastad selle: AT eelotsus PIV 21076 leiab, et "os mapas de kms devem estar assinados pelos colaboradores" — ja see kehtib tarkvarast trükitud mapa kohta samamoodi kui paberil oleva kohta. Iga välja ja allkirja selgitab mapa de quilómetros'i juhend.
5 % autonoomne maks sinu kilomeetritelt
CIRC art. 88.º n.º 9 maksustab äriühingut, mitte sind:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
See reegel kehtib iga tööandja kohta. Sócio-gerente'i äriühing on lihtsalt üks neist.
Millal 5 % ei kohaldu
Kolm juhtumit, kõik art. 88.º-s:
- Kilomeetrid arveldatakse kliendile edasi ja on arvel sõnaselgelt näidatud. PIV 26595 punkt 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Osa, mida on juba maksustatud sinu IRS-i tuluna — 0,40 ületav osa või summa, mida maksustati täies ulatuses, sest tingimused ei olnud täidetud (n.º 9, "exceto na parte…").
- Äriühing on IRC regime simplificado all. N.º 16: n.os 7, 9, 11 ja 13 autonoomsed määrad "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Millal sellest saab 15 %
Art. 88.º n.º 14 tõstab iga autonoomset määra 10 punkti võrra — 5 %-st saab 15 % — äriühingul, kellel on perioodis maksukahjum.
2025. ja 2026. aastaks on see tõus välja lülitatud, kui äriühing kas:
- teenis ühes kolmest eelmisest perioodist maksustatavat kasumit ja esitas kahe eelmise perioodi Modelo 22 ja IES-i õigeaegselt, või
- on oma tegevuse esimeses kolmes perioodis.
Allikad on Lei 45-A/2024 art. 116.º n.º 4 ja Lei 73-A/2025 art. 95.º n.º 5.
Arvutusnäide
Sõidad kuus äriühingu asjus 1 000 km, ja äriühing maksab sulle selle kuu eest üks kord.
0,40 €/km puhul: 1 000 × 0,40 = 400 €. Midagi ei ületa ülempiiri, nii et miski sellest ei ole sinu IRS-i tulu. Äriühing võlgneb 5 % autonoomset maksu: 400 × 0,05 = 20 €. Kahjumlikul aastal, kui tõus kohaldub, on see 400 × 0,15 = 60 €.
0,50 €/km puhul: 1 000 × 0,50 = 500 €. Ülejääk, 1 000 × 0,10 = 100 €, on sinu A-kategooria tulu. 5 % langeb ainult osale, mida IRS-is ei maksustata: 400 × 0,05 = 20 €.
Edasi arveldatud: kui äriühing esitab 400 € kliendile arve ja arvel on kilomeetrid sõnaselgelt näidatud, autonoomset maksu sellelt ei ole.
Mapa puudub: kogu 400 € maksustatakse sinu tuluna, ja äriühing ei saa seda maha arvata. Kuna kogu summa maksustatakse sinu IRS-is, ei lange sellele 5 % autonoomset maksu.
Mida puuduv mapa siin maksma läheb
Omanikust juhatajal on makse mõlemad pooled tema omad, nii et kahju tabab kaks korda.
- Äriühing kaotab mahaarvamise CIRC art. 23.º-A n.º 1 al. h) järgi.
- Sind maksustatakse kogu summalt A-kategooria tuluna, CIRS art. 2.º n.º 3 al. d) järgi — "quando não sejam observados os pressupostos".
Lisaks võivad tulla trahvid, ja äriühingu puhul on mõlemad vahemikud kahekordsed (RGIT art. 26.º n.º 4). Dokumentide esitamata jätmine nõudmisel maksab 300 € kuni 7 500 € (art. 117.º n.º 1). Kui seadusega nõutavaid arvestusi ja nendega seotud dokumente üldse ei ole, on see 450 € kuni 45 000 € (art. 120.º n.º 1).
Äriühing peab korraldatud raamatupidamist, nii et mapa'sid hoitakse kümme aastat selle aasta lõpust, mida need kajastavad (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Kui LGT art. 45.º caducidade ehk aegumine kestab kauem, hoia neid kauem.
Ei ole sama mis FIE
Trabalhador independente teenib B-kategooria tulu ega tohi endale 0,40 üldse maksta: CIRS art. 33.º n.º 1 välistab selle. Äriühingu kaudu tegutsemine muudab seda. Omanikust saab A-kategooria juhataja, ja kilomeetrihüvitise tee avaneb.
Mida FIE selle asemel kirja paneb, on artiklis kilomeetrihüvitis FIE-le Portugalis.
Enne kui äriühing sinu kilomeetrite eest maksab
- Oled gerente, mitte ainult kapitaliga osanik.
- Iga sõit oli äriühingu asjades.
- Selle makse kohta on üks mapa, mis hõlmab täpselt selle sõite.
- Igal sõidul on põhjus, kohad, veedetud aeg ja eesmärk.
- Auto on nimetatud, ja sina selle omanikuna samuti.
- Igal real on kilomeetrid, määr ja kogusumma; üle 0,40 on ülejääk sinu tulu.
- Oled mapa allkirjastanud.
- Edasi arveldatud kilomeetrid on kliendi arvel sõnaselgelt näha.
- Mapa on hoiul nii, et seda saab kümne aasta jooksul esitada.
Kuidas DriveHub mapa't lihtsamaks teeb
Endale kilomeetrite eest maksmise raske osa ei ole 5 %. See on see, et makse tegemise ajal oleks iga töösõit mapa'l ja kilomeetrid õiged. Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult.
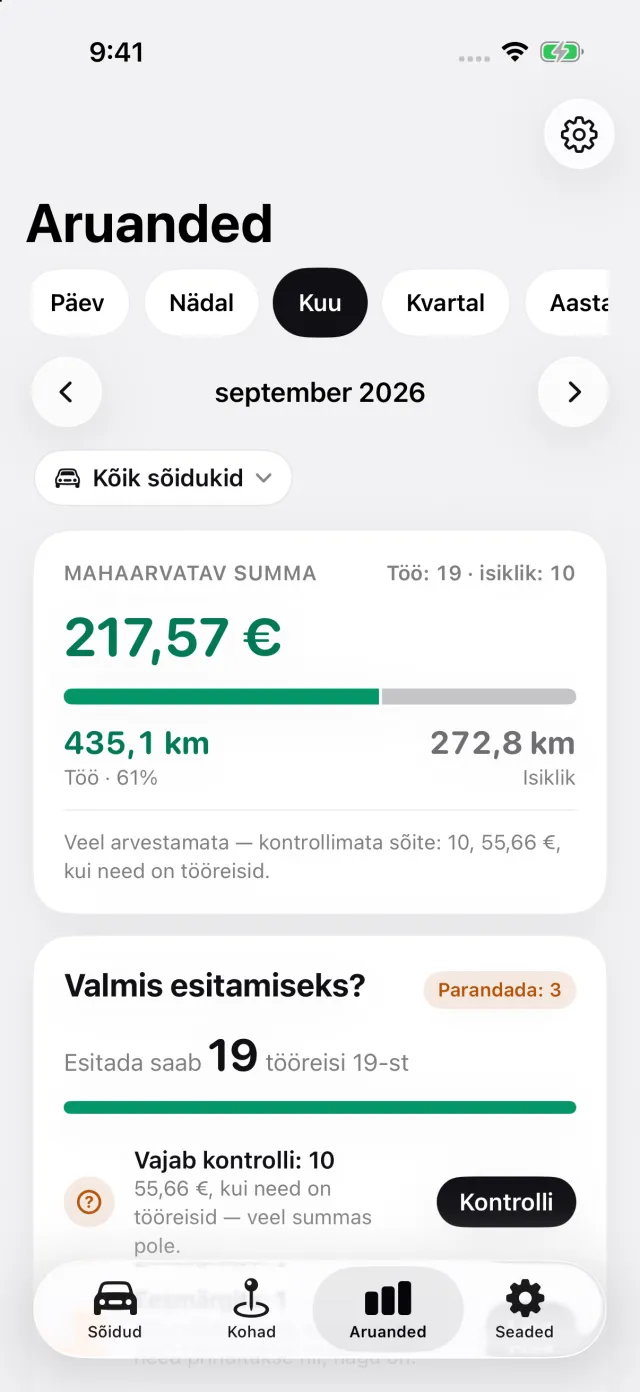
Vahekaardil Aruanded valid perioodi, mida makse hõlmab — kuu, kvartal, üks päev —, nii et iga mapa vastab ühele maksele. Portugali puhul trükib aruanne iga sõidu kohad ja kilomeetrid, summa määra järgi ja põhjuse sinu enda sõnadega. Vali aruandes oma auto ja kirjuta oma nimi aruande andmetesse, siis trükitakse sind eraldi real sõiduki omanikuna. Visiidi eesmärgi ja seal veedetud aja lisad ise põhjuse juurde.
Viimane leht on allkirjade jaoks: rida sinule, rida mapa kinnitajale ja kuupäev. DriveHub jätab allkirjastamise sinu hooleks, selle asemel et joonistada allkiri, mis ei loeks. Aruandeid saab DriveHub Proga eksportida PDF-, Exceli- või CSV-failina; jälgimine on tasuta.
- DriveHub App Store'is
- Portugali sõidupäeviku nõuded
- Seadista automaatne jälgimine ja saa teada, kui mõni sõit jääb vahele
See leht annab edasi selle, mida CIRS, CIRC, CIVA, RGIT, LGT, Portaria n.º 1553-D/2008, DL 28/2019, Leis 45-A/2024 ja 73-A/2025 ning AT eelotsused PIV 26595 ja PIV 21076 ütlevad, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda — enne kui äriühing sulle kilomeetrite eest maksab, küsi contabilista certificado'lt ehk atesteeritud raamatupidajalt, kuidas see sinu puhul kehtib.
Kogu reegel koos allikatega: Portugal: sõidupäeviku nõuded.