 DriveHub
Przewodnik po kraju · Portugalia · 7 min
Quilómetros dla sócio-gerente: bez pensji, 0,40 €/km bez podatku, 5 % dla spółki
Jesteś sócio-gerente własnej Lda albo spółki unipessoal, jeździsz dla niej własnym samochodem i nie pobierasz wynagrodzenia. Czy spółka może wypłacać ci quilómetros? Organ podatkowy odpowiedział na dokładnie to pytanie w 2025 roku: tak — pod warunkami i kosztem spółki.

Krótka odpowiedź
Sócio-gerente — wspólnik, który zarządza spółką — może otrzymywać zwrot za kilometry za używanie własnego samochodu w sprawach spółki. Mówi to wiążąca interpretacja organu podatkowego PIV 26595 (despacho z 25 marca 2025) i dodaje cztery rzeczy:
- Kwalifikuje się tylko wspólnik zarządzający. Wspólnik, który tylko posiada udziały, nie jest w służbie spółki, a jego kilometrów nie można odliczyć.
- W IRS zarządca jest pracownikiem. To dochód kategorii A, więc obowiązuje pracowniczy limit 0,40 € za kilometr.
- Wynagrodzenie nie jest potrzebne. Zarządcy, który zrzeka się wynagrodzenia, nadal można płacić za kilometry, o ile każda podróż jest udokumentowana.
- Mapę sporządza się do każdej wypłaty, ze wszystkimi polami, których wymaga mapa pracownika.
Ponadto spółka płaci 5 % podatku autonomicznego od wypłaconych kilometrów (CIRC art. 88.º n.º 9), chyba że zachodzi jeden z trzech wyjątków. Bez mapy koszt jest podwójny: spółka traci odliczenie, a ty płacisz podatek od całej kwoty.
Co rozstrzygnęła PIV 26595
Sprawa była bliska typowej spółce zarządzanej przez właściciela. Dwaj wspólnicy, z których żaden nie pobierał wynagrodzenia, chcieli, by spółka płaciła obu za kilometry własnymi samochodami i refakturowała te kilometry klientom.
Interpretacja rozdziela obu wspólników według roli, a nie według udziałów. Pkt 2 akceptuje zwroty "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Wspólnik, który tylko posiada udziały, jest poza tą listą. Pkt 3: jego kilometry "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — dolicza się je z powrotem do zysku spółki.
Dlaczego sócio-gerente traktuje się jak pracownika
Pkt 4 interpretacji mówi wprost: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
To stawia twoje kilometry pod tą samą regułą co kilometry każdego pracownika. CIRS art. 2.º n.º 3 al. d) czyni zwrot dochodem kategorii A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Wynikają z tego dwa wyzwalacze:
- Wypłata powyżej 0,40 €/km: opodatkowana jako twój dochód jest tylko nadwyżka.
- Warunki niespełnione — brak mapy albo jazda nie w służbie spółki: opodatkowana jest cała kwota.
Spółka może płacić więcej niż 0,40 (PIV 26595 pkt 11), ale nadwyżka jest twoim dochodem kategorii A i trafia do jej Declaração Mensal de Remunerações.
Skąd się bierze 0,40 — Portaria n.º 1553-D/2008 i uchylenie w 2024 roku obniżki do 0,36 — wyjaśnia artykuł własny samochód w pracy w Portugalii.
Czy do wypłaty za kilometry potrzebne jest wynagrodzenie?
Nie. Pkt 6 i 7 PIV 26595 akceptują kilometry wypłacane zarządcy, który zrzeka się wynagrodzenia, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Innymi słowy: podróż musi być rzeczywistą sprawą spółki i musi być na papierze.
Co musi wykazywać mapa
Pkt 8 interpretacji powtarza CIRC art. 23.º-A n.º 1 al. h) i wymienia pola: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Każda mapa wykazuje więc:
- powód podróży
- miejsca
- czas pobytu
- cele
- pojazd i jego właściciela — tutaj ciebie
- kilometry, stawkę za kilometr i sumę
CIRC art. 23.º-A n.º 1 al. h) wymaga mapy "por cada pagamento efetuado" — jednej na wypłatę, a nie jednej na okres. Podpisujesz ją także ty: interpretacja AT PIV 21076 stwierdza, że "os mapas de kms devem estar assinados pelos colaboradores" — i dotyczy to mapy wydrukowanej z oprogramowania tak samo jak papierowej. Każde pole i podpis wyjaśnia przewodnik po mapa de quilómetros.
5 % podatku autonomicznego od twoich kilometrów
CIRC art. 88.º n.º 9 opodatkowuje spółkę, nie ciebie:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Ta reguła dotyczy każdego pracodawcy. Spółka sócio-gerente jest po prostu jednym z nich.
Kiedy 5 % nie obowiązuje
Trzy przypadki, wszystkie w art. 88.º:
- Kilometry są refakturowane klientowi i wyraźnie wykazane na fakturze. PIV 26595 pkt 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Część już opodatkowana jako twój dochód w IRS — nadwyżka ponad 0,40 albo kwota opodatkowana w całości, bo warunki nie zostały spełnione (n.º 9, "exceto na parte…").
- Spółka jest w IRC na regime simplificado. N.º 16: autonomiczne stawki z n.os 7, 9, 11 i 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Kiedy staje się 15 %
Art. 88.º n.º 14 podnosi każdą stawkę autonomiczną o 10 punktów procentowych — 5 % staje się 15 % — dla spółki ze stratą podatkową w danym okresie.
W latach 2025 i 2026 ta podwyżka jest wyłączona, jeśli spółka:
- miała dochód do opodatkowania w jednym z trzech poprzednich okresów i złożyła w terminie Modelo 22 oraz IES za dwa poprzednie okresy, albo
- jest w pierwszych trzech okresach działalności.
Źródła to Lei 45-A/2024 art. 116.º n.º 4 i Lei 73-A/2025 art. 95.º n.º 5.
Przykład z liczbami
W ciągu miesiąca przejeżdżasz 1 000 km w sprawach spółki, a spółka płaci ci raz za ten miesiąc.
Po 0,40 €/km: 1 000 × 0,40 = 400 €. Nic nie przekracza limitu, więc nic z tego nie jest twoim dochodem w IRS. Spółka jest winna 5 % podatku autonomicznego: 400 × 0,05 = 20 €. W roku ze stratą, w którym podwyżka obowiązuje, to 400 × 0,15 = 60 €.
Po 0,50 €/km: 1 000 × 0,50 = 500 €. Nadwyżka, 1 000 × 0,10 = 100 €, jest twoim dochodem kategorii A. 5 % pada tylko na część nieopodatkowaną w IRS: 400 × 0,05 = 20 €.
Refakturowane: jeśli spółka obciąża klienta kwotą 400 € i faktura wyraźnie wykazuje kilometry, nie ma od niej podatku autonomicznego.
Bez mapy: całe 400 € jest opodatkowane jako twój dochód, a spółka nie może go odliczyć. Ponieważ cała kwota jest opodatkowana w twoim IRS, 5 % podatku autonomicznego na nią nie pada.
Ile kosztuje tu brak mapy
U właściciela-zarządcy obie strony wypłaty należą do ciebie, więc strata spada dwa razy.
- Spółka traci odliczenie według CIRC art. 23.º-A n.º 1 al. h).
- Płacisz podatek od całej kwoty jako dochodu kategorii A, według CIRS art. 2.º n.º 3 al. d) — "quando não sejam observados os pressupostos".
Mogą dojść grzywny, a dla spółki oba przedziały są podwojone (RGIT art. 26.º n.º 4). Nieprzedstawienie dokumentów na żądanie kosztuje od 300 € do 7 500 € (art. 117.º n.º 1). Gdy wymaganych przez prawo zapisów i związanych z nimi dokumentów w ogóle nie ma, to od 450 € do 45 000 € (art. 120.º n.º 1).
Spółka prowadzi zorganizowaną księgowość, więc mapy przechowuje się przez dziesięć lat od końca roku, którego dotyczą (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Jeśli caducidade z LGT art. 45.º biegnie dłużej, przechowuj je dłużej.
To nie to samo co jednoosobowy przedsiębiorca
Trabalhador independente osiąga dochód kategorii B i w ogóle nie może wypłacić sobie 0,40: wyklucza to CIRS art. 33.º n.º 1. Działalność przez spółkę to zmienia. Właściciel staje się zarządcą z dochodem kategorii A i otwiera się droga zwrotu za kilometr.
Co zamiast tego zapisuje jednoosobowy przedsiębiorca, opisuje artykuł kilometry samozatrudnionych w Portugalii.
Zanim spółka zapłaci ci za kilometry
- Jesteś gerente, a nie tylko wspólnikiem z udziałami.
- Każda podróż odbyła się w sprawach spółki.
- Do tej wypłaty jest jedna mapa, obejmująca dokładnie jej podróże.
- Każda podróż ma powód, miejsca, czas pobytu i cel.
- Wskazano samochód, a ciebie jako jego właściciela.
- Każdy wiersz wykazuje kilometry, stawkę i sumę; powyżej 0,40 nadwyżka jest twoim dochodem.
- Podpisałeś mapę.
- Refakturowane kilometry są wyraźnie wykazane na fakturze dla klienta.
- Mapa jest przechowywana tam, skąd można ją przedstawić przez dziesięć lat.
Jak DriveHub ułatwia prowadzenie mapy
Trudną częścią wypłacania sobie kilometrów nie jest 5 %. Jest nią to, by w chwili wypłaty każda służbowa jazda była na mapie, z właściwymi kilometrami. Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie.
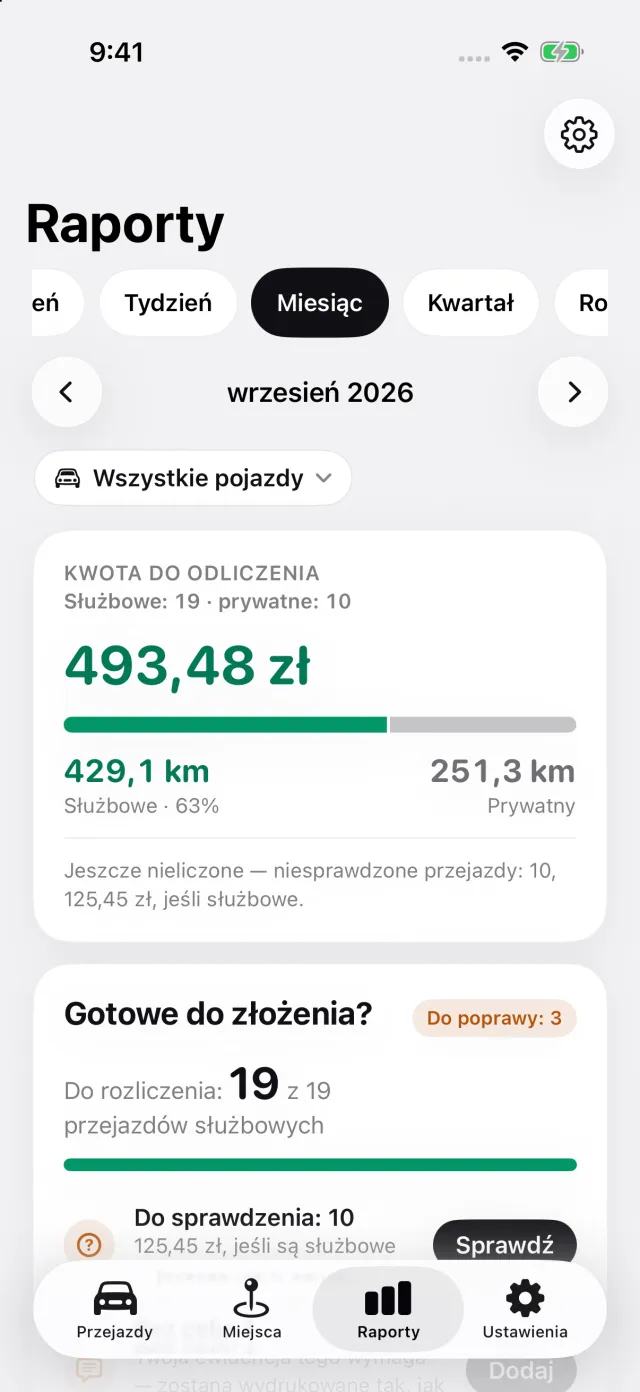
Na karcie Raporty wybierasz okres, którego dotyczy wypłata — miesiąc, kwartał, jeden dzień — tak by każda mapa odpowiadała jednej wypłacie. Dla Portugalii raport drukuje miejsca i kilometry każdej podróży, kwotę według stawki i powód twoimi własnymi słowami. Wybierz w raporcie swój samochód i wpisz imię i nazwisko w szczegółach raportu, a zostaniesz wydrukowany w osobnym wierszu jako właściciel pojazdu. Cel wizyty i czas pobytu dopisujesz sam do powodu.
Ostatnia strona jest na podpisy: miejsce dla ciebie, dla osoby zatwierdzającej mapę i na datę. DriveHub zostawia podpisanie tobie, zamiast rysować podpis, który by się nie liczył. Raporty eksportują się do PDF, Excela lub CSV z DriveHub Pro; śledzenie jest bezpłatne.
- DriveHub w App Store
- Portugalskie wymogi dotyczące ewidencji przebiegu
- Skonfiguruj automatyczne śledzenie i wiedz, kiedy jazda została pominięta
Ta strona przedstawia to, co mówią CIRS, CIRC, CIVA, RGIT, LGT, Portaria n.º 1553-D/2008, DL 28/2019, Leis 45-A/2024 i 73-A/2025 oraz interpretacje AT PIV 26595 i PIV 21076, i wskazuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji — zanim spółka zapłaci ci za kilometry, zapytaj contabilista certificado, jak to dotyczy twojej sytuacji.
Pełna reguła wraz z przepisami, z których pochodzi: Portugalia: wymogi dotyczące ewidencji przebiegu.