 DriveHub
Landengids · Portugal · 7 min
Quilómetros als sócio-gerente: geen salaris nodig, € 0,40/km onbelast, 5% voor het bedrijf
Je bent de sócio-gerente van je eigen Lda of unipessoal, je rijdt er in je eigen auto voor, en je neemt geen salaris. Mag het bedrijf je quilómetros betalen? De belastingdienst beantwoordde precies die vraag in 2025: ja — onder voorwaarden, en tegen kosten voor het bedrijf.

Het korte antwoord
Een sócio-gerente — een vennoot die het bedrijf bestuurt — kan kilometers vergoed krijgen voor het gebruik van de eigen auto voor het werk van het bedrijf. De bindende beslissing PIV 26595 (despacho van 25 maart 2025) van de belastingdienst zegt dat, en voegt er vier dingen aan toe:
- Alleen de besturende vennoot komt in aanmerking. Een vennoot die alleen kapitaal inbrengt, is niet in dienst van het bedrijf, en zijn kilometers zijn niet aftrekbaar.
- Voor de IRS is de bestuurder een werknemer. Dat is inkomen uit categorie A, dus het plafond voor werknemers van € 0,40 per kilometer geldt.
- Een salaris is niet nodig. Een bestuurder die afziet van een beloning, kan toch kilometers krijgen, zolang elke reis gedocumenteerd is.
- De mapa wordt per betaling opgesteld, met elk veld dat het overzicht van een werknemer nodig heeft.
Daarnaast betaalt het bedrijf 5% autonome belasting over de kilometers die het betaalt (CIRC art. 88.º n.º 9), tenzij een van drie uitzonderingen geldt. Zonder mapa zijn de kosten dubbel: het bedrijf verliest de aftrek en jij wordt belast over het hele bedrag.
Wat PIV 26595 besliste
De zaak leek sterk op het typische bedrijf dat door de eigenaar wordt bestuurd. Twee vennoten, geen van beiden met een salaris, wilden dat het bedrijf hun allebei kilometers betaalde voor hun eigen auto's, en die kilometers aan klanten doorfactureerde.
De beslissing verdeelt de twee vennoten naar hun rol, niet naar hun aandelenbezit. Punt 2 aanvaardt de vergoedingen "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Een vennoot die alleen kapitaal inbrengt, valt buiten die lijst. Punt 3: zijn kilometers "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — ze worden bij de winst van het bedrijf opgeteld.
Waarom een sócio-gerente als werknemer wordt behandeld
Punt 4 van de beslissing is duidelijk: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Daarmee vallen jouw kilometers onder dezelfde regel als die van elke werknemer. CIRS art. 2.º n.º 3 al. d) maakt de vergoeding inkomen uit categorie A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Daaruit volgen twee aanleidingen:
- Betaald boven € 0,40/km: alleen het meerdere wordt belast als jouw inkomen.
- Niet aan de voorwaarden voldaan — geen mapa, of niet voor het bedrijf: het hele bedrag wordt belast.
Het bedrijf mag meer betalen dan 0,40 (PIV 26595 punt 11), maar het meerdere is jouw inkomen uit categorie A en gaat op de Declaração Mensal de Remunerações van het bedrijf.
Waar de 0,40 vandaan komt — Portaria n.º 1553-D/2008, en de schrapping in 2024 van de korting naar 0,36 — staat in je eigen auto voor je werk in Portugal.
Heb je een salaris nodig om kilometers te krijgen?
Nee. Punten 6 en 7 van PIV 26595 aanvaarden kilometers die worden betaald aan een bestuurder die afziet van een beloning, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Met andere woorden: de reis moet echt werk voor het bedrijf zijn, en ze moet op papier staan.
Wat de mapa moet vermelden
Punt 8 van de beslissing herhaalt CIRC art. 23.º-A n.º 1 al. h) en somt de velden op: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Elk overzicht vermeldt dus:
- de reden van de reis
- de plaatsen
- de bestede tijd
- de doelen
- het voertuig en de eigenaar ervan — hier jijzelf
- de kilometers, het tarief per kilometer en het totaal
CIRC art. 23.º-A n.º 1 al. h) wil het overzicht "por cada pagamento efetuado" — één per betaling, niet één per periode. Jij ondertekent het ook: beslissing PIV 21076 van de AT stelt dat "os mapas de kms devem estar assinados pelos colaboradores" — en dat geldt voor een overzicht dat uit software wordt afgedrukt evengoed als voor papier. Elk veld, en de handtekening, wordt uitgelegd in de gids over de mapa de quilómetros.
De 5% autonome belasting op je kilometers
CIRC art. 88.º n.º 9 belast het bedrijf, niet jou:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Die regel geldt voor elke werkgever. Het bedrijf van een sócio-gerente is er gewoon een van.
Wanneer de 5% niet geldt
Drie gevallen, allemaal in art. 88.º:
- De kilometers worden aan een klant doorgefactureerd en staan uitdrukkelijk op de factuur. PIV 26595 punt 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Het deel dat al als jouw IRS-inkomen wordt belast — het meerdere boven 0,40, of een bedrag dat volledig wordt belast omdat niet aan de voorwaarden is voldaan (n.º 9, "exceto na parte…").
- Het bedrijf valt onder het regime simplificado van de IRC. N.º 16: de autonome tarieven van n.os 7, 9, 11 en 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Wanneer het 15% wordt
Art. 88.º n.º 14 verhoogt elk autonoom tarief met 10 procentpunt — 5% wordt 15% — voor een bedrijf met een fiscaal verlies in de periode.
Voor 2025 en 2026 vervalt die verhoging als het bedrijf:
- in een van de drie voorgaande periodes belastbare winst had en zijn Modelo 22 en IES voor de twee voorgaande periodes op tijd indiende, of
- in zijn eerste drie periodes van activiteit zit.
De bronnen zijn Lei 45-A/2024 art. 116.º n.º 4 en Lei 73-A/2025 art. 95.º n.º 5.
Een rekenvoorbeeld
Je rijdt in een maand 1 000 km voor het bedrijf, en het bedrijf betaalt je één keer voor die maand.
Tegen € 0,40/km: 1 000 × 0,40 = € 400. Niets ligt boven het plafond, dus niets daarvan is jouw IRS-inkomen. Het bedrijf is 5% autonome belasting verschuldigd: 400 × 0,05 = € 20. In een verliesjaar waarin de verhoging geldt, is het 400 × 0,15 = € 60.
Tegen € 0,50/km: 1 000 × 0,50 = € 500. Het meerdere, 1 000 × 0,10 = € 100, is jouw inkomen uit categorie A. De 5% valt alleen op het deel dat niet in de IRS wordt belast: 400 × 0,05 = € 20.
Doorgefactureerd: factureert het bedrijf de € 400 aan een klant en staan de kilometers uitdrukkelijk op de factuur, dan is er geen autonome belasting over verschuldigd.
Geen mapa: de hele € 400 wordt belast als jouw inkomen, en het bedrijf kan haar niet aftrekken. Omdat het hele bedrag in jouw IRS wordt belast, valt de 5% autonome belasting er niet op.
Wat een ontbrekende mapa hier kost
Voor een eigenaar-bestuurder zijn beide kanten van de betaling van jou, dus het verlies komt twee keer terecht.
- Het bedrijf verliest de aftrek op grond van CIRC art. 23.º-A n.º 1 al. h).
- Jij wordt belast over het hele bedrag als inkomen uit categorie A, op grond van CIRS art. 2.º n.º 3 al. d) — "quando não sejam observados os pressupostos".
Er kunnen boetes volgen, en voor een bedrijf zijn beide bandbreedtes verdubbeld (RGIT art. 26.º n.º 4). Documenten niet overleggen als erom wordt gevraagd, kost € 300 tot € 7 500 (art. 117.º n.º 1). Bestaan de registraties die de wet eist, en de documenten die erbij horen, helemaal niet, dan is het € 450 tot € 45 000 (art. 120.º n.º 1).
Een bedrijf voert een georganiseerde boekhouding, dus de overzichten blijven tien jaar bewaard vanaf het einde van het jaar dat ze beschrijven (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Loopt de caducidade van LGT art. 45.º langer, bewaar ze dan langer.
Niet hetzelfde als een eenmanszaak
Een trabalhador independente heeft inkomen uit categorie B en kan zichzelf de 0,40 helemaal niet betalen: CIRS art. 33.º n.º 1 sluit dat uit. Werken via een bedrijf verandert dat. De eigenaar wordt een bestuurder in categorie A, en de weg van de kilometervergoeding gaat open.
Wat een eenmanszaak in plaats daarvan registreert, staat in kilometers voor zelfstandigen in Portugal.
Voordat het bedrijf je kilometers betaalt
- Je bent gerente, niet alleen een vennoot met kapitaal.
- Elke reis was voor het werk van het bedrijf.
- Er is één mapa voor deze betaling, die precies de reizen ervan beslaat.
- Elke reis heeft een reden, de plaatsen, de bestede tijd en het doel.
- De auto wordt genoemd, en jij ook, als de eigenaar ervan.
- Elke regel toont de kilometers, het tarief en het totaal; boven 0,40 is het meerdere jouw inkomen.
- Je hebt het overzicht ondertekend.
- Doorgefactureerde kilometers staan uitdrukkelijk op de factuur aan de klant.
- Het overzicht is opgeborgen waar het tien jaar lang kan worden overgelegd.
Hoe DriveHub de mapa makkelijker maakt
Het lastige van jezelf kilometers betalen is niet de 5%. Het is dat elke zakelijke rit op het overzicht staat, met de juiste kilometers, op het moment dat de betaling wordt gedaan. Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je plekken, eerdere routes en werktijden, en vraagt je naar de rest.
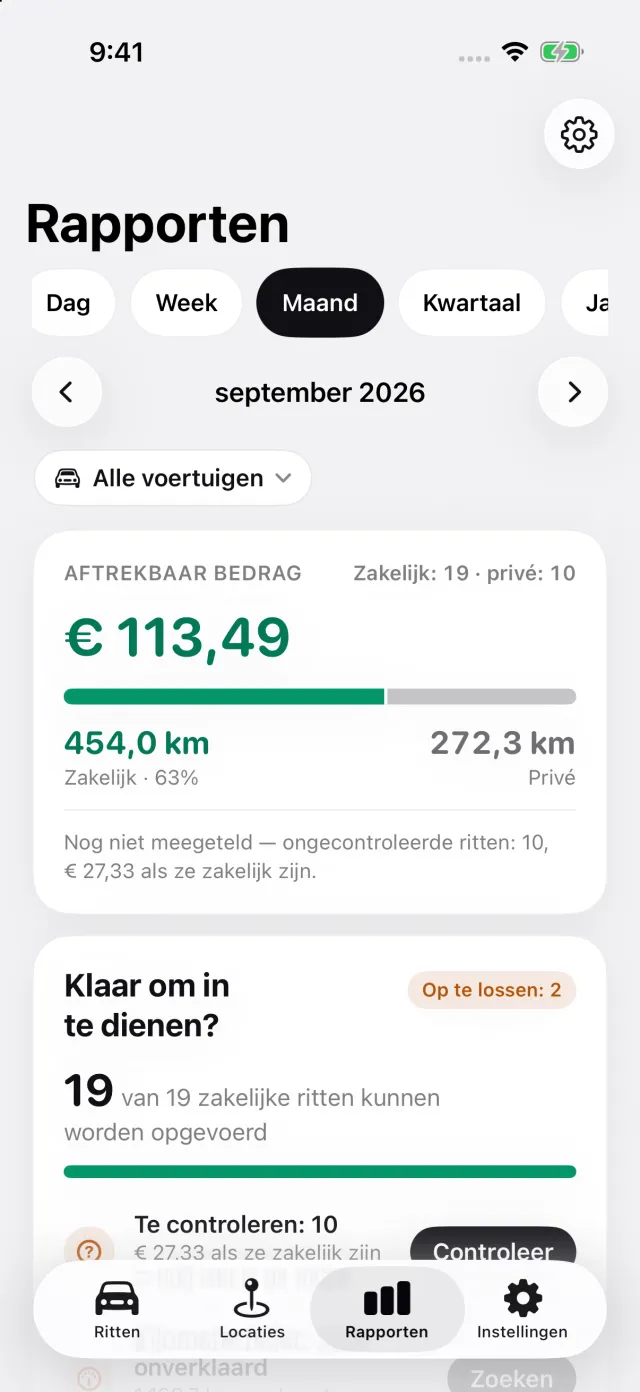
Op het tabblad Rapporten kies je de periode die de betaling beslaat — een maand, een kwartaal, één dag — zodat elk overzicht bij één betaling hoort. Voor Portugal vermeldt het rapport bij elke reis de plaatsen en kilometers, het bedrag tegen het tarief, en de reden in je eigen woorden. Kies je auto in het rapport en vul je naam in bij Rapportgegevens, en je komt op een eigen regel te staan als eigenaar van het voertuig. Het doel van een bezoek en de tijd die je er doorbracht, voeg je zelf toe aan de reden.
De laatste pagina is voor de handtekeningen: een regel voor jou, een voor degene die het overzicht goedkeurt, en een datum. DriveHub laat het ondertekenen aan jou over, in plaats van een handtekening te tekenen die niet zou tellen. Rapporten exporteren als pdf, Excel of csv met DriveHub Pro; registreren is gratis.
- DriveHub in de App Store
- Regels voor rittenregistratie in Portugal
- Automatische registratie instellen, en weten wanneer een rit is gemist
Deze pagina geeft weer wat de CIRS, de CIRC, de CIVA, de RGIT, de LGT, Portaria n.º 1553-D/2008, DL 28/2019, Leis 45-A/2024 en 73-A/2025, en de beslissingen PIV 26595 en PIV 21076 van de AT zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie — vraag een contabilista certificado hoe het voor jouw bedrijf uitpakt voordat het je kilometers betaalt.
De volledige regel, met de bronnen waarop die berust: Portugal: eisen aan de rittenregistratie.