 DriveHub
Länderratgeber · Portugal · 7 Min.
Quilómetros als sócio-gerente: kein Gehalt nötig, 0,40 €/km steuerfrei, 5 % für die Gesellschaft
Sie sind sócio-gerente Ihrer eigenen Lda oder unipessoal, fahren Ihr eigenes Auto für sie und beziehen kein Gehalt. Darf die Gesellschaft Ihnen quilómetros zahlen? Die Steuerverwaltung hat genau diese Frage 2025 beantwortet: ja — unter Bedingungen und mit Kosten für die Gesellschaft.

Die kurze Antwort
Einem sócio-gerente — einem Gesellschafter, der die Gesellschaft führt — dürfen Kilometer für die Nutzung des eigenen Autos im Dienst der Gesellschaft gezahlt werden. Die verbindliche Auskunft PIV 26595 der Steuerverwaltung (despacho vom 25. März 2025) sagt das und ergänzt vier Punkte:
- Nur der geschäftsführende Gesellschafter kommt in Frage. Ein Gesellschafter, der nur Kapital hält, steht nicht im Dienst der Gesellschaft, und seine Kilometer sind nicht abziehbar.
- Für die IRS ist der Geschäftsführer Arbeitnehmer. Das ist Einkommen der Kategorie A, also gilt die Obergrenze für Arbeitnehmer von 0,40 € pro Kilometer.
- Ein Gehalt ist nicht nötig. Einem Geschäftsführer, der auf Vergütung verzichtet, dürfen trotzdem Kilometer gezahlt werden, solange jede Fahrt belegt ist.
- Die mapa wird pro Zahlung erstellt, mit jedem Feld, das die mapa eines Arbeitnehmers braucht.
Zusätzlich zahlt die Gesellschaft auf die gezahlten Kilometer 5 % autonome Steuer (CIRC art. 88.º n.º 9), sofern keine der drei Ausnahmen greift. Ohne mapa sind die Kosten doppelt: Die Gesellschaft verliert den Abzug, und Sie werden auf den ganzen Betrag besteuert.
Was PIV 26595 entschieden hat
Der Fall lag nah an der typischen inhabergeführten Gesellschaft. Zwei Gesellschafter, keiner von beiden mit Gehalt, wollten sich von der Gesellschaft Kilometer für ihre eigenen Autos zahlen lassen und diese Kilometer an Kunden weiterberechnen.
Die Auskunft trennt die beiden Gesellschafter nach ihrer Rolle, nicht nach ihrem Anteil. Punkt 2 akzeptiert die Vergütungen "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Ein Gesellschafter, der nur Kapital hält, fällt nicht darunter. Punkt 3: Seine Kilometer "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — sie werden dem Gewinn der Gesellschaft hinzugerechnet.
Warum ein sócio-gerente als Arbeitnehmer gilt
Punkt 4 der Auskunft ist unmissverständlich: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Damit fallen Ihre Kilometer unter dieselbe Regel wie die jedes Arbeitnehmers. CIRS art. 2.º n.º 3 al. d) macht die Vergütung zu Einkommen der Kategorie A, "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Daraus folgen zwei Auslöser:
- Mehr als 0,40 €/km gezahlt: Nur der Überschuss wird als Ihr Einkommen besteuert.
- Voraussetzungen nicht erfüllt — keine mapa oder nicht im Dienst der Gesellschaft: Der ganze Betrag wird besteuert.
Die Gesellschaft darf mehr als 0,40 zahlen (PIV 26595 Punkt 11), doch der Überschuss ist Ihr Einkommen der Kategorie A und gehört in ihre Declaração Mensal de Remunerações.
Woher die 0,40 kommen — aus der Portaria n.º 1553-D/2008 und der Aufhebung der Kürzung auf 0,36 im Jahr 2024 —, steht in mit dem eigenen Auto für die Arbeit in Portugal.
Brauchen Sie ein Gehalt, um Kilometer zu bekommen?
Nein. Die Punkte 6 und 7 von PIV 26595 akzeptieren Kilometer, die einem Geschäftsführer gezahlt werden, der auf Vergütung verzichtet, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Anders gesagt: Die Fahrt muss echte Angelegenheit der Gesellschaft sein, und sie muss auf dem Papier stehen.
Was die mapa zeigen muss
Punkt 8 der Auskunft gibt CIRC art. 23.º-A n.º 1 al. h) wieder und zählt die Felder auf: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Jede mapa zeigt also:
- den Anlass der Reise
- die Orte
- die Aufenthaltsdauer
- die Ziele
- das Fahrzeug und seinen Eigentümer — hier Sie
- die Kilometer, den Satz pro Kilometer und den Gesamtbetrag
CIRC art. 23.º-A n.º 1 al. h) verlangt die mapa "por cada pagamento efetuado" — eine pro Zahlung, nicht eine pro Zeitraum. Sie unterschreiben sie auch: Die Auskunft PIV 21076 der AT hält fest, dass "os mapas de kms devem estar assinados pelos colaboradores" — und das gilt für eine aus einer Software gedruckte mapa ebenso wie für Papier. Jedes Feld und die Unterschrift werden im Ratgeber zur mapa de quilómetros erklärt.
Die 5 % autonome Steuer auf Ihre Kilometer
CIRC art. 88.º n.º 9 besteuert die Gesellschaft, nicht Sie:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Diese Regel gilt für jeden Arbeitgeber. Die Gesellschaft eines sócio-gerente ist schlicht einer davon.
Wann die 5 % nicht anfallen
Drei Fälle, alle in art. 88.º:
- Die Kilometer werden einem Kunden weiterberechnet und ausdrücklich auf der Rechnung ausgewiesen. PIV 26595 Punkt 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Der Teil, der bereits als Ihr IRS-Einkommen besteuert wird — der Überschuss über 0,40 oder ein Betrag, der ganz besteuert wird, weil die Voraussetzungen fehlten (n.º 9, "exceto na parte…").
- Die Gesellschaft ist im regime simplificado der IRC. N.º 16: Die autonomen Sätze der n.os 7, 9, 11 und 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Wann es 15 % werden
Art. 88.º n.º 14 erhöht jeden autonomen Satz um 10 Punkte — aus 5 % werden 15 % — für eine Gesellschaft mit steuerlichem Verlust im Zeitraum.
Für 2025 und 2026 ist diese Erhöhung ausgesetzt, wenn die Gesellschaft entweder:
- in einem der drei vorangegangenen Zeiträume einen steuerpflichtigen Gewinn hatte und ihre Modelo 22 und IES für die beiden vorangegangenen Zeiträume fristgerecht eingereicht hat, oder
- sich in ihren ersten drei Tätigkeitszeiträumen befindet.
Die Quellen sind Lei 45-A/2024 art. 116.º n.º 4 und Lei 73-A/2025 art. 95.º n.º 5.
Ein Rechenbeispiel
Sie fahren in einem Monat 1 000 km im Dienst der Gesellschaft, und die Gesellschaft zahlt Ihnen für diesen Monat einmal.
Bei 0,40 €/km: 1 000 × 0,40 = 400 €. Nichts liegt über der Obergrenze, also ist nichts davon Ihr IRS-Einkommen. Die Gesellschaft schuldet 5 % autonome Steuer: 400 × 0,05 = 20 €. In einem Verlustjahr, in dem die Erhöhung greift, sind es 400 × 0,15 = 60 €.
Bei 0,50 €/km: 1 000 × 0,50 = 500 €. Der Überschuss, 1 000 × 0,10 = 100 €, ist Ihr Einkommen der Kategorie A. Die 5 % fallen nur auf den Teil, der nicht in der IRS besteuert wird: 400 × 0,05 = 20 €.
Weiterberechnet: Stellt die Gesellschaft die 400 € einem Kunden in Rechnung und weist die Rechnung die Kilometer ausdrücklich aus, fällt darauf keine autonome Steuer an.
Keine mapa: Die ganzen 400 € werden als Ihr Einkommen besteuert, und die Gesellschaft kann sie nicht abziehen. Weil der ganze Betrag in Ihrer IRS besteuert wird, fallen die 5 % autonome Steuer darauf nicht an.
Was eine fehlende mapa hier kostet
Für einen geschäftsführenden Inhaber sind beide Seiten der Zahlung Ihre eigenen, der Verlust trifft also doppelt.
- Die Gesellschaft verliert den Abzug nach CIRC art. 23.º-A n.º 1 al. h).
- Sie werden auf den ganzen Betrag besteuert, als Einkommen der Kategorie A, nach CIRS art. 2.º n.º 3 al. d) — "quando não sejam observados os pressupostos".
Bußgelder können folgen, und für eine Gesellschaft verdoppeln sich beide Spannen (RGIT art. 26.º n.º 4). Belege auf Anfrage nicht vorzulegen kostet 300 € bis 7 500 € (art. 117.º n.º 1). Fehlen die gesetzlich vorgeschriebenen Aufzeichnungen und die zugehörigen Dokumente ganz, sind es 450 € bis 45 000 € (art. 120.º n.º 1).
Eine Gesellschaft führt ordnungsgemäße Bücher, also bleiben die mapas zehn Jahre ab dem Ende des Jahres aufbewahrt, das sie erfassen (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Läuft die caducidade nach LGT art. 45.º länger, bewahren Sie sie länger auf.
Nicht dasselbe wie ein Einzelunternehmer
Ein trabalhador independente bezieht Einkommen der Kategorie B und darf sich die 0,40 überhaupt nicht zahlen: CIRS art. 33.º n.º 1 schließt das aus. Wer über eine Gesellschaft tätig ist, für den ändert sich das. Der Inhaber wird zum Geschäftsführer der Kategorie A, und der Weg über den Kilometersatz öffnet sich.
Was ein Einzelunternehmer stattdessen aufzeichnet, steht in Kilometergeld für Selbständige in Portugal.
Bevor die Gesellschaft Ihre Kilometer zahlt
- Sie sind gerente, nicht nur Gesellschafter mit Kapital.
- Jede Fahrt war im Dienst der Gesellschaft.
- Es gibt eine mapa für diese Zahlung, die genau ihre Fahrten umfasst.
- Jede Fahrt hat einen Anlass, die Orte, die Aufenthaltsdauer und das Ziel.
- Das Auto ist genannt, und Sie als sein Eigentümer ebenso.
- Jede Zeile zeigt die Kilometer, den Satz und den Gesamtbetrag; über 0,40 ist der Überschuss Ihr Einkommen.
- Sie haben die mapa unterschrieben.
- Weiterberechnete Kilometer stehen ausdrücklich auf der Rechnung an den Kunden.
- Die mapa ist so abgelegt, dass sie zehn Jahre lang vorgelegt werden kann.
Wie DriveHub die mapa einfacher macht
Das Schwierige daran, sich selbst Kilometer zu zahlen, sind nicht die 5 %. Es ist, jede Dienstfahrt mit den richtigen Kilometern auf der mapa zu haben, wenn die Zahlung erfolgt. Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest.
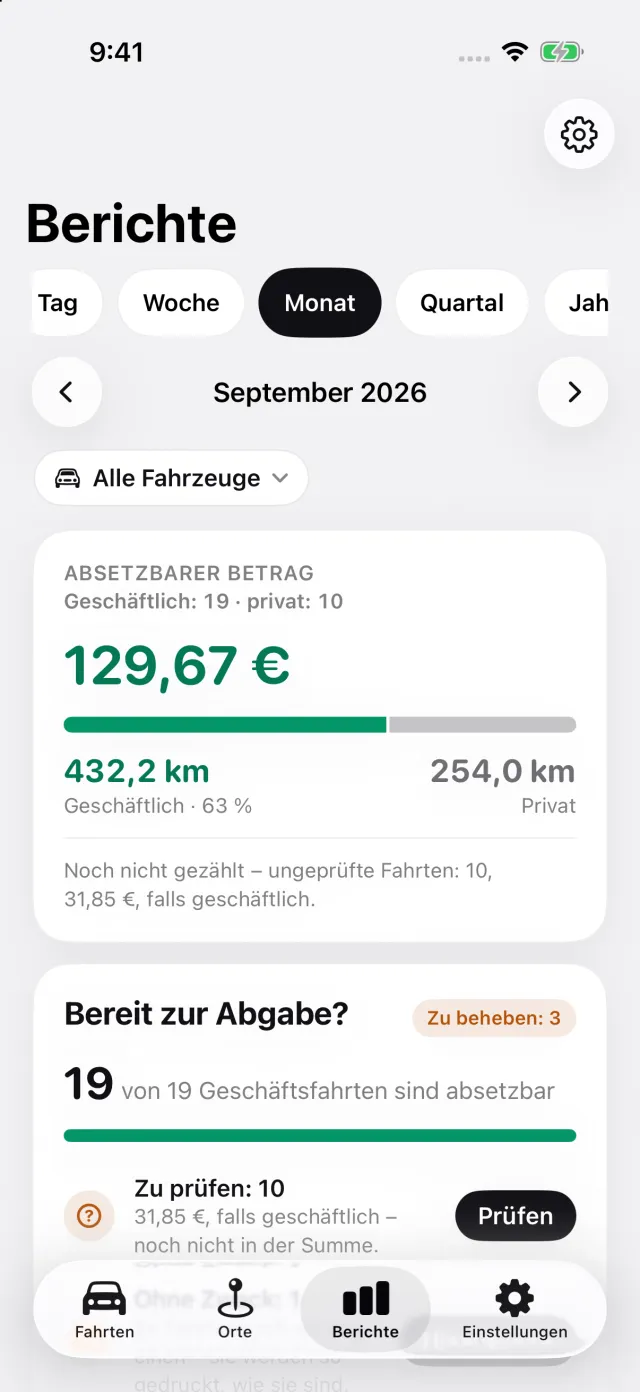
Im Tab Berichte wählen Sie den Zeitraum, den die Zahlung abdeckt — einen Monat, ein Quartal, einen einzelnen Tag —, sodass jede mapa genau einer Zahlung entspricht. Für Portugal enthält der Bericht zu jeder Reise die Orte und die Kilometer, den Betrag zum Satz und den Anlass in Ihren eigenen Worten. Wählen Sie Ihr Auto im Bericht und tragen Sie Ihren Namen in die Berichtsangaben ein, dann erscheinen Sie in einer eigenen Zeile als Eigentümer des Fahrzeugs. Das Ziel eines Besuchs und die Aufenthaltsdauer dort ergänzen Sie selbst beim Anlass.
Die letzte Seite ist für Unterschriften: eine Zeile für Sie, eine für die Person, die die mapa genehmigt, und ein Datum. DriveHub überlässt das Unterschreiben Ihnen, statt eine Unterschrift zu zeichnen, die nicht zählen würde. Berichte werden mit DriveHub Pro als PDF, Excel oder CSV exportiert; die Aufzeichnung ist kostenlos.
- DriveHub im App Store
- Anforderungen an das Fahrtenbuch in Portugal
- Automatische Aufzeichnung einrichten und erfahren, wenn eine Fahrt verpasst wurde
Diese Seite gibt wieder, was der CIRS, der CIRC, der CIVA, der RGIT, die LGT, die Portaria n.º 1553-D/2008, das DL 28/2019, die Leis 45-A/2024 und 73-A/2025 sowie die Auskünfte PIV 26595 und PIV 21076 der AT sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung. Sie kann Ihre Umstände nicht berücksichtigen — bevor Ihre Gesellschaft Ihnen Kilometer zahlt, fragen Sie einen contabilista certificado, wie es sich auf Ihre anwenden lässt.
Die vollständige Regel mit ihren Rechtsquellen: Portugal: Anforderungen an das Fahrtenbuch.