 DriveHub
Guida per Paese · Portogallo · 7 min
Quilómetros da sócio-gerente: nessuno stipendio necessario, 0,40 €/km esenti, 5 % per la società
Sei il sócio-gerente della tua Lda o unipessoal, usi la tua auto per la società e non prendi stipendio. La società può pagarti i quilómetros? L’amministrazione fiscale ha risposto proprio a questa domanda nel 2025: sì — a certe condizioni, e con un costo per la società.

La risposta breve
Un sócio-gerente — un socio che amministra la società — può farsi pagare i chilometri per l’uso della propria auto per gli affari della società. Lo dice il parere vincolante PIV 26595 dell’amministrazione fiscale (despacho del 25 marzo 2025), che aggiunge quattro cose:
- Ne ha diritto solo il socio amministratore. Un socio che detiene soltanto capitale non è al servizio della società, e i suoi km non sono deducibili.
- Ai fini IRS, l’amministratore è un dipendente. È reddito di categoria A, quindi si applica il tetto per i dipendenti di 0,40 € al chilometro.
- Non serve uno stipendio. Un amministratore che rinuncia al compenso può comunque farsi pagare i km, purché ogni viaggio sia documentato.
- La mapa si compila per ogni pagamento, con tutti i campi che servono nella mappa di un dipendente.
In più, la società paga una tassazione autonoma del 5 % sui km che paga (art. 88.º n.º 9 del CIRC), salvo una di tre eccezioni. Senza la mapa il costo è doppio: la società perde la deduzione e tu sei tassato sull’intero importo.
Che cosa ha deciso il PIV 26595
Il caso era vicino a quello tipico della società gestita dal titolare. Due soci, nessuno dei quali percepiva stipendio, volevano che la società pagasse a entrambi i chilometri per le loro auto, e rifatturare quei km ai clienti.
Il parere separa i due soci in base al ruolo, non alla quota. Il punto 2 accetta le compensazioni "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Un socio che detiene soltanto capitale resta fuori da quell’elenco. Punto 3: i suoi km "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — vanno ripresi nell’utile della società.
Perché un sócio-gerente è trattato come un dipendente
Il punto 4 del parere è diretto: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Questo mette i tuoi chilometri sotto la stessa regola di quelli di qualsiasi dipendente. L’art. 2.º n.º 3 al. d) del CIRS rende l’indennità reddito di categoria A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Ne seguono due inneschi:
- Pagato più di 0,40 €/km: è tassata come tuo reddito solo l’eccedenza.
- Condizioni non rispettate — nessuna mapa, o un viaggio non al servizio della società: è tassato l’intero importo.
La società può pagare più di 0,40 (PIV 26595 punto 11), ma l’eccedenza è tuo reddito di categoria A e va nella sua Declaração Mensal de Remunerações.
Da dove vengono gli 0,40 — la Portaria n.º 1553-D/2008, e l’abrogazione nel 2024 del taglio a 0,36 — è spiegato in usare l’auto propria per lavoro in Portogallo.
Serve uno stipendio per farsi pagare i km?
No. I punti 6 e 7 del PIV 26595 accettano i km pagati a un amministratore che rinuncia al compenso, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
In altre parole: il viaggio dev’essere un vero affare della società, e deve risultare per iscritto.
Che cosa deve riportare la mapa
Il punto 8 del parere riprende l’art. 23.º-A n.º 1 al. h) del CIRC ed elenca i campi: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Ogni mappa riporta quindi:
- il motivo del viaggio
- i luoghi
- il tempo trascorso
- gli obiettivi
- il veicolo e il suo proprietario — qui, tu
- i chilometri, la tariffa a chilometro e il totale
L’art. 23.º-A n.º 1 al. h) del CIRC vuole la mappa "por cada pagamento efetuado" — una per pagamento, non una per periodo. E la firmi anche tu: il parere PIV 21076 dell’AT stabilisce che "os mapas de kms devem estar assinados pelos colaboradores" — e questo vale per una mappa stampata da un software come per una di carta. Ogni campo, e la firma, sono spiegati in la guida alla mapa de quilómetros.
La tassazione autonoma del 5 % sui tuoi km
L’art. 88.º n.º 9 del CIRC tassa la società, non te:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Quella regola vale per ogni datore di lavoro. La società di un sócio-gerente è semplicemente uno di essi.
Quando il 5 % non si applica
Tre casi, tutti nell’art. 88.º:
- I km sono rifatturati a un cliente e indicati espressamente in fattura. PIV 26595 punto 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- La parte già tassata come tuo reddito IRS — l’eccedenza oltre 0,40, o un importo tassato per intero perché le condizioni sono venute meno (n.º 9, "exceto na parte…").
- La società è nel regime simplificado dell’IRC. N.º 16: le aliquote autonome dei n.os 7, 9, 11 e 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Quando diventa 15 %
L’art. 88.º n.º 14 alza di 10 punti ogni aliquota autonoma — il 5 % diventa 15 % — per una società con una perdita fiscale nel periodo.
Per il 2025 e il 2026 quell’aumento è disattivato se la società:
- ha avuto un utile imponibile in uno dei tre periodi precedenti e ha presentato in tempo il Modelo 22 e l’IES per i due periodi precedenti, oppure
- è nei suoi primi tre periodi di attività.
Le fonti sono la Lei 45-A/2024 art. 116.º n.º 4 e la Lei 73-A/2025 art. 95.º n.º 5.
Un esempio di calcolo
In un mese percorri 1 000 km per affari della società, e la società ti paga una volta per quel mese.
A 0,40 €/km: 1 000 × 0,40 = 400 €. Nulla supera il tetto, quindi niente è tuo reddito IRS. La società deve il 5 % di tassazione autonoma: 400 × 0,05 = 20 €. In un anno in perdita in cui si applica l’aumento, è 400 × 0,15 = 60 €.
A 0,50 €/km: 1 000 × 0,50 = 500 €. L’eccedenza, 1 000 × 0,10 = 100 €, è tuo reddito di categoria A. Il 5 % cade solo sulla parte non tassata in IRS: 400 × 0,05 = 20 €.
Rifatturati: se la società fattura i 400 € a un cliente e la fattura indica espressamente i km, su di essi non c’è tassazione autonoma.
Nessuna mapa: tutti i 400 € sono tassati come tuo reddito, e la società non può dedurli. Poiché l’intero importo è tassato nel tuo IRS, il 5 % di tassazione autonoma non cade su di esso.
Quanto costa qui una mapa mancante
Per un titolare-amministratore, entrambi i lati del pagamento sono tuoi, quindi la perdita arriva due volte.
- La società perde la deduzione secondo l’art. 23.º-A n.º 1 al. h) del CIRC.
- Tu sei tassato sull’intero importo come reddito di categoria A, secondo l’art. 2.º n.º 3 al. d) del CIRS — "quando não sejam observados os pressupostos".
Possono seguire sanzioni, e per una società entrambe le forbici raddoppiano (RGIT art. 26.º n.º 4). Non esibire i documenti quando richiesti costa da 300 € a 7 500 € (art. 117.º n.º 1). Dove i registri richiesti dalla legge, e i documenti collegati, non esistono affatto, si va da 450 € a 45 000 € (art. 120.º n.º 1).
Una società tiene una contabilità organizzata, quindi le mappe restano per dieci anni dalla fine dell’anno che registrano (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Dove la caducidade dell’art. 45.º della LGT dura di più, conservale più a lungo.
Non è come un lavoratore autonomo
Un trabalhador independente percepisce redditi di categoria B e non può affatto pagarsi gli 0,40: l’art. 33.º n.º 1 del CIRS lo esclude. Operare tramite una società cambia le cose. Il titolare diventa un amministratore di categoria A, e la strada del rimborso a chilometro si apre.
Che cosa registra invece un autonomo è spiegato in rimborso chilometrico per gli autonomi in Portogallo.
Prima che la società ti paghi i km
- Sei un gerente, non solo un socio di capitale.
- Ogni viaggio era per affari della società.
- C’è una mapa per questo pagamento, che copre esattamente i suoi viaggi.
- Ogni viaggio ha un motivo, i luoghi, il tempo trascorso e l’obiettivo.
- L’auto è indicata, e lo sei anche tu come suo proprietario.
- Ogni riga mostra i chilometri, la tariffa e il totale; oltre 0,40, l’eccedenza è tuo reddito.
- Hai firmato la mappa.
- I km rifatturati compaiono espressamente nella fattura al cliente.
- La mappa è archiviata dove la si può esibire per dieci anni.
Come DriveHub rende più semplice la mapa
La parte difficile del pagarsi i km non è il 5 %. È avere ogni viaggio di lavoro sulla mappa, con i chilometri giusti, quando si fa il pagamento. Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri.
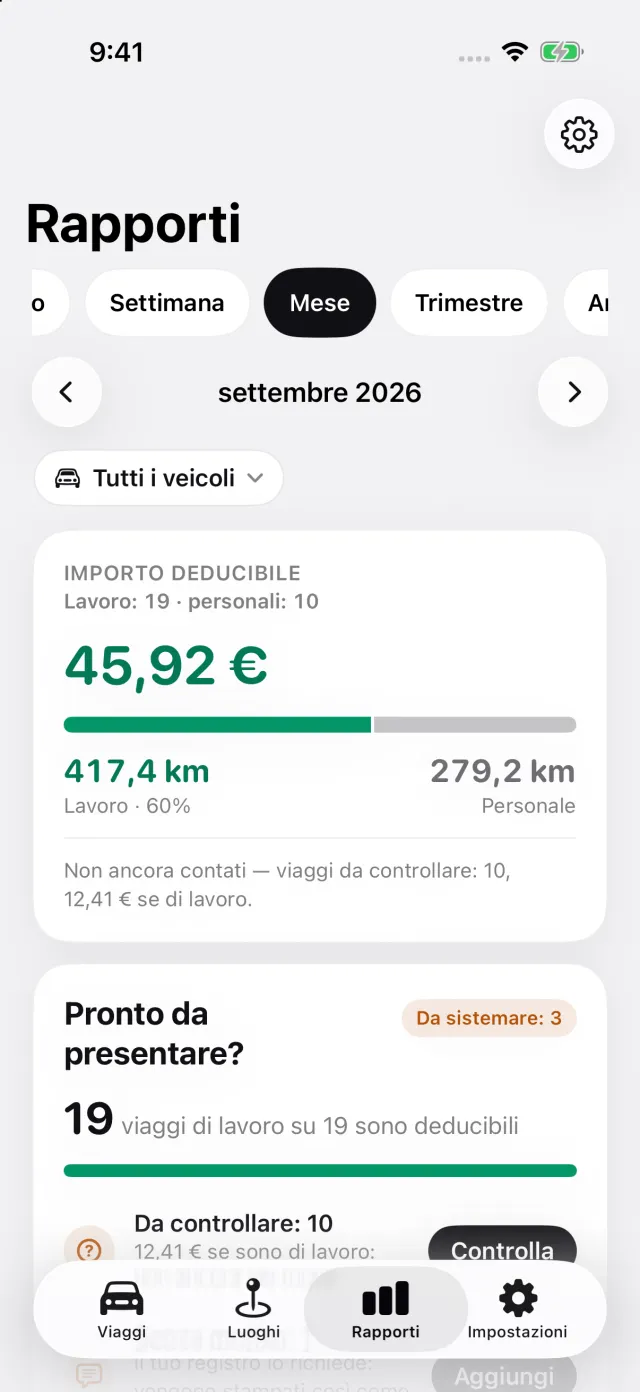
Nella scheda Rapporti scegli il periodo coperto dal pagamento — un mese, un trimestre, un solo giorno — così ogni mappa corrisponde a un pagamento. Per il Portogallo, il report stampa per ogni viaggio i luoghi e i chilometri, l’importo alla tariffa e il motivo con parole tue. Scegli la tua auto nel report e inserisci il tuo nome nei dettagli del report, e sarai stampato su una riga a sé come proprietario del veicolo. L’obiettivo di una visita e il tempo trascorso sul posto tocca a te aggiungerli al motivo.
L’ultima pagina è per le firme: una riga per te, una per chi approva la mappa, e una data. DriveHub lascia a te la firma invece di disegnarne una che non varrebbe. I report si esportano in PDF, Excel o CSV con DriveHub Pro; il rilevamento è gratuito.
- DriveHub sull’App Store
- Requisiti del registro chilometrico in Portogallo
- Configurare il rilevamento automatico, e sapere quando un viaggio è stato perso
Questa pagina riporta ciò che dicono il CIRS, il CIRC, il CIVA, il RGIT, la LGT, la Portaria n.º 1553-D/2008, il DL 28/2019, le Leis 45-A/2024 e 73-A/2025, e i pareri PIV 26595 e PIV 21076 dell’AT, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione — prima che la tua società ti paghi i km, chiedi a un contabilista certificado come si applica al tuo caso.
La regola completa, con le norme da cui deriva: Portogallo: requisiti del registro chilometri.