 DriveHub
Guía por país · Portugal · 7 min
Quilómetros como sócio-gerente: sin salario, 0,40 €/km exentos y un 5 % para la sociedad
Eres el sócio-gerente de tu propia Lda o unipessoal, conduces tu propio coche para ella y no cobras salario. ¿Puede la sociedad pagarte quilómetros? La administración tributaria respondió exactamente esa pregunta en 2025: sí, con condiciones y con un coste para la sociedad.

La respuesta corta
Un sócio-gerente —un socio que gestiona la sociedad— puede cobrar kilómetros por usar su propio coche en los asuntos de la sociedad. Lo dice la consulta vinculante PIV 26595 de la administración tributaria (despacho de 25 de marzo de 2025), que añade cuatro cosas:
- Solo cuenta el socio que gestiona. Un socio que solo aporta capital no está al servicio de la sociedad, y sus km no son deducibles.
- A efectos del IRS, el gerente es un empleado. Es rendimiento de la categoría A, así que se aplica el límite de los empleados de 0,40 € por kilómetro.
- No hace falta salario. A un gerente que renuncia a la remuneración se le pueden seguir pagando km, siempre que cada desplazamiento esté documentado.
- El mapa se hace por cada pago, con todos los campos que necesita el mapa de un empleado.
Además, la sociedad paga una tributación autónoma del 5 % sobre los km que paga (CIRC art. 88.º n.º 9), salvo que se aplique una de tres excepciones. Sin el mapa, el coste es doble: la sociedad pierde la deducción y tú tributas por el importe entero.
Lo que decidió la PIV 26595
El caso se parecía mucho a la sociedad típica gestionada por su dueño. Dos socios, ninguno con salario, querían que la sociedad les pagara a ambos kilómetros por sus propios coches, y refacturar esos km a los clientes.
La consulta separa a los dos socios por su función, no por su participación. El punto 2 acepta las compensaciones "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Un socio que solo aporta capital queda fuera de esa lista. Punto 3: sus km "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período", es decir, se suman de nuevo al beneficio de la sociedad.
Por qué un sócio-gerente se trata como empleado
El punto 4 de la consulta es directo: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Eso pone tus kilómetros bajo la misma regla que los de cualquier empleado. El CIRS art. 2.º n.º 3 al. d) convierte la compensación en rendimiento de la categoría A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". De ahí salen dos supuestos:
- Pagado por encima de 0,40 €/km: solo el exceso tributa como tu renta.
- No se cumplen las condiciones —no hay mapa, o no fue al servicio de la sociedad—: tributa el importe entero.
La sociedad puede pagar más de 0,40 (PIV 26595, punto 11), pero el exceso es tu rendimiento de la categoría A y va en su Declaração Mensal de Remunerações.
De dónde salen los 0,40 —la Portaria n.º 1553-D/2008 y la derogación en 2024 del recorte a 0,36— se explica en usar tu propio coche para trabajar en Portugal.
¿Necesitas un salario para cobrar km?
No. Los puntos 6 y 7 de la PIV 26595 aceptan los km pagados a un gerente que renuncia a la remuneración, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Dicho de otro modo: el desplazamiento tiene que ser un asunto real de la sociedad, y tiene que constar por escrito.
Lo que debe mostrar el mapa
El punto 8 de la consulta repite el CIRC art. 23.º-A n.º 1 al. h) y enumera los campos: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Así que cada mapa muestra:
- el motivo del desplazamiento
- los lugares
- el tiempo de estancia
- los objetivos
- el vehículo y su propietario, que aquí eres tú
- los kilómetros, la tarifa por kilómetro y el total
El CIRC art. 23.º-A n.º 1 al. h) pide el mapa "por cada pagamento efetuado": uno por pago, no uno por periodo. Además lo firmas tú: la consulta PIV 21076 de la AT establece que "os mapas de kms devem estar assinados pelos colaboradores", y eso vale para un mapa impreso desde un programa igual que para el papel. Cada campo, y la firma, se explican en la guía del mapa de quilómetros.
La tributación autónoma del 5 % sobre tus km
El CIRC art. 88.º n.º 9 grava a la sociedad, no a ti:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Esa regla se aplica a todos los empleadores. La sociedad de un sócio-gerente es, sencillamente, uno de ellos.
Cuándo no se aplica el 5 %
Tres casos, todos en el art. 88.º:
- Los km se refacturan a un cliente y figuran expresamente en la factura. PIV 26595, punto 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- La parte que ya tributa como tu renta en el IRS: el exceso sobre 0,40, o un importe que tributa entero porque fallaron las condiciones (n.º 9, "exceto na parte…").
- La sociedad está en el regime simplificado del IRC. N.º 16: los tipos autónomos de los n.os 7, 9, 11 y 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Cuándo pasa a ser del 15 %
El art. 88.º n.º 14 sube todos los tipos autónomos 10 puntos —el 5 % pasa a ser el 15 %— para una sociedad con pérdida fiscal en el periodo.
Para 2025 y 2026 esa subida no se aplica si la sociedad:
- tuvo base imponible positiva en uno de los tres periodos anteriores y presentó a tiempo su Modelo 22 y su IES de los dos periodos anteriores, o
- está en sus tres primeros periodos de actividad.
Las fuentes son la Lei 45-A/2024 art. 116.º n.º 4 y la Lei 73-A/2025 art. 95.º n.º 5.
Un ejemplo con números
Conduces 1000 km en asuntos de la sociedad en un mes, y la sociedad te paga una vez por ese mes.
A 0,40 €/km: 1000 × 0,40 = 400 €. Nada supera el límite, así que nada es renta tuya en el IRS. La sociedad debe un 5 % de tributación autónoma: 400 × 0,05 = 20 €. En un año con pérdidas en el que se aplique la subida, es 400 × 0,15 = 60 €.
A 0,50 €/km: 1000 × 0,50 = 500 €. El exceso, 1000 × 0,10 = 100 €, es tu rendimiento de la categoría A. El 5 % solo recae sobre la parte que no tributa en el IRS: 400 × 0,05 = 20 €.
Refacturado: si la sociedad factura los 400 € a un cliente y la factura muestra expresamente los km, no hay tributación autónoma sobre ellos.
Sin mapa: los 400 € enteros tributan como tu renta, y la sociedad no puede deducirlos. Como el importe entero tributa en tu IRS, la tributación autónoma del 5 % no recae sobre él.
Lo que cuesta aquí que falte el mapa
Para un socio gerente, los dos lados del pago son tuyos, así que la pérdida cae dos veces.
- La sociedad pierde la deducción según el CIRC art. 23.º-A n.º 1 al. h).
- Tú tributas por el importe entero como rendimiento de la categoría A, según el CIRS art. 2.º n.º 3 al. d): "quando não sejam observados os pressupostos".
Pueden llegar multas, y para una sociedad ambas horquillas se duplican (RGIT art. 26.º n.º 4). No presentar documentos cuando se piden cuesta de 300 € a 7500 € (art. 117.º n.º 1). Cuando los registros que exige la ley, y los documentos ligados a ellos, no existen en absoluto, son de 450 € a 45 000 € (art. 120.º n.º 1).
Una sociedad lleva contabilidad organizada, así que los mapas se guardan durante diez años desde el final del año que recogen (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Cuando la caducidade del LGT art. 45.º dura más, guárdalos más tiempo.
No es lo mismo que un autónomo
Un trabalhador independente obtiene rendimientos de la categoría B y no puede pagarse los 0,40 en absoluto: el CIRS art. 33.º n.º 1 lo excluye. Operar a través de una sociedad cambia eso. El dueño pasa a ser un gerente de la categoría A, y se abre la vía por kilómetro.
Qué registra en su lugar un autónomo está en kilometraje para autónomos en Portugal.
Antes de que la sociedad te pague los km
- Eres gerente, no solo un socio con capital.
- Cada desplazamiento fue un asunto de la sociedad.
- Hay un mapa para este pago, que cubre exactamente sus desplazamientos.
- Cada desplazamiento tiene un motivo, los lugares, el tiempo de estancia y el objetivo.
- Se nombra el coche, y a ti como su propietario.
- Cada fila muestra los kilómetros, la tarifa y el total; por encima de 0,40, el exceso es renta tuya.
- Has firmado el mapa.
- Los km refacturados figuran expresamente en la factura del cliente.
- El mapa está archivado donde pueda presentarse durante diez años.
Cómo te pone DriveHub más fácil el mapa
Lo difícil de pagarte km no es el 5 %. Es tener cada trayecto de trabajo en el mapa, con los kilómetros correctos, cuando se hace el pago. Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas habituales y tu horario laboral, y te pregunta por el resto.
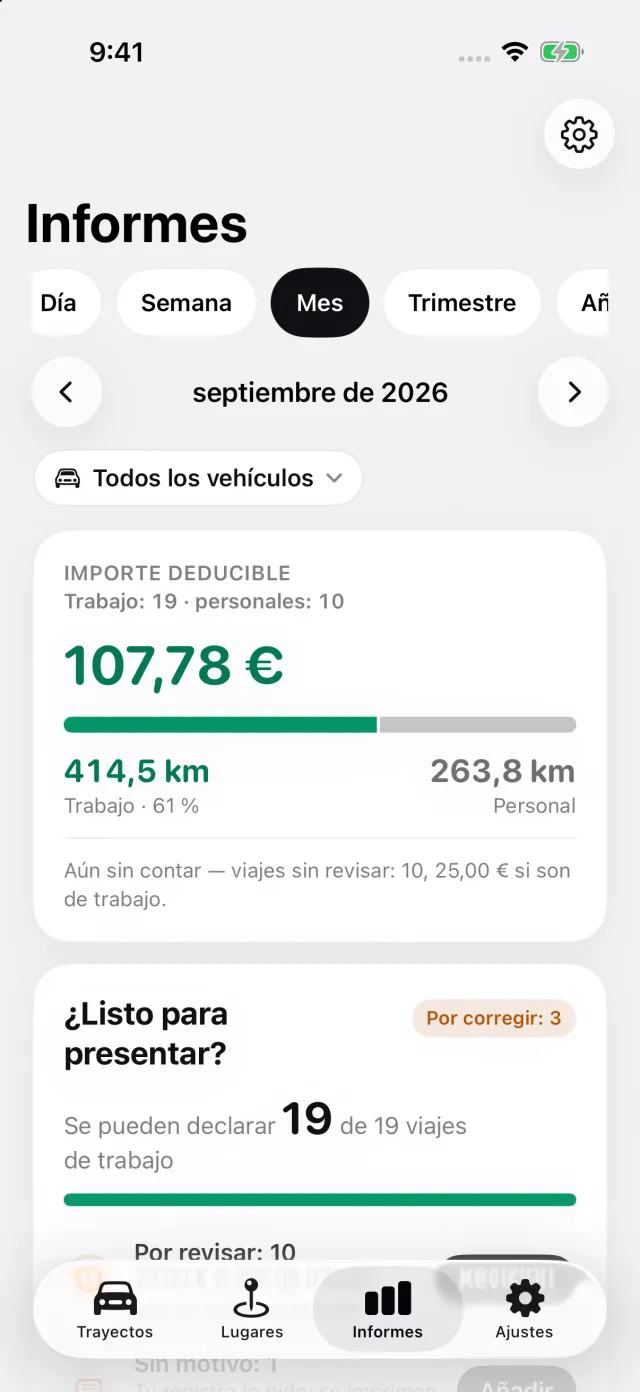
En la pestaña Informes eliges el periodo que cubre el pago —un mes, un trimestre, un solo día—, para que cada mapa cuadre con un pago. Para Portugal, el informe imprime los lugares y los kilómetros de cada desplazamiento, el importe a la tarifa y el motivo con tus propias palabras. Elige tu coche en el informe e introduce tu nombre en los datos del informe, y aparecerás en una línea propia como propietario del vehículo. El objetivo de una visita y el tiempo de estancia los añades tú al motivo.
La última página es para las firmas: una línea para ti, otra para quien aprueba el mapa y una fecha. DriveHub te deja a ti la firma en lugar de dibujar una que no valdría. Los informes se exportan en PDF, Excel o CSV con DriveHub Pro; el registro es gratis.
- DriveHub en el App Store
- Requisitos del registro de kilometraje en Portugal
- Configura el registro automático y entérate cuando se pierda un trayecto
Esta página recoge lo que dicen el CIRS, el CIRC, el CIVA, el RGIT, la LGT, la Portaria n.º 1553-D/2008, el DL 28/2019, las Leis 45-A/2024 y 73-A/2025 y las consultas PIV 26595 y PIV 21076 de la AT, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación: antes de que tu sociedad te pague km, pregunta a un contabilista certificado cómo se aplica a la tuya.
La norma completa, con los textos de los que procede: Portugal: requisitos del registro de kilometraje.