 DriveHub
Landeguide · Portugal · 7 min.
Quilómetros som sócio-gerente: ingen løn nødvendig, 0,40 €/km skattefrit, 5 % for selskabet
Du er sócio-gerente i dit eget Lda eller unipessoal, du kører i din egen bil for selskabet, og du får ingen løn. Kan selskabet betale dig quilómetros? Skattemyndigheden besvarede netop det spørgsmål i 2025: ja — på betingelser og med en udgift for selskabet.

Det korte svar
En sócio-gerente — en medejer, der leder selskabet — kan få kilometer betalt for at bruge sin egen bil i selskabets tjeneste. Skattemyndighedens bindende afgørelse PIV 26595 (despacho af 25. marts 2025) siger det, og den tilføjer fire ting:
- Kun den ledende medejer er omfattet. En medejer, der kun har kapital i selskabet, er ikke i selskabets tjeneste, og vedkommendes km kan ikke fradrages.
- I IRS er lederen lønmodtager. Det er indkomst i kategori A, så lønmodtagerloftet på 0,40 € pr. kilometer gælder.
- Der kræves ingen løn. En leder, der giver afkald på vederlag, kan stadig få km betalt, så længe hver rejse er dokumenteret.
- Mapa'en udarbejdes pr. udbetaling med alle de felter, en lønmodtagers opgørelse skal have.
Oven i det betaler selskabet en selvstændig skat på 5 % af de km, det betaler (CIRC art. 88.º n.º 9), medmindre en af tre undtagelser gælder. Uden mapa'en er prisen dobbelt: Selskabet mister fradraget, og du beskattes af hele beløbet.
Hvad PIV 26595 afgjorde
Sagen lå tæt på det typiske ejerledede selskab. To medejere, hvoraf ingen fik løn, ville have selskabet til at betale dem begge kilometer for deres egne biler og viderefakturere de km til kunder.
Afgørelsen skiller de to medejere efter rolle, ikke efter ejerandel. Punkt 2 godtager godtgørelserne "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
En medejer, der kun har kapital i selskabet, falder uden for den liste. Punkt 3: Vedkommendes km "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — lægges tilbage til selskabets overskud.
Hvorfor en sócio-gerente behandles som lønmodtager
Punkt 4 i afgørelsen er direkte: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Det placerer dine kilometer under samme regel som enhver lønmodtagers. CIRS art. 2.º n.º 3 al. d) gør godtgørelsen til indkomst i kategori A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". To udløsere følger:
- Betalt over 0,40 €/km: Kun det overskydende beskattes som din indkomst.
- Betingelserne er ikke opfyldt — ingen mapa, eller ikke i selskabets tjeneste: Hele beløbet beskattes.
Selskabet må betale mere end 0,40 (PIV 26595 punkt 11), men det overskydende er din indkomst i kategori A og skal på selskabets Declaração Mensal de Remunerações.
Hvor de 0,40 kommer fra — Portaria n.º 1553-D/2008 og ophævelsen i 2024 af nedskæringen til 0,36 — står i egen bil i arbejdet i Portugal.
Skal du have løn for at få km betalt?
Nej. Punkt 6 og 7 i PIV 26595 godtager km betalt til en leder, der giver afkald på vederlag, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Med andre ord: Rejsen skal være reelt selskabsarbejde, og den skal stå på papir.
Hvad mapa'en skal vise
Punkt 8 i afgørelsen gentager CIRC art. 23.º-A n.º 1 al. h) og opregner felterne: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Hver opgørelse viser altså:
- rejsens årsag
- stederne
- tidsforbruget
- målene
- køretøjet og dets ejer — her dig
- kilometerne, satsen pr. kilometer og totalen
CIRC art. 23.º-A n.º 1 al. h) kræver opgørelsen "por cada pagamento efetuado" — én pr. udbetaling, ikke én pr. periode. Du underskriver den også: AT's afgørelse PIV 21076 fastslår, at "os mapas de kms devem estar assinados pelos colaboradores" — og det gælder en opgørelse udskrevet fra software lige så vel som papir. Hvert felt og underskriften forklares i vejledningen om mapa de quilómetros.
Den selvstændige skat på 5 % af dine km
CIRC art. 88.º n.º 9 beskatter selskabet, ikke dig:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Den regel gælder for alle arbejdsgivere. En sócio-gerentes selskab er blot en af dem.
Hvornår de 5 % ikke gælder
Tre tilfælde, alle i art. 88.º:
- Kilometerne viderefaktureres til en kunde og står udtrykkeligt på fakturaen. PIV 26595 punkt 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Den del, der allerede er beskattet som din IRS-indkomst — det, der overstiger 0,40, eller et beløb, der beskattes fuldt ud, fordi betingelserne ikke var opfyldt (n.º 9, "exceto na parte…").
- Selskabet er på IRC's regime simplificado. N.º 16: De selvstændige satser i n.os 7, 9, 11 og 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Hvornår det bliver 15 %
Art. 88.º n.º 14 hæver alle selvstændige satser med 10 procentpoint — 5 % bliver til 15 % — for et selskab med skattemæssigt underskud i perioden.
For 2025 og 2026 er den forhøjelse slået fra, hvis selskabet enten:
- havde skattepligtigt overskud i en af de tre foregående perioder og indleverede sin Modelo 22 og IES for de to foregående perioder rettidigt, eller
- er i sine første tre perioder med aktivitet.
Kilderne er Lei 45-A/2024 art. 116.º n.º 4 og Lei 73-A/2025 art. 95.º n.º 5.
Et regneeksempel
Du kører 1 000 km i selskabets tjeneste på en måned, og selskabet betaler dig én gang for den måned.
Med 0,40 €/km: 1 000 × 0,40 = 400 €. Intet ligger over loftet, så intet af det er din IRS-indkomst. Selskabet skylder 5 % selvstændig skat: 400 × 0,05 = 20 €. I et underskudsår, hvor forhøjelsen gælder, er det 400 × 0,15 = 60 €.
Med 0,50 €/km: 1 000 × 0,50 = 500 €. Det overskydende, 1 000 × 0,10 = 100 €, er din indkomst i kategori A. De 5 % falder kun på den del, der ikke beskattes i IRS: 400 × 0,05 = 20 €.
Viderefaktureret: Fakturerer selskabet de 400 € til en kunde, og fakturaen viser kilometerne udtrykkeligt, er der ingen selvstændig skat på dem.
Ingen mapa: Hele beløbet på 400 € beskattes som din indkomst, og selskabet kan ikke fradrage det. Fordi hele beløbet beskattes i din IRS, falder den selvstændige skat på 5 % ikke på det.
Hvad en manglende mapa koster her
For en ejerleder er begge sider af udbetalingen dine, så tabet rammer to gange.
- Selskabet mister fradraget efter CIRC art. 23.º-A n.º 1 al. h).
- Du beskattes af hele beløbet som indkomst i kategori A efter CIRS art. 2.º n.º 3 al. d) — "quando não sejam observados os pressupostos".
Der kan følge bøder, og for et selskab fordobles begge rammer (RGIT art. 26.º n.º 4). At undlade at fremlægge dokumenter, når der bedes om dem, koster 300 € til 7 500 € (art. 117.º n.º 1). Hvor de optegnelser, loven kræver, og de dokumenter, der hører til dem, slet ikke findes, er det 450 € til 45 000 € (art. 120.º n.º 1).
Et selskab fører organiseret regnskab, så opgørelserne gemmes i ti år fra udgangen af det år, de dækker (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Hvor caducidade efter LGT art. 45.º løber længere, så gem dem længere.
Ikke det samme som en selvstændig
En trabalhador independente har indkomst i kategori B og kan slet ikke betale sig selv de 0,40: CIRS art. 33.º n.º 1 udelukker det. At drive virksomhed gennem et selskab ændrer det. Ejeren bliver leder i kategori A, og vejen med betaling pr. kilometer åbner sig.
Hvad en selvstændig registrerer i stedet, står i kørselsgodtgørelse for selvstændige i Portugal.
Før selskabet betaler dine km
- Du er gerente, ikke kun medejer med kapital.
- Hver rejse var i selskabets tjeneste.
- Der er én mapa for denne udbetaling, der dækker præcis dens rejser.
- Hver rejse har en årsag, stederne, tidsforbruget og målet.
- Bilen er nævnt, og det er du også som dens ejer.
- Hver række viser kilometerne, satsen og totalen; over 0,40 er det overskydende din indkomst.
- Du har underskrevet opgørelsen.
- Viderefakturerede km står udtrykkeligt på kundens faktura.
- Opgørelsen er arkiveret, så den kan fremlægges i ti år.
Sådan gør DriveHub mapa'en lettere
Det svære ved at betale dig selv km er ikke de 5 %. Det er at have hver erhvervskørsel på opgørelsen, med de rigtige kilometer, når udbetalingen sker. Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten.
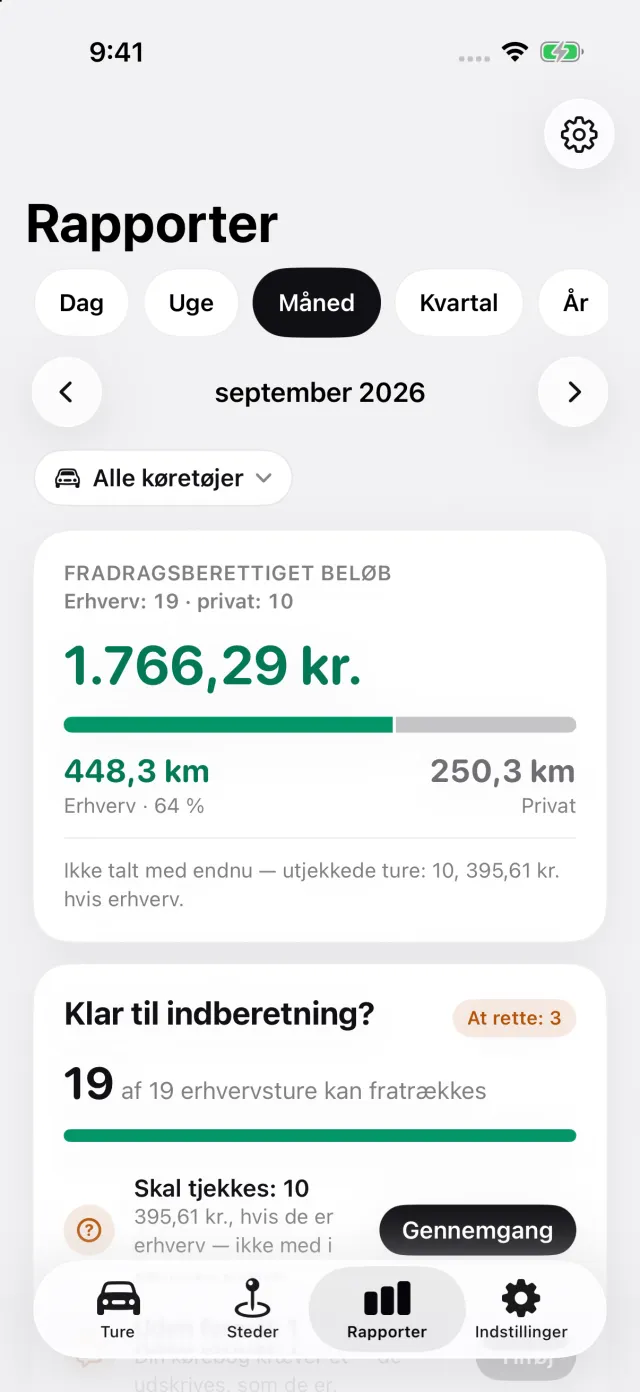
På fanen Rapporter vælger du den periode, udbetalingen dækker — en måned, et kvartal, en enkelt dag — så hver opgørelse svarer til én udbetaling. For Portugal udskriver rapporten hver rejses steder og kilometer, beløbet efter satsen og årsagen med dine egne ord. Vælg din bil i rapporten, og skriv dit navn i rapportens oplysninger, så står du på en linje for dig selv som køretøjets ejer. Målet med et besøg og tidsforbruget der skal du selv føje til årsagen.
Den sidste side er til underskrifter: en linje til dig, en til den, der godkender opgørelsen, og en dato. DriveHub overlader underskriften til dig i stedet for at tegne en, der ikke ville tælle. Rapporter eksporteres som PDF, Excel eller CSV med DriveHub Pro; registreringen er gratis.
- DriveHub i App Store
- Portugals krav til kørebogen
- Opsæt automatisk registrering, og få besked, når en kørsel overses
Denne side gengiver, hvad CIRS, CIRC, CIVA, RGIT, LGT, Portaria n.º 1553-D/2008, DL 28/2019, Leis 45-A/2024 og 73-A/2025 og AT's afgørelser PIV 26595 og PIV 21076 siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning. Den kender ikke din situation — før dit selskab betaler dig km, så spørg en contabilista certificado, hvordan det gælder for dit.
Den fulde regel med de retsakter, den bygger på: Portugal: krav til kørebogen.