 DriveHub
Landsguide · Portugal · 7 min
Quilómetros som sócio-gerente: ingen lön behövs, 0,40 €/km skattefritt, 5 % för bolaget
Du är sócio-gerente i ditt eget Lda eller unipessoal, du kör din egen bil åt bolaget, och du tar inte ut någon lön. Kan bolaget betala dig quilómetros? Skattemyndigheten besvarade exakt den frågan 2025: ja — på vissa villkor, och till en kostnad för bolaget.

Det korta svaret
En sócio-gerente — en delägare som leder bolaget — kan få kilometerersättning för att använda sin egen bil i bolagets verksamhet. Skattemyndighetens bindande förhandsbesked PIV 26595 (despacho av den 25 mars 2025) säger det, och lägger till fyra saker:
- Bara den delägare som leder bolaget kvalificerar. En delägare som bara äger kapital är inte i bolagets tjänst, och dennes km är inte avdragsgilla.
- För IRS är ledaren anställd. Det är inkomst i kategori A, så taket för anställda på 0,40 € per kilometer gäller.
- Ingen lön behövs. En ledare som avstår från ersättning kan ändå få km betalda, så länge varje resa är dokumenterad.
- Förteckningen (mapa) upprättas per utbetalning, med alla fält som en anställds förteckning behöver.
Utöver det betalar bolaget en särskild skatt på 5 % på de km det betalar (CIRC art. 88.º n.º 9), om inte något av tre undantag gäller. Utan förteckningen blir kostnaden dubbel: bolaget förlorar avdraget och du beskattas för hela beloppet.
Vad PIV 26595 avgjorde
Fallet låg nära det typiska ägarledda bolaget. Två delägare, ingen av dem avlönad, ville att bolaget skulle betala dem båda kilometer för deras egna bilar, och fakturera de km vidare till kunder.
Förhandsbeskedet skiljer de två delägarna åt efter roll, inte efter ägarandel. Punkt 2 godtar ersättningarna "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
En delägare som bara äger kapital står utanför den uppräkningen. Punkt 3: deras km "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — läggs tillbaka till bolagets resultat.
Varför en sócio-gerente behandlas som anställd
Punkt 4 i förhandsbeskedet är rak: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Det placerar dina kilometer under samma regel som en anställds. CIRS art. 2.º n.º 3 al. d) gör ersättningen till inkomst i kategori A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Två utlösare följer:
- Betalt över 0,40 €/km: bara överskottet beskattas som din inkomst.
- Villkoren inte uppfyllda — ingen förteckning, eller inte i bolagets tjänst: hela beloppet beskattas.
Bolaget får betala mer än 0,40 (PIV 26595 punkt 11), men överskottet är din inkomst i kategori A och tas upp i bolagets Declaração Mensal de Remunerações.
Var 0,40 kommer ifrån — Portaria n.º 1553-D/2008, och upphävandet 2024 av sänkningen till 0,36 — förklaras i egen bil i jobbet i Portugal.
Behöver du lön för att få km betalda?
Nej. Punkterna 6 och 7 i PIV 26595 godtar km som betalas till en ledare som avstår från ersättning, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Med andra ord: resan måste vara verklig verksamhet för bolaget, och den måste finnas på papper.
Vad förteckningen ska visa
Punkt 8 i förhandsbeskedet återger CIRC art. 23.º-A n.º 1 al. h) och räknar upp fälten: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Varje förteckning visar alltså:
- skälet till resan
- platserna
- tiden på plats
- syftena
- fordonet och dess ägare — här du
- kilometrarna, beloppet per kilometer och totalen
CIRC art. 23.º-A n.º 1 al. h) kräver förteckningen "por cada pagamento efetuado" — en per utbetalning, inte en per period. Du skriver också under den: AT:s förhandsbesked PIV 21076 slår fast att "os mapas de kms devem estar assinados pelos colaboradores" — och det gäller en förteckning utskriven från ett program lika väl som papper. Varje fält, och underskriften, förklaras i guiden om mapa de quilómetros.
Den särskilda skatten på 5 % på dina km
CIRC art. 88.º n.º 9 beskattar bolaget, inte dig:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Den regeln gäller alla arbetsgivare. En sócio-gerentes bolag är helt enkelt en av dem.
När de 5 % inte gäller
Tre fall, alla i art. 88.º:
- Kilometrarna faktureras vidare till en kund och anges uttryckligen på fakturan. PIV 26595 punkt 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Den del som redan beskattats som din IRS-inkomst — överskottet över 0,40, eller ett belopp som beskattats i sin helhet för att villkoren inte var uppfyllda (n.º 9, "exceto na parte…").
- Bolaget tillämpar IRC:s regime simplificado. N.º 16: de särskilda satserna i n.os 7, 9, 11 och 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
När det blir 15 %
Art. 88.º n.º 14 höjer varje särskild skattesats med 10 procentenheter — 5 % blir 15 % — för ett bolag med skattemässigt underskott under perioden.
För 2025 och 2026 är den höjningen avstängd om bolaget antingen:
- hade skattepliktig vinst under någon av de tre föregående perioderna och lämnade sin Modelo 22 och IES för de två föregående perioderna i tid, eller
- befinner sig i sina tre första verksamhetsperioder.
Källorna är Lei 45-A/2024 art. 116.º n.º 4 och Lei 73-A/2025 art. 95.º n.º 5.
Ett räkneexempel
Du kör 1 000 km i bolagets verksamhet under en månad, och bolaget betalar dig en gång för den månaden.
Med 0,40 €/km: 1 000 × 0,40 = 400 €. Ingenting ligger över taket, så inget av det är din IRS-inkomst. Bolaget är skyldigt 5 % särskild skatt: 400 × 0,05 = 20 €. Ett förlustår där höjningen gäller blir det 400 × 0,15 = 60 €.
Med 0,50 €/km: 1 000 × 0,50 = 500 €. Överskottet, 1 000 × 0,10 = 100 €, är din inkomst i kategori A. De 5 % faller bara på den del som inte beskattas i IRS: 400 × 0,05 = 20 €.
Vidarefakturerat: fakturerar bolaget de 400 € till en kund och fakturan uttryckligen visar kilometrarna blir det ingen särskild skatt på dem.
Ingen förteckning: hela 400 € beskattas som din inkomst, och bolaget kan inte dra av dem. Eftersom hela beloppet beskattas i din IRS faller den särskilda skatten på 5 % inte på det.
Vad en saknad förteckning kostar här
För en ägarledare är båda sidor av utbetalningen dina, så förlusten slår till två gånger.
- Bolaget förlorar avdraget enligt CIRC art. 23.º-A n.º 1 al. h).
- Du beskattas för hela beloppet som inkomst i kategori A, enligt CIRS art. 2.º n.º 3 al. d) — "quando não sejam observados os pressupostos".
Böter kan följa, och för ett bolag fördubblas båda spannen (RGIT art. 26.º n.º 4). Att inte visa upp dokument på begäran kostar 300 € till 7 500 € (art. 117.º n.º 1). Där de register lagen kräver, och de dokument som hör till dem, inte finns alls är det 450 € till 45 000 € (art. 120.º n.º 1).
Ett bolag har organiserad bokföring, så förteckningarna sparas i tio år från utgången av det år de avser (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Där caducidade enligt LGT art. 45.º löper längre, spara dem längre.
Inte samma sak som en enskild näringsidkare
En trabalhador independente har inkomst i kategori B och kan inte alls betala sig själv de 0,40: CIRS art. 33.º n.º 1 utesluter det. Att bedriva verksamheten genom ett bolag ändrar det. Ägaren blir en ledare i kategori A, och vägen med ersättning per kilometer öppnas.
Vad en enskild näringsidkare redovisar i stället står i milersättning för egenföretagare i Portugal.
Innan bolaget betalar dina km
- Du är gerente, inte bara delägare med kapital.
- Varje resa gjordes i bolagets verksamhet.
- Det finns en förteckning för den här utbetalningen, som omfattar exakt dess resor.
- Varje resa har ett skäl, platserna, tiden på plats och syftet.
- Bilen anges, och du som dess ägare.
- Varje rad visar kilometrarna, beloppet och totalen; över 0,40 är överskottet din inkomst.
- Du har skrivit under förteckningen.
- Vidarefakturerade km anges uttryckligen på kundens faktura.
- Förteckningen arkiveras där den kan tas fram i tio år.
Hur DriveHub gör förteckningen enklare
Det svåra med att betala sig själv km är inte de 5 %. Det är att ha varje tjänsteresa i förteckningen, med rätt kilometer, när utbetalningen görs. Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten.
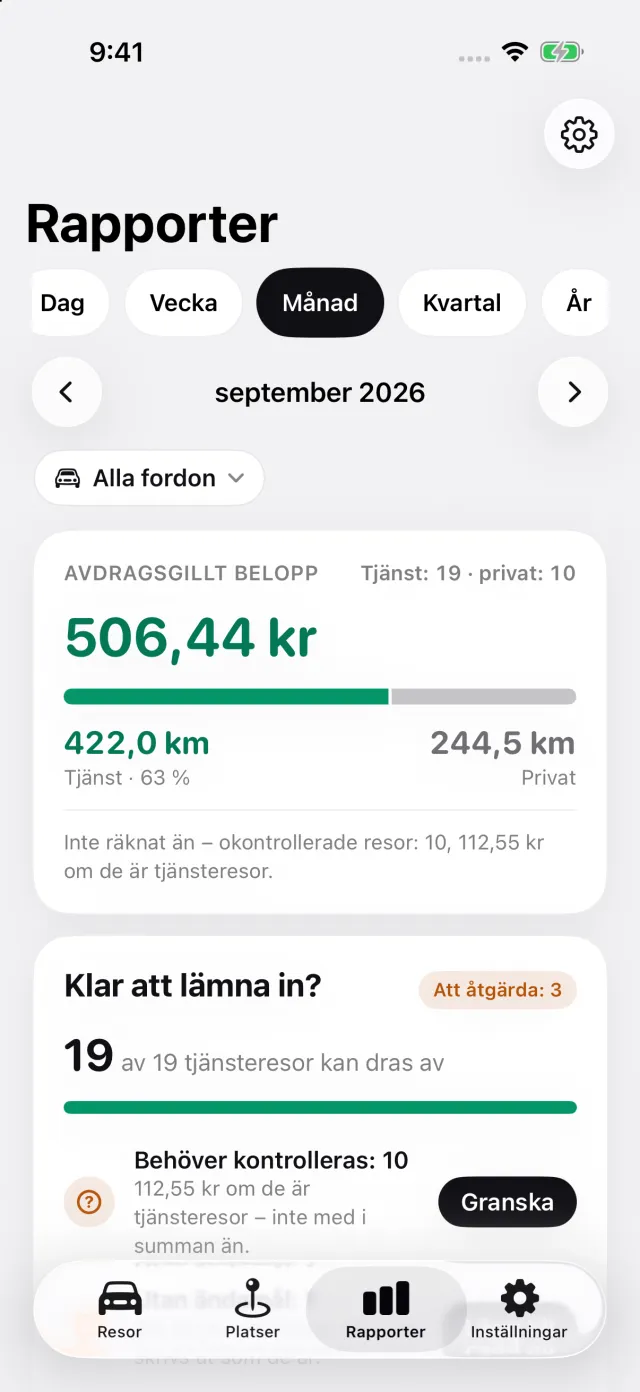
På fliken Rapporter väljer du den period utbetalningen omfattar — en månad, ett kvartal, en enda dag — så att varje förteckning stämmer med en utbetalning. För Portugal skriver rapporten ut varje resas platser och kilometer, beloppet enligt ersättningen och skälet med dina egna ord. Välj din bil i rapporten och fyll i ditt namn i rapportuppgifterna, så skrivs du ut på en egen rad som fordonets ägare. Syftet med ett besök och tiden du var där lägger du själv till i skälet.
Sista sidan är till för underskrifter: en rad för dig, en för den som godkänner förteckningen, och ett datum. DriveHub låter dig skriva under själv i stället för att rita en underskrift som inte skulle gälla. Rapporter exporteras som PDF, Excel eller CSV med DriveHub Pro; spårningen är gratis.
- DriveHub på App Store
- Portugals krav på körjournal
- Ställ in automatisk spårning, och få veta när en körning missas
Den här sidan återger vad CIRS, CIRC, CIVA, RGIT, LGT, Portaria n.º 1553-D/2008, DL 28/2019, Leis 45-A/2024 och 73-A/2025 samt AT:s förhandsbesked PIV 26595 och PIV 21076 säger, och anger källorna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation — innan ditt bolag betalar dig km, fråga en contabilista certificado (auktoriserad redovisningskonsult) hur det gäller just ditt.
Hela regeln och källorna den bygger på: Portugal: krav på körjournalen.