 DriveHub
Vodič za državu · Portugal · 7 min
Quilómetros kao sócio-gerente: plaća nije potrebna, 0,40 €/km neoporezivo, 5 % za tvrtku
Vi ste sócio-gerente vlastitog Lda ili unipessoal, za tvrtku vozite vlastiti automobil i ne primate plaću. Smije li vam tvrtka isplaćivati quilómetros? Porezna uprava na točno to pitanje odgovorila je 2025.: da — uz uvjete i uz trošak za tvrtku.

Kratki odgovor
Sócio-gerenteu — članu društva koji vodi tvrtku — smiju se isplaćivati kilometri za korištenje vlastitog automobila u poslovima tvrtke. Tako kaže obvezujuće mišljenje porezne uprave PIV 26595 (despacho od 25. ožujka 2025.), koje dodaje četiri stvari:
- Pravo ima samo član koji vodi tvrtku. Član koji samo drži udio u kapitalu nije u službi tvrtke, a njegovi km nisu porezno priznati.
- Za IRS je direktor zaposlenik. To je dohodak kategorije A, pa vrijedi granica za zaposlenike od 0,40 € po kilometru.
- Plaća nije potrebna. Direktoru koji se odrekne naknade km se i dalje smiju isplaćivati, sve dok je svako putovanje dokumentirano.
- Mapa se sastavlja po isplati, sa svim poljima koja treba mapa zaposlenika.
Povrh toga tvrtka na km koje isplati plaća samostalni porez od 5 % (CIRC art. 88.º n.º 9), osim ako se primjenjuje jedna od tri iznimke. Bez mape trošak je dvostruk: tvrtka gubi odbitak, a vi se oporezujete na cijeli iznos.
Što je odlučilo PIV 26595
Slučaj je bio blizak tipičnoj tvrtki kojom upravlja vlasnik. Dva člana društva, od kojih nijedan nije primao plaću, htjela su da im tvrtka obojici isplaćuje kilometre za vlastite automobile i da te km prefakturira klijentima.
Mišljenje dva člana razdvaja prema ulozi, a ne prema udjelu. Točka 2 prihvaća naknade „dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa“.
Član koji samo drži kapital izvan je tog popisa. Točka 3: njegovi km „não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período“ — dodaju se dobiti tvrtke.
Zašto se sócio-gerente tretira kao zaposlenik
Točka 4 mišljenja izravna je: „os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador“.
To vaše kilometre stavlja pod isto pravilo kao i kilometre bilo kojeg zaposlenika. CIRS art. 2.º n.º 3 al. d) naknadu čini dohotkom kategorije A „… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado“. Iz toga slijede dva okidača:
- Plaćeno iznad 0,40 €/km: kao vaš dohodak oporezuje se samo višak.
- Uvjeti nisu ispunjeni — nema mape ili vožnja nije bila u službi tvrtke: oporezuje se cijeli iznos.
Tvrtka smije platiti više od 0,40 (PIV 26595 točka 11), ali višak je vaš dohodak kategorije A i upisuje se u njezinu Declaração Mensal de Remunerações.
Odakle 0,40 — Portaria n.º 1553-D/2008 i ukidanje smanjenja na 0,36 iz 2024. — objašnjava članak vlastiti automobil za posao u Portugalu.
Treba li vam plaća da biste primali km?
Ne. Točke 6 i 7 mišljenja PIV 26595 prihvaćaju km isplaćene direktoru koji se odrekne naknade, „desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído“.
Drugim riječima: putovanje mora biti stvaran posao tvrtke i mora biti na papiru.
Što mapa mora pokazivati
Točka 8 mišljenja ponavlja CIRC art. 23.º-A n.º 1 al. h) i navodi polja: „a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total“.
Svaka mapa dakle pokazuje:
- razlog putovanja
- mjesta
- provedeno vrijeme
- ciljeve
- vozilo i njegova vlasnika — ovdje vas
- kilometre, iznos po kilometru i ukupni iznos
CIRC art. 23.º-A n.º 1 al. h) traži mapu „por cada pagamento efetuado“ — jednu po isplati, a ne jednu po razdoblju. Potpisujete je i vi: mišljenje AT-a PIV 21076 kaže da „os mapas de kms devem estar assinados pelos colaboradores“ — i to vrijedi za mapu ispisanu iz softvera jednako kao i za papirnatu. Svako polje i potpis objašnjeni su u vodiču o mapi de quilómetros.
Samostalni porez od 5 % na vaše km
CIRC art. 88.º n.º 9 oporezuje tvrtku, a ne vas:
„São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário.“
To se pravilo primjenjuje na svakog poslodavca. Tvrtka sócio-gerentea samo je jedna od njih.
Kad se 5 % ne primjenjuje
Tri slučaja, svi u art. 88.º:
- Km su prefakturirani klijentu i izričito iskazani na računu. PIV 26595 točka 10: „se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma.“
- Dio koji je već oporezovan kao vaš dohodak za IRS — višak iznad 0,40 ili iznos oporezovan u cijelosti jer uvjeti nisu ispunjeni (n.º 9, „exceto na parte…“).
- Tvrtka je u IRC regime simplificado. N.º 16: samostalne stope iz n.os 7, 9, 11 i 13 „não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável.“
Kad postaje 15 %
Art. 88.º n.º 14 svaku samostalnu stopu podiže za 10 bodova — 5 % postaje 15 % — za tvrtku s poreznim gubitkom u razdoblju.
Za 2025. i 2026. to se povećanje ne primjenjuje ako tvrtka:
- je imala oporezivu dobit u jednom od tri prethodna razdoblja i na vrijeme predala Modelo 22 i IES za dva prethodna razdoblja, ili
- je u prva tri razdoblja djelatnosti.
Izvori su Lei 45-A/2024 art. 116.º n.º 4 i Lei 73-A/2025 art. 95.º n.º 5.
Primjer izračuna
U mjesecu za tvrtku prijeđete 1 000 km, a tvrtka vam za taj mjesec plati jednom.
Po 0,40 €/km: 1 000 × 0,40 = 400 €. Ništa nije iznad granice, pa ništa od toga nije vaš dohodak za IRS. Tvrtka duguje 5 % samostalnog poreza: 400 × 0,05 = 20 €. U godini s gubitkom u kojoj se povećanje primjenjuje to je 400 × 0,15 = 60 €.
Po 0,50 €/km: 1 000 × 0,50 = 500 €. Višak, 1 000 × 0,10 = 100 €, vaš je dohodak kategorije A. 5 % pada samo na dio koji nije oporezovan za IRS: 400 × 0,05 = 20 €.
Prefakturirano: ako tvrtka 400 € naplati klijentu, a račun izričito iskazuje km, na to nema samostalnog poreza.
Bez mape: cijelih 400 € oporezuje se kao vaš dohodak, a tvrtka ih ne može odbiti. Budući da se cijeli iznos oporezuje u vašem IRS-u, samostalni porez od 5 % na njega ne pada.
Koliko ovdje stoji mapa koja nedostaje
Za vlasnika-direktora obje strane isplate su vaše, pa gubitak pada dvaput.
- Tvrtka gubi odbitak prema CIRC art. 23.º-A n.º 1 al. h).
- Vi se oporezujete na cijeli iznos kao dohodak kategorije A, prema CIRS art. 2.º n.º 3 al. d) — „quando não sejam observados os pressupostos“.
Mogu uslijediti i kazne, a za tvrtku se oba raspona udvostručuju (RGIT art. 26.º n.º 4). Nepredočenje isprava na zahtjev stoji 300 € do 7 500 € (art. 117.º n.º 1). Ako evidencije koje zakon traži, i s njima povezane isprave, uopće ne postoje, to je 450 € do 45 000 € (art. 120.º n.º 1).
Tvrtka vodi organizirano računovodstvo, pa se mape čuvaju deset godina od kraja godine koju bilježe (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Ako caducidade iz LGT art. 45.º traje dulje, čuvajte ih dulje.
Nije isto kao samostalni poduzetnik
Trabalhador independente ostvaruje dohodak kategorije B i sam sebi uopće ne smije isplatiti 0,40: CIRS art. 33.º n.º 1 to isključuje. Poslovanje kroz tvrtku to mijenja. Vlasnik postaje direktor s dohotkom kategorije A i otvara se put naknade po kilometru.
Što samostalni poduzetnik umjesto toga bilježi, objašnjava članak kilometarska naknada za samozaposlene u Portugalu.
Prije nego što vam tvrtka isplati km
- Vi ste gerente, a ne samo član s kapitalom.
- Svako je putovanje bilo u poslovima tvrtke.
- Za ovu isplatu postoji jedna mapa, koja obuhvaća točno njezina putovanja.
- Svako putovanje ima razlog, mjesta, provedeno vrijeme i cilj.
- Automobil je naveden, a vi kao njegov vlasnik također.
- Svaki redak pokazuje kilometre, iznos i ukupno; iznad 0,40 višak je vaš dohodak.
- Potpisali ste mapu.
- Prefakturirani km izričito su iskazani na računu klijentu.
- Mapa je pohranjena tako da se može predočiti deset godina.
Kako vam DriveHub olakšava mapu
Teži dio isplaćivanja km samome sebi nije 5 %. Teži je dio imati svaku poslovnu vožnju na mapi, s točnim kilometrima, kad se isplata obavi. Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita.
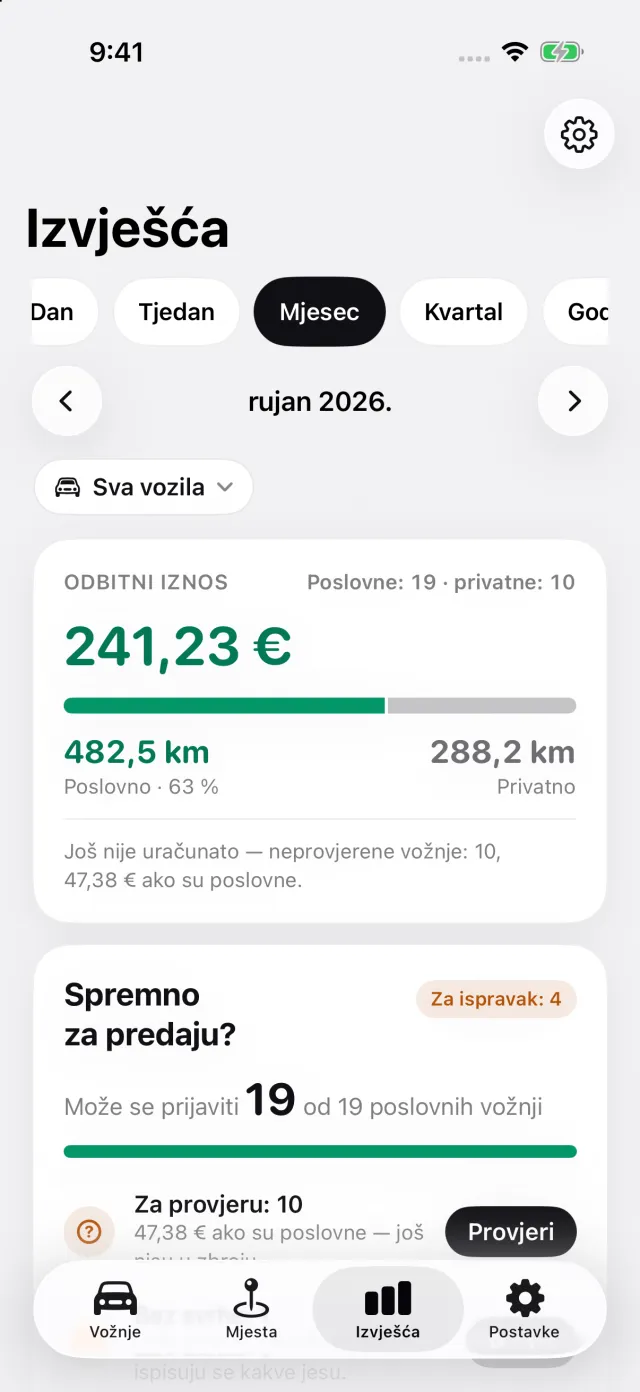
Na kartici Izvješća birate razdoblje koje isplata pokriva — mjesec, tromjesečje, jedan dan — pa se svaka mapa poklapa s jednom isplatom. Za Portugal izvješće za svako putovanje ispisuje mjesta i kilometre, iznos po primijenjenoj naknadi i razlog vašim riječima. Odaberite svoj automobil u izvješću i upišite svoje ime u Podaci izvješća, pa ćete biti ispisani u vlastitom retku kao vlasnik vozila. Cilj posjeta i vrijeme provedeno ondje dodajete vi, uz razlog.
Posljednja stranica je za potpise: redak za vas, jedan za onoga tko mapu odobrava i datum. DriveHub vama prepušta potpisivanje, umjesto da iscrta potpis koji se ne bi računao. Izvješća se uz DriveHub Pro izvoze u PDF, Excel ili CSV; praćenje je besplatno.
- DriveHub na App Storeu
- Portugalski zahtjevi za evidenciju vožnji
- Postavite automatsko praćenje i saznajte kad je vožnja propuštena
Ova stranica prenosi ono što kažu CIRS, CIRC, CIVA, RGIT, LGT, Portaria n.º 1553-D/2008, DL 28/2019, Leis 45-A/2024 i 73-A/2025 te mišljenja AT-a PIV 26595 i PIV 21076, i navodi ih kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju — prije nego što vam tvrtka isplati km, pitajte ovlaštenog knjigovođu (contabilista certificado) kako se to odnosi na vašu.
Cijelo pravilo s propisima iz kojih proizlazi: Portugal: zahtjevi za evidenciju kilometraže.