 DriveHub
Гид по стране · Португалия · 7 мин
Quilómetros для sócio-gerente: зарплата не нужна, 0,40 €/км без налога, 5 % — с компании
Вы sócio-gerente собственной Lda или unipessoal, ездите для неё на своей машине и не получаете зарплату. Может ли компания платить вам quilómetros? Налоговый орган ответил ровно на этот вопрос в 2025 году: да — на определённых условиях и за счёт компании.

Коротко
Sócio-gerente — участнику, который управляет компанией, — можно платить за километры на собственной машине по делам компании. Так говорит обязывающее разъяснение налогового органа PIV 26595 (despacho от 25 марта 2025 года), и добавляет четыре вещи:
- Право есть только у управляющего участника. Участник, который лишь владеет долей в капитале, не находится на службе компании, и его км не вычитаются.
- Для IRS управляющий — наёмный работник. Это доход категории A, так что действует предел для работников — 0,40 € за километр.
- Зарплата не нужна. Управляющему, отказавшемуся от вознаграждения, всё равно можно платить за км, если каждая поездка документально подтверждена.
- Mapa составляется на каждую выплату — со всеми графами, которые нужны в ведомости работника.
Сверх того компания платит автономный налог 5 % с выплаченных км (CIRC art. 88.º n.º 9), если не подходит ни одно из трёх исключений. Без mapa цена двойная: компания теряет вычет, а с вас берут налог со всей суммы.
Что решил PIV 26595
Случай был близок к типичной компании, которой управляет сам владелец. Два участника, ни один не получал зарплату, хотели, чтобы компания платила обоим за километры на их собственных машинах и перевыставляла эти км клиентам.
Разъяснение разделяет двух участников по роли, а не по доле. Пункт 2 принимает компенсации "dos trabalhadores da empresa ou de um sócio gerente ou um membro do órgão social, pois que apenas estes se encontram ao serviço da empresa".
Участник, который лишь владеет капиталом, в этот список не входит. Пункт 3: его км "não podem ser aceites fiscalmente … devendo esse valor ser acrescido ao resultado liquido do período" — прибавляются обратно к прибыли компании.
Почему sócio-gerente считается наёмным работником
Пункт 4 разъяснения говорит прямо: "os gerentes ou sócios-gerentes têm a natureza de trabalhadores por conta de outrem, como qualquer outro trabalhador".
Это ставит ваши километры под то же правило, что и у любого работника. CIRS art. 2.º n.º 3 al. d) делает компенсацию доходом категории A "… na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado". Отсюда два основания:
- Платят больше 0,40 €/км: как ваш доход облагается только превышение.
- Условия не соблюдены — нет mapa или поездка не по делам компании: облагается вся сумма.
Компания может платить больше 0,40 (PIV 26595, пункт 11), но превышение — ваш доход категории A, и оно идёт в её Declaração Mensal de Remunerações.
Откуда берутся 0,40 — Portaria n.º 1553-D/2008 и отмена в 2024 году снижения до 0,36, — объяснено в статье своя машина для работы в Португалии.
Нужна ли зарплата, чтобы получать за км?
Нет. Пункты 6 и 7 PIV 26595 принимают км, выплаченные управляющему, который отказался от вознаграждения, "desde que a deslocação esteja devidamente documentada e tenha por base a existência de um facto que justifique a natureza do complemento atribuído".
Иначе говоря: поездка должна быть настоящим делом компании, и она должна быть на бумаге.
Что должно быть в mapa
Пункт 8 разъяснения повторяет CIRC art. 23.º-A n.º 1 al. h) и перечисляет графы: "a razão da deslocação, os respetivos locais, tempo de permanência, objetivos, tendo, também, que ser identificados: a viatura, o respetivo proprietário, bem como o número de quilómetros percorridos, o valor atribuído por quilómetro e o valor total".
Так что в каждой ведомости указаны:
- причина поездки
- места
- время на месте
- цели
- автомобиль и его владелец — здесь это вы
- километры, ставка за километр и итог
CIRC art. 23.º-A n.º 1 al. h) требует ведомость "por cada pagamento efetuado" — на каждую выплату, а не на каждый период. Подписываете её тоже вы: разъяснение AT PIV 21076 гласит, что "os mapas de kms devem estar assinados pelos colaboradores", — и это касается ведомости, распечатанной из программы, так же как бумажной. Каждая графа и подпись объяснены в руководстве по mapa de quilómetros.
Автономный налог 5 % на ваши км
CIRC art. 88.º n.º 9 облагает компанию, а не вас:
"São ainda tributados autonomamente, à taxa de 5 %, os encargos efetuados ou suportados relativos a ajudas de custo e à compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes, escriturados a qualquer título, exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário."
Это правило применяется к любому работодателю. Компания sócio-gerente — просто один из них.
Когда 5 % не применяются
Три случая, все в art. 88.º:
- Км перевыставлены клиенту и прямо указаны в счёте. PIV 26595, пункт 10: "se estas forem faturadas ao cliente e se as mesmas se encontrarem expressamente evidenciados na fatura emitida, não há lugar a tributação autónoma."
- Часть, уже обложенная как ваш доход по IRS, — превышение над 0,40 или сумма, обложенная целиком, потому что условия не соблюдены (n.º 9, "exceto na parte…").
- Компания на упрощённом режиме IRC, regime simplificado. N.º 16: автономные ставки n.os 7, 9, 11 и 13 "não são aplicáveis aos sujeitos passivos a que se aplique o regime simplificado de determinação da matéria coletável."
Когда они становятся 15 %
Art. 88.º n.º 14 повышает все автономные ставки на 10 пунктов — 5 % превращаются в 15 % — для компании с налоговым убытком за период.
На 2025 и 2026 годы это повышение отключено, если компания либо:
- имела налогооблагаемую прибыль в одном из трёх предыдущих периодов и вовремя подала Modelo 22 и IES за два предыдущих периода, либо
- находится в первых трёх периодах своей деятельности.
Источники — Lei 45-A/2024 art. 116.º n.º 4 и Lei 73-A/2025 art. 95.º n.º 5.
Пример
За месяц вы проезжаете по делам компании 1 000 км, и компания платит вам за этот месяц один раз.
По 0,40 €/км: 1 000 × 0,40 = 400 €. Сверх предела ничего нет, так что ничто из этого не ваш доход по IRS. Компания должна 5 % автономного налога: 400 × 0,05 = 20 €. В убыточный год, когда повышение действует, это 400 × 0,15 = 60 €.
По 0,50 €/км: 1 000 × 0,50 = 500 €. Превышение, 1 000 × 0,10 = 100 €, — ваш доход категории A. 5 % ложатся только на часть, не обложенную по IRS: 400 × 0,05 = 20 €.
Перевыставлено клиенту: если компания выставляет 400 € клиенту и в счёте км указаны прямо, автономного налога на эту сумму нет.
Нет mapa: все 400 € облагаются как ваш доход, и компания не может их вычесть. Поскольку вся сумма облагается по вашему IRS, автономный налог 5 % на неё не ложится.
Чем здесь оборачивается отсутствие mapa
У владельца-управляющего обе стороны выплаты — ваши, так что потеря приходит дважды.
- Компания теряет вычет по CIRC art. 23.º-A n.º 1 al. h).
- С вас берут налог со всей суммы как с дохода категории A по CIRS art. 2.º n.º 3 al. d) — "quando não sejam observados os pressupostos".
Могут последовать штрафы, и для компании оба диапазона удваиваются (RGIT art. 26.º n.º 4). Непредставление документов по запросу стоит от 300 € до 7 500 € (art. 117.º n.º 1). Если требуемых законом записей и связанных с ними документов нет вовсе — от 450 € до 45 000 € (art. 120.º n.º 1).
Компания ведёт организованный бухучёт, так что ведомости хранятся десять лет с конца года, который они отражают (DL 28/2019 art. 19.º n.º 1; CIVA art. 52.º n.º 1). Если caducidade — срок давности по LGT art. 45.º — длиннее, храните дольше.
Не то же самое, что ИП
Trabalhador independente получает доход категории B и вообще не может платить сам себе 0,40: CIRS art. 33.º n.º 1 это исключает. Работа через компанию это меняет. Владелец становится управляющим с доходом категории A, и путь через оплату за километр открывается.
Что вместо этого записывает ИП — в статье компенсация за километр для самозанятых в Португалии.
Прежде чем компания заплатит вам за км
- Вы gerente, а не только участник с долей в капитале.
- Каждая поездка была по делам компании.
- На эту выплату есть одна mapa, охватывающая ровно её поездки.
- У каждой поездки есть причина, места, время на месте и цель.
- Названа машина — и вы как её владелец.
- В каждой строке есть километры, ставка и итог; сверх 0,40 превышение — ваш доход.
- Вы подписали ведомость.
- Перевыставленные км прямо указаны в счёте клиенту.
- Ведомость хранится там, где её можно будет предъявить в течение десяти лет.
Чем DriveHub упрощает mapa
Самое трудное в оплате самому себе за км — не 5 %. А то, чтобы к моменту выплаты каждая служебная поездка была в ведомости и километры были верны. При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас.
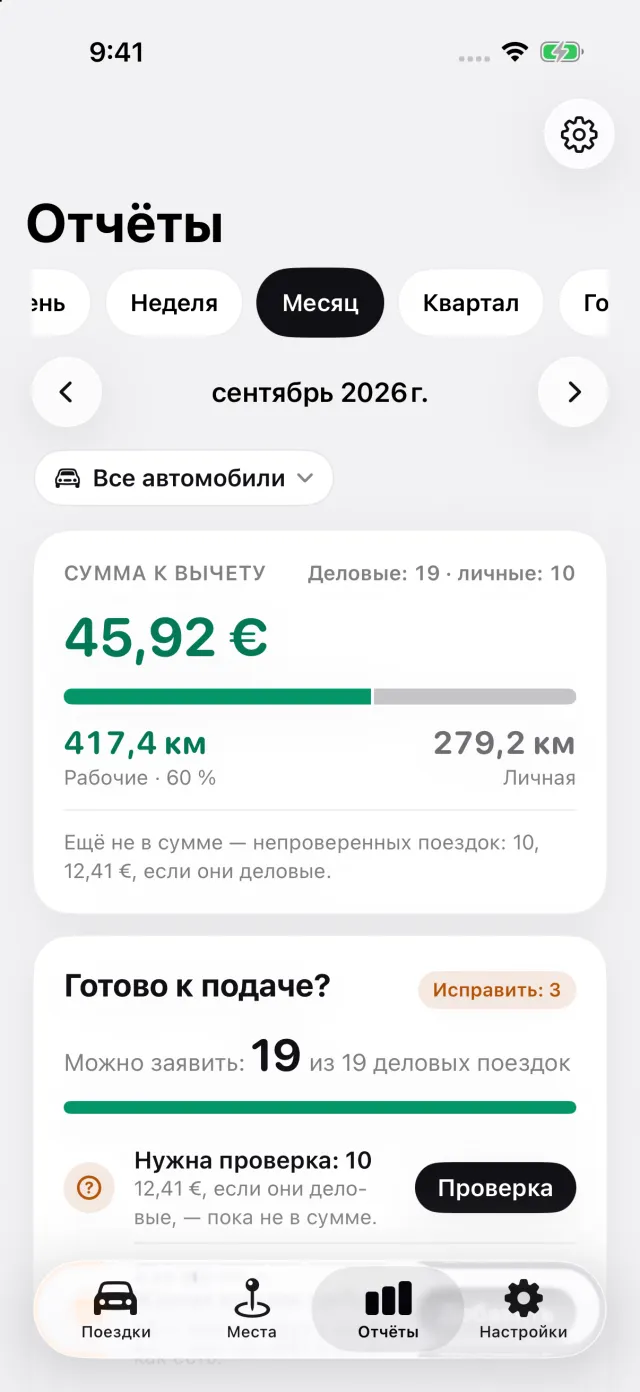
На вкладке «Отчёты» вы выбираете период, который покрывает выплата, — месяц, квартал, один день, — так что каждая ведомость совпадает с одной выплатой. Для Португалии отчёт печатает по каждой поездке места и километры, сумму по ставке и причину вашими словами. Выберите в отчёте свою машину и укажите своё имя в реквизитах отчёта — и вы будете напечатаны отдельной строкой как владелец автомобиля. Цель визита и время, проведённое на месте, дописываете к причине вы сами.
Последняя страница — для подписей: строка для вас, строка для того, кто утверждает ведомость, и место для даты. DriveHub оставляет подписание вам, а не рисует подпись, которая не будет иметь силы. Отчёты выгружаются в PDF, Excel или CSV с DriveHub Pro; запись поездок бесплатна.
- DriveHub в App Store
- Требования к журналу пробега в Португалии
- Настройте автоматическую запись и узнавайте о пропущенных поездках
Эта страница излагает то, что говорят CIRS, CIRC, CIVA, RGIT, LGT, Portaria n.º 1553-D/2008, DL 28/2019, Leis 45-A/2024 и 73-A/2025 и разъяснения AT PIV 26595 и PIV 21076, и называет их, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может — прежде чем компания заплатит вам за км, спросите contabilista certificado, как это применяется к вашему случаю.
Полное правило со ссылками на нормативные акты: Португалия: требования к журналу пробега.