 DriveHub
Guide pays · Afrique du Sud
L'indemnité de subsistance en Afrique du Sud — R595 ou R184 par jour, et seulement avec une nuit sur place

Une seule question décide si le montant forfaitaire existe
Si votre employeur vous verse une indemnité de subsistance (subsistence allowance) pour un déplacement professionnel en Afrique du Sud, le SARS (l'administration fiscale sud-africaine) ne vous demande pas de prouver ce que vous avez dépensé pour manger. Il retient un montant forfaitaire, et votre déduction est ce montant forfaitaire, sans jamais dépasser l'indemnité que vous avez perçue. Le montant forfaitaire ne s'applique que si vous avez été tenu de passer au moins une nuit hors de votre lieu de résidence habituel pour affaires, avec un hébergement en Afrique du Sud. L'Interpretation Note 14 entend par nuit une période complète du coucher au lever du soleil.
Sans nuit sur place, il n'y a aucun montant forfaitaire et l'indemnité est imposable. C'est pourquoi un déplacement d'une journée, aussi long soit-il, donne un résultat différent d'un déplacement avec une nuit sur place.
La déduction relève de la section 8(1)(a)(i)(bb) de l'Income Tax Act 1962 (loi sur l'impôt sur le revenu). Les montants journaliers sont fixés chaque année par un avis du Commissioner pris en vertu de la section 8(1)(c)(ii). DriveHub suit cet avis et les indications du SARS lui-même : la page Subsistence allowances and advances, le guide employeur PAYE-GEN-01-G03 pour l'année d'imposition 2027, et l'Interpretation Note 14 (Issue 5).
Le montant forfaitaire est l'une des deux méthodes. L'autre est la méthode des frais réels : vous conservez les justificatifs et déduisez ce que vous prouvez avoir dépensé, là encore sans jamais dépasser l'indemnité. DriveHub ne calcule que le montant forfaitaire.
Les deux montants forfaitaires
Pour chaque jour ou fraction de jour d'absence, le montant forfaitaire dépend de ce que votre indemnité est censée couvrir :
- R595 par jour, lorsque l'indemnité couvre les repas et les frais accessoires.
- R184 par jour, lorsqu'elle ne couvre que les frais accessoires.
Ce sont les chiffres de l'avis du Commissioner de février 2026, pour l'année d'imposition 2027 (year of assessment), qui court du 1er mars 2026 au 28 février 2027. Pour 2026, ils étaient de R570 et R176. DriveHub conserve aussi les années antérieures jusqu'à 2022, car un déplacement est valorisé selon l'année dans laquelle tombe chaque jour. Un déplacement à cheval sur la fin février utilise donc deux taux.
Un jour compte dès que le déplacement le touche. Il n'y a pas de proratisation d'une fraction de jour (SARS : « a part of a day could be an hour, a half-hour or even a minute », c'est-à-dire une heure, une demi-heure, voire une minute), si bien que partir à 18:00 et revenir à 07:00 deux jours plus tard fait trois jours. Un déplacement qui se termine exactement à minuit ne touche pas le jour suivant.
Ce qui la réduit
Les repas que votre employeur a payés ou remboursés viennent en déduction du montant forfaitaire. DriveHub les soustrait une seule fois du total du déplacement, et non jour par jour, et ramène le résultat à zéro au minimum. La déduction est alors le plus petit de deux chiffres : l'indemnité que vous avez perçue, et le montant forfaitaire restant après ces repas.
L'hébergement n'a pas de montant forfaitaire. Si votre employeur a aussi versé une indemnité d'hébergement, seuls comptent les frais que vous pouvez justifier, et la part de l'indemnité qui dépasse vos frais justifiés est présentée comme imposable.
L'exception de la fraction de journée
Un déplacement sans nuit sur place peut tout de même donner lieu à un remboursement de repas exonéré, selon la section 8(1)(a)(ii). Toutes les conditions suivantes doivent être réunies : vos fonctions vous ont éloigné de votre lieu de travail habituel pendant une partie de la journée, votre employeur a autorisé la dépense de repas, et vous l'avez justifiée auprès de votre employeur et en avez rendu compte. DriveHub considère alors comme exonéré le plus petit des trois montants suivants : le remboursement, la dépense justifiée, et le chiffre des frais accessoires seuls pour cette année (R184 en 2027). Tout ce qui dépasse est imposable. Le montant forfaitaire de R595 ne s'applique pas ici. DriveHub utilise le plafond de l'année où commence le déplacement.
Comment faire dans DriveHub
Le calculateur s'adresse à un salarié ou titulaire d'une fonction en Afrique du Sud. L'Interpretation Note 14 précise qu'un prestataire indépendant n'est pas un salarié au sens de la section 8(1) et « is not entitled to any deduction under that section » (n'a droit à aucune déduction en vertu de cette section). Si vous choisissez Indépendant pour un déplacement, DriveHub imprime « Les indépendants et les prestataires n’utilisent pas les montants forfaitaires de subsistance. » et ne calcule rien. Si votre carnet est configuré comme indépendant avec votre propre voiture, la fiche des indemnités journalières n'apparaît pas du tout.
- Ouvrez Rapports. Dans un rapport sud-africain, vous verrez la fiche Indemnités journalières · Afrique du Sud. Touchez Configurer les indemnités journalières.
- Si vous avez marqué votre lieu de domicile, DriveHub liste des trajets de votre carnet sous Proposé à partir de votre carnet, avec une estimation des nuits, par exemple « Probablement 2 nuits sur place ». Touchez Vérifier le déplacement, ou Pas un déplacement pro pour le masquer. Sinon, utilisez Ajouter un déplacement manuellement.
- Sous Vous êtes, choisissez Salarié. Vérifiez les heures de début et de fin, car le carnet enregistre quand la voiture a bougé, pas quand vous êtes parti.
- Sous Nuits, saisissez Nuits sur place. Tant que le champ est vide, DriveHub affiche son propre décompte d'après les heures, et un bouton tel que Utiliser 2 nuits l'accepte. Ne comptez que les nuits où vous avez réellement été absent.
- Sous Indemnité, saisissez l'Indemnité de repas et de frais accessoires reçue, ou zéro. Avec une nuit sur place, réglez aussi L’indemnité couvre sur Repas et frais accessoires ou Frais accessoires uniquement, saisissez Repas payés ou remboursés par votre employeur, et répondez à L’hébergement était en Afrique du Sud et à Toute la période d’absence était professionnelle. Si votre employeur a aussi versé une indemnité d'hébergement, saisissez-la sous Indemnité d’hébergement reçue (facultatif), puis les Frais d’hébergement que vous pouvez justifier.
- Avec zéro nuit, une section Absence d’une partie de la journée de votre lieu de travail habituel apparaît. Saisissez le Remboursement des repas pour ce jour (facultatif), puis les Frais de repas que vous pouvez justifier et indiquez si Votre employeur a autorisé la dépense.
- Activez Ces heures sont exactes et il s’agissait d’un déplacement professionnel, puis touchez Enregistrer.
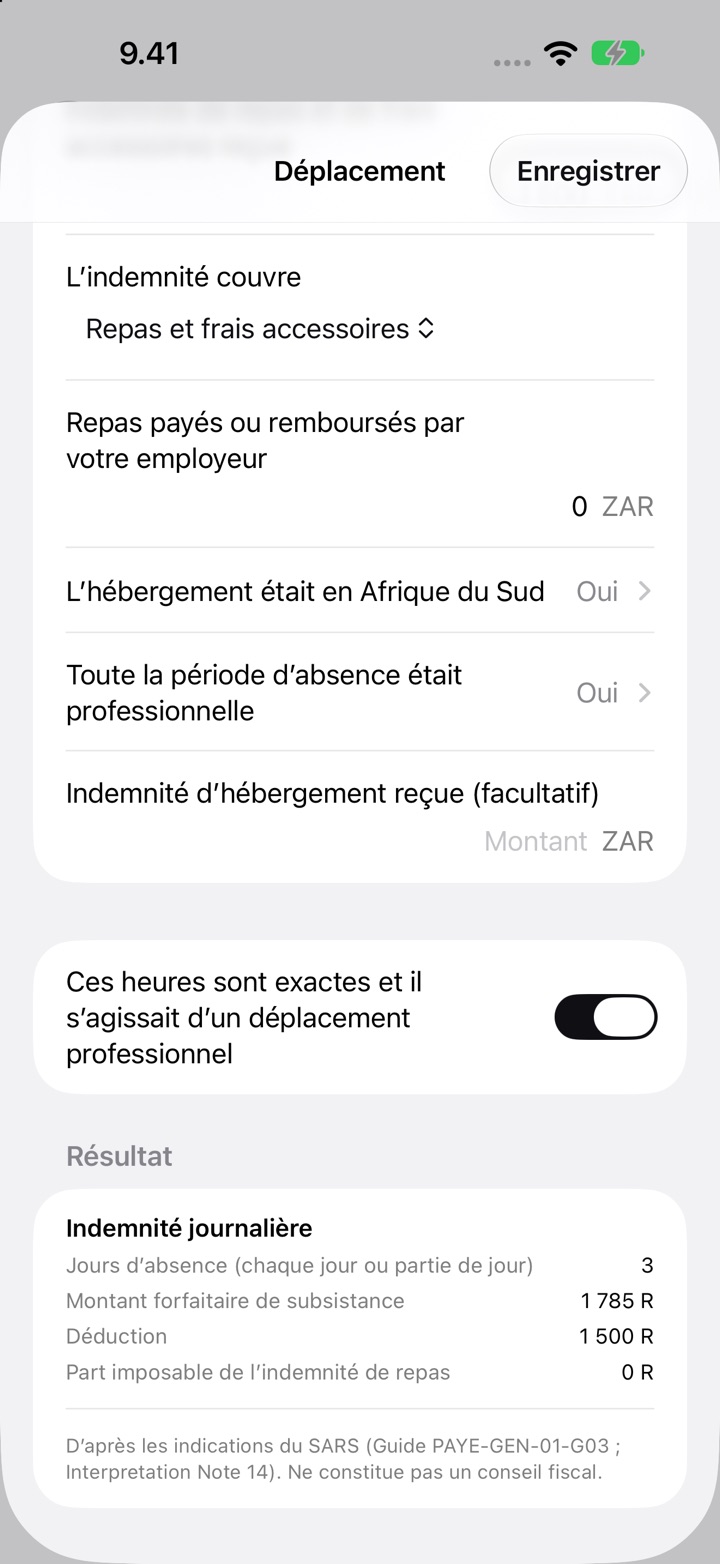
La ligne Barèmes et règles de l'écran de configuration montre les taux et la comparaison avec 2026. Une question sans réponse n'est jamais comptée comme zéro : le déplacement indique « Données insuffisantes — aucun montant n'est indiqué. » et liste ce qui manque.
Ce que le rapport affiche
Pour chaque déplacement avec une nuit sur place : Jours d’absence (chaque jour ou partie de jour), Montant forfaitaire de subsistance, Montant forfaitaire après les repas payés par votre employeur (seulement si vous en avez saisi), Déduction et Part imposable de l’indemnité de repas. Un déplacement sans nuit sur place affiche l'indemnité entière comme Part imposable de l’indemnité de repas, plus Remboursement d’une partie de journée, exonéré et Remboursement d’une partie de journée, imposable si vous en avez saisi un. Part imposable de l’indemnité d’hébergement apparaît lorsque vous avez saisi une indemnité d'hébergement. Les rands s'impriment entiers, sans centimes. Le pied de page indique « D’après les indications du SARS (Guide PAYE-GEN-01-G03 ; Interpretation Note 14). Ne constitue pas un conseil fiscal. » La fiche de Rapports additionne les montants sur la période du rapport.
Ce que DriveHub ne fait pas
- L'hébergement hors d'Afrique du Sud. Répondre Non à la question sur l'hébergement en Afrique du Sud donne « L’hébergement hors d’Afrique du Sud n’est pas pris en charge. »
- Un déplacement en partie personnel. Répondre Non à « toute la période d'absence était professionnelle » bloque le chiffre tant que vous n'avez pas saisi la partie professionnelle comme un déplacement distinct.
- La méthode des frais réels. DriveHub ne totalise pas les justificatifs de repas et de frais accessoires.
- Les jours à partir du 1er mars 2027. L'année d'imposition 2028 commence à cette date, et aucun taux n'est encore enregistré pour elle : le déplacement indique donc que les taux n'ont pas encore été ajoutés, au lieu de deviner.
- Les déplacements qui se chevauchent. Deux déplacements confirmés qui se chevauchent, ou partagent un trajet enregistré, se bloquent mutuellement, car une absence donne droit à une seule indemnité.
- La paie. Pas de PAYE ni de codes IRP5. Il ne décide pas de ce que votre employeur aurait dû retenir et ne calcule pas votre impôt. Il indique une déduction et la part imposable de l'indemnité.
Une indemnité de déplacement pour votre voiture est une règle distincte, avec son propre carnet de bord : voir le relevé du compteur au 1er mars. Tout le reste sur l'Afrique du Sud se trouve sur /help/za.
Cette page expose ce que disent les indications du SARS et l'Income Tax Act, et les cite pour que vous puissiez vérifier. Elle ne constitue pas un conseil fiscal et ne peut pas tenir compte de votre situation. Dès qu'il y a de l'argent en jeu, consultez votre tax practitioner (conseiller fiscal) et apportez les dates et les justificatifs.
La règle complète, avec les textes dont elle découle : Afrique du Sud : exigences du journal kilométrique.