 DriveHub
Maaopas · Suomi · 9 min
Toiminimen autokulut: kirjaa kulut tai vähennä enintään 0,55 €/km
Sinulla on toiminimi, ja ajat omalla autollasi yrityksen asioita. Sitä, millaisen autovähennyksen saat, et valitse itse: Verohallinto lukee sen kilometreistäsi, ja kumpikin vastaus vaatii erilaisen selvityksen.

Lyhyt vastaus
- Kuka päättää? Kilometrisi, et sinä. Jos yli puolet auton verovuoden kilometreistä on elinkeinotoiminnan ajoa, sinä vuonna ei ole kilometriperusteista vähennystä (VH/721, kohta 7). Se, kuuluuko auto elinkeinotoiminnan varoihin, arvioidaan useamman kuin yhden vuoden perusteella.
- Yli 50 % työajoa: auto on yleensä elinkeinotoiminnan auto. Sen todelliset kulut, polttoaine mukaan lukien, kirjataan kirjanpitoon. Yksityisajokilometrien osuus näistä kuluista tuloutetaan veroilmoituksella elinkeinotoiminnan tuottoihin.
- 50 % tai vähemmän: auto on yksityisauto. Voit kirjata työajojen kulut, polttoaine mukaan lukien, ja vaatia lomakkeella 5 lisävähennyksen, joka täydentää ne 0,55 euroon kilometriltä (vuonna 2026 päättyvä tilikausi). Lisävähennystä itseään ei koskaan kirjata kirjanpitoon.
- Työmatkasi on yksityisajoa kummassakin tapauksessa.
- Autoetua et voi antaa itsellesi. Toiminimi ei voi maksaa itselleen palkkaa eikä luontoisetuja, joten yksityisosuus hoidetaan tuloutuksella.
- Onko ajopäiväkirja pakollinen? Kumpikin vaihtoehto perustuu vuoden kokonaiskilometreihin, yksityisajot mukaan lukien. Ilman kokonaismäärää lisävähennystä ei saa, ja ilman ajopäiväkirjaa yksityisosuus arvioidaan.
Miksi kilometrit päättävät, et sinä
Sääntö alkaa elinkeinotulon verottamisesta annetusta laista. EVL:n 53 §:n 2 momentti lukee elinkeinotoiminnan tulolähteeseen muun kuin kiinteän omaisuuden, "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa".
Verohallinnon ohje yrittäjien matkakustannuksista, VH/721/00.01.00/2025, muuttaa sanan ”pääasiallisesti” luvuksi. Kohta 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Yksityisauton peilisääntö on kohdassa 5.3. Auto katsotaan yksityisautoksi, kun muuta kuin elinkeinotoiminnan ajoa on vähintään puolet kokonaisajosta: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Verohallinnon yrittäjäsivu sanoo saman arkikielellä: elinkeinotoiminnan ajoneuvoja ovat ne, jotka on "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Tasan puolet työajoa tarkoittaa yhä yksityisautoa. Vasta yli puolet siirtää auton elinkeinotoimintaan.
Yksi huono vuosi ei siirrä autoa
50 %:n rajaa luetaan verovuosittain, kun ratkaistaan lisävähennys. Se, kuuluuko auto elinkeinotoiminnan nettovarallisuuteen, arvioidaan pidemmältä ajalta. Jälleen VH/721, kohta 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Yrityksen käyttöön hankittu auto pysyy siis elinkeinotoiminnan omaisuutena hiljaisen vuoden yli. Samassa kappaleessa on peilivirke yksityisautolle, jonka ajosta yli puolet on yhtenä vuonna työajoa. Kummassakin tapauksessa tarvitset työajon osuuden joka vuodelta, ja sen antaa vain koko vuoden kattava selvitys.
Yli 50 %: elinkeinotoiminnan auto, ja yksityisosuus tuloutetaan
Elinkeinotoiminnan auton kulut kirjataan kirjanpitoon: polttoaine, muut käyttökulut ja poistot. Sen yksityisajot eivät ole vähennyskelpoisia. VH/721, kohta 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Oikeusperusta on EVL 51 b §, joka koskee elinkeinotoiminnan omaisuuden tai etuuksien ottamista yksityistalouteen. Sama kohta 7 antaa kaavan, joka perustuu ratkaisuun KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Sanoin: (autokulut + vuoden poisto) ÷ kokonaiskilometrit × ajopäiväkirjan mukaiset yksityisajokilometrit. Ja jos yksityisajoja ei voida näyttää luotettavasti, "joudutaan yksityisajojen osuus arvioimaan".
Ei autoetua itsellesi
Palkansaajan yksityinen työsuhdeauton käyttö verotetaan autoetuna. Toiminimellä ei ole työnantajaa, joka sen antaisi. Verohallinnon luontoisetuohje (VH/6801/00.01.00/2025, kohta 1.3) sanoo sen suoraan: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Yksityisottoja koskeva ohje (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, kohta 3.2.4) lisää: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Tuloutus on ainoa tie. Jos autosi on sen sijaan omassa osakeyhtiössäsi, säännöt ovat toiset; lue auto omassa osakeyhtiössä.
Verohallinnon oma esimerkki
Saman ohjeen Esimerkki 13: autolla ajettiin yhteensä 30 000 km, joista 10 000 yksityisesti. Autokulut olivat 3 000 € ja poisto 5 000 €, yhteensä 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, jonka ohje pyöristää 0,27 euroon kilometriltä
- 10 000 km × 0,27 € = 2 700 € lisätään elinkeinotoiminnan tuottoihin
Mihin se merkitään veroilmoituksella
Lomakkeen 5 täyttöohje (päivitetty 17.11.2025) kertoo, mihin. OmaVerossa valinta "Yksityisajojen kulut on vähennetty kirjanpidossa" saa palvelun laskemaan yksityisosuuden. Paperilla "Erittele ajot ja laske kulut veroilmoituksen osassa 6", ja siirrä tulos kohtaan 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Ensimmäinen vuosi voi kirpaista
Poistot alkavat vuonna, jona auto otetaan käyttöön, ja täysi vuosipoisto myönnetään, vaikka käyttöönotto olisi ollut joulukuussa. VH/721, kohta 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Tuloutus jakaa tämän koko poiston käyttöönoton jälkeen ajetuille harvoille kilometreille, joten jokainen yksityiskilometri kantaa suuren osuuden: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % tai vähemmän: yksityisauto ja kilometriperusteinen vähennys
Rajan alapuolella auto pysyy yksityisvaroissasi. Voit kirjata työajojen todelliset kulut, polttoaine mukaan lukien. Lisävähennys täydentää ne sitten kilometrikohtaiseen enimmäismäärään: 0,55 €/km vuonna 2026 päättyvällä tilikaudella ja 0,59 vuonna 2025 päättyvällä. Enimmäismäärä on sen kalenterivuoden luku, jona tilikausi päättyy (VH/721, kohta 3.3.5).
Määrä on erotus. VH/721, kohta 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Ohjeen Esimerkki 17 (kohta 5.5.2) laskee sen auton osalta:
- 389 työajokilometriä × 0,59 € = 229,51 €, vuoden 2025 enimmäismäärä
- näiden ajojen polttoainetta oli jo kirjattu 45 €
- lisävähennys: 229,51 € − 45 € = 184,51 €
Jos et kirjaa mitään, lisävähennys on koko enimmäismäärä: 229,51 € Esimerkissä 19 (kohta 5.5.3). Kokonaisvähennys on kummallakin tavalla sama.
Lisävähennys vaaditaan lomakkeen 5 kohdassa 10, eikä sitä koskaan kirjata kirjanpitoon: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (kohta 3.4). Kohdassa 10 kysytään kokonais- ja työajokilometrit, kilometrikohtainen enimmäismäärä, enimmäismäärä yhteensä, jo kirjatut autokulut ja lisävähennys.
Omistusehdot, tietoluettelo ja kohdan 4.6 esimerkki leikatusta vaatimuksesta ovat artikkelissa oman auton käyttö työajoihin Suomessa. Niitä ei toisteta tässä.
Työmatkasi on yksityisajoa kummassakin tapauksessa
Ajo kodin ja pysyvän toimipaikan välillä ei ole työajoa. VH/721, kohta 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Tällä on kolme seurausta:
- Työmatka lasketaan 50 %:n rajassa yksityiskilometreiksi.
- Elinkeinotoiminnan autossa se on tuloutuskaavassa yksityisajoa. Kohta 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Jos työmatkakuluja on vähennetty kirjanpidossa, "ne on lisättävä elinkeinotoiminnan … tuloon" lomakkeella 5.
Työmatkalla on oma vähennyksensä TVL 93 §:n nojalla esitäytetyllä henkilökohtaisella veroilmoituksellasi. Sen enimmäismäärä on 7 000 €, ja se koskee vain ensimmäiset 900 € ylittävää osaa.
Yksi auto, kaksi lopputulosta: havainnollistus
Alla olevat luvut on keksitty laskutoimituksen havainnollistamiseksi. Ne eivät ole Verohallinnon.
Auto A, elinkeinotoiminnan auto. Verovuonna 25 000 km: 17 000 työajoa ja 8 000 yksityisajoa työmatkat mukaan lukien.
- Työajon osuus: 17 000 ÷ 25 000 = 68 %, eli yli puolet. Auto on elinkeinotoiminnan auto.
- Kirjattu: käyttökulut polttoaine mukaan lukien 4 000 € + poisto 3 500 € = 7 500 €
- Kilometriltä: 7 500 € ÷ 25 000 km = 0,30 €/km
- Tuloutetaan: 8 000 km × 0,30 € = 2 400 €
Auto B, yksityisauto. Vuonna 2026 päättyvällä tilikaudella 20 000 km: 8 000 työajoa ja 12 000 yksityisajoa.
- Työajon osuus: 8 000 ÷ 20 000 = 40 %, joten auto pysyy yksityisautona.
- Enimmäismäärä yhteensä lomakkeen 5 kohtaan 10: 8 000 km × 0,55 € = 4 400 €
- Työajojen polttoainetta kirjattu: 1 000 €
- Lisävähennys: 4 400 € − 1 000 € = 3 400 €, eli yhteensä 4 400 €
Kumpikin laskelma lähtee samoista kahdesta luvusta: työajokilometreistä ja kokonaismäärästä. Jos yksityisajoissa on aukko, auton A tuloutuksesta tulee arvio. Auton B kokonaismäärää ei voida osoittaa lainkaan.
Onko ajopäiväkirja toiminimelle pakollinen?
Lisävähennystä varten käytännössä kyllä. Se "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721:n kohta 5.4 luettelee jokaisen työajon tiedot (ks. oman auton käyttö työajoihin Suomessa) ja lisää: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Kokonaismäärä ei ole vapaaehtoinen. VH/721, kohta 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Jäljelle jäävät todelliset kulut ja niiden puuttuessa matkakuluvähennyksen luku. Verovuonna 2025 se on 0,27 €/km (päätös 974/2025 1 §: "auto 0,27 euroa kilometriltä"); vuoden 2026 lukua ei ole vielä julkaistu. Verohallinnon Esimerkki 23: 3 079 työajokilometriä × 0,27 € = 831,33 €. Vuoden 2025 luvulla 0,59 samat kilometrit olisivat oikeuttaneet enintään 3 079 × 0,59 = 1 816,61 euroon.
Elinkeinotoiminnan autossa tuloutuskaava rakentuu "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". Kohta 7 hyväksyy luvun 0,27 myös pääasiassa työajoon käytetylle autolle, jonka kuluja ei ole kirjattu: "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Verohallinnon yrittäjäsivu sanoo sen suoraan: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Säilytä ajopäiväkirja ja kuitit kuusi vuotta sen kalenterivuoden päättymisestä, jona tilikausi päättyy (kirjanpitolaki 2:10 §, 2 momentti). Neljä tapaa pitää ajopäiväkirjaa vertailee vaihtoehtoja.
Arvonlisävero on erillinen kysymys. AVL 114 § rajoittaa henkilöautojen ja niiden käytön arvonlisäveron vähennysoikeutta, poikkeuksin; tämä sivu ei käsittele sitä.
Ennen veroilmoitusta
- Tiedät auton verovuoden kokonaiskilometrit yksityisajot ja työmatkat mukaan lukien.
- Tiedät, oliko työajoa yli puolet kokonaismäärästä.
- Elinkeinotoiminnan auto: kirjattujen kulujen ja poistojen yksityisosuus on tuloutettu OmaVerossa tai kohdissa 6 ja 2.1.
- Yksityisauto: työajojen kirjatut kulut pysyvät kirjanpidossa. Lisävähennys täydentää ne lomakkeen 5 kohdassa 10 sen vuoden luvulla, jona tilikautesi päättyy.
- Kirjanpitoon kirjatut työmatkakulut on tuloutettu.
- Jokaisesta työajosta on kellonajat, paikat, matkan pituus ja tarkoitus.
Miten DriveHub helpottaa tätä
Kumpikin vaihtoehto tarvitsee verovuodelta samat kaksi lukua: työajokilometrit ja kokonaismäärän. Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Merkitset jokaisen ajon joko Työ tai Yksityinen. Vielä merkitsemätön matka odottaa kohdassa Tarkistettavat.
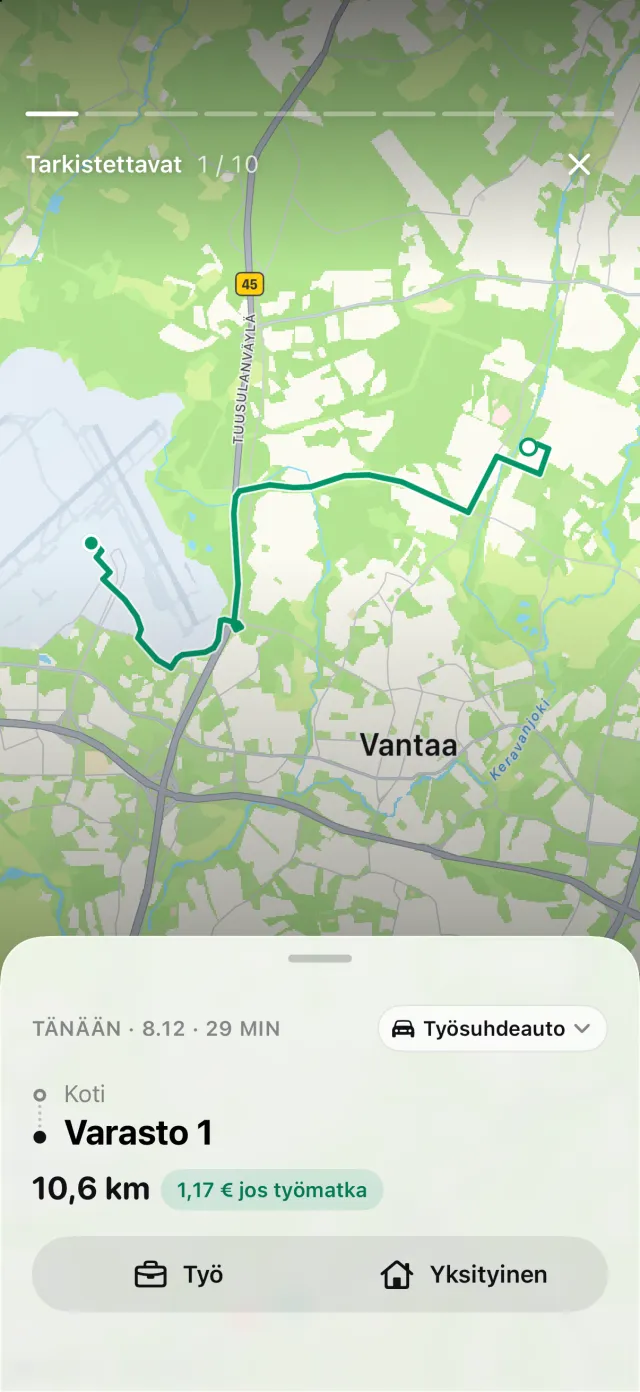
Jos iPhone kirjasi ajoa, jolle ei löydy vastaavaa matkaa, DriveHub näyttää ajot, jotka ovat saattaneet jäädä tallentamatta, ja Palauta rakentaa reitin uudelleen. Raportit näyttää työ- ja yksityiskilometrit sekä työajon osuuden kuukaudelta, neljännesvuodelta tai vuodelta, ja sen voi rajata yhteen autoon.
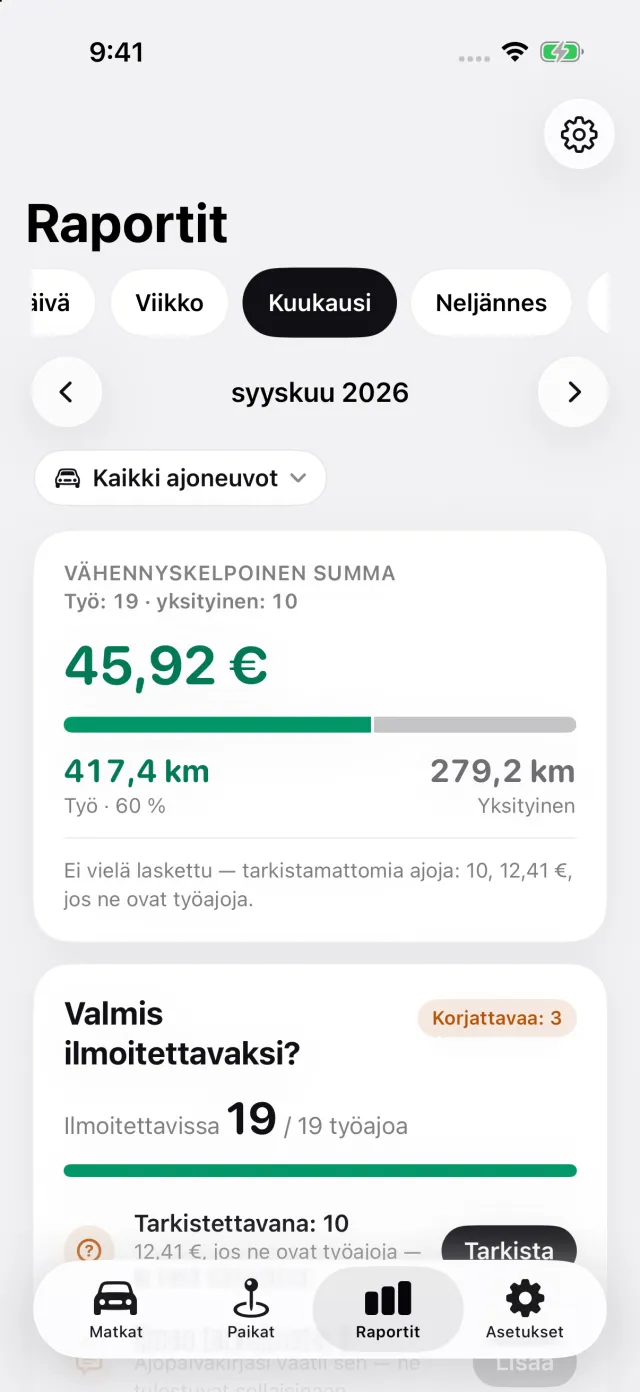
Kohdassa Asetukset → Korvaus ja yksiköt suomalainen toiminimi voi kertoa, milloin tilikausi alkaa. Raportin verovuosi seuraa silloin tilikauttasi. Sen Ajomatka, verovuosi -osio näyttää kokonaismäärän, joka on ajettu verovuoden alussa ja lopussa syöttämiesi mittarilukemien välillä, ja kertoo, jos lukema puuttuu. Kun raportti koskee yhtä autoa ja yli puolet sen tallennetusta ajomatkasta on työajoa, raportti varoittaa, että Suomessa auto saattaa kuulua elinkeinotoimintaan. Toiminimen raportissa todetaan, että lisävähennys kuuluu lomakkeelle 5 eikä sitä kirjata kirjanpitoon.
Mihin DriveHub ei ulotu: se ei kirjaa polttoainetta tai autokuluja, ei laske yksityiskäytön tuloutusta eikä täytä lomaketta 5. Se ei myöskään ratkaise, kuuluuko autosi elinkeinotoimintaan. Se arvioidaan useamman kuin yhden vuoden perusteella, yhdessä kirjanpitäjäsi kanssa.
DriveHub on App Storessa iPhonelle. Suomen säännöt ja korvaukset ovat Suomen sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä Verohallinnon ohjeet ja lainsäädäntö sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Suomi: ajopäiväkirjan vaatimukset.