 DriveHub
Landengids · Finland · 9 min
Autoaftrek in je toiminimi: kosten boeken of tot € 0,55/km opvoeren
Je hebt een toiminimi en rijdt met je eigen auto voor de zaak. Welke autoaftrek je krijgt, kies je niet zelf: Verohallinto leest het af aan je kilometers, en elk antwoord vraagt om een andere registratie.

Het korte antwoord
- Wie beslist? Je kilometers, niet jij. Is meer dan de helft van de kilometers van de auto in het belastingjaar zakelijk, dan is er dat jaar geen kilometeraftrek (VH/721 § 7). Of de auto tot het ondernemingsvermogen hoort, wordt over meer dan één jaar beoordeeld.
- Meer dan 50 % zakelijk: dan is het normaal gesproken een zakelijke auto. De werkelijke kosten, brandstof inbegrepen, gaan in je administratie. Het aandeel van de privékilometers in die kosten wordt daarna in de aangifte teruggeteld bij je ondernemingsinkomsten.
- 50 % of minder: dan is het een privéauto. Je kunt de kosten van je zakelijke ritten boeken, brandstof inbegrepen, en dan op formulier 5 de lisävähennys opvoeren om ze aan te vullen tot € 0,55/km (tilikausi die in 2026 eindigt). De lisävähennys zelf wordt nooit geboekt.
- Woon-werkverkeer is privérijden, in beide gevallen.
- Je kunt jezelf geen autoetu geven. Een toiminimi kan zichzelf geen loon of voordelen betalen, dus het privédeel loopt via de terugtelling.
- Moet je een registratie bijhouden? Beide routes draaien op het totaal aantal kilometers van het jaar, privé inbegrepen. Zonder dat totaal geen lisävähennys, en zonder registratie wordt het privédeel geschat.
Waarom de kilometers beslissen, niet jij
De regel begint in de wet op de ondernemingsinkomstenbelasting. EVL 53 § 2 mom plaatst een bezitting die geen onroerend goed is in de ondernemingsbron als het er een is "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — die alleen of hoofdzakelijk in de onderneming wordt gebruikt.
De richtlijn van Verohallinto over de reiskosten van zelfstandigen, VH/721/00.01.00/2025, maakt van "hoofdzakelijk" een getal. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
De spiegelregel voor een privéauto staat in § 5.3. De auto telt als privé als het niet-zakelijke rijden minstens de helft van het totaal is: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". De ondernemerspagina van Verohallinto zegt hetzelfde in gewone woorden: zakelijke voertuigen zijn voertuigen die "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Precies de helft zakelijk is nog steeds een privéauto. Pas meer dan de helft brengt hem naar de onderneming.
Eén slecht jaar verplaatst de auto niet
De toets van 50 % wordt per belastingjaar gelezen als hij over de lisävähennys beslist. Of de auto tot het nettovermogen van de onderneming hoort, wordt over een langere periode beoordeeld. Weer VH/721 § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Een auto die voor de zaak is gekocht, blijft dus ondernemingsvermogen tijdens één rustig jaar. Dezelfde alinea heeft de spiegelzin voor een privéauto die één jaar meer dan de helft zakelijk is. Wat je in beide gevallen nodig hebt, is het zakelijke aandeel voor elk jaar, en dat geeft alleen een registratie over het hele jaar.
Meer dan 50 %: een zakelijke auto, en het privédeel komt terug
De kosten van een zakelijke auto worden in de administratie geboekt: brandstof, de andere gebruikskosten en de afschrijving. Privérijden erin is niet aftrekbaar. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
De wettelijke basis is EVL 51 b §, de regel voor het onttrekken van ondernemingsvermogen of voordelen aan je privéhuishouden. Dezelfde § 7 geeft de formule, uit KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
In woorden: (autokosten + de afschrijving van het jaar) ÷ totaal aantal kilometers × privékilometers volgens de rittenregistratie. En als het privérijden niet betrouwbaar kan worden aangetoond, "joudutaan yksityisajojen osuus arvioimaan" — dan wordt het geschat.
Geen autoetu aan jezelf
Het privégebruik van een auto van de zaak door een werknemer wordt belast als autoetu. Een toiminimi heeft geen werkgever die er een kan geven. De richtlijn van Verohallinto over voordelen (VH/6801/00.01.00/2025 § 1.3) zegt het rechtstreeks: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
De richtlijn over privéonttrekkingen (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) voegt toe: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." De terugtelling is de enige route. Staat je auto in plaats daarvan in je eigen osakeyhtiö, dan gelden andere regels; zie een auto van de zaak in je eigen osakeyhtiö.
Het eigen voorbeeld van Verohallinto
Esimerkki 13 in dezelfde richtlijn: in totaal 30 000 km gereden, waarvan 10 000 privé. Autokosten € 3 000 en afschrijving € 5 000, samen € 8 000.
- € 8 000 ÷ 30 000 km = € 0,267/km, door de richtlijn afgerond op € 0,27/km
- 10 000 km × € 0,27 = € 2 700 teruggeteld bij de ondernemingsinkomsten
Waar het in de aangifte komt
De toelichting bij formulier 5 (bijgewerkt 17.11.2025) zegt waar. Kies je in OmaVero "Yksityisajojen kulut on vähennetty kirjanpidossa", dan berekent de dienst het privédeel. Op papier: "Erittele ajot ja laske kulut veroilmoituksen osassa 6", en neem de uitkomst over in deel 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Het eerste jaar kan pijn doen
De afschrijving begint in het jaar waarin de auto in gebruik wordt genomen, en er wordt een volledige jaarafschrijving toegekend, ook als dat in december was. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." De terugtelling verdeelt die hele afschrijving over de paar kilometers die sindsdien zijn gereden, zodat elke privékilometer een groot deel draagt: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % of minder: een privéauto en de kilometeraftrek
Onder de grens blijft de auto in je privévermogen. Je kunt de werkelijke kosten van je zakelijke ritten boeken, brandstof inbegrepen. De lisävähennys vult ze dan aan tot een maximum per kilometer: € 0,55/km voor een tilikausi die in 2026 eindigt, 0,59 voor een die in 2025 eindigt. Het maximum is het bedrag van het kalenderjaar waarin de tilikausi eindigt (VH/721 § 3.3.5).
Het bedrag is een verschil. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Esimerkki 17 van de richtlijn (§ 5.5.2) rekent het door voor een auto:
- 389 zakelijke km × € 0,59 = € 229,51, het maximum voor 2025
- € 45 aan brandstof voor die ritten was al geboekt
- lisävähennys: € 229,51 − € 45 = € 184,51
Boek je niets, dan is de lisävähennys het hele maximum: € 229,51 in Esimerkki 19 (§ 5.5.3). Hoe dan ook is de totale aftrek gelijk.
De lisävähennys wordt opgevoerd op formulier 5, deel 10, en nooit geboekt: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). Deel 10 vraagt om het totaal en de zakelijke kilometers, het maximum per km, het maximale totaal, de al geboekte autokosten, en de lisävähennys.
De eigendomsvoorwaarden, de lijst met velden en het voorbeeld uit § 4.6 van een ingekorte claim staan in je eigen auto voor je werk in Finland. Ze worden hier niet herhaald.
Woon-werkverkeer is in beide gevallen privé
Rijden tussen huis en je vaste bedrijfslocatie is geen zakelijk rijden. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Dat heeft drie gevolgen:
- Woon-werkverkeer telt als privékilometers in de toets van 50 %.
- In een zakelijke auto telt het als privé in de formule van de terugtelling. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Zijn kosten van woon-werkverkeer in de administratie afgetrokken, dan "ne on lisättävä elinkeinotoiminnan … tuloon" op formulier 5.
Woon-werkverkeer heeft een eigen aftrek onder TVL 93 § in je vooraf ingevulde persoonlijke aangifte. Die is begrensd op € 7 000 en geldt pas boven de eerste € 900.
Eén auto, twee uitkomsten: een illustratie
De bedragen hieronder zijn verzonnen om het rekenwerk te laten zien. Ze komen niet van Verohallinto.
Auto A, zakelijke auto. 25 000 km in het belastingjaar: 17 000 zakelijk, 8 000 privé, woon-werkverkeer inbegrepen.
- Zakelijk aandeel: 17 000 ÷ 25 000 = 68 %, dus meer dan de helft. Het is een zakelijke auto.
- Geboekt: gebruikskosten incl. brandstof € 4 000 + afschrijving € 3 500 = € 7 500
- Per kilometer: € 7 500 ÷ 25 000 km = € 0,30/km
- Teruggeteld: 8 000 km × € 0,30 = € 2 400
Auto B, privéauto. 20 000 km in een tilikausi die in 2026 eindigt: 8 000 zakelijk, 12 000 privé.
- Zakelijk aandeel: 8 000 ÷ 20 000 = 40 %, dus hij blijft privé.
- Maximaal totaal voor formulier 5, deel 10: 8 000 km × € 0,55 = € 4 400
- Brandstof voor de zakelijke ritten geboekt: € 1 000
- lisävähennys: € 4 400 − € 1 000 = € 3 400, dus € 4 400 in totaal
Beide berekeningen beginnen bij dezelfde twee getallen: de zakelijke kilometers en het totaal. Met een gat in het privérijden wordt de terugtelling van auto A een schatting. Het totaal van auto B is dan helemaal niet aan te tonen.
Is een registratie verplicht voor een toiminimi?
Voor de lisävähennys in wezen wel. Die "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 noemt de velden voor elke zakelijke rit (zie je eigen auto voor je werk in Finland) en voegt toe: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Dat totaal is niet vrijblijvend. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Wat overblijft, zijn de werkelijke kosten, en bij gebrek daaraan het bedrag van de matkakuluvähennys. Voor belastingjaar 2025 is dat € 0,27/km (besluit 974/2025 § 1: "auto 0,27 euroa kilometriltä"); het bedrag voor 2026 is nog niet gepubliceerd. Esimerkki 23 van Verohallinto: 3 079 zakelijke km × € 0,27 = € 831,33. Tegen de 0,59 van 2025 hadden dezelfde kilometers tot 3 079 × € 0,59 = € 1 816,61 opgeleverd.
Voor een zakelijke auto is de formule van de terugtelling gebouwd op "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". § 7 aanvaardt het bedrag van 0,27 ook voor een hoofdzakelijk zakelijke auto waarvan de kosten niet zijn geboekt: "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." De ondernemerspagina van Verohallinto zegt het zonder omwegen: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Bewaar de registratie en de bonnen zes jaar vanaf het einde van het kalenderjaar waarin de tilikausi eindigt (kirjanpitolaki 2:10 §, 2 momentti). Vier manieren om een rittenregistratie bij te houden vergelijkt de mogelijkheden.
ALV (btw) is een aparte vraag. AVL 114 § beperkt de aftrek van voorbelasting op personenauto's en hun gebruik, met uitzonderingen; deze pagina behandelt dat niet.
Voordat je aangifte doet
- Je kent het totaal aantal kilometers van de auto in het belastingjaar, privé en woon-werkverkeer inbegrepen.
- Je weet of het zakelijk rijden meer dan de helft van dat totaal was.
- Zakelijke auto: het privédeel van de geboekte kosten en afschrijving is teruggeteld, via OmaVero of deel 6 en deel 2.1.
- Privéauto: de geboekte kosten van de zakelijke ritten blijven in de administratie. De lisävähennys vult ze aan op formulier 5, deel 10, tegen het bedrag van het jaar waarin je tilikausi eindigt.
- In de administratie geboekte kosten van woon-werkverkeer zijn teruggeteld.
- Elke zakelijke rit heeft zijn tijden, plaatsen, afstand en doel.
Hoe DriveHub dit makkelijker maakt
Beide routes hebben voor het belastingjaar dezelfde twee getallen nodig: de zakelijke kilometers en het totaal. Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Je markeert elke rit als Zakelijk of Privé. Een rit die nog niet is ingedeeld, wacht onder Te controleren.
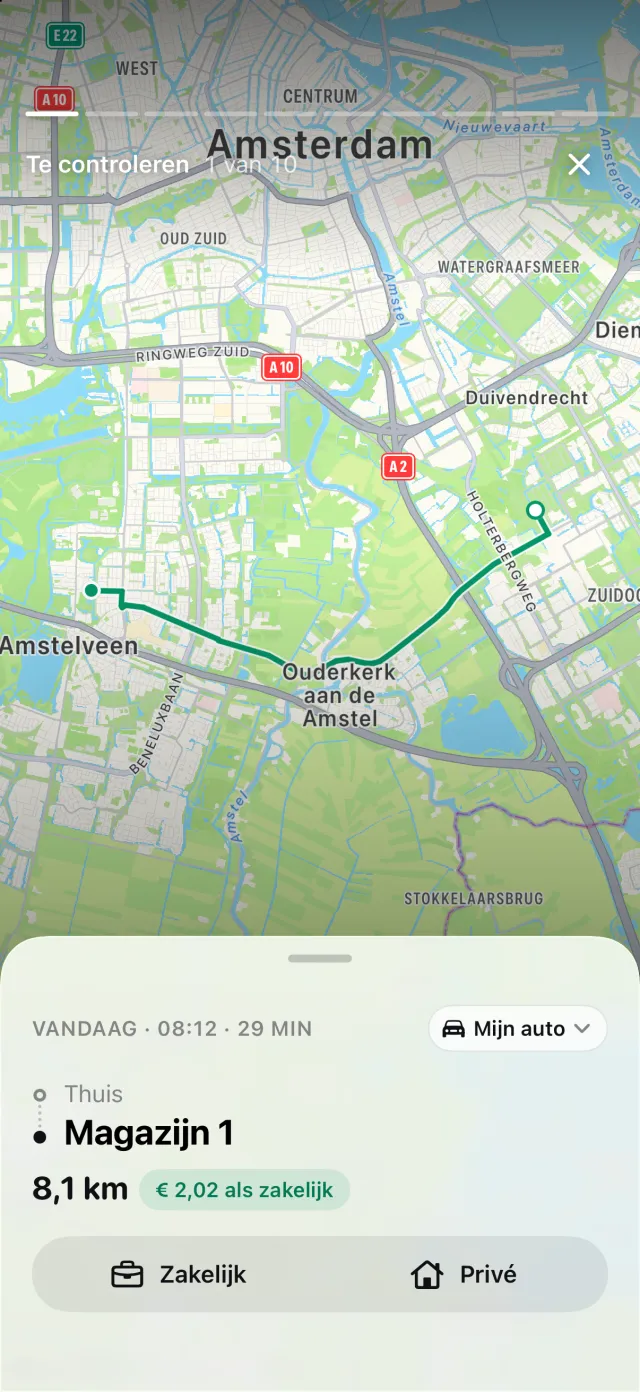
Heeft je iPhone rijden vastgelegd zonder bijbehorende rit, dan toont DriveHub de ritten die het mogelijk heeft gemist, en Herstel bouwt de route opnieuw op. Rapporten toont zakelijke en privékilometers en het zakelijke aandeel voor een maand, een kwartaal of een jaar, en kan worden toegespitst op één auto.
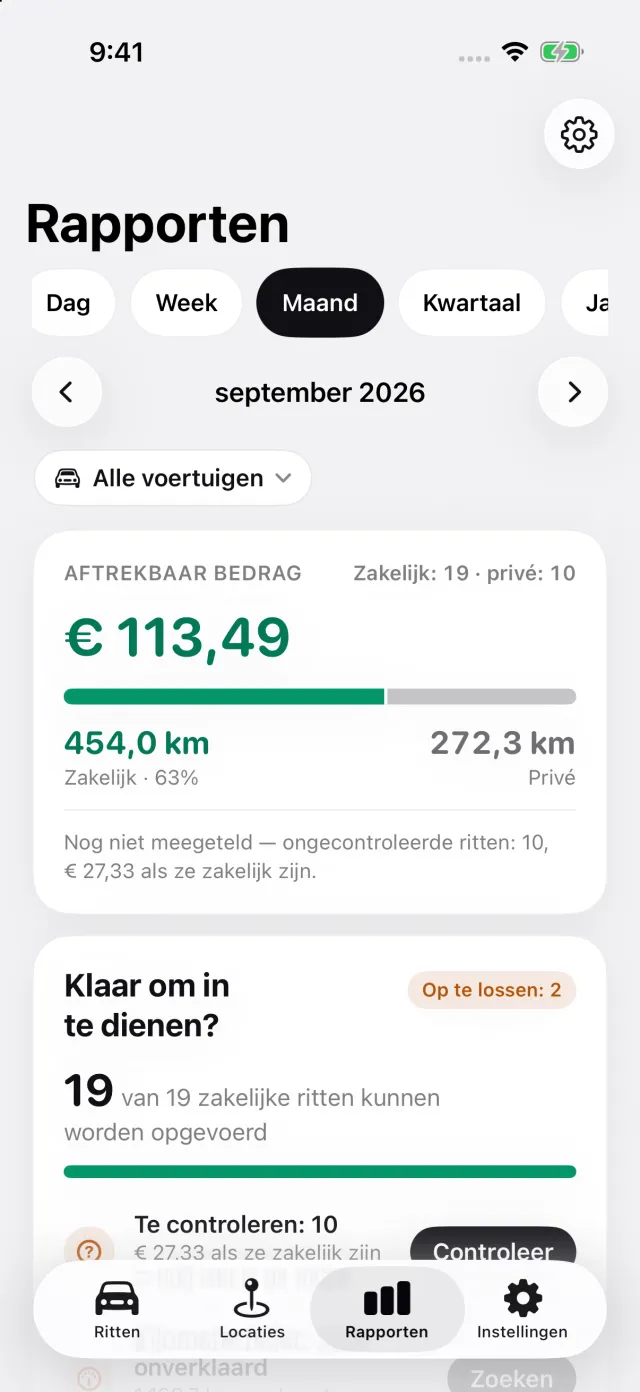
Onder Instellingen → Vergoeding en eenheden kan een Finse toiminimi aangeven wanneer het boekjaar begint. Het belastingjaar van het rapport volgt dan je tilikausi. Het blok Afstand, belastingjaar toont het totaal gereden tussen de kilometerstanden die je aan beide einden van dat jaar invoert, en meldt het als er een ontbreekt. Op een rapport voor één auto waarschuwt het rapport, als meer dan de helft van de geregistreerde afstand zakelijk is, dat de auto in Finland mogelijk bij de onderneming hoort. Het rapport van een toiminimi vermeldt dat de lisävähennys op formulier 5 hoort en niet wordt geboekt.
Waar DriveHub ophoudt: het boekt je brandstof en autokosten niet, berekent de terugtelling voor privégebruik niet en vult formulier 5 niet in. Het beslist ook niet of je auto ondernemingsvermogen is. Dat wordt over meer dan één jaar beoordeeld, met je boekhouder.
DriveHub staat in de App Store voor iPhone. De Finse regels en bedragen staan op de pagina over Finland. Automatisch registreren instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat de richtlijnen van Verohallinto en de wetgeving zeggen, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je boekhouder — en neem de rittenregistratie mee.
De volledige regel, met de bronnen waarop die berust: Finland: eisen aan de rittenregistratie.