 DriveHub
Guia por país · Finlândia · 9 min
Carro de um toiminimi: lançar os custos ou pedir até 0,55 €/km
Tem um toiminimi e conduz o seu próprio carro ao serviço do negócio. A dedução do carro a que tem direito não é uma escolha sua: a Verohallinto lê-a nos seus quilómetros, e cada resposta pede um registo diferente.

A resposta curta
- Quem decide? Os seus quilómetros, não você. Se mais de metade dos quilómetros do carro no ano fiscal forem condução profissional, não há dedução por quilómetro nesse ano (VH/721 § 7). Se o carro é um ativo da empresa julga-se ao longo de mais de um ano.
- Mais de 50 % profissional: é normalmente um carro da empresa. Os seus custos reais, combustível incluído, entram na contabilidade. A parte desses custos correspondente aos quilómetros privados é depois reintegrada no rendimento da atividade, na declaração.
- 50 % ou menos: é um carro privado. Pode lançar os custos das deslocações profissionais, combustível incluído, e depois pedir o lisävähennys no Formulário 5 para os completar até 0,55 €/km (tilikausi que termina em 2026). O lisävähennys em si nunca é lançado na contabilidade.
- O trajeto casa-trabalho é condução privada nos dois casos.
- Não pode dar a si próprio um autoetu. Um toiminimi não pode pagar-se salário nem benefícios, por isso a parte privada é tratada pela reintegração.
- Tem de manter um registo? Os dois caminhos assentam no total de quilómetros do ano, privados incluídos. Sem esse total não há lisävähennys, e sem registo a parte privada é estimada.
Porque decidem os quilómetros, e não você
A regra começa na lei do imposto sobre o rendimento das atividades empresariais. O EVL 53 § 2 mom coloca um bem que não seja imóvel na fonte de rendimento empresarial quando é um bem "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — usado só ou principalmente na atividade.
As orientações da Verohallinto sobre as despesas de deslocação dos independentes, VH/721/00.01.00/2025, transformam "principalmente" num número. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
A regra espelho para um carro privado está no § 5.3. O carro conta como privado quando a condução não profissional é pelo menos metade do total: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". A página da Verohallinto para empresários diz o mesmo em palavras simples: os veículos da empresa são os "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Exatamente metade profissional continua a ser um carro privado. Só mais de metade o passa para a empresa.
Um ano fraco não muda o carro de lado
O teste dos 50 % lê-se por ano fiscal quando decide o lisävähennys. Se o carro pertence ao património líquido da empresa julga-se num período mais longo. De novo o VH/721, § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Assim, um carro comprado para o negócio continua a ser um ativo da empresa num ano mais calmo. O mesmo parágrafo tem a frase espelho para um carro privado que num ano é mais de metade profissional. Seja como for, precisa da parte profissional de cada ano, e só um registo do ano inteiro lha dá.
Mais de 50 %: carro da empresa, e a parte privada volta
Os custos de um carro da empresa lançam-se na contabilidade: o combustível, os outros custos de utilização e a amortização. A condução privada nele não é dedutível. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
A base legal é o 51 b § do EVL, a regra sobre levar bens ou benefícios da empresa para a economia doméstica. O mesmo § 7 dá a fórmula, tirada do KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Por palavras: (custos do carro + amortização do ano) ÷ total de quilómetros × quilómetros privados segundo o registo. E se a condução privada não puder ser demonstrada de forma fiável, "joudutaan yksityisajojen osuus arvioimaan" — é estimada.
Nenhum autoetu para si próprio
O uso privado de um carro da empresa por um trabalhador é tributado como autoetu. Um toiminimi não tem entidade patronal que lho dê. As orientações da Verohallinto sobre benefícios (VH/6801/00.01.00/2025 § 1.3) dizem-no diretamente: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
As orientações sobre retiradas para uso privado (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) acrescentam: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." A reintegração é o único caminho. Se o seu carro estiver antes na sua própria osakeyhtiö, as regras são outras; veja um carro da empresa na sua própria osakeyhtiö.
O próprio exemplo da Verohallinto
Esimerkki 13, nas mesmas orientações: 30 000 km no total, 10 000 deles privados. Custos do carro 3 000 € e amortização 5 000 €, juntos 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, que as orientações arredondam para 0,27 €/km
- 10 000 km × 0,27 € = 2 700 € reintegrados no rendimento da atividade
Onde vai na declaração
As instruções do Formulário 5 (atualizadas a 17.11.2025) dizem onde. No OmaVero, escolher "Yksityisajojen kulut on vähennetty kirjanpidossa" faz o serviço calcular a parte privada. Em papel, "Erittele ajot ja laske kulut veroilmoituksen osassa 6", e depois leve o resultado para a parte 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
O primeiro ano pode doer
A amortização começa no ano em que o carro entra em uso, e é concedida por inteiro mesmo que isso aconteça em dezembro. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." A reintegração reparte essa amortização inteira pelos poucos quilómetros feitos desde então, e cada quilómetro privado carrega uma parte grande: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % ou menos: carro privado e a dedução por quilómetro
Abaixo da linha, o carro fica no seu património pessoal. Pode lançar os custos reais das deslocações profissionais, combustível incluído. O lisävähennys completa-os depois até um máximo por quilómetro: 0,55 €/km para um tilikausi que termina em 2026, 0,59 para um que termina em 2025. O máximo é o valor do ano civil em que termina o tilikausi (VH/721 § 3.3.5).
O montante é uma diferença. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." O Esimerkki 17 das orientações (§ 5.5.2) faz as contas para um carro:
- 389 km profissionais × 0,59 € = 229,51 €, o máximo para 2025
- 45 € de combustível dessas deslocações já estavam lançados
- lisävähennys: 229,51 € − 45 € = 184,51 €
Não lance nada, e o lisävähennys é o máximo inteiro: 229,51 € no Esimerkki 19 (§ 5.5.3). Num caso e no outro, a dedução total é a mesma.
O lisävähennys pede-se no Formulário 5, parte 10, e nunca se lança na contabilidade: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). A parte 10 pede o total de quilómetros e os profissionais, o máximo por km, o total máximo, os custos do carro já lançados e o lisävähennys.
As condições de propriedade, a lista de campos e o exemplo do § 4.6 de um pedido cortado estão em o carro próprio ao serviço na Finlândia. Não se repetem aqui.
O trajeto casa-trabalho é privado nos dois casos
A condução entre casa e o seu local de atividade permanente não é condução profissional. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Isso tem três efeitos:
- O trajeto casa-trabalho conta como quilómetros privados no teste dos 50 %.
- Num carro da empresa, conta como privado na fórmula da reintegração. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Se os custos do trajeto casa-trabalho foram deduzidos na contabilidade, "ne on lisättävä elinkeinotoiminnan … tuloon" no Formulário 5.
O trajeto casa-trabalho tem a sua própria dedução, ao abrigo do 93 § da TVL, na sua declaração pessoal pré-preenchida. Tem um teto de 7 000 € e só se aplica acima dos primeiros 900 €.
Um carro, dois desfechos: uma ilustração
Os valores abaixo são inventados para mostrar a aritmética. Não vêm da Verohallinto.
Carro A, carro da empresa. 25 000 km no ano fiscal: 17 000 profissionais, 8 000 privados, trajeto casa-trabalho incluído.
- Parte profissional: 17 000 ÷ 25 000 = 68 %, portanto mais de metade. É um carro da empresa.
- Lançado: custos de utilização com combustível 4 000 € + amortização 3 500 € = 7 500 €
- Por quilómetro: 7 500 € ÷ 25 000 km = 0,30 €/km
- Reintegrado: 8 000 km × 0,30 € = 2 400 €
Carro B, carro privado. 20 000 km num tilikausi que termina em 2026: 8 000 profissionais, 12 000 privados.
- Parte profissional: 8 000 ÷ 20 000 = 40 %, portanto continua privado.
- Total máximo para o Formulário 5, parte 10: 8 000 km × 0,55 € = 4 400 €
- Combustível das deslocações profissionais lançado: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, portanto 4 400 € ao todo
Os dois cálculos partem dos mesmos dois números: os quilómetros profissionais e o total. Com uma lacuna na condução privada, a reintegração do Carro A passa a ser uma estimativa. O total do Carro B nem sequer pode ser demonstrado.
O registo é obrigatório para um toiminimi?
Para o lisävähennys, na prática sim. Ele "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". O VH/721, § 5.4, enumera os campos de cada deslocação profissional (veja o carro próprio ao serviço na Finlândia) e acrescenta: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Esse total não é opcional. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
O que resta são os custos reais e, na falta deles, o valor da matkakuluvähennys. Para o ano fiscal de 2025 são 0,27 €/km (decisão 974/2025 § 1: "auto 0,27 euroa kilometriltä"); o valor de 2026 ainda não está publicado. O Esimerkki 23 da Verohallinto: 3 079 km profissionais × 0,27 € = 831,33 €. Aos 0,59 de 2025, os mesmos quilómetros teriam permitido até 3 079 × 0,59 = 1 816,61 €.
Num carro da empresa, a fórmula da reintegração assenta na "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". O § 7 aceita também o valor de 0,27 para um carro principalmente profissional cujos custos não foram lançados: "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." A página da Verohallinto para empresários diz-o sem rodeios: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Guarde o registo e os recibos durante seis anos a contar do fim do ano civil em que termina o tilikausi (kirjanpitolaki 2:10 §, 2 momentti). Quatro formas de manter um registo de quilómetros compara as opções.
O ALV (IVA) é outra questão. O 114 § do AVL limita a dedução do IVA sobre os automóveis de passageiros e o seu uso, com exceções; esta página não o trata.
Antes de entregar a declaração
- Sabe o total de quilómetros do carro no ano fiscal, privados e trajeto casa-trabalho incluídos.
- Sabe se a condução profissional foi mais de metade desse total.
- Carro da empresa: a parte privada dos custos lançados e da amortização é reintegrada, pelo OmaVero ou pelas partes 6 e 2.1.
- Carro privado: os custos lançados das deslocações profissionais ficam na contabilidade. O lisävähennys completa-os no Formulário 5, parte 10, ao valor do ano em que termina o seu tilikausi.
- Os custos do trajeto casa-trabalho lançados na contabilidade são reintegrados.
- Cada deslocação profissional tem as horas, os locais, a distância e o motivo.
Como o DriveHub facilita isto
Os dois caminhos precisam dos mesmos dois números para o ano fiscal: os quilómetros profissionais e o total. Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Marca cada viagem como Profissional ou Pessoal. Uma viagem ainda por classificar espera em Por verificar.
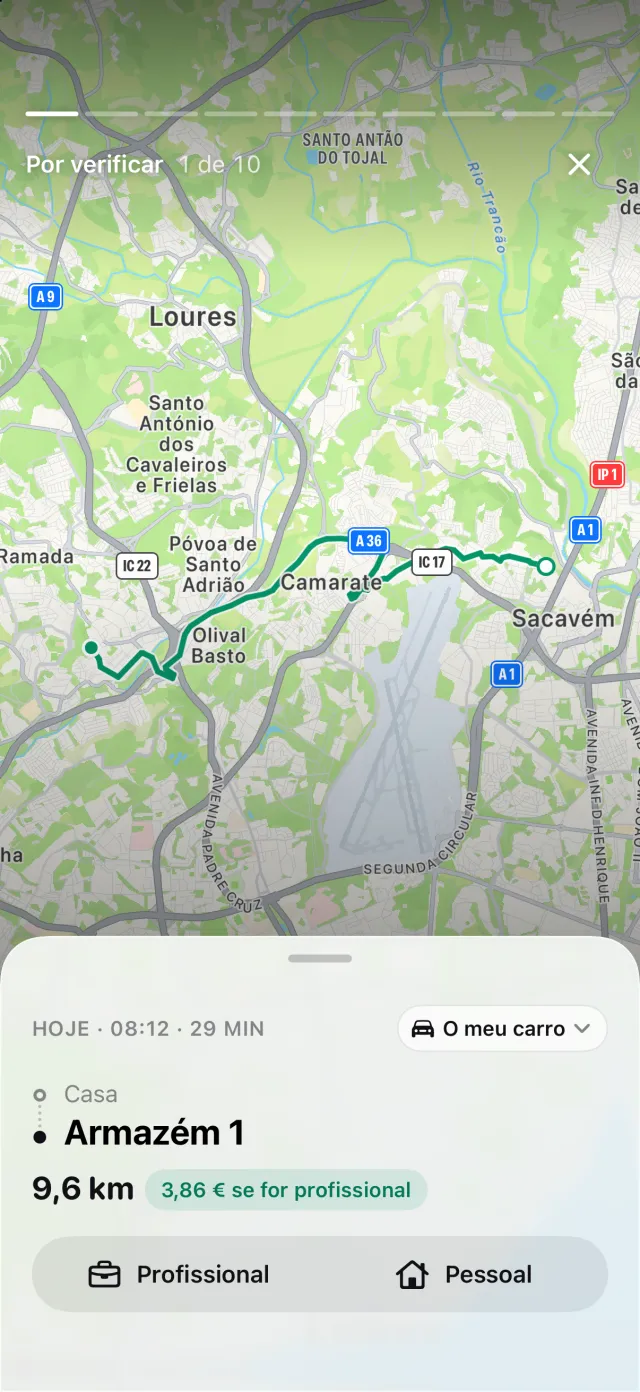
Se o seu iPhone registou condução sem uma viagem correspondente, o DriveHub mostra as viagens que podem ter escapado, e Recuperar reconstrói o percurso. Relatórios mostra os quilómetros profissionais e pessoais e a parte profissional de um mês, de um trimestre ou de um ano, e pode ser filtrado por um carro.
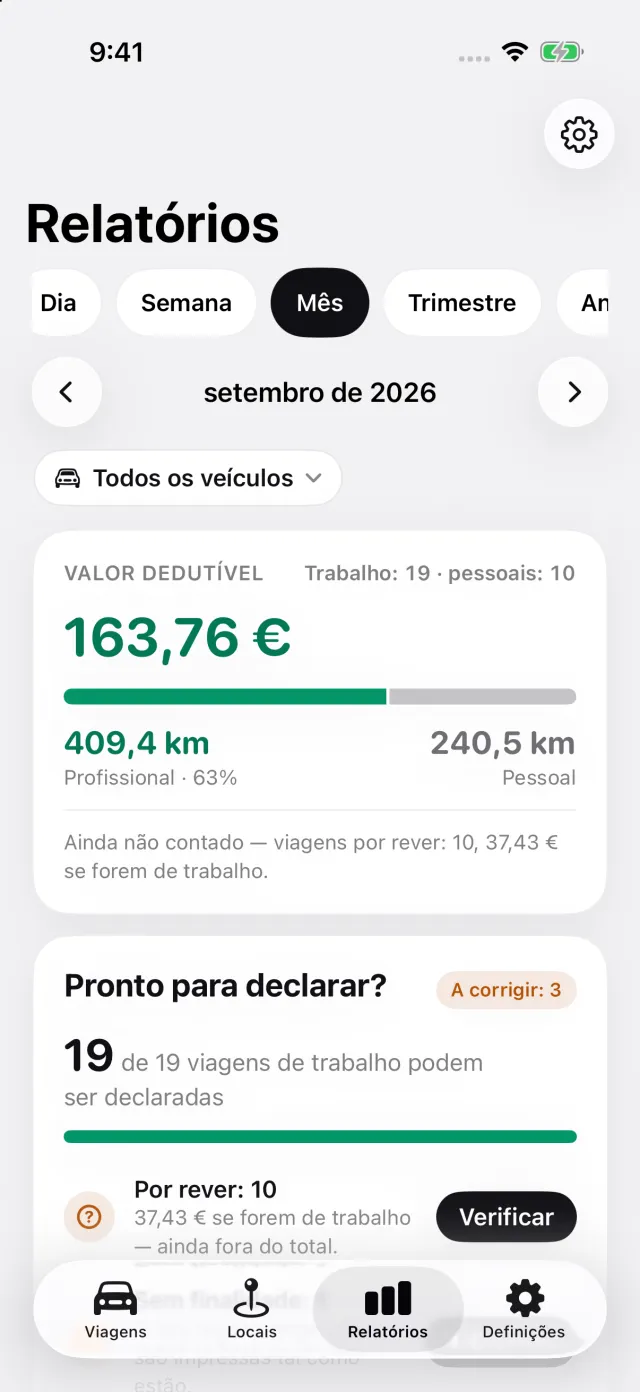
Em Definições → Taxa e unidades, um toiminimi finlandês pode indicar quando começa a sua contabilidade. O ano fiscal do relatório passa então a seguir o seu tilikausi. O seu bloco Distância, ano fiscal mostra o total percorrido entre as leituras do conta-quilómetros que introduz em cada extremo desse ano, e avisa quando falta uma. Num relatório de um único carro, quando mais de metade da distância registada é profissional, o relatório avisa que na Finlândia o carro pode pertencer à empresa. O relatório de um toiminimi indica que o lisävähennys vai no Formulário 5 e não é lançado na contabilidade.
Onde o DriveHub para: não lança o combustível nem os custos do carro, não calcula a reintegração do uso privado e não preenche o Formulário 5. Também não decide se o seu carro é um ativo da empresa. Isso julga-se ao longo de mais de um ano, com o seu contabilista.
O DriveHub está na App Store para iPhone. As regras e os valores finlandeses estão na página da Finlândia. Configurar o registo automático leva alguns minutos, uma única vez.
Esta página reproduz o que dizem as orientações da Verohallinto e a legislação, e cita-as para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu contabilista — e leve os registos.
A regra completa, com os diplomas de onde vem: Finlândia: requisitos do registo de quilómetros.