 DriveHub
Guida per Paese · Finlandia · 9 min
Auto del toiminimi: registrare i costi o chiedere fino a 0,55 €/km
Hai un toiminimi e usi la tua auto per l’attività. Quale deduzione ti spetta per l’auto non lo scegli tu: Verohallinto la ricava dai tuoi chilometri, e ogni risposta chiede un registro diverso.

La risposta breve
- Chi decide? I tuoi chilometri, non tu. Se più della metà dei chilometri dell’auto nell’anno d’imposta è guida di lavoro, quell’anno non c’è deduzione chilometrica (VH/721 § 7). Se l’auto sia un bene dell’attività si giudica su più di un anno.
- Oltre il 50 % di lavoro: di norma è un’auto aziendale. I suoi costi effettivi, carburante compreso, vanno in contabilità. La quota di quei costi che corrisponde ai chilometri privati viene poi ripresa nel reddito d’impresa in dichiarazione.
- Il 50 % o meno: è un’auto privata. Puoi registrare i costi dei viaggi di lavoro, carburante compreso, e poi chiedere il lisävähennys nel modulo 5 per integrarli fino a 0,55 €/km (tilikausi che si chiude nel 2026). Il lisävähennys in sé non si registra mai in contabilità.
- Il tragitto casa-lavoro è guida privata in entrambi i casi.
- Non puoi darti un autoetu. Un toiminimi non può pagarsi stipendio né benefici, quindi la quota privata si gestisce con la ripresa.
- Devi tenere un registro? Entrambe le strade si basano sui chilometri totali dell’anno, privati compresi. Senza quel totale non c’è lisävähennys, e senza registro la quota privata viene stimata.
Perché decidono i chilometri, non tu
La regola parte dalla legge sulla tassazione del reddito d’impresa. L’EVL 53 § 2 mom colloca nella fonte di reddito d’impresa un bene diverso da un immobile quando è uno "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — usato esclusivamente o prevalentemente nell’attività.
Le istruzioni di Verohallinto sulle spese di viaggio degli autonomi, VH/721/00.01.00/2025, trasformano «prevalentemente» in un numero. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
La regola speculare per un’auto privata è al § 5.3. L’auto conta come privata quando la guida non di lavoro è almeno la metà del totale: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". La pagina di Verohallinto per gli imprenditori dice lo stesso in parole semplici: i veicoli dell’attività sono quelli "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Esattamente metà di lavoro è ancora un’auto privata. Solo più della metà la sposta nell’attività.
Un anno storto non sposta l’auto
Il test del 50 % si legge anno per anno quando decide il lisävähennys. Se l’auto appartenga al patrimonio netto dell’attività si giudica su un arco più lungo. Ancora VH/721 § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Quindi un’auto comprata per l’attività resta un bene dell’attività anche in un anno tranquillo. Lo stesso capoverso ha la frase speculare per un’auto privata che per un anno supera la metà di uso lavorativo. In entrambi i casi ti serve la quota di lavoro di ogni anno, e te la dà solo un registro dell’anno intero.
Oltre il 50 %: un’auto aziendale, e la quota privata rientra
I costi di un’auto aziendale si registrano in contabilità: carburante, gli altri costi d’esercizio e l’ammortamento. La guida privata con quell’auto non è deducibile. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
La base giuridica è l’EVL 51 b §, la norma sul prelievo di beni o vantaggi dell’attività per l’economia privata. Lo stesso § 7 dà la formula, dalla KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
A parole: (costi dell’auto + ammortamento dell’anno) ÷ chilometri totali × chilometri privati secondo il registro. E se la guida privata non si può dimostrare in modo attendibile, "joudutaan yksityisajojen osuus arvioimaan" — viene stimata.
Nessun autoetu a te stesso
L’uso privato di un’auto aziendale da parte di un dipendente è tassato come autoetu. Un toiminimi non ha un datore di lavoro che glielo conceda. Le istruzioni di Verohallinto sui benefici (VH/6801/00.01.00/2025 § 1.3) lo dicono in modo diretto: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Le istruzioni sui prelievi privati (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) aggiungono: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." La ripresa è l’unica strada. Se invece l’auto è nella tua osakeyhtiö, le regole sono diverse; vedi un’auto aziendale nella tua osakeyhtiö.
L’esempio di Verohallinto
Esimerkki 13 delle stesse istruzioni: 30 000 km percorsi in totale, di cui 10 000 privati. Costi dell’auto 3 000 € e ammortamento 5 000 €, insieme 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, che le istruzioni arrotondano a 0,27 €/km
- 10 000 km × 0,27 € = 2 700 € aggiunti al reddito d’impresa
Dove va in dichiarazione
La guida al modulo 5 (aggiornata il 17.11.2025) dice dove. In OmaVero, scegliendo "Yksityisajojen kulut on vähennetty kirjanpidossa" è il servizio a calcolare la quota privata. Su carta, "Erittele ajot ja laske kulut veroilmoituksen osassa 6", e poi riporta il risultato alla parte 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Il primo anno può fare male
L’ammortamento parte dall’anno in cui l’auto entra in uso, e si concede un ammortamento annuale pieno anche se è stato a dicembre. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." La ripresa distribuisce tutto quell’ammortamento sui pochi chilometri percorsi da allora, quindi ogni chilometro privato ne porta una quota grande: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
Il 50 % o meno: un’auto privata e la deduzione chilometrica
Sotto la soglia, l’auto resta nel tuo patrimonio privato. Puoi registrare i costi effettivi dei viaggi di lavoro, carburante compreso. Il lisävähennys li integra poi fino a un massimo per chilometro: 0,55 €/km per una tilikausi che si chiude nel 2026, 0,59 per una che si chiude nel 2025. Il massimo è la cifra dell’anno solare in cui si chiude la tilikausi (VH/721 § 3.3.5).
L’importo è una differenza. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." L’Esimerkki 17 delle istruzioni (§ 5.5.2) fa il calcolo per un’auto:
- 389 km di lavoro × 0,59 € = 229,51 €, il massimo per il 2025
- 45 € di carburante per quei viaggi erano già registrati
- lisävähennys: 229,51 € − 45 € = 184,51 €
Se non registri nulla, il lisävähennys è l’intero massimo: 229,51 € nell’Esimerkki 19 (§ 5.5.3). In entrambi i casi la deduzione totale è la stessa.
Il lisävähennys si chiede nel modulo 5, parte 10, e non si registra mai: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). La parte 10 chiede i chilometri totali e quelli di lavoro, il massimo per chilometro, il massimo totale, i costi dell’auto già registrati e il lisävähennys.
Le condizioni di proprietà, l’elenco dei campi e l’esempio del § 4.6 di una richiesta tagliata sono in l’auto propria per lavoro in Finlandia. Qui non si ripetono.
Il tragitto casa-lavoro è privato in entrambi i casi
La guida tra casa e la sede stabile dell’attività non è guida di lavoro. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Ne derivano tre effetti:
- Il tragitto casa-lavoro conta come chilometri privati nel test del 50 %.
- In un’auto aziendale conta come privato nella formula della ripresa. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Se i costi del tragitto sono stati dedotti in contabilità, "ne on lisättävä elinkeinotoiminnan … tuloon" nel modulo 5.
Il tragitto casa-lavoro ha una propria deduzione, in base al TVL 93 §, nella tua dichiarazione personale precompilata. Ha un tetto di 7 000 € e si applica solo oltre i primi 900 €.
Una sola auto, due esiti: un’illustrazione
Le cifre qui sotto sono inventate per mostrare il calcolo. Non vengono da Verohallinto.
Auto A, auto aziendale. 25 000 km nell’anno d’imposta: 17 000 di lavoro, 8 000 privati, tragitto casa-lavoro compreso.
- Quota di lavoro: 17 000 ÷ 25 000 = 68 %, quindi più della metà. È un’auto aziendale.
- Registrati: costi d’esercizio, carburante compreso, 4 000 € + ammortamento 3 500 € = 7 500 €
- Per chilometro: 7 500 € ÷ 25 000 km = 0,30 €/km
- Ripresi: 8 000 km × 0,30 € = 2 400 €
Auto B, auto privata. 20 000 km in una tilikausi che si chiude nel 2026: 8 000 di lavoro, 12 000 privati.
- Quota di lavoro: 8 000 ÷ 20 000 = 40 %, quindi resta privata.
- Massimo totale per il modulo 5, parte 10: 8 000 km × 0,55 € = 4 400 €
- Carburante per i viaggi di lavoro registrato: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, quindi 4 400 € in tutto
Entrambi i calcoli partono dagli stessi due numeri: i chilometri di lavoro e il totale. Con un buco nella guida privata, la ripresa dell’auto A diventa una stima. Il totale dell’auto B non si può dimostrare affatto.
Per un toiminimi il registro è obbligatorio?
Per il lisävähennys, nella sostanza sì: "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 elenca i campi per ogni viaggio di lavoro (vedi l’auto propria per lavoro in Finlandia) e aggiunge: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Quel totale non è facoltativo. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Restano i costi effettivi e, in mancanza di quelli, la cifra del matkakuluvähennys. Per l’anno d’imposta 2025 è di 0,27 €/km (decisione 974/2025 § 1: "auto 0,27 euroa kilometriltä"); la cifra del 2026 non è ancora pubblicata. L’Esimerkki 23 di Verohallinto: 3 079 km di lavoro × 0,27 € = 831,33 €. Ai 0,59 del 2025 gli stessi chilometri avrebbero consentito fino a 3 079 × 0,59 = 1 816,61 €.
Per un’auto aziendale, la formula della ripresa è costruita sulla "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". Il § 7 accetta la cifra di 0,27 anche per un’auto prevalentemente di lavoro i cui costi non sono stati registrati, "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." La pagina di Verohallinto per gli imprenditori lo dice chiaramente: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Conserva il registro e le ricevute per sei anni dalla fine dell’anno solare in cui si chiude la tilikausi (kirjanpitolaki 2:10 §, 2 momentti). Quattro modi di tenere un registro chilometrico mette a confronto le opzioni.
L’ALV è una questione a parte. L’AVL 114 § limita la detrazione dell’IVA sulle autovetture e sul loro uso, con eccezioni; questa pagina non la tratta.
Prima della dichiarazione
- Conosci i chilometri totali dell’auto nell’anno d’imposta, privati e tragitto casa-lavoro compresi.
- Sai se la guida di lavoro è stata più della metà di quel totale.
- Auto aziendale: la quota privata dei costi registrati e dell’ammortamento è ripresa, tramite OmaVero oppure la parte 6 e la parte 2.1.
- Auto privata: i costi registrati dei viaggi di lavoro restano in contabilità. Il lisävähennys li integra nel modulo 5, parte 10, alla cifra dell’anno in cui si chiude la tua tilikausi.
- I costi del tragitto casa-lavoro registrati in contabilità sono ripresi.
- Ogni viaggio di lavoro ha le sue ore, i luoghi, la distanza e lo scopo.
Come DriveHub rende tutto più semplice
Entrambe le strade hanno bisogno degli stessi due numeri per l’anno d’imposta: chilometri di lavoro e totale. Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Segni ogni viaggio come Lavoro o Personale. Un viaggio non ancora classificato aspetta in Da controllare.
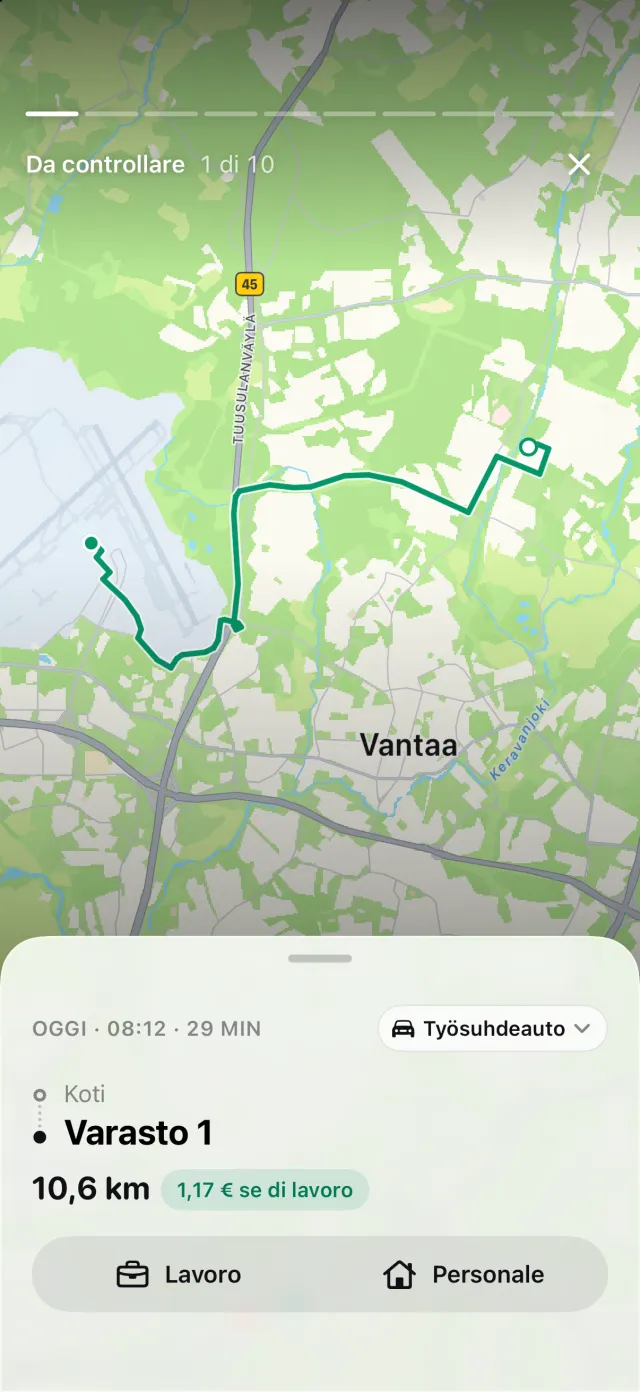
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, DriveHub mostra i viaggi che potrebbe aver perso, e Recupera ricostruisce il percorso. Rapporti mostra i chilometri di lavoro e personali e la quota di lavoro per un mese, un trimestre o un anno, e si può restringere a una sola auto.
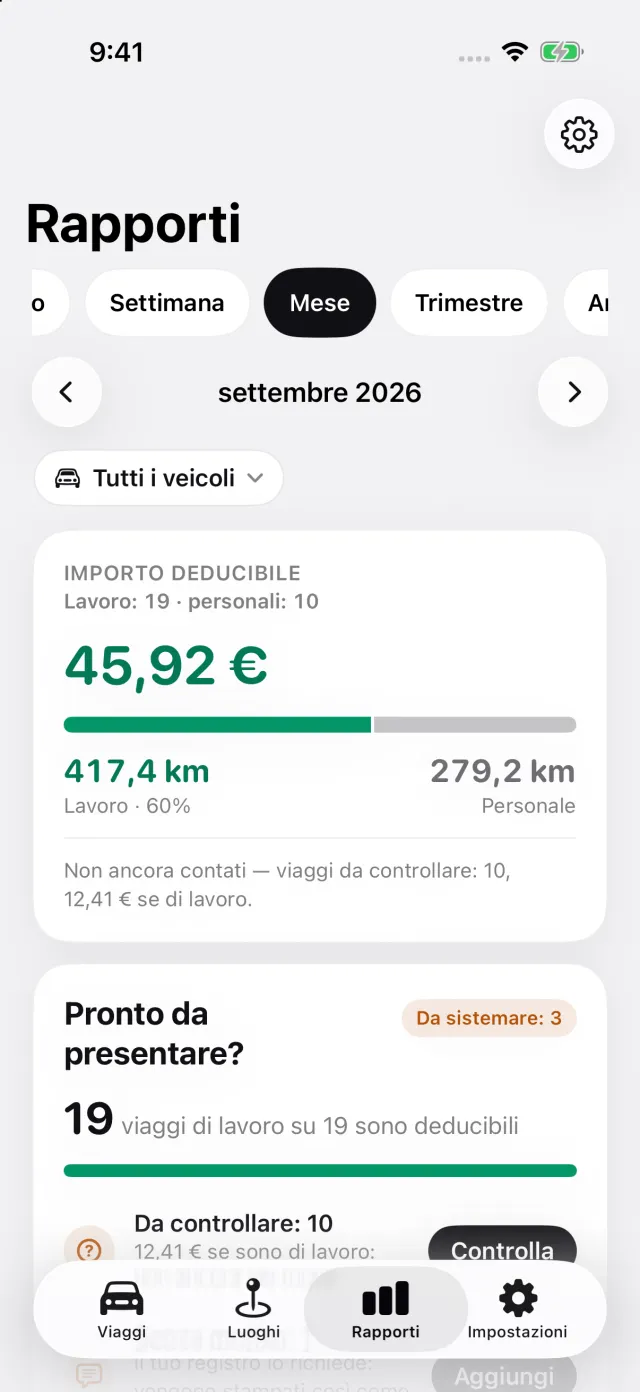
In Impostazioni → Tariffa e unità, un toiminimi finlandese può indicare quando inizia il suo esercizio. L’anno fiscale del report segue allora la tua tilikausi. Il suo blocco Distanza, anno fiscale mostra il totale percorso tra le letture del contachilometri che inserisci all’inizio e alla fine di quell’anno, e lo segnala quando ne manca una. In un report per una sola auto, quando più della metà della distanza registrata è di lavoro, il report avverte che in Finlandia l’auto potrebbe appartenere all’attività. Il report di un toiminimi indica che il lisävähennys va nel modulo 5 e non si registra in contabilità.
Dove DriveHub si ferma: non registra il carburante né i costi dell’auto, non calcola la ripresa per uso privato e non compila il modulo 5. E non decide nemmeno se la tua auto sia un bene dell’attività. Quello si giudica su più di un anno, con il tuo contabile.
DriveHub è sull’App Store per iPhone. Le regole e le tariffe finlandesi sono nella pagina sulla Finlandia. Impostare il tracciamento automatico richiede pochi minuti, una volta sola.
Questa pagina riporta ciò che dicono le istruzioni di Verohallinto e la legislazione, e le cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo contabile — e porta il registro.
La regola completa, con le norme da cui deriva: Finlandia: requisiti del registro chilometri.