 DriveHub
Landsguide · Finland · 9 min
Bilavdrag i toiminimi: bokför kostnaderna eller yrka upp till 0,55 €/km
Du driver en toiminimi (enskild firma) och kör din egen bil i verksamheten. Vilket bilavdrag du får väljer du inte själv: Verohallinto läser av det från dina kilometer, och varje svar kräver ett annat underlag.

Det korta svaret
- Vem avgör? Dina kilometer, inte du. Är mer än hälften av bilens kilometer under skatteåret körning i verksamheten finns inget kilometeravdrag det året (VH/721 § 7). Om bilen hör till näringsverksamhetens tillgångar bedöms över mer än ett år.
- Över 50 % i verksamheten: då är det normalt en bil i rörelsen. Dess faktiska kostnader, bränslet inräknat, förs in i bokföringen. De privata kilometrarnas andel av kostnaderna intäktsförs sedan i deklarationen, som inkomst av näringsverksamheten.
- 50 % eller mindre: då är det en privat bil. Du kan bokföra kostnaderna för dina körningar i verksamheten, bränslet inräknat, och sedan yrka tilläggsavdraget (lisävähennys) på blankett 5 upp till 0,55 €/km (räkenskapsperiod som slutar 2026). Själva tilläggsavdraget bokförs aldrig.
- Resorna mellan bostaden och arbetsplatsen är privat körning i båda fallen.
- Du kan inte ge dig själv bilförmån. En toiminimi kan inte betala sig själv lön eller förmåner, så privatandelen sköts genom intäktsföringen.
- Måste du föra körjournal? Båda grenarna bygger på årets totala kilometer, privata inräknade. Utan den summan inget tilläggsavdrag, och utan körjournal uppskattas privatandelen.
Varför kilometrarna avgör, inte du
Regeln börjar i lagen om beskattning av inkomst av näringsverksamhet. EVL 53 § 2 mom placerar en annan tillgång än fastighet i näringsverksamhetens förvärvskälla när den "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — används enbart eller huvudsakligen i verksamheten.
Verohallintos (Skatteförvaltningens) anvisning om egenföretagares resekostnader, VH/721/00.01.00/2025, gör ”huvudsakligen” till en siffra. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Spegelregeln för en privat bil står i § 5.3. Bilen räknas som privat när körningen utanför verksamheten är minst hälften av totalen: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Verohallintos sida för företagare säger samma sak med enkla ord: fordon i verksamheten är de som är "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Exakt hälften i verksamheten är fortfarande en privat bil. Först mer än hälften flyttar den till verksamheten.
Ett dåligt år flyttar inte bilen
50 %-gränsen läses per skatteår när den avgör tilläggsavdraget. Om bilen hör till näringsverksamhetens nettoförmögenhet bedöms över en längre tid. VH/721 § 7 igen:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
En bil som köpts för verksamheten förblir alltså en tillgång i rörelsen genom ett lugnt år. Samma stycke har spegelmeningen för en privat bil som ett år körs mer än hälften i verksamheten. Det du behöver i båda fallen är andelen i verksamheten för varje år, och den får du bara av ett underlag som täcker hela året.
Över 50 %: en bil i rörelsen, och privatandelen kommer tillbaka
En bil i rörelsen får sina kostnader bokförda: bränsle, övriga driftkostnader och avskrivningen. Privat körning i den är inte avdragsgill. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Den rättsliga grunden är EVL 51 b §, regeln om uttag av tillgångar eller förmåner från verksamheten till det privata hushållet. Samma § 7 ger formeln, från KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Med ord: (bilkostnader + årets avskrivning) ÷ totala kilometer × privata kilometer enligt körjournalen. Och kan den privata körningen inte visas på ett tillförlitligt sätt "joudutaan yksityisajojen osuus arvioimaan" — uppskattas den.
Ingen bilförmån till dig själv
En anställds privata användning av en tjänstebil beskattas som bilförmån. En toiminimi har ingen arbetsgivare som kan ge en sådan. Verohallintos anvisning om naturaförmåner (VH/6801/00.01.00/2025 § 1.3) säger det rakt ut: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Anvisningen om privatuttag (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) tillägger: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Intäktsföringen är den enda vägen. Står bilen i stället i ditt eget osakeyhtiö (aktiebolag) gäller andra regler; se bil i ditt eget osakeyhtiö.
Verohallintos eget exempel
Esimerkki 13 i samma anvisning: 30 000 km körda totalt, varav 10 000 privat. Bilkostnader 3 000 € och avskrivning 5 000 €, tillsammans 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, som anvisningen avrundar till 0,27 €/km
- 10 000 km × 0,27 € = 2 700 € som läggs till inkomsten av näringsverksamheten
Var det står i deklarationen
Ifyllnadsanvisningen för blankett 5 (uppdaterad 17.11.2025) säger var. I OmaVero räknar tjänsten ut privatandelen när du väljer "Yksityisajojen kulut on vähennetty kirjanpidossa". På papper: "Erittele ajot ja laske kulut veroilmoituksen osassa 6", och för sedan resultatet till del 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Det första året kan svida
Avskrivningen börjar det år bilen tas i bruk, och en hel årsavskrivning medges även om det var i december. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Intäktsföringen fördelar då hela avskrivningen på de få kilometer som körts sedan dess, så varje privat kilometer bär en stor andel: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % eller mindre: en privat bil och kilometeravdraget
Under gränsen stannar bilen bland dina privata tillgångar. Du kan bokföra de faktiska kostnaderna för dina körningar i verksamheten, bränslet inräknat. Tilläggsavdraget fyller sedan upp dem till ett maximibelopp per kilometer: 0,55 €/km för en räkenskapsperiod (tilikausi) som slutar 2026, 0,59 för en som slutar 2025. Maximibeloppet är det för det kalenderår då räkenskapsperioden slutar (VH/721 § 3.3.5).
Beloppet är en skillnad. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Anvisningens Esimerkki 17 (§ 5.5.2) räknar igenom det för en bil:
- 389 km i verksamheten × 0,59 € = 229,51 €, maximibeloppet för 2025
- 45 € bränsle för de körningarna var redan bokfört
- tilläggsavdrag: 229,51 € − 45 € = 184,51 €
Bokför du ingenting blir tilläggsavdraget hela maximibeloppet: 229,51 € i Esimerkki 19 (§ 5.5.3). Det sammanlagda avdraget blir detsamma i båda fallen.
Tilläggsavdraget yrkas på blankett 5, del 10, och bokförs aldrig: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). Del 10 frågar efter totala kilometer och kilometer i verksamheten, maximibeloppet per km, det maximala totalbeloppet, redan bokförda bilkostnader och tilläggsavdraget.
Ägarvillkoren, fältlistan och exemplet i § 4.6 om ett avdrag som skars ned finns i egen bil i jobbet i Finland. De upprepas inte här.
Resorna till arbetsplatsen är privata i båda fallen
Körning mellan bostaden och ditt fasta verksamhetsställe är inte körning i verksamheten. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Det får tre följder:
- Resorna räknas som privata kilometer i 50 %-testet.
- I en bil i rörelsen räknas de som privata i intäktsföringsformeln. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Har kostnader för resorna dragits av i bokföringen "ne on lisättävä elinkeinotoiminnan … tuloon" på blankett 5.
Resorna mellan bostad och arbetsplats har ett eget avdrag enligt TVL 93 § i din förhandsifyllda personliga skattedeklaration. Det är begränsat till 7 000 € och gäller bara det som överstiger de första 900 €.
En bil, två utfall: ett räkneexempel
Siffrorna nedan är påhittade för att visa räkningen. De kommer inte från Verohallinto.
Bil A, bil i rörelsen. 25 000 km under skatteåret: 17 000 i verksamheten, 8 000 privat, resorna till arbetsplatsen inräknade.
- Andel i verksamheten: 17 000 ÷ 25 000 = 68 %, alltså mer än hälften. Det är en bil i rörelsen.
- Bokfört: driftkostnader inkl. bränsle 4 000 € + avskrivning 3 500 € = 7 500 €
- Per kilometer: 7 500 € ÷ 25 000 km = 0,30 €/km
- Intäktsfört: 8 000 km × 0,30 € = 2 400 €
Bil B, privat bil. 20 000 km under en räkenskapsperiod som slutar 2026: 8 000 i verksamheten, 12 000 privat.
- Andel i verksamheten: 8 000 ÷ 20 000 = 40 %, så den förblir privat.
- Maximalt totalbelopp på blankett 5, del 10: 8 000 km × 0,55 € = 4 400 €
- Bokfört bränsle för körningarna i verksamheten: 1 000 €
- tilläggsavdrag: 4 400 € − 1 000 € = 3 400 €, alltså 4 400 € sammanlagt
Båda uträkningarna utgår från samma två tal: kilometrarna i verksamheten och totalen. Med en lucka i den privata körningen blir intäktsföringen för bil A en uppskattning. Totalen för bil B går inte alls att visa.
Är körjournal obligatorisk för en toiminimi?
För tilläggsavdraget, i praktiken ja. Det "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 räknar upp fälten för varje körning i verksamheten (se egen bil i jobbet i Finland) och tillägger: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Den totalen är inte frivillig. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Det som återstår är de faktiska kostnaderna, och i brist på dem beloppet för avdrag för resekostnader (matkakuluvähennys). För skatteåret 2025 är det 0,27 €/km (beslut 974/2025 § 1: "auto 0,27 euroa kilometriltä"); beloppet för 2026 är ännu inte publicerat. Verohallintos Esimerkki 23: 3 079 km i verksamheten × 0,27 € = 831,33 €. Med 2025 års 0,59 hade samma kilometer gett upp till 3 079 × 0,59 = 1 816,61 €.
För en bil i rörelsen bygger intäktsföringsformeln på "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". § 7 godtar också beloppet 0,27 för en bil som huvudsakligen används i verksamheten och vars kostnader inte har bokförts, "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Verohallintos sida för företagare säger det rakt ut: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Spara körjournalen och kvittona i sex år från utgången av det kalenderår då räkenskapsperioden slutar (kirjanpitolaki 2:10 §, 2 momentti). Fyra sätt att föra körjournal jämför alternativen.
ALV (moms) är en separat fråga. AVL 114 § begränsar avdraget för ingående moms på personbilar och deras användning, med undantag; den här sidan tar inte upp det.
Innan du deklarerar
- Du vet bilens totala kilometer för skatteåret, privata körningar och resor till arbetsplatsen inräknade.
- Du vet om körningen i verksamheten var mer än hälften av den totalen.
- Bil i rörelsen: den privata andelen av bokförda kostnader och avskrivning intäktsförs, via OmaVero eller del 6 och del 2.1.
- Privat bil: bokförda kostnader för körningarna i verksamheten stannar i bokföringen. Tilläggsavdraget fyller upp dem på blankett 5, del 10, med beloppet för det år då din räkenskapsperiod slutar.
- Kostnader för resor till arbetsplatsen som bokförts intäktsförs.
- Varje körning i verksamheten har sina tider, platser, sin sträcka och sitt ändamål.
Så gör DriveHub det enklare
Båda grenarna behöver samma två tal för skatteåret: kilometrarna i verksamheten och totalen. Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Du markerar varje resa som Arbete eller Privat. En resa som inte är sorterad än väntar under Att kontrollera.
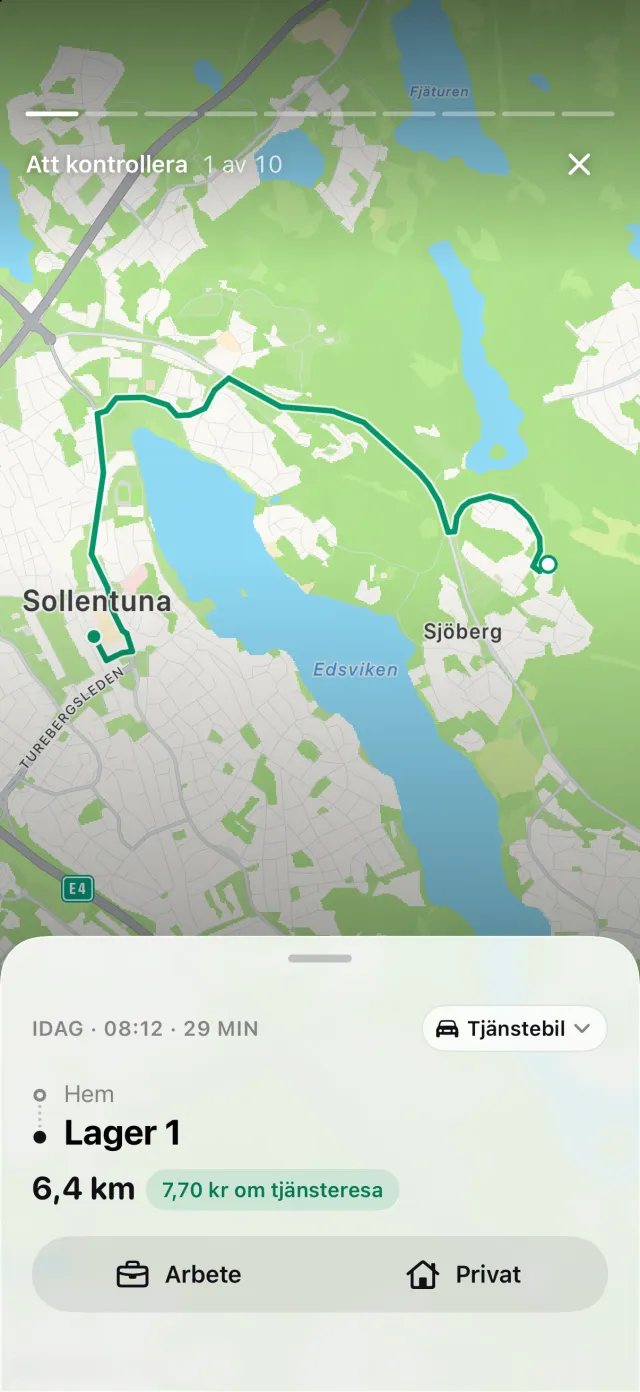
Har din iPhone registrerat körning utan en matchande resa visar DriveHub de resor som kan ha missats, och Återställ bygger upp rutten igen. Rapporter visar kilometer i arbetet och privata kilometer och andelen i arbetet för en månad, ett kvartal eller ett år, och kan avgränsas till en bil.
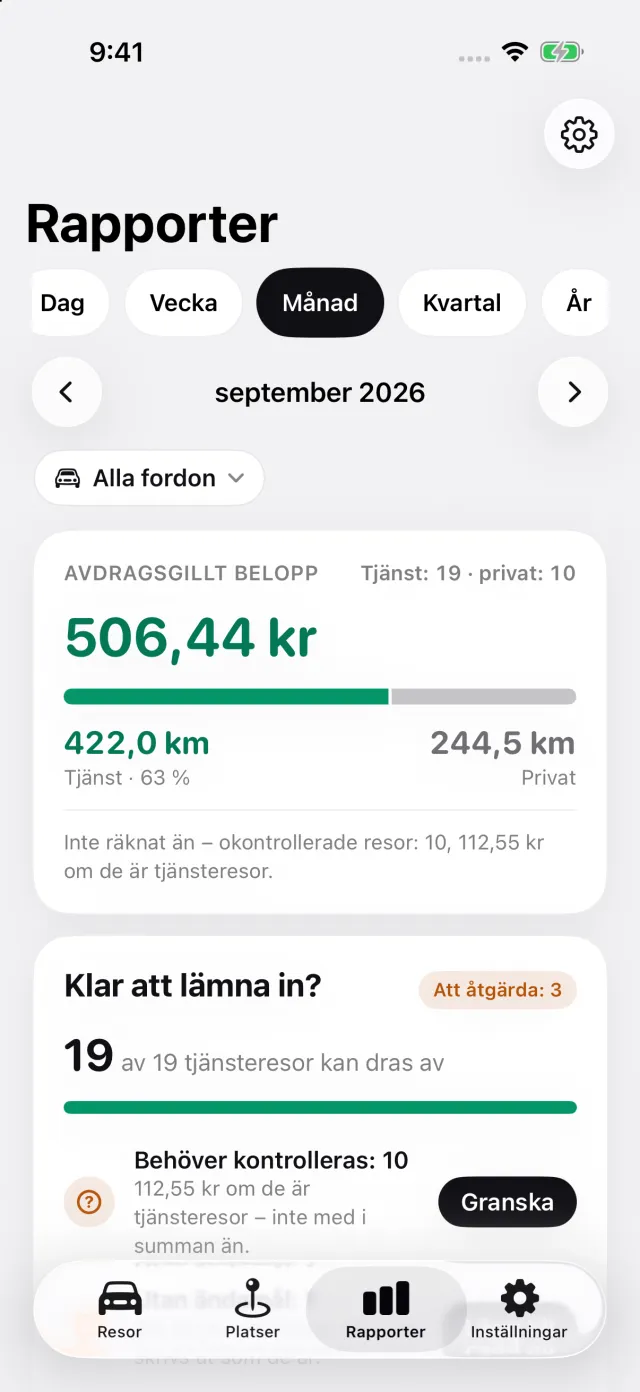
Under Inställningar → Ersättning och enheter kan en finländsk toiminimi ange när räkenskapsåret börjar. Rapportens skatteår följer då din räkenskapsperiod. Dess block Sträcka, beskattningsår visar totalen som körts mellan de mätarställningar du för in i början och slutet av året, och säger till när en av dem saknas. I en rapport för en enda bil varnar rapporten, när mer än hälften av dess registrerade sträcka är i arbetet, att bilen i Finland kan höra till verksamheten. En toiminimis rapport anger att tilläggsavdraget förs in på blankett 5 och inte bokförs.
Där DriveHub slutar: appen bokför inte ditt bränsle eller dina bilkostnader, räknar inte ut intäktsföringen av privat användning och fyller inte i blankett 5. Den avgör inte heller om din bil är en tillgång i rörelsen. Det bedöms över mer än ett år, tillsammans med din bokförare.
DriveHub finns i App Store för iPhone. De finländska reglerna och beloppen finns på sidan om Finland. Att ställa in automatisk registrering tar några minuter, en gång.
Den här sidan återger vad Verohallintos anvisningar och lagstiftningen säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din bokförare, och ta med körjournalen.
Hela regeln och källorna den bygger på: Finland: krav på körjournalen.