 DriveHub
Гид по стране · Финляндия · 9 мин
Вычет за машину toiminimi: провести расходы или заявить до 0,55 €/км
У вас toiminimi, и по делам вы ездите на своей машине. Какой вычет вы получите, выбираете не вы: Verohallinto определяет его по вашим километрам, и каждый вариант требует своего учёта.

Коротко
- Кто решает? Ваши километры, а не вы. Если больше половины пробега машины за налоговый год — служебные поездки, вычета за километры в этом году нет (VH/721 § 7). Относится ли машина к имуществу бизнеса, оценивается больше чем за один год.
- Больше 50 % служебных: обычно это машина бизнеса. Её фактические расходы, включая топливо, проводятся в вашем учёте. Доля этих расходов, приходящаяся на личные километры, затем добавляется обратно к доходу от предпринимательства в декларации.
- 50 % или меньше: это личная машина. Вы можете провести по учёту расходы на служебные поездки, включая топливо, а затем заявить lisävähennys в форме 5, чтобы довести их до 0,55 €/км (tilikausi, заканчивающийся в 2026 году). Сам lisävähennys никогда не проводится по учёту.
- Дорога на работу — личная поездка в обоих случаях.
- Autoetu самому себе дать нельзя. Toiminimi не может платить себе зарплату или льготы, поэтому личная доля учитывается через добавление к доходу.
- Обязаны ли вы вести журнал? Обе ветви опираются на общий пробег за год, включая личные поездки. Без этого итога нет lisävähennys, а без журнала личную долю оценивают на глаз.
Почему решают километры, а не вы
Правило начинается в законе о налогообложении предпринимательского дохода. EVL 53 § 2 mom относит имущество, кроме недвижимости, к предпринимательскому источнику дохода, если оно "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — используется только или главным образом в бизнесе.
Руководство Verohallinto о командировочных расходах самозанятых, VH/721/00.01.00/2025, превращает «главным образом» в число. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Зеркальное правило для личной машины — в § 5.3. Машина считается личной, когда поездки не по делам составляют не меньше половины общего пробега: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Страница Verohallinto для предпринимателей говорит то же простыми словами: транспорт бизнеса — это тот, что "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Ровно половина служебных поездок — это всё ещё личная машина. К бизнесу её переводит только больше половины.
Один неудачный год машину не переводит
Когда тест 50 % решает вопрос о lisävähennys, его применяют к каждому налоговому году отдельно. Относится ли машина к чистым активам бизнеса, оценивают за более длинный срок. Снова VH/721 § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Так что машина, купленная для бизнеса, остаётся его имуществом и в спокойный год. В том же абзаце есть зеркальная фраза для личной машины, которая один год больше чем наполовину использовалась для бизнеса. В любом случае вам нужна служебная доля за каждый год, а её даёт только учёт за весь год.
Больше 50 %: машина бизнеса, и личная доля возвращается
Расходы на машину бизнеса проводятся по учёту: топливо, прочие эксплуатационные расходы и амортизация. Личные поездки на ней не вычитаются. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Правовая основа — EVL 51 b §, правило об изъятии имущества или выгод бизнеса в личное хозяйство. Тот же § 7 даёт формулу, из KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Словами: (расходы на машину + амортизация за год) ÷ общий пробег × личные километры по журналу. А если личные поездки нельзя надёжно подтвердить, "joudutaan yksityisajojen osuus arvioimaan" — их долю оценивают.
Никакого autoetu самому себе
Личное пользование служебной машиной у работника облагается как autoetu. У toiminimi нет работодателя, который мог бы его дать. Руководство Verohallinto по льготам (VH/6801/00.01.00/2025 § 1.3) говорит прямо: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Руководство о личных изъятиях (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) добавляет: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Добавление к доходу — единственный путь. Если же ваша машина числится за вашим собственным osakeyhtiö, правила другие; см. автомобиль в вашем собственном osakeyhtiö.
Пример самой Verohallinto
Esimerkki 13 в том же руководстве: всего пройдено 30 000 км, из них 10 000 личных. Расходы на машину 3 000 € и амортизация 5 000 €, вместе 8 000 €.
- 8 000 € ÷ 30 000 км = 0,267 €/км, что руководство округляет до 0,27 €/км
- 10 000 км × 0,27 € = 2 700 € добавляется к доходу от предпринимательства
Где это в декларации
Об этом говорит инструкция к форме 5 (обновлена 17.11.2025). В OmaVero, если выбрать "Yksityisajojen kulut on vähennetty kirjanpidossa", сервис сам рассчитает личную долю. На бумаге — "Erittele ajot ja laske kulut veroilmoituksen osassa 6", а затем перенесите результат в часть 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Первый год может ударить
Амортизация начинается в год ввода машины в эксплуатацию, и за этот год она начисляется полностью, даже если это был декабрь. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Добавление к доходу распределяет всю эту амортизацию на немногие километры, пройденные с тех пор, так что на каждый личный километр приходится большая доля: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % или меньше: личная машина и вычет за километр
Ниже границы машина остаётся в вашем личном имуществе. Вы можете провести по учёту фактические расходы на служебные поездки, включая топливо. Затем lisävähennys доводит их до максимума за километр: 0,55 €/км для tilikausi, который заканчивается в 2026 году, и 0,59 — для заканчивающегося в 2025 году. Максимум берётся за тот календарный год, в котором заканчивается tilikausi (VH/721 § 3.3.5).
Сумма — это разница. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Esimerkki 17 руководства (§ 5.5.2) разбирает это для машины:
- 389 служебных км × 0,59 € = 229,51 €, максимум за 2025 год
- 45 € на топливо для этих поездок уже проведены по учёту
- lisävähennys: 229,51 € − 45 € = 184,51 €
Если ничего не проводить по учёту, lisävähennys равен всему максимуму: 229,51 € в Esimerkki 19 (§ 5.5.3). В любом случае общий вычет одинаков.
Lisävähennys заявляется в форме 5, часть 10, и никогда не проводится по учёту: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). В части 10 указываются общий и служебный пробег, максимум за километр, максимальная общая сумма, уже проведённые расходы на машину и сам lisävähennys.
Условия о праве собственности, список граф и пример урезанного вычета из § 4.6 — в статье свой автомобиль для работы в Финляндии. Здесь они не повторяются.
Дорога на работу — личная в обоих случаях
Поездки между домом и постоянным местом ведения бизнеса — не служебные. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Из этого следуют три вещи:
- В тесте 50 % дорога на работу считается личными километрами.
- В машине бизнеса она считается личной в формуле добавления к доходу. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Если расходы на дорогу на работу были проведены по учёту, "ne on lisättävä elinkeinotoiminnan … tuloon" в форме 5.
Для дороги на работу есть свой вычет по TVL 93 § в вашей предзаполненной личной декларации. Он ограничен 7 000 € и применяется только к сумме сверх первых 900 €.
Одна машина, два исхода: иллюстрация
Цифры ниже придуманы, чтобы показать арифметику. Они не взяты у Verohallinto.
Машина A, машина бизнеса. 25 000 км за налоговый год: 17 000 служебных, 8 000 личных, включая дорогу на работу.
- Служебная доля: 17 000 ÷ 25 000 = 68 %, то есть больше половины. Это машина бизнеса.
- Проведено по учёту: эксплуатационные расходы с топливом 4 000 € + амортизация 3 500 € = 7 500 €
- На километр: 7 500 € ÷ 25 000 км = 0,30 €/км
- Добавляется к доходу: 8 000 км × 0,30 € = 2 400 €
Машина B, личная машина. 20 000 км за tilikausi, который заканчивается в 2026 году: 8 000 служебных, 12 000 личных.
- Служебная доля: 8 000 ÷ 20 000 = 40 %, так что машина остаётся личной.
- Максимальная общая сумма для формы 5, часть 10: 8 000 км × 0,55 € = 4 400 €
- Проведено по учёту топливо для служебных поездок: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, то есть всего 4 400 €
Оба расчёта начинаются с одних и тех же двух чисел: служебные километры и общий пробег. Если в личных поездках есть пробел, добавление к доходу у машины A становится оценкой. А общий пробег машины B вообще нечем подтвердить.
Обязателен ли журнал для toiminimi?
Для lisävähennys — по существу да. Он "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 перечисляет графы для каждой служебной поездки (см. свой автомобиль для работы в Финляндии) и добавляет: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Этот итог не факультативен. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Остаются фактические расходы, а если их нет — ставка matkakuluvähennys. За 2025 налоговый год это 0,27 €/км (решение 974/2025 § 1: "auto 0,27 euroa kilometriltä"); ставка на 2026 год ещё не опубликована. Esimerkki 23 от Verohallinto: 3 079 служебных км × 0,27 € = 831,33 €. По ставке 2025 года 0,59 те же километры дали бы до 3 079 × 0,59 = 1 816,61 €.
Для машины бизнеса формула добавления к доходу построена на "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". § 7 также допускает ставку 0,27 для машины, используемой главным образом в бизнесе, расходы на которую не проводились по учёту: "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Страница Verohallinto для предпринимателей говорит прямо: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Храните журнал и чеки шесть лет с конца календарного года, в котором заканчивается tilikausi (kirjanpitolaki 2:10 §, 2 momentti). Четыре способа вести журнал поездок сравнивают варианты.
ALV — отдельный вопрос. AVL 114 § ограничивает вычет входящего НДС по легковым автомобилям и их использованию, с исключениями; эта страница его не касается.
Перед подачей декларации
- Вы знаете общий пробег машины за налоговый год, включая личные поездки и дорогу на работу.
- Вы знаете, составили ли служебные поездки больше половины этого итога.
- Машина бизнеса: личная доля проведённых расходов и амортизации добавлена к доходу — через OmaVero или часть 6 и часть 2.1.
- Личная машина: проведённые расходы на служебные поездки остаются в учёте. Lisävähennys доводит их до ставки в форме 5, часть 10, по ставке того года, в котором заканчивается ваш tilikausi.
- Расходы на дорогу на работу, проведённые по учёту, добавлены к доходу.
- У каждой служебной поездки есть время, места, расстояние и цель.
Как DriveHub упрощает дело
Обеим ветвям нужны одни и те же два числа за налоговый год: служебные километры и общий пробег. При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Каждую поездку вы отмечаете как «Рабочая» или «Личная». Ещё не разобранная поездка ждёт в разделе «Проверить».
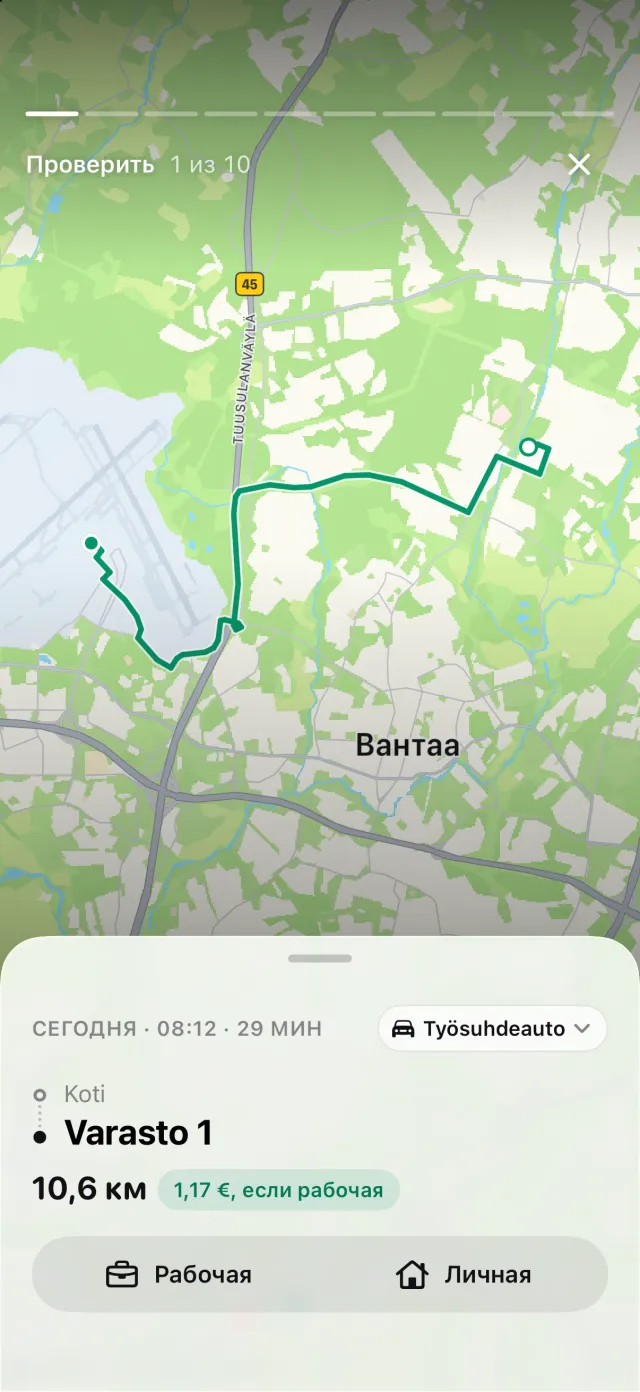
Если iPhone зафиксировал движение за рулём, а подходящей поездки нет, DriveHub покажет поездки, которые он мог пропустить, а «Восстановить» воссоздаёт маршрут. «Отчёты» показывают служебные и личные километры и служебную долю за месяц, квартал или год, и их можно сузить до одной машины.
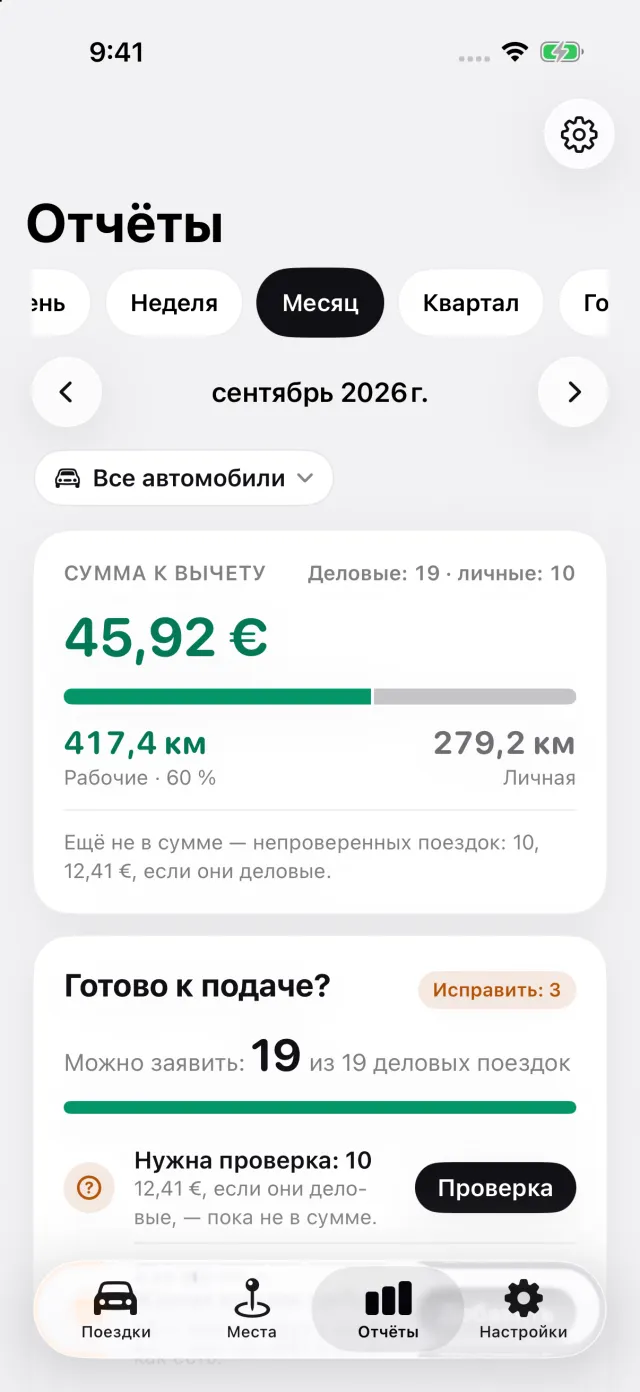
В разделе «Настройки → Ставка и единицы» финский toiminimi может указать, когда начинается его отчётный период. Тогда налоговый год в отчёте следует за вашим tilikausi. Его блок «Пробег за налоговый год» показывает общий пробег между показаниями одометра, которые вы вводите на начало и конец этого года, и сообщает, если какого-то показания не хватает. Если в отчёте по одной машине больше половины записанного пробега служебная, отчёт предупреждает, что в Финляндии машина может относиться к бизнесу. В отчёте toiminimi указано, что lisävähennys заявляется в форме 5 и не проводится по учёту.
Где DriveHub останавливается: он не проводит по учёту топливо и расходы на машину, не рассчитывает добавление к доходу за личное пользование и не заполняет форму 5. И не решает, относится ли ваша машина к имуществу бизнеса. Это оценивается больше чем за один год, вместе с вашим бухгалтером.
DriveHub есть в App Store для iPhone. Финские правила и ставки — на странице о Финляндии. Настройка автоматической записи занимает несколько минут, один раз.
Эта страница излагает то, что говорят руководства Verohallinto и законодательство, и ссылается на них, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Финляндия: требования к журналу пробега.