 DriveHub
Riigijuhend · Soome · 9 min
Toiminimi auto mahaarvamine: kirjenda kulud või nõua kuni 0,55 €/km
Sul on toiminimi ja sõidad ettevõtte asjus oma autoga. Millise auto mahaarvamise saad, ei ole sinu valik: Verohallinto loeb selle välja sinu kilomeetritest ja iga vastus nõuab isesugust arvestust.

Lühike vastus
- Kes otsustab? Sinu kilomeetrid, mitte sina. Kui üle poole auto maksuaasta kilomeetritest on töösõidud, ei ole sel aastal kilomeetrimahaarvamist (VH/721 § 7). Kas auto on äritegevuse vara, hinnatakse rohkem kui ühe aasta põhjal.
- Üle 50 % töösõite: tavaliselt on see äriauto. Selle tegelikud kulud, kütus kaasa arvatud, lähevad sinu raamatupidamisse. Erakilomeetrite osa neist kuludest lisatakse siis deklaratsioonil tagasi sinu ettevõtlustulule.
- 50 % või vähem: see on eraauto. Võid kirjendada oma töösõitude kulud, kütus kaasa arvatud, ja seejärel nõuda vormil 5 lisävähennyst, mis täiendab need 0,55 €/km tasemele (2026. aastal lõppev tilikausi). Lisävähennyst ennast ei kirjendata kunagi.
- Sinu töölesõit on erasõit mõlemal juhul.
- Autoetu iseendale anda ei saa. Toiminimi ei saa maksta endale palka ega soodustusi, nii et erakasutuse osa käsitletakse tulule tagasi lisamise kaudu.
- Kas sõidupäevik on kohustuslik? Mõlemad harud toetuvad aasta kogukilomeetritele, erasõidud kaasa arvatud. Ilma selle kogusummata ei ole lisävähennyst ja ilma sõidupäevikuta erakasutuse osa hinnatakse.
Miks otsustavad kilomeetrid, mitte sina
Reegel algab ettevõtlustulu maksustamise seadusest. EVL 53 § 2 mom paigutab muu vara kui kinnisvara ettevõtluse tuluallikasse, kui see on vara, "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — mida kasutatakse ainult või peamiselt ettevõtluses.
Verohallinto juhend FIE-de sõidukulude kohta, VH/721/00.01.00/2025, muudab sõna „peamiselt“ arvuks. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Eraauto peegelreegel on §-s 5.3. Auto loetakse eraautoks, kui muud kui ettevõtlussõidud moodustavad vähemalt poole kogu läbisõidust: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Verohallinto ettevõtjate leht ütleb sama lihtsate sõnadega: äritegevuse sõidukid on need, mis on "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Täpselt pool töösõite tähendab endiselt eraautot. Ainult üle poole viib selle ettevõttesse.
Üks halb aasta autot ei liiguta
50 % testi loetakse maksuaasta kaupa, kui see otsustab lisävähennyse üle. Kas auto kuulub ettevõtluse netovara hulka, hinnatakse pikema aja jooksul. Jälle VH/721 § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Seega jääb ettevõtte jaoks ostetud auto ühe vaikse aasta jooksul äritegevuse varaks. Samas lõigus on peegellause eraauto kohta, mis on ühel aastal üle poole töösõitudes. Mõlemal juhul vajad tööalast osa igal aastal, ja seda annab ainult terve aasta arvestus.
Üle 50 %: äriauto ja erakasutuse osa tuleb tagasi
Äriauto kulud kirjendatakse raamatupidamises: kütus, muud käituskulud ja amortisatsioon. Sellega tehtud erasõidud ei ole mahaarvatavad. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Õiguslik alus on EVL 51 b §, reegel äritegevuse vara või soodustuste võtmise kohta oma eramajapidamisse. Sama § 7 annab valemi, mis pärineb lahendist KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Sõnadega: (auto kulud + aasta amortisatsioon) ÷ kogukilomeetrid × sõidupäeviku järgi erakilomeetrid. Ja kui erasõite ei saa usaldusväärselt näidata, siis "joudutaan yksityisajojen osuus arvioimaan" — seda hinnatakse.
Autoetu iseendale ei ole
Töötaja ametiauto erakasutust maksustatakse autoetuna. Toiminimil ei ole tööandjat, kes seda annaks. Verohallinto soodustuste juhend (VH/6801/00.01.00/2025 § 1.3) ütleb seda otse: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Eratarbimiseks võtmise juhend (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) lisab: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Tulule tagasi lisamine on ainus tee. Kui su auto on hoopis sinu enda osakeyhtiös, on reeglid teised; vaata artiklit ametiauto sinu enda osakeyhtiös.
Verohallinto enda näide
Esimerkki 13 samas juhendis: kokku sõidetud 30 000 km, neist 10 000 erasõite. Auto kulud 3 000 € ja amortisatsioon 5 000 €, kokku 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, mille juhend ümardab 0,27 €/km-ni
- 10 000 km × 0,27 € = 2 700 € lisatakse ettevõtlustulule
Kuhu see deklaratsioonil läheb
Vormi 5 täitmisjuhend (uuendatud 17.11.2025) ütleb, kuhu. OmaVeros valides "Yksityisajojen kulut on vähennetty kirjanpidossa" arvutab teenus erakasutuse osa ise. Paberil "Erittele ajot ja laske kulut veroilmoituksen osassa 6", seejärel kanna tulemus osasse 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Esimene aasta võib valusalt mõjuda
Amortisatsioon algab aastal, mil auto kasutusse võetakse, ja terve aasta amortisatsioon antakse ka siis, kui see juhtus detsembris. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Tagasi lisamine jaotab selle kogu amortisatsiooni vähestele pärast seda sõidetud kilomeetritele, nii et iga erakilomeeter kannab suurt osa: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % või vähem: eraauto ja kilomeetrimahaarvamine
Piirist allpool jääb auto sinu eravara hulka. Võid kirjendada oma töösõitude tegelikud kulud, kütus kaasa arvatud. Lisävähennys täiendab need siis kilomeetripõhise maksimumini: 0,55 €/km tilikausi puhul, mis lõpeb 2026. aastal, ja 0,59 sellise puhul, mis lõpeb 2025. aastal. Maksimum on selle kalendriaasta määr, mil tilikausi lõpeb (VH/721 § 3.3.5).
Summa on vahe. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Juhendi Esimerkki 17 (§ 5.5.2) arvutab selle auto kohta läbi:
- 389 töökilomeetrit × 0,59 € = 229,51 €, 2025. aasta maksimum
- nende sõitude 45 € kütust oli juba kirjendatud
- lisävähennys: 229,51 € − 45 € = 184,51 €
Ära kirjenda midagi ja lisävähennys on kogu maksimum: 229,51 € Esimerkki 19-s (§ 5.5.3). Mõlemal juhul on kogu mahaarvamine sama.
Lisävähennyst nõutakse vormil 5, osas 10 ja seda ei kirjendata kunagi: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). Osa 10 küsib kogu- ja töökilomeetreid, kilomeetri maksimummäära, maksimaalset kogusummat, juba kirjendatud autokulusid ja lisävähennyst.
Omanditingimused, väljade loend ja § 4.6 näide kärbitud nõudest on artiklis oma autoga tööasjus Soomes. Siin neid ei korrata.
Sinu töölesõit on mõlemal juhul erasõit
Sõit kodu ja alalise tegevuskoha vahel ei ole töösõit. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Sel on kolm tagajärge:
- Töölesõit läheb 50 % testis erakilomeetrite hulka.
- Äriautos loetakse see tagasi lisamise valemis erasõiduks. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Kui töölesõidu kulud arvati raamatupidamises maha, "ne on lisättävä elinkeinotoiminnan … tuloon" vormil 5.
Töölesõidul on oma mahaarvamine TVL 93 § alusel sinu eeltäidetud isiklikul deklaratsioonil. Selle ülempiir on 7 000 € ja see kehtib ainult esimest 900 € ületava osa kohta.
Üks auto, kaks tulemust: illustratsioon
Allpool toodud arvud on välja mõeldud aritmeetika näitamiseks. Need ei pärine Verohallintolt.
Auto A, äriauto. Maksuaastal 25 000 km: 17 000 töösõite, 8 000 erasõite, töölesõit kaasa arvatud.
- Tööalane osa: 17 000 ÷ 25 000 = 68 %, seega üle poole. See on äriauto.
- Kirjendatud: käituskulud koos kütusega 4 000 € + amortisatsioon 3 500 € = 7 500 €
- Kilomeetri kohta: 7 500 € ÷ 25 000 km = 0,30 €/km
- Tagasi lisatud: 8 000 km × 0,30 € = 2 400 €
Auto B, eraauto. 20 000 km tilikausi jooksul, mis lõpeb 2026. aastal: 8 000 töösõite, 12 000 erasõite.
- Tööalane osa: 8 000 ÷ 20 000 = 40 %, seega jääb see eraautoks.
- Maksimaalne kogusumma vormi 5 osas 10: 8 000 km × 0,55 € = 4 400 €
- Töösõitude kirjendatud kütus: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, seega kokku 4 400 €
Mõlemad arvutused algavad samast kahest arvust: töökilomeetritest ja kogusummast. Kui erasõitudes on auk, muutub auto A tagasi lisamine hinnanguks. Auto B kogusummat ei saa üldse näidata.
Kas toiminimile on sõidupäevik kohustuslik?
Lisävähennyse jaoks sisuliselt jah. See "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 loetleb iga töösõidu väljad (vaata artiklit oma autoga tööasjus Soomes) ja lisab: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
See kogusumma ei ole vabatahtlik. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Järele jäävad tegelikud kulud ja nende puudumisel matkakuluvähennyse määr. 2025. maksuaastal on see 0,27 €/km (otsus 974/2025 § 1: "auto 0,27 euroa kilometriltä"); 2026. aasta määra pole veel avaldatud. Verohallinto Esimerkki 23: 3 079 töökilomeetrit × 0,27 € = 831,33 €. 2025. aasta 0,59 määraga oleks samade kilomeetrite eest lubatud kuni 3 079 × 0,59 = 1 816,61 €.
Äriauto puhul põhineb tagasi lisamise valem "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". § 7 aktsepteerib 0,27 määra ka peamiselt ärilise auto puhul, mille kulusid ei kirjendatud: "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Verohallinto ettevõtjate leht ütleb selle otse välja: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Hoia sõidupäevikut ja tšekke alles kuus aastat selle kalendriaasta lõpust, mil tilikausi lõpeb (kirjanpitolaki 2:10 §, 2 momentti). Neli viisi sõidupäevikut pidada võrdleb võimalusi.
ALV on eraldi küsimus. AVL 114 § piirab sisendkäibemaksu sõiduautode ja nende kasutamise pealt, eranditega; see leht seda ei käsitle.
Enne deklareerimist
- Tead auto kogukilomeetreid maksuaastal, erasõidud ja töölesõit kaasa arvatud.
- Tead, kas töösõite oli üle poole sellest kogusummast.
- Äriauto: kirjendatud kulude ja amortisatsiooni erakasutuse osa on tulule tagasi lisatud, OmaVero või osade 6 ja 2.1 kaudu.
- Eraauto: töösõitude kirjendatud kulud jäävad raamatupidamisse. Lisävähennys täiendab neid vormi 5 osas 10 selle aasta määraga, mil sinu tilikausi lõpeb.
- Raamatupidamisse kirjendatud töölesõidu kulud on tagasi lisatud.
- Igal töösõidul on ajad, kohad, vahemaa ja eesmärk.
Kuidas DriveHub seda lihtsamaks teeb
Mõlemad harud vajavad maksuaasta kohta samu kahte arvu: töökilomeetreid ja kogusummat. Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Märgid iga sõidu kas Töö või Isiklik. Sõit, mis on veel sorteerimata, ootab jaotises Vajab kontrolli.
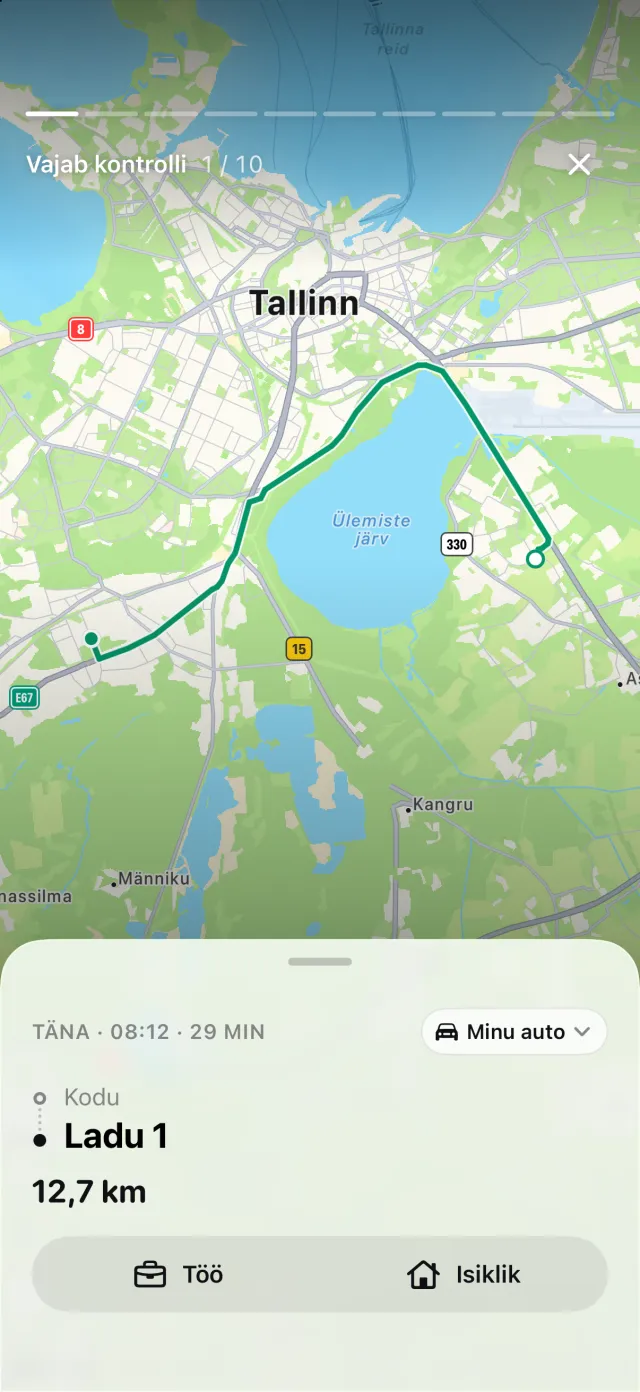
Kui su iPhone registreeris sõitmise, millele ei vasta ükski sõit, näitab DriveHub sõite, mis võisid vahele jääda, ja Taasta taastab marsruudi. Aruanded näitab töö- ja isiklikke kilomeetreid ning tööalast osa kuu, kvartali või aasta kohta ja seda saab kitsendada ühele autole.
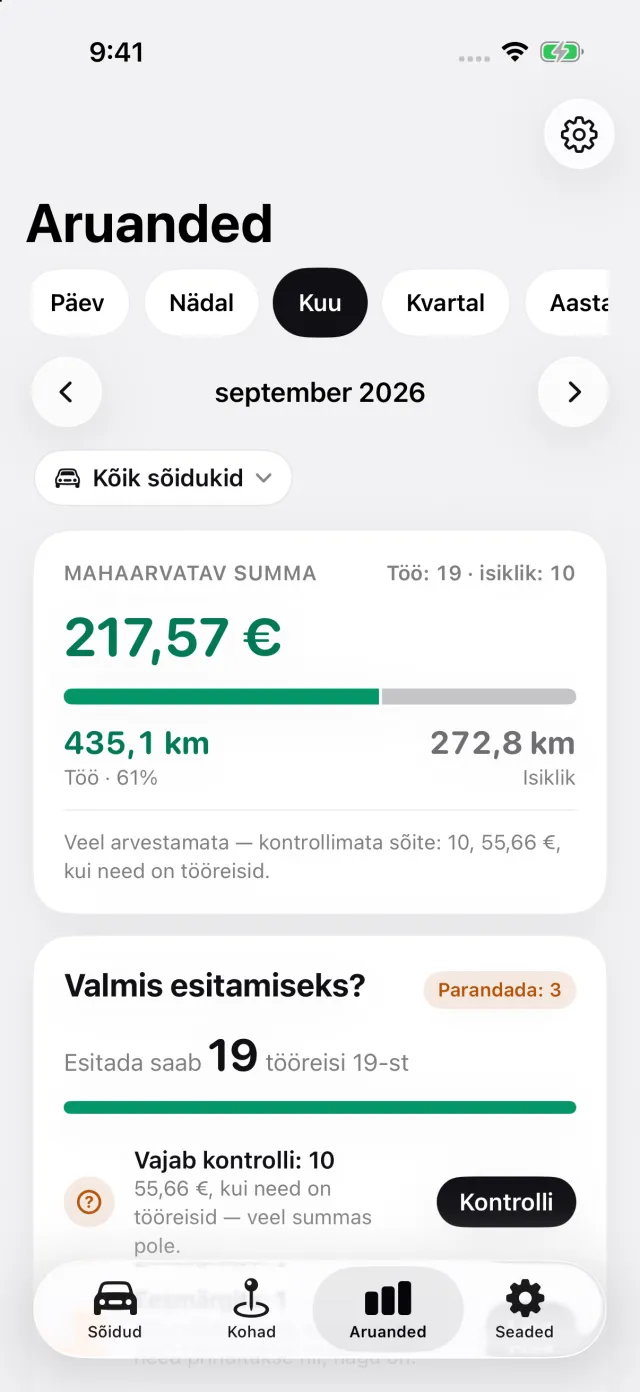
Jaotises Seaded → Määr ja ühikud saab Soome toiminimi märkida, millal tema majandusaasta algab. Aruande maksuaasta järgib siis sinu tilikausit. Selle plokk Läbisõit, maksuaasta näitab kogu läbisõitu odomeetri näitude vahel, mille sisestad selle aasta alguses ja lõpus, ja ütleb, kui mõni neist puudub. Ühe auto aruanne hoiatab, kui üle poole selle salvestatud läbisõidust on tööalane, et Soomes võib auto kuuluda ettevõttele. Toiminimi aruanne märgib, et lisävähennys läheb vormile 5 ja seda ei kirjendata.
Kus DriveHub peatub: ta ei kirjenda sinu kütust ega autokulusid, ei arvuta erakasutuse tagasi lisamist ega täida vormi 5. Samuti ei otsusta ta, kas su auto on äritegevuse vara. Seda hinnatakse rohkem kui ühe aasta põhjal, koos sinu raamatupidajaga.
DriveHub on App Store'is iPhone'i jaoks. Soome reeglid ja määrad on Soome lehel. Automaatse salvestamise seadistamine võtab ühe korra paar minutit.
See leht annab edasi selle, mida Verohallinto juhised ja õigusaktid ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Soome: sõidupäeviku nõuded.