 DriveHub
Vodič za državu · Finska · 9 min
Automobil toiminimija: knjižite troškove ili tražite do 0,55 €/km
Imate toiminimi i vlastitim automobilom vozite za posao. Koji odbitak za automobil dobivate, nije vaš izbor: Verohallinto ga očitava iz vaših kilometara, a svaki odgovor traži drukčiju evidenciju.

Kratki odgovor
- Tko odlučuje? Vaši kilometri, a ne vi. Ako je više od polovice kilometara automobila u poreznoj godini poslovna vožnja, te godine nema kilometarskog odbitka (VH/721 § 7). Je li automobil poslovna imovina, procjenjuje se kroz više od jedne godine.
- Više od 50 % poslovno: obično je to poslovni automobil. Njegovi stvarni troškovi, uključujući gorivo, idu u vaše knjige. Udio tih troškova koji otpada na privatne kilometre zatim se u prijavi vraća u vaš dohodak od poslovanja.
- 50 % ili manje: to je privatni automobil. Troškove poslovnih vožnji, uključujući gorivo, možete proknjižiti, a zatim na obrascu 5 zatražiti lisävähennys koji ih nadopunjuje do 0,55 €/km (tilikausi koji završava 2026.). Sam lisävähennys nikad se ne knjiži.
- Vaš put na posao je privatna vožnja u oba slučaja.
- Ne možete sami sebi dati autoetu. Toiminimi sebi ne može isplaćivati plaću ni primitke, pa se privatni udio rješava vraćanjem u dohodak.
- Morate li voditi knjigu vožnje? Oba se slučaja oslanjaju na ukupne kilometre u godini, uključujući privatne. Bez tog zbroja nema lisävähennysa, a bez knjige vožnje privatni se udio procjenjuje.
Zašto odlučuju kilometri, a ne vi
Pravilo počinje u zakonu o porezu na dohodak od poslovanja. EVL 53 § 2 mom imovinu koja nije nekretnina svrstava u izvor dohotka od poslovanja kad je riječ o imovini "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — koja se koristi isključivo ili pretežno u poslovanju.
Upute Verohallinta o putnim troškovima samostalnih djelatnosti, VH/721/00.01.00/2025, „pretežno“ pretvaraju u broj. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Zrcalno pravilo za privatni automobil nalazi se u § 5.3. Automobil se smatra privatnim kad neposlovna vožnja čini barem polovicu ukupne: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Stranica Verohallinta za poduzetnike kaže isto jednostavnijim riječima: poslovna su vozila ona "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Točno polovica poslovne vožnje i dalje znači privatni automobil. Tek više od polovice seli ga u poslovanje.
Jedna loša godina ne seli automobil
Test od 50 % čita se po poreznoj godini kad odlučuje o lisävähennysu. Pripada li automobil neto imovini poslovanja, procjenjuje se kroz dulje razdoblje. Opet VH/721 § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Automobil kupljen za poslovanje ostaje dakle poslovna imovina i kroz jednu mirnu godinu. Isti odlomak ima zrcalnu rečenicu za privatni automobil koji je jedne godine više od pola poslovni. U oba slučaja trebate poslovni udio za svaku godinu, a njega daje samo evidencija za cijelu godinu.
Više od 50 %: poslovni automobil, a privatni udio se vraća
Troškovi poslovnog automobila knjiže se u poslovnim knjigama: gorivo, ostali troškovi korištenja i amortizacija. Privatna vožnja njime nije odbitna. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Pravna osnova je EVL 51 b §, pravilo o uzimanju poslovne imovine ili koristi u privatno kućanstvo. Isti § 7 daje i formulu, iz KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Riječima: (troškovi automobila + amortizacija za godinu) ÷ ukupni kilometri × privatni kilometri iz knjige vožnje. A ako se privatna vožnja ne može pouzdano dokazati, "joudutaan yksityisajojen osuus arvioimaan" — procjenjuje se.
Nema autoetua samome sebi
Privatna uporaba službenog automobila kod zaposlenika oporezuje se kao autoetu. Toiminimi nema poslodavca koji bi ga dao. Upute Verohallinta o primicima u naravi (VH/6801/00.01.00/2025 § 1.3) kažu to izravno: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Upute o privatnim uzimanjima (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) dodaju: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Vraćanje u dohodak jedini je put. Ako vam je automobil umjesto toga u vlastitom osakeyhtiöu, pravila su drukčija; pogledajte automobil u vlastitom osakeyhtiöu.
Primjer samog Verohallinta
Esimerkki 13 u tim istim uputama: ukupno 30 000 km, od toga 10 000 privatnih. Troškovi automobila 3 000 € i amortizacija 5 000 €, zajedno 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, što upute zaokružuju na 0,27 €/km
- 10 000 km × 0,27 € = 2 700 € dodaje se dohotku od poslovanja
Gdje to ide u prijavi
Upute za obrazac 5 (ažurirane 17.11.2025.) kažu gdje. U OmaVerou odabir "Yksityisajojen kulut on vähennetty kirjanpidossa" znači da servis sam izračunava privatni udio. Na papiru "Erittele ajot ja laske kulut veroilmoituksen osassa 6", a rezultat se prenosi u dio 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Prva godina može boljeti
Amortizacija počinje u godini u kojoj je automobil stavljen u uporabu, a priznaje se za cijelu godinu čak i ako je to bilo u prosincu. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Vraćanje u dohodak cijelu tu amortizaciju raspoređuje na malo kilometara prijeđenih od tada, pa svaki privatni kilometar nosi velik udio: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % ili manje: privatni automobil i kilometarski odbitak
Ispod granice automobil ostaje u vašoj privatnoj imovini. Stvarne troškove poslovnih vožnji, uključujući gorivo, možete proknjižiti. Lisävähennys ih zatim nadopunjuje do najvišeg iznosa po kilometru: 0,55 €/km za tilikausi koji završava 2026., 0,59 za onaj koji završava 2025. Najviši iznos je onaj za kalendarsku godinu u kojoj tilikausi završava (VH/721 § 3.3.5).
Iznos je razlika. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Esimerkki 17 iz uputa (§ 5.5.2) razrađuje to za automobil:
- 389 poslovnih km × 0,59 € = 229,51 €, najviši iznos za 2025.
- 45 € goriva za te vožnje već je proknjiženo
- lisävähennys: 229,51 € − 45 € = 184,51 €
Ako ništa ne proknjižite, lisävähennys je cijeli najviši iznos: 229,51 € u Esimerkki 19 (§ 5.5.3). U oba slučaja ukupni je odbitak isti.
Lisävähennys se traži na obrascu 5, dio 10, i nikad se ne knjiži: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). Dio 10 traži ukupne i poslovne kilometre, najviši iznos po km, najviši ukupni iznos, već proknjižene troškove automobila i lisävähennys.
Uvjeti vlasništva, popis polja i primjer umanjenog zahtjeva iz § 4.6 nalaze se u članku vlastiti automobil za posao u Finskoj. Ovdje se ne ponavljaju.
Vaš put na posao privatan je u oba slučaja
Vožnja između doma i stalnog mjesta poslovanja nije poslovna vožnja. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
To ima tri posljedice:
- Put na posao u testu od 50 % računa se kao privatni kilometri.
- U poslovnom automobilu u formuli za vraćanje računa se kao privatan. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Ako su troškovi puta na posao odbijeni u knjigama, "ne on lisättävä elinkeinotoiminnan … tuloon" na obrascu 5.
Put na posao ima vlastiti odbitak prema TVL 93 § u vašoj unaprijed popunjenoj osobnoj prijavi. Ograničen je na 7 000 € i primjenjuje se tek iznad prvih 900 €.
Jedan automobil, dva ishoda: ilustracija
Donji su brojevi izmišljeni kako bi pokazali računicu. Nisu od Verohallinta.
Automobil A, poslovni automobil. 25 000 km u poreznoj godini: 17 000 poslovnih, 8 000 privatnih, uključujući put na posao.
- Poslovni udio: 17 000 ÷ 25 000 = 68 %, dakle više od polovice. To je poslovni automobil.
- Proknjiženo: troškovi korištenja uklj. gorivo 4 000 € + amortizacija 3 500 € = 7 500 €
- Po kilometru: 7 500 € ÷ 25 000 km = 0,30 €/km
- Vraćeno u dohodak: 8 000 km × 0,30 € = 2 400 €
Automobil B, privatni automobil. 20 000 km u tilikausiju koji završava 2026.: 8 000 poslovnih, 12 000 privatnih.
- Poslovni udio: 8 000 ÷ 20 000 = 40 %, dakle ostaje privatan.
- Najviši ukupni iznos za obrazac 5, dio 10: 8 000 km × 0,55 € = 4 400 €
- Proknjiženo gorivo za poslovne vožnje: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, dakle ukupno 4 400 €
Oba izračuna polaze od istih dvaju brojeva: poslovnih kilometara i ukupnog zbroja. Uz prazninu u privatnoj vožnji vraćanje za automobil A postaje procjena. Ukupni zbroj za automobil B uopće se ne može dokazati.
Je li knjiga vožnje obvezna za toiminimi?
Za lisävähennys u biti da. On "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 navodi polja za svaku poslovnu vožnju (vidi vlastiti automobil za posao u Finskoj) i dodaje: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Taj zbroj nije neobavezan. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Preostaju stvarni troškovi, a ako ni njih nema, iznos za matkakuluvähennys. Za poreznu godinu 2025. to je 0,27 €/km (odluka 974/2025 § 1: "auto 0,27 euroa kilometriltä"); iznos za 2026. još nije objavljen. Esimerkki 23 Verohallinta: 3 079 poslovnih km × 0,27 € = 831,33 €. Uz 0,59 iz 2025. isti bi kilometri dopustili do 3 079 × 0,59 = 1 816,61 €.
Za poslovni automobil formula za vraćanje temelji se na "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". § 7 prihvaća iznos od 0,27 i za pretežno poslovni automobil čiji troškovi nisu proknjiženi, "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Stranica Verohallinta za poduzetnike kaže to jasno: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Knjigu vožnje i račune čuvajte šest godina od kraja kalendarske godine u kojoj tilikausi završava (kirjanpitolaki 2:10 §, 2 momentti). Četiri načina vođenja evidencije vožnji uspoređuje mogućnosti.
ALV je zasebno pitanje. AVL 114 § ograničava odbitak pretporeza za osobne automobile i njihovu uporabu, uz iznimke; ova ga stranica ne obuhvaća.
Prije podnošenja prijave
- Znate ukupne kilometre automobila u poreznoj godini, uključujući privatne i put na posao.
- Znate je li poslovna vožnja bila više od polovice tog zbroja.
- Poslovni automobil: privatni udio proknjiženih troškova i amortizacije vraća se u dohodak, preko OmaVera ili dijela 6 i dijela 2.1.
- Privatni automobil: proknjiženi troškovi poslovnih vožnji ostaju u knjigama. Lisävähennys ih nadopunjuje na obrascu 5, dio 10, po iznosu za godinu u kojoj vaš tilikausi završava.
- Troškovi puta na posao proknjiženi u knjigama vraćaju se u dohodak.
- Svaka poslovna vožnja ima vremena, mjesta, udaljenost i svrhu.
Kako DriveHub to olakšava
Oba slučaja trebaju ista dva broja za poreznu godinu: poslovne kilometre i ukupni zbroj. Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Svaku vožnju označite kao Poslovno ili Privatno. Vožnja koja još nije razvrstana čeka pod Za provjeru.
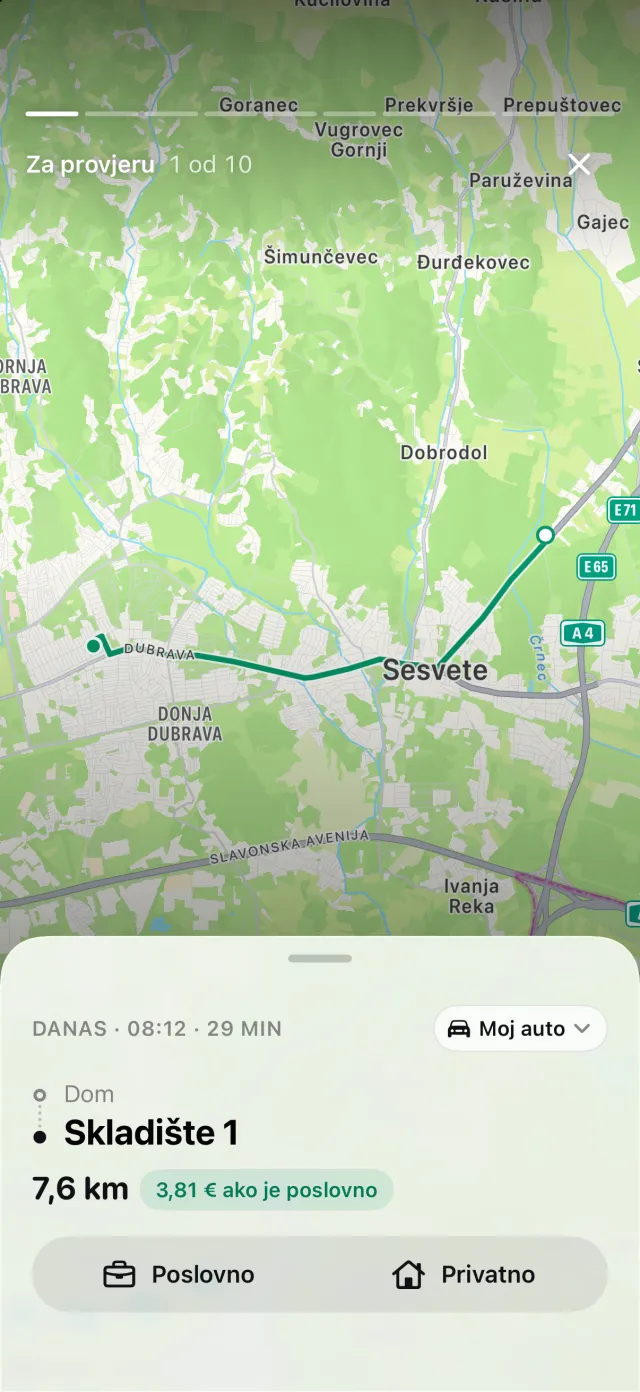
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, DriveHub prikazuje vožnje koje je možda propustio, a Vrati obnavlja rutu. Izvješća prikazuju poslovne i privatne kilometre te poslovni udio za mjesec, kvartal ili godinu, a mogu se suziti na jedan automobil.
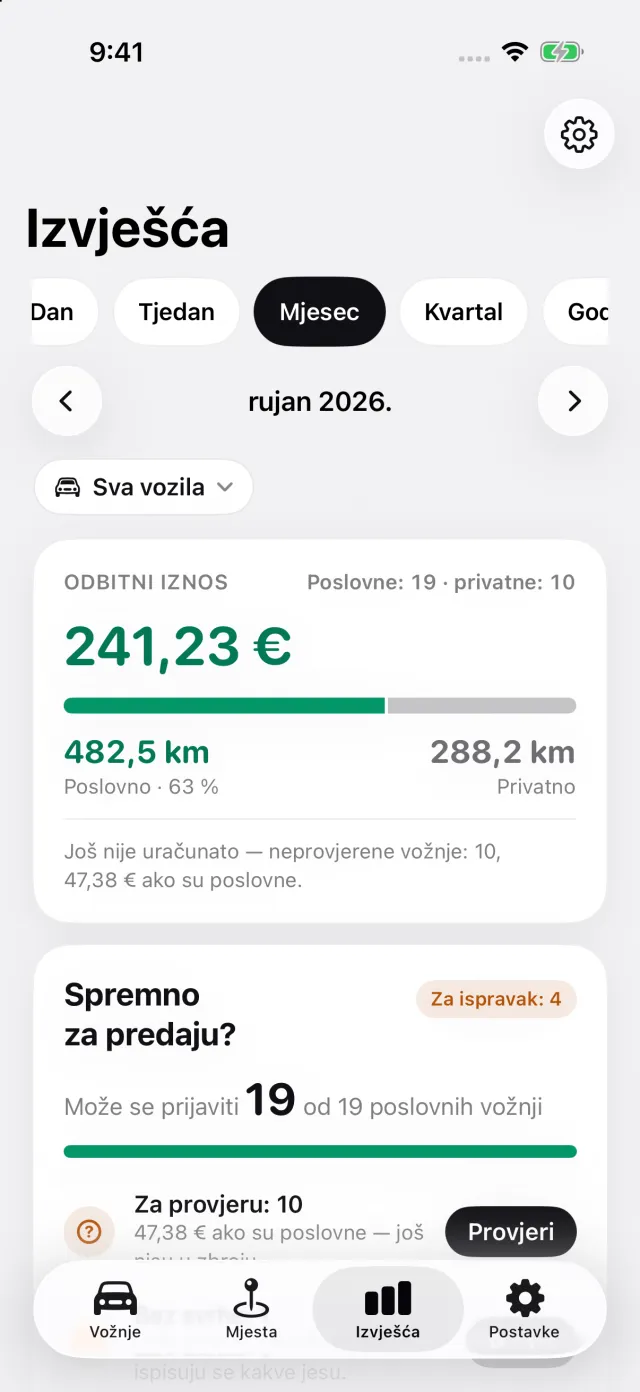
U Postavke → Stopa i jedinice finski toiminimi može navesti kad mu počinje poslovna godina. Porezna godina izvješća tada slijedi vaš tilikausi. Njegov blok Udaljenost, porezna godina prikazuje ukupno prijeđeno između stanja brojila koja unesete na oba kraja te godine, i upozorava kad jedno nedostaje. Na izvješću za jedan automobil, kad je više od polovice zabilježene udaljenosti poslovno, izvješće upozorava da u Finskoj automobil možda pripada poslovanju. Izvješće toiminimija navodi da lisävähennys ide na obrazac 5 i da se ne knjiži.
Gdje DriveHub staje: ne knjiži gorivo ni troškove automobila, ne izračunava vraćanje privatne uporabe u dohodak i ne ispunjava obrazac 5. Ne odlučuje ni je li vaš automobil poslovna imovina. To se procjenjuje kroz više od jedne godine, s vašim knjigovođom.
DriveHub je u App Storeu za iPhone. Finska pravila i iznosi nalaze se na stranici za Finsku. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu upute Verohallinta i propisi, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Finska: zahtjevi za evidenciju kilometraže.