 DriveHub
Guía por país · Finlandia · 9 min
Deducción del coche en un toiminimi: contabilizar los gastos o hasta 0,55 €/km
Tienes un toiminimi y usas tu propio coche para el negocio. Qué deducción te corresponde no lo eliges tú: Verohallinto la lee en tus kilómetros, y cada respuesta pide un registro distinto.

La respuesta corta
- ¿Quién decide? Tus kilómetros, no tú. Si más de la mitad de los kilómetros del coche en el ejercicio fiscal son de trabajo, ese año no hay deducción por kilómetro (VH/721 § 7). Si el coche es un activo de la empresa se juzga a lo largo de más de un año.
- Más del 50 % de trabajo: normalmente es un coche de la empresa. Sus gastos reales, combustible incluido, van a tu contabilidad. La parte de esos gastos que corresponde a los kilómetros privados se reintegra después a tus ingresos del negocio en la declaración.
- El 50 % o menos: es un coche privado. Puedes contabilizar los gastos de tus trayectos de trabajo, combustible incluido, y después reclamar la lisävähennys en el formulario 5 para completarlos hasta 0,55 €/km (tilikausi que termina en 2026). La lisävähennys en sí nunca se contabiliza.
- Tu trayecto al trabajo es conducción privada en los dos casos.
- No puedes darte un autoetu. Un toiminimi no puede pagarse a sí mismo un salario ni retribuciones en especie, así que la parte privada se resuelve con el reintegro.
- ¿Tienes que llevar un registro? Las dos vías se basan en el total de kilómetros del año, privados incluidos. Sin ese total no hay lisävähennys, y sin registro la parte privada se estima.
Por qué deciden los kilómetros y no tú
La regla parte de la ley del impuesto sobre la renta de actividades económicas. El 53 § 2 mom de la EVL sitúa en la fuente de rentas empresariales un bien distinto de un inmueble cuando es uno "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa": usado solo o principalmente en el negocio.
La guía de Verohallinto sobre gastos de viaje de los trabajadores por cuenta propia, VH/721/00.01.00/2025, convierte «principalmente» en un número. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
La regla simétrica para un coche privado está en el § 5.3. El coche cuenta como privado cuando la conducción ajena al negocio es al menos la mitad del total: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". La página para emprendedores de Verohallinto dice lo mismo con palabras sencillas: son vehículos de la empresa los "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Exactamente la mitad de trabajo sigue siendo un coche privado. Solo más de la mitad lo pasa a la empresa.
Un mal año no cambia el coche de sitio
La prueba del 50 % se lee por ejercicio fiscal cuando decide la lisävähennys. Si el coche forma parte del patrimonio neto del negocio se juzga en un periodo más largo. De nuevo, VH/721 § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Así que un coche comprado para el negocio sigue siendo un activo del negocio aunque haya un año flojo. El mismo párrafo tiene la frase simétrica para un coche privado que un año supera la mitad de uso profesional. Lo que necesitas en cualquier caso es la parte de trabajo de cada año, y eso solo te lo da un registro del año completo.
Más del 50 %: un coche de la empresa, y la parte privada se reintegra
Los gastos de un coche de la empresa se contabilizan: el combustible, los demás gastos de uso y la amortización. La conducción privada con él no es deducible. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
La base legal es el 51 b § de la EVL, la norma sobre sacar bienes o ventajas del negocio para el hogar privado. El mismo § 7 da la fórmula, de la sentencia KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Con palabras: (gastos del coche + amortización del año) ÷ kilómetros totales × kilómetros privados según el libro de trayectos. Y si la conducción privada no puede acreditarse de forma fiable, "joudutaan yksityisajojen osuus arvioimaan": se estima.
Nada de autoetu para ti mismo
El uso privado que hace un empleado del coche de la empresa tributa como autoetu. Un toiminimi no tiene un empleador que se lo dé. La guía de Verohallinto sobre retribuciones en especie (VH/6801/00.01.00/2025 § 1.3) lo dice directamente: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
La guía sobre retiradas para uso privado (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) añade: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." El reintegro es la única vía. Si tu coche está en cambio en tu propia osakeyhtiö, las reglas son otras; consulta un coche de empresa en tu propia osakeyhtiö.
El propio ejemplo de Verohallinto
El Esimerkki 13 de esa misma guía: 30 000 km recorridos en total, 10 000 de ellos privados. Gastos del coche 3 000 € y amortización 5 000 €, en total 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, que la guía redondea a 0,27 €/km
- 10 000 km × 0,27 € = 2 700 € añadidos a los ingresos del negocio
Dónde va en la declaración
La guía del formulario 5 (actualizada el 17.11.2025) dice dónde. En OmaVero, al elegir "Yksityisajojen kulut on vähennetty kirjanpidossa", el servicio calcula la parte privada. En papel, "Erittele ajot ja laske kulut veroilmoituksen osassa 6", y después llevas el resultado a la parte 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
El primer año puede doler
La amortización empieza el año en que el coche se pone en uso, y se concede un año entero de amortización aunque eso fuera en diciembre. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." El reintegro reparte esa amortización completa entre los pocos kilómetros recorridos desde entonces, así que cada kilómetro privado carga con una parte grande: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
El 50 % o menos: un coche privado y la deducción por kilómetro
Por debajo de la línea, el coche sigue en tu patrimonio privado. Puedes contabilizar los gastos reales de tus trayectos de trabajo, combustible incluido. La lisävähennys los completa después hasta un máximo por kilómetro: 0,55 €/km para una tilikausi que termina en 2026, 0,59 para una que terminó en 2025. El máximo es la cifra del año natural en que termina la tilikausi (VH/721 § 3.3.5).
El importe es una diferencia. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." El Esimerkki 17 de la guía (§ 5.5.2) lo desarrolla para un coche:
- 389 km de trabajo × 0,59 € = 229,51 €, el máximo de 2025
- ya se habían contabilizado 45 € de combustible para esos trayectos
- lisävähennys: 229,51 € − 45 € = 184,51 €
Si no contabilizas nada, la lisävähennys es el máximo entero: 229,51 € en el Esimerkki 19 (§ 5.5.3). En los dos casos la deducción total es la misma.
La lisävähennys se reclama en el formulario 5, parte 10, y nunca se contabiliza: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). La parte 10 pide los kilómetros totales y los de trabajo, el máximo por kilómetro, el máximo total, los gastos del coche ya contabilizados y la lisävähennys.
Las condiciones de propiedad, la lista de campos y el ejemplo del § 4.6 de una reclamación recortada están en usar tu propio coche para trabajar en Finlandia. No se repiten aquí.
Tu trayecto al trabajo es privado en los dos casos
Ir de casa a tu lugar fijo de actividad no es conducción de trabajo. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Eso tiene tres efectos:
- El trayecto al trabajo cuenta como kilómetros privados en la prueba del 50 %.
- En un coche de la empresa cuenta como privado en la fórmula del reintegro. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Si los gastos del trayecto al trabajo se dedujeron en la contabilidad, "ne on lisättävä elinkeinotoiminnan … tuloon" en el formulario 5.
El trayecto al trabajo tiene su propia deducción según el 93 § de la TVL, en tu declaración personal precumplimentada. Tiene un tope de 7 000 € y solo se aplica por encima de los primeros 900 €.
Un coche, dos resultados: una ilustración
Las cifras siguientes son inventadas para mostrar la aritmética. No son de Verohallinto.
Coche A, coche de la empresa. 25 000 km en el ejercicio fiscal: 17 000 de trabajo y 8 000 privados, trayecto al trabajo incluido.
- Parte de trabajo: 17 000 ÷ 25 000 = 68 %, así que más de la mitad. Es un coche de la empresa.
- Contabilizado: gastos de uso incl. combustible 4 000 € + amortización 3 500 € = 7 500 €
- Por kilómetro: 7 500 € ÷ 25 000 km = 0,30 €/km
- Reintegrado: 8 000 km × 0,30 € = 2 400 €
Coche B, coche privado. 20 000 km en una tilikausi que termina en 2026: 8 000 de trabajo y 12 000 privados.
- Parte de trabajo: 8 000 ÷ 20 000 = 40 %, así que sigue siendo privado.
- Máximo total para el formulario 5, parte 10: 8 000 km × 0,55 € = 4 400 €
- Combustible de los trayectos de trabajo contabilizado: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, es decir, 4 400 € en total
Los dos cálculos parten de los mismos dos números: los kilómetros de trabajo y el total. Con un hueco en la conducción privada, el reintegro del coche A pasa a ser una estimación. El total del coche B ni siquiera puede acreditarse.
¿Es obligatorio el registro para un toiminimi?
Para la lisävähennys, en la práctica sí: la deducción "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". El § 5.4 de VH/721 enumera los campos de cada trayecto de trabajo (ver usar tu propio coche para trabajar en Finlandia) y añade: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Ese total no es opcional. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Lo que queda son los gastos reales y, a falta de ellos, la cifra de la matkakuluvähennys. Para el ejercicio 2025 es 0,27 €/km (decisión 974/2025 § 1: "auto 0,27 euroa kilometriltä"); la cifra de 2026 aún no se ha publicado. El Esimerkki 23 de Verohallinto: 3 079 km de trabajo × 0,27 € = 831,33 €. Con los 0,59 de 2025, esos mismos kilómetros habrían permitido hasta 3 079 × 0,59 = 1 816,61 €.
Para un coche de la empresa, la fórmula del reintegro se construye con "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". El § 7 acepta también la cifra de 0,27 para un coche principalmente profesional cuyos gastos no se contabilizaron, "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." La página para emprendedores de Verohallinto lo dice claramente: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Guarda el registro y los recibos durante seis años desde el final del año natural en que termina la tilikausi (kirjanpitolaki 2:10 §, 2 momentti). Cuatro formas de llevar un registro de kilometraje compara las opciones.
El ALV es otra cuestión. El 114 § de la AVL limita el IVA soportado deducible de los turismos y de su uso, con excepciones; esta página no lo trata.
Antes de presentar la declaración
- Conoces el total de kilómetros del coche en el ejercicio fiscal, privados y trayecto al trabajo incluidos.
- Sabes si la conducción de trabajo fue más de la mitad de ese total.
- Coche de la empresa: la parte privada de los gastos contabilizados y de la amortización se reintegra, por OmaVero o por las partes 6 y 2.1.
- Coche privado: los gastos contabilizados de los trayectos de trabajo se quedan en la contabilidad. La lisävähennys los completa en el formulario 5, parte 10, con la cifra del año en que termina tu tilikausi.
- Los gastos del trayecto al trabajo contabilizados se reintegran.
- Cada trayecto de trabajo tiene sus horas, lugares, distancia y motivo.
Cómo te lo pone más fácil DriveHub
Las dos vías necesitan los mismos dos números del ejercicio fiscal: los kilómetros de trabajo y el total. Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Marcas cada trayecto como Trabajo o Personal. El que aún no has clasificado espera en Por revisar.
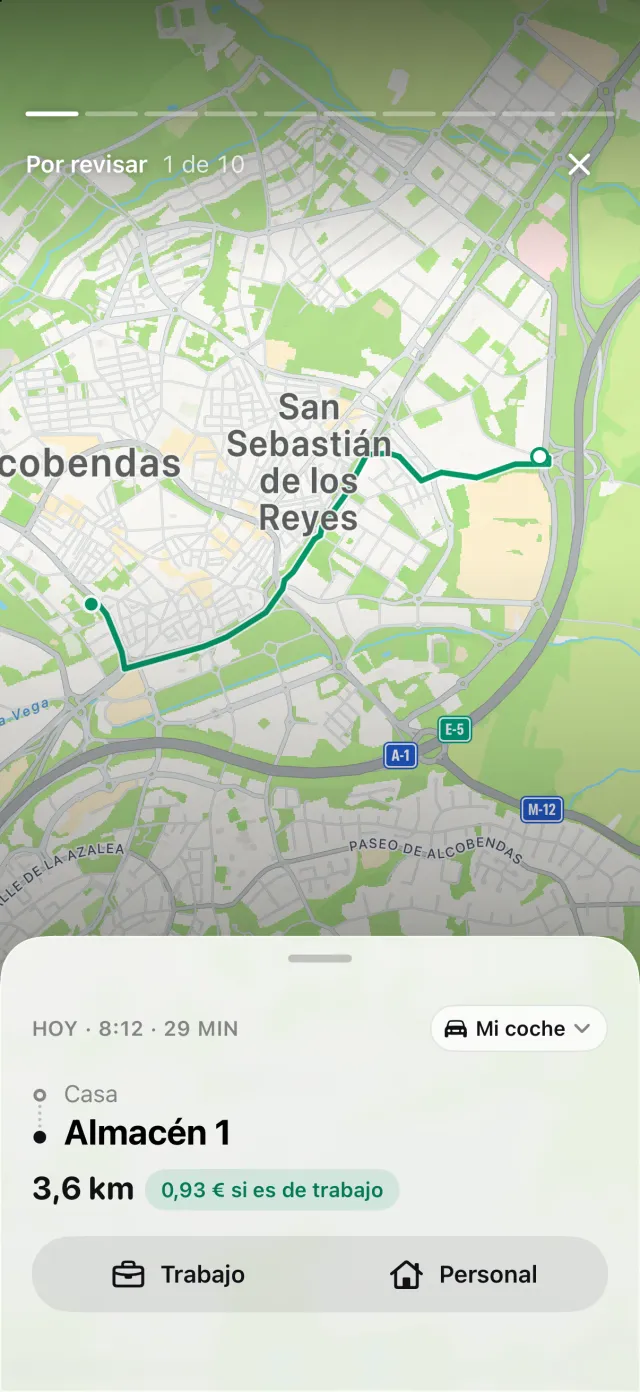
Si tu iPhone registró que conducías y no hay trayecto que coincida, DriveHub te muestra los trayectos que puede que se le hayan escapado, y Recuperar reconstruye la ruta. Informes muestra los kilómetros de trabajo y los personales, y la parte de trabajo, de un mes, un trimestre o un año, y se puede filtrar a un solo coche.
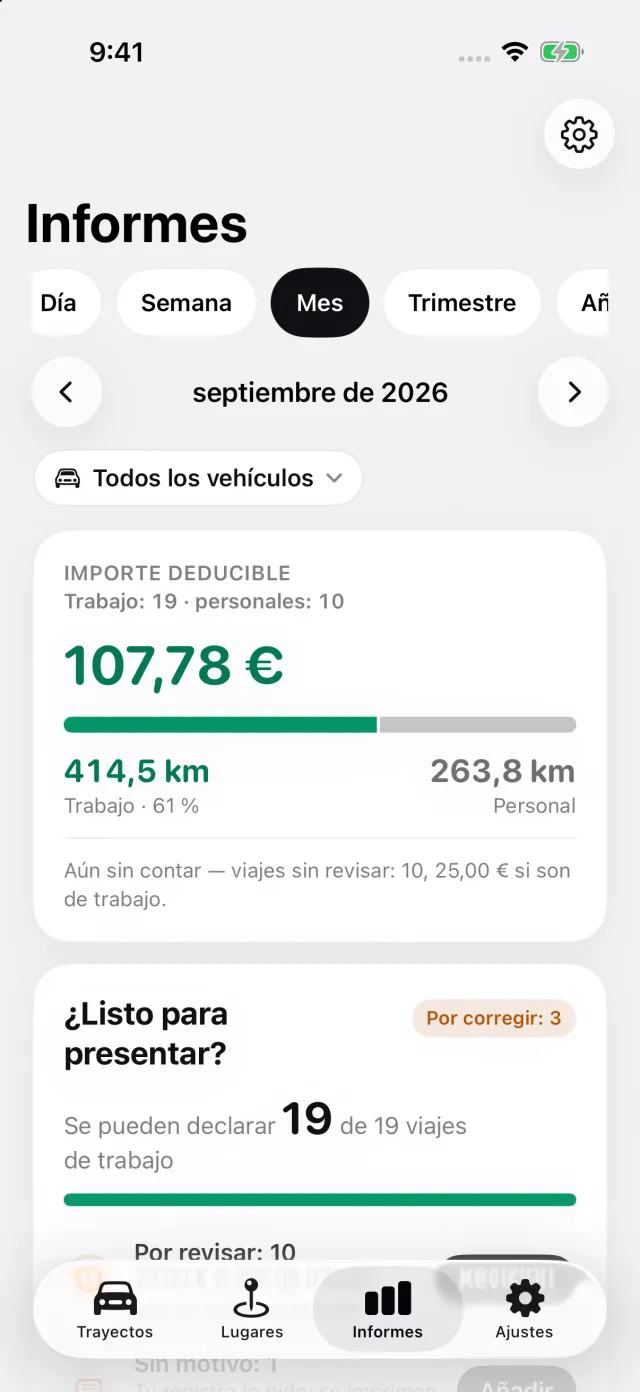
En Ajustes → Tarifa y unidades, un toiminimi finlandés puede indicar cuándo empieza su ejercicio contable. El ejercicio fiscal del informe sigue entonces tu tilikausi. Su bloque Distancia del ejercicio fiscal muestra el total recorrido entre las lecturas del cuentakilómetros que anotas en cada extremo de ese año, y lo indica cuando falta una. En un informe de un solo coche, cuando más de la mitad de su distancia registrada es de trabajo, el informe avisa de que en Finlandia el coche puede pertenecer a la empresa. El informe de un toiminimi indica que la lisävähennys va en el formulario 5 y no se contabiliza.
Dónde se detiene DriveHub: no contabiliza tu combustible ni los gastos del coche, no calcula el reintegro por uso privado y no rellena el formulario 5. Tampoco decide si tu coche es un activo de la empresa. Eso se juzga a lo largo de más de un año, con tu contable.
DriveHub está en la App Store para iPhone. Las reglas y tarifas finlandesas están en la página de Finlandia. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen las guías de Verohallinto y la legislación, y las cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu contable — y lleva el registro.
La norma completa, con los textos de los que procede: Finlandia: requisitos del registro de kilometraje.