 DriveHub
Landeguide · Finland · 9 min.
Bilfradrag i toiminimi: bogfør udgifterne eller kræv op til 0,55 €/km
Du driver en toiminimi og kører i din egen bil for virksomheden. Hvilket bilfradrag du får, vælger du ikke selv: Verohallinto aflæser det af dine kilometer, og hvert svar kræver en anden optegnelse.

Det korte svar
- Hvem afgør det? Dine kilometer gør, ikke du. Er mere end halvdelen af bilens kilometer i skatteåret erhvervskørsel, er der intet kilometerfradrag det år (VH/721 § 7). Om bilen er et erhvervsaktiv, vurderes over mere end ét år.
- Over 50 % erhverv: Det er normalt en erhvervsbil. Dens faktiske udgifter, brændstof inklusive, føres i regnskabet. De private kilometers andel af udgifterne lægges så tilbage til din erhvervsindkomst på selvangivelsen.
- 50 % eller mindre: Det er en privat bil. Du kan bogføre udgifterne til dine erhvervsture, brændstof inklusive, og derefter kræve lisävähennys på blanket 5 for at fylde op til 0,55 €/km (tilikausi, der slutter i 2026). Selve lisävähennys bogføres aldrig.
- Din pendling er privat kørsel i begge tilfælde.
- Du kan ikke give dig selv en autoetu. En toiminimi kan ikke betale sig selv løn eller personalegoder, så den private andel håndteres ved tilbageførslen.
- Skal du føre en log? Begge veje bygger på årets samlede kilometer, private medregnet. Uden den total er der ingen lisävähennys, og uden en log bliver den private andel skønnet.
Hvorfor kilometerne afgør det, ikke du
Reglen begynder i loven om beskatning af erhvervsindkomst. EVL 53 § 2 mom placerer et aktiv, der ikke er fast ejendom, i erhvervskilden, når det er et, "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — der bruges udelukkende eller hovedsageligt i virksomheden.
Verohallintos vejledning om selvstændiges rejseudgifter, VH/721/00.01.00/2025, gør "hovedsageligt" til et tal. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Spejlreglen for en privat bil står i § 5.3. Bilen regnes for privat, når den ikke-erhvervsmæssige kørsel udgør mindst halvdelen af det samlede: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Verohallintos side for selvstændige siger det samme i klart sprog: Erhvervskøretøjer er dem, der er "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Præcis halvdelen erhverv er stadig en privat bil. Først mere end halvdelen flytter den over i virksomheden.
Ét dårligt år flytter ikke bilen
Testen på 50 % aflæses pr. skatteår, når den afgør lisävähennys. Om bilen hører til virksomhedens nettoformue, vurderes over en længere periode. VH/721 § 7 igen:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
En bil, der er købt til virksomheden, forbliver altså et erhvervsaktiv gennem et stille år. Samme afsnit har spejlsætningen for en privat bil, der i ét år er mere end halvt erhverv. Uanset hvad har du brug for erhvervsandelen for hvert år, og den får du kun af en optegnelse for hele året.
Over 50 %: en erhvervsbil, og den private andel kommer tilbage
En erhvervsbils udgifter bogføres i regnskabet: brændstof, de øvrige driftsudgifter og afskrivningen. Privat kørsel i den er ikke fradragsberettiget. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Hjemlen er EVL 51 b §, reglen om at tage erhvervsaktiver eller -ydelser over i din private husholdning. Samme § 7 giver formlen, fra KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Med ord: (bilens udgifter + årets afskrivning) ÷ samlede kilometer × private kilometer ifølge kørebogen. Og kan den private kørsel ikke dokumenteres pålideligt, "joudutaan yksityisajojen osuus arvioimaan" — så skønnes den.
Ingen autoetu til dig selv
En lønmodtagers private brug af en firmabil beskattes som autoetu. En toiminimi har ingen arbejdsgiver, der kan give et sådant. Verohallintos vejledning om personalegoder (VH/6801/00.01.00/2025 § 1.3) siger det direkte: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Vejledningen om private udtag (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) tilføjer: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Tilbageførslen er den eneste vej. Står din bil i stedet i dit eget osakeyhtiö, gælder andre regler; se en firmabil i dit eget osakeyhtiö.
Verohallintos eget eksempel
Esimerkki 13 i samme vejledning: 30 000 km kørt i alt, heraf 10 000 private. Bilens udgifter 3 000 € og afskrivning 5 000 €, i alt 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, som vejledningen runder til 0,27 €/km
- 10 000 km × 0,27 € = 2 700 € lagt til erhvervsindkomsten
Hvor det skal stå på selvangivelsen
Vejledningen til blanket 5 (opdateret 17.11.2025) siger hvor. Vælger du i OmaVero "Yksityisajojen kulut on vähennetty kirjanpidossa", beregner tjenesten den private andel. På papir: "Erittele ajot ja laske kulut veroilmoituksen osassa 6", og overfør derefter resultatet til del 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Det første år kan gøre ondt
Afskrivningen begynder i det år, bilen tages i brug, og der gives et helt års afskrivning, også hvis det var i december. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Tilbageførslen fordeler hele den afskrivning over de få kilometer, der er kørt siden, så hver privat kilometer bærer en stor andel: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % eller mindre: en privat bil og kilometerfradraget
Under grænsen forbliver bilen i din private formue. Du kan bogføre de faktiske udgifter til dine erhvervsture, brændstof inklusive. Lisävähennys fylder dem så op til et maksimum pr. kilometer: 0,55 €/km for en tilikausi, der slutter i 2026, og 0,59 for en, der sluttede i 2025. Maksimum er tallet for det kalenderår, tilikausi slutter i (VH/721 § 3.3.5).
Beløbet er en forskel. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Vejledningens Esimerkki 17 (§ 5.5.2) regner det igennem for en bil:
- 389 erhvervskilometer × 0,59 € = 229,51 €, maksimum for 2025
- 45 € brændstof til de ture var allerede bogført
- lisävähennys: 229,51 € − 45 € = 184,51 €
Bogfører du intet, er lisävähennys hele maksimum: 229,51 € i Esimerkki 19 (§ 5.5.3). Det samlede fradrag er det samme i begge tilfælde.
Lisävähennys kræves på blanket 5, del 10 og bogføres aldrig: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). Del 10 spørger om de samlede kilometer og erhvervskilometerne, maksimum pr. km, det samlede maksimum, bilens allerede bogførte udgifter og lisävähennys.
Ejerskabsbetingelserne, feltlisten og eksemplet i § 4.6 med et nedskåret krav står i egen bil i arbejdet i Finland. De gentages ikke her.
Din pendling er privat i begge tilfælde
Kørsel mellem hjemmet og dit faste forretningssted er ikke erhvervskørsel. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Det har tre følger:
- Pendlingen tæller som private kilometer i testen på 50 %.
- I en erhvervsbil tæller den som privat i formlen for tilbageførsel. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Er udgifter til pendling fratrukket i regnskabet, "ne on lisättävä elinkeinotoiminnan … tuloon" på blanket 5.
Pendlingen har sit eget fradrag efter TVL 93 § på din forhåndsudfyldte personlige selvangivelse. Det er loftet ved 7 000 € og gælder kun ud over de første 900 €.
Én bil, to udfald: en illustration
Tallene nedenfor er opfundet for at vise regnestykket. De stammer ikke fra Verohallinto.
Bil A, erhvervsbil. 25 000 km i skatteåret: 17 000 erhverv, 8 000 private, pendling medregnet.
- Erhvervsandel: 17 000 ÷ 25 000 = 68 %, altså mere end halvdelen. Det er en erhvervsbil.
- Bogført: driftsudgifter inkl. brændstof 4 000 € + afskrivning 3 500 € = 7 500 €
- Pr. kilometer: 7 500 € ÷ 25 000 km = 0,30 €/km
- Lagt tilbage: 8 000 km × 0,30 € = 2 400 €
Bil B, privat bil. 20 000 km i en tilikausi, der slutter i 2026: 8 000 erhverv, 12 000 private.
- Erhvervsandel: 8 000 ÷ 20 000 = 40 %, så den forbliver privat.
- Samlet maksimum til blanket 5, del 10: 8 000 km × 0,55 € = 4 400 €
- Bogført brændstof til erhvervsturene: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, altså 4 400 € i alt
Begge beregninger tager udgangspunkt i de samme to tal: erhvervskilometerne og totalen. Mangler der noget af den private kørsel, bliver Bil A's tilbageførsel et skøn. Bil B's total kan slet ikke dokumenteres.
Er en log obligatorisk for en toiminimi?
For lisävähennys i realiteten ja. Den "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 oplister felterne for hver erhvervskørsel (se egen bil i arbejdet i Finland) og tilføjer: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Den total er ikke valgfri. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Tilbage står de faktiske udgifter og, hvis de heller ikke kan dokumenteres, matkakuluvähennys-satsen. For skatteåret 2025 er den 0,27 €/km (afgørelse 974/2025 § 1: "auto 0,27 euroa kilometriltä"); tallet for 2026 er endnu ikke offentliggjort. Verohallintos Esimerkki 23: 3 079 erhvervskilometer × 0,27 € = 831,33 €. Med 2025's 0,59 ville de samme kilometer have givet op til 3 079 × 0,59 = 1 816,61 €.
For en erhvervsbil bygger formlen for tilbageførsel på "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". § 7 accepterer også satsen på 0,27 for en overvejende erhvervsmæssig bil, hvis udgifter ikke er bogført: "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Verohallintos side for selvstændige siger det ligeud: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Gem loggen og kvitteringerne i seks år fra udgangen af det kalenderår, tilikausi slutter i (kirjanpitolaki 2:10 §, 2 momentti). Fire måder at føre kørebog på sammenligner mulighederne.
ALV (moms) er et særskilt spørgsmål. AVL 114 § begrænser fradraget for købsmoms på personbiler og deres brug, med undtagelser; det dækker denne side ikke.
Før du indberetter
- Du kender bilens samlede kilometer for skatteåret, privat kørsel og pendling medregnet.
- Du ved, om erhvervskørslen var mere end halvdelen af den total.
- Erhvervsbil: Den private andel af de bogførte udgifter og afskrivningen er lagt tilbage, via OmaVero eller del 6 og del 2.1.
- Privat bil: De bogførte udgifter til erhvervsturene bliver i regnskabet. Lisävähennys fylder dem op på blanket 5, del 10, til satsen for det år, din tilikausi slutter i.
- Udgifter til pendling, der er bogført i regnskabet, er lagt tilbage.
- Hver erhvervskørsel har sine tidspunkter, steder, afstand og formål.
Sådan gør DriveHub det lettere
Begge veje kræver de samme to tal for skatteåret: erhvervskilometer og totalen. Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Du markerer hver kørsel som Erhverv eller Privat. En tur, der endnu ikke er sorteret, venter under Skal tjekkes.
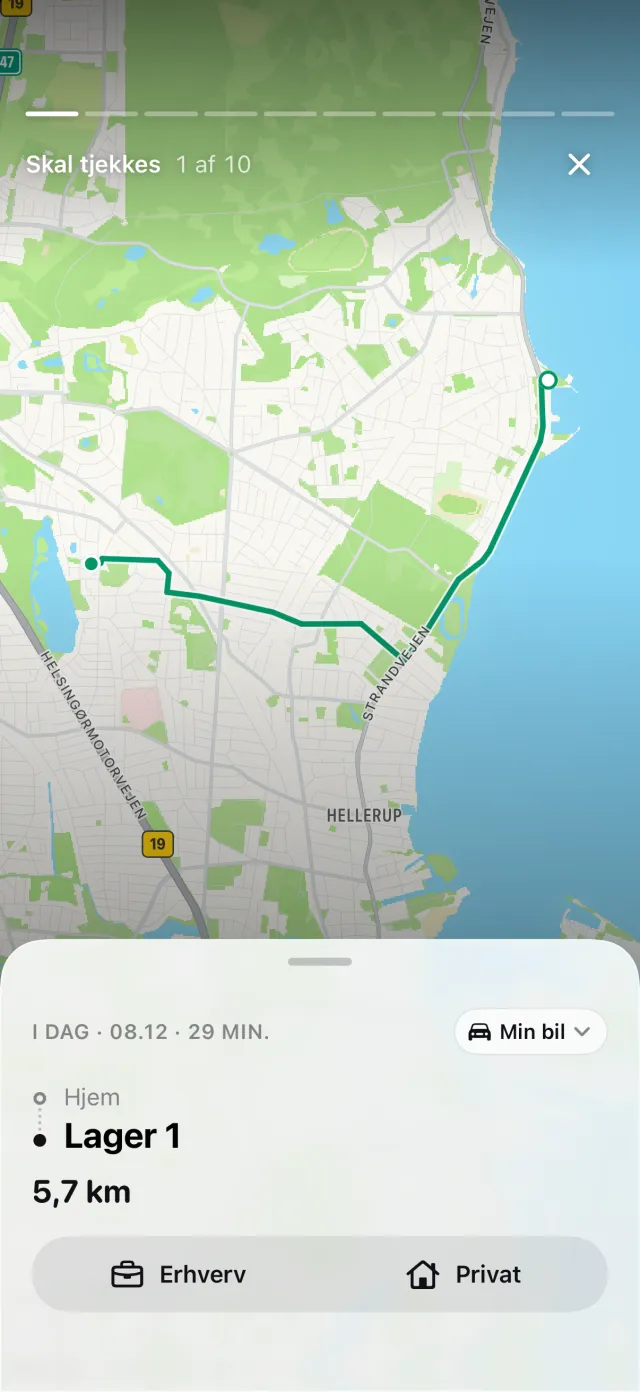
Har din iPhone registreret kørsel uden en tilsvarende tur, viser DriveHub de kørsler, den måske har overset, og Gendan genskaber ruten. Rapporter viser erhvervs- og privatkilometer og erhvervsandelen for en måned, et kvartal eller et år og kan afgrænses til én bil.
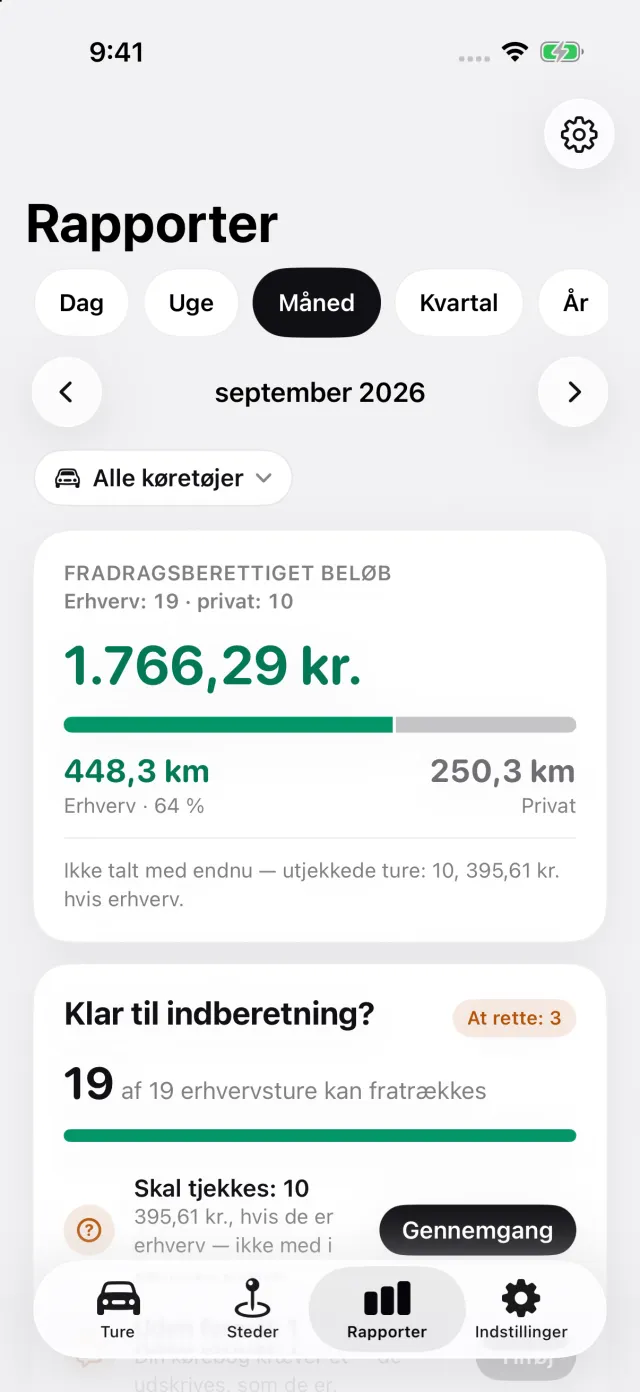
Under Indstillinger → Sats og enheder kan en finsk toiminimi angive, hvornår regnskabsåret begynder. Rapportens skatteår følger så din tilikausi. Dens blok Distance, skatteår viser det samlede antal kilometer mellem de kilometerstande, du indtaster i hver ende af året, og siger til, når én mangler. På en rapport for én bil advarer rapporten, når mere end halvdelen af den registrerede distance er erhverv, om at bilen i Finland kan høre til virksomheden. En toiminimis rapport angiver, at lisävähennys hører til på blanket 5 og ikke bogføres.
Hvor DriveHub stopper: Den bogfører ikke dit brændstof eller dine biludgifter, beregner ikke tilbageførslen for privat brug og udfylder ikke blanket 5. Den afgør heller ikke, om din bil er et erhvervsaktiv. Det vurderes over mere end ét år, sammen med din revisor.
DriveHub findes i App Store til iPhone. De finske regler og satser står på siden om Finland. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad Verohallintos vejledninger og lovgivningen siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din revisor, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Finland: krav til kørebogen.