 DriveHub
Länderratgeber · Finnland · 9 Min.
Auto im toiminimi: Kosten buchen oder bis zu 0,55 €/km abziehen
Sie führen einen toiminimi und fahren Ihr eigenes Auto für den Betrieb. Welchen Abzug Sie für das Auto bekommen, wählen Sie nicht: Verohallinto liest ihn an Ihren Kilometern ab, und jede Antwort verlangt eine andere Aufzeichnung.

Die kurze Antwort
- Wer entscheidet? Ihre Kilometer, nicht Sie. Entfällt mehr als die Hälfte der Kilometer des Autos im Steuerjahr auf betriebliche Fahrten, gibt es in diesem Jahr keinen Kilometerabzug (VH/721 § 7). Ob das Auto zum Betriebsvermögen gehört, wird über mehr als ein Jahr beurteilt.
- Über 50 % betrieblich: Es ist in der Regel ein Betriebsauto. Seine tatsächlichen Kosten, Kraftstoff eingeschlossen, gehen in Ihre Buchhaltung. Der Anteil der privaten Kilometer an diesen Kosten wird dann in der Steuererklärung Ihrem Betriebseinkommen wieder hinzugerechnet.
- 50 % oder weniger: Es ist ein Privatauto. Sie können die Kosten Ihrer betrieblichen Fahrten, Kraftstoff eingeschlossen, buchen und dann auf Formular 5 den lisävähennys geltend machen, der sie auf 0,55 €/km aufstockt (tilikausi mit Ende 2026). Der lisävähennys selbst wird nie gebucht.
- Ihr Arbeitsweg ist Privatfahrt, in beiden Fällen.
- Einen autoetu können Sie sich nicht selbst geben. Ein toiminimi kann sich weder Lohn noch Sachbezüge zahlen; der Privatanteil wird über die Hinzurechnung erfasst.
- Müssen Sie ein Fahrtenbuch führen? Beide Wege beruhen auf den Gesamtkilometern des Jahres, private eingeschlossen. Ohne diese Summe gibt es keinen lisävähennys, und ohne Fahrtenbuch wird der Privatanteil geschätzt.
Warum die Kilometer entscheiden, nicht Sie
Die Regel beginnt im Gesetz über die Besteuerung von Betriebseinkünften. EVL 53 § 2 mom ordnet einen Vermögensgegenstand außer Immobilien der betrieblichen Einkunftsquelle zu, wenn er einer ist, "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — ausschließlich oder überwiegend im Betrieb genutzt.
Die Hinweise von Verohallinto zu den Reisekosten Selbständiger, VH/721/00.01.00/2025, machen aus „überwiegend“ eine Zahl. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Die Spiegelregel für ein Privatauto steht in § 5.3. Das Auto gilt als privat, wenn die nicht betrieblichen Fahrten mindestens die Hälfte der Gesamtstrecke ausmachen: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Die Seite für Unternehmer von Verohallinto sagt dasselbe in einfachen Worten: Betriebsfahrzeuge sind solche, die "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Genau die Hälfte betrieblich ist noch ein Privatauto. Erst mehr als die Hälfte verschiebt es in den Betrieb.
Ein schwaches Jahr verschiebt das Auto nicht
Die 50-%-Prüfung wird je Steuerjahr gelesen, wenn es um den lisävähennys geht. Ob das Auto zum betrieblichen Nettovermögen gehört, wird über einen längeren Zeitraum beurteilt. Wieder VH/721 § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Ein für den Betrieb gekauftes Auto bleibt also auch über ein ruhiges Jahr hinweg Betriebsvermögen. Derselbe Absatz enthält den Spiegelsatz für ein Privatauto, das ein Jahr lang überwiegend betrieblich genutzt wird. Was Sie in beiden Fällen brauchen, ist der betriebliche Anteil für jedes Jahr — und den liefert nur eine Aufzeichnung über das ganze Jahr.
Über 50 %: ein Betriebsauto, und der Privatanteil kommt zurück
Die Kosten eines Betriebsautos werden in der Buchhaltung gebucht: Kraftstoff, die übrigen laufenden Kosten und die Abschreibung. Privatfahrten damit sind nicht abziehbar. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Rechtsgrundlage ist EVL 51 b §, die Regel für die Entnahme betrieblicher Wirtschaftsgüter oder Vorteile in den Privathaushalt. Derselbe § 7 nennt die Formel, aus KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
In Worten: (Autokosten + Abschreibung des Jahres) ÷ Gesamtkilometer × private Kilometer laut Fahrtenbuch. Und lassen sich die Privatfahrten nicht verlässlich nachweisen, "joudutaan yksityisajojen osuus arvioimaan" — wird ihr Anteil geschätzt.
Kein autoetu an sich selbst
Die private Nutzung eines Firmenwagens durch einen Arbeitnehmer wird als autoetu besteuert. Ein toiminimi hat keinen Arbeitgeber, der einen gewähren könnte. Die Hinweise von Verohallinto zu Sachbezügen (VH/6801/00.01.00/2025 § 1.3) sagen es direkt: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Die Hinweise zu Privatentnahmen (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) ergänzen: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Die Hinzurechnung ist der einzige Weg. Steht Ihr Auto stattdessen in Ihrer eigenen osakeyhtiö, gelten andere Regeln; siehe ein Firmenwagen in Ihrer eigenen osakeyhtiö.
Das Beispiel von Verohallinto
Esimerkki 13 in denselben Hinweisen: 30 000 km insgesamt gefahren, davon 10 000 privat. Autokosten 3 000 € und Abschreibung 5 000 €, zusammen 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, von den Hinweisen gerundet auf 0,27 €/km
- 10 000 km × 0,27 € = 2 700 €, dem Betriebseinkommen hinzugerechnet
Wo es in der Steuererklärung steht
Die Ausfüllhilfe zu Formular 5 (aktualisiert am 17.11.2025) sagt, wo. In OmaVero berechnet der Dienst den Privatanteil, wenn Sie "Yksityisajojen kulut on vähennetty kirjanpidossa" wählen. Auf Papier heißt es "Erittele ajot ja laske kulut veroilmoituksen osassa 6"; das Ergebnis übertragen Sie dann in Teil 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Das erste Jahr kann wehtun
Die Abschreibung beginnt in dem Jahr, in dem das Auto in Gebrauch genommen wird, und sie wird für das volle Jahr gewährt, auch wenn das im Dezember war. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Die Hinzurechnung verteilt diese ganze Abschreibung auf die wenigen seither gefahrenen Kilometer, sodass jeder private Kilometer einen großen Anteil trägt: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % oder weniger: ein Privatauto und der Kilometerabzug
Unterhalb der Grenze bleibt das Auto in Ihrem Privatvermögen. Sie können die tatsächlichen Kosten Ihrer betrieblichen Fahrten buchen, Kraftstoff eingeschlossen. Der lisävähennys stockt sie dann auf einen Höchstbetrag je Kilometer auf: 0,55 €/km für eine tilikausi, die 2026 endet, 0,59 für eine, die 2025 endet. Maßgeblich ist der Satz des Kalenderjahres, in dem die tilikausi endet (VH/721 § 3.3.5).
Der Betrag ist eine Differenz. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Esimerkki 17 der Hinweise (§ 5.5.2) rechnet es für ein Auto durch:
- 389 betriebliche km × 0,59 € = 229,51 €, der Höchstbetrag für 2025
- 45 € Kraftstoff für diese Fahrten waren bereits gebucht
- lisävähennys: 229,51 € − 45 € = 184,51 €
Wird nichts gebucht, ist der lisävähennys der gesamte Höchstbetrag: 229,51 € in Esimerkki 19 (§ 5.5.3). So oder so ist der Abzug insgesamt gleich.
Der lisävähennys wird auf Formular 5, Teil 10 geltend gemacht und nie gebucht: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). Teil 10 fragt nach den Gesamt- und den betrieblichen Kilometern, dem Höchstsatz je km, dem Höchstbetrag insgesamt, den bereits gebuchten Autokosten und dem lisävähennys.
Die Eigentumsbedingungen, die Feldliste und das Beispiel aus § 4.6 für einen gekürzten Abzug stehen unter das eigene Auto beruflich nutzen in Finnland. Sie werden hier nicht wiederholt.
Ihr Arbeitsweg ist in beiden Fällen privat
Fahrten zwischen Wohnung und fester Betriebsstätte sind keine betrieblichen Fahrten. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Das hat drei Folgen:
- Der Arbeitsweg zählt bei der 50-%-Prüfung als private Kilometer.
- In einem Betriebsauto zählt er in der Formel für die Hinzurechnung als privat. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Wurden Kosten für den Arbeitsweg in der Buchhaltung abgezogen, "ne on lisättävä elinkeinotoiminnan … tuloon" auf Formular 5.
Für den Arbeitsweg gibt es einen eigenen Abzug nach TVL 93 § in Ihrer vorausgefüllten persönlichen Steuererklärung. Er ist auf 7 000 € begrenzt und gilt erst oberhalb der ersten 900 €.
Ein Auto, zwei Ergebnisse: eine Illustration
Die folgenden Zahlen sind erfunden, um die Rechnung zu zeigen. Sie stammen nicht von Verohallinto.
Auto A, Betriebsauto. 25 000 km im Steuerjahr: 17 000 betrieblich, 8 000 privat, Arbeitsweg eingeschlossen.
- Betrieblicher Anteil: 17 000 ÷ 25 000 = 68 %, also mehr als die Hälfte. Es ist ein Betriebsauto.
- Gebucht: laufende Kosten inkl. Kraftstoff 4 000 € + Abschreibung 3 500 € = 7 500 €
- Je Kilometer: 7 500 € ÷ 25 000 km = 0,30 €/km
- Hinzugerechnet: 8 000 km × 0,30 € = 2 400 €
Auto B, Privatauto. 20 000 km in einer tilikausi, die 2026 endet: 8 000 betrieblich, 12 000 privat.
- Betrieblicher Anteil: 8 000 ÷ 20 000 = 40 %, es bleibt also privat.
- Höchstbetrag insgesamt für Formular 5, Teil 10: 8 000 km × 0,55 € = 4 400 €
- Gebuchter Kraftstoff für die betrieblichen Fahrten: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, insgesamt also 4 400 €
Beide Rechnungen beginnen mit denselben zwei Zahlen: den betrieblichen Kilometern und der Summe. Fehlt ein Teil der Privatfahrten, wird die Hinzurechnung bei Auto A zur Schätzung. Die Summe von Auto B lässt sich gar nicht nachweisen.
Ist ein Fahrtenbuch für einen toiminimi Pflicht?
Für den lisävähennys der Sache nach ja. Er "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 listet die Felder für jede betriebliche Fahrt auf (siehe das eigene Auto beruflich nutzen in Finnland) und ergänzt: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Diese Summe ist nicht optional. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Was bleibt, sind die tatsächlichen Kosten und, wenn auch die fehlen, der Satz des matkakuluvähennys. Für das Steuerjahr 2025 sind das 0,27 €/km (Entscheidung 974/2025 § 1: "auto 0,27 euroa kilometriltä"); der Satz für 2026 ist noch nicht veröffentlicht. Esimerkki 23 von Verohallinto: 3 079 betriebliche km × 0,27 € = 831,33 €. Mit den 0,59 von 2025 wären für dieselben Kilometer bis zu 3 079 × 0,59 = 1 816,61 € möglich gewesen.
Bei einem Betriebsauto baut die Formel für die Hinzurechnung auf "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä" auf. § 7 akzeptiert den Satz von 0,27 auch für ein überwiegend betrieblich genutztes Auto, dessen Kosten nicht gebucht wurden: "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Die Unternehmerseite von Verohallinto sagt es klar: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Bewahren Sie Fahrtenbuch und Belege sechs Jahre ab dem Ende des Kalenderjahres auf, in dem die tilikausi endet (kirjanpitolaki 2:10 §, 2 momentti). Vier Wege, ein Fahrtenbuch zu führen vergleicht die Möglichkeiten.
ALV ist eine eigene Frage. AVL 114 § beschränkt den Vorsteuerabzug für Pkw und ihre Nutzung, mit Ausnahmen; diese Seite behandelt das nicht.
Vor der Steuererklärung
- Sie kennen die Gesamtkilometer des Autos im Steuerjahr, private und Arbeitsweg eingeschlossen.
- Sie wissen, ob die betrieblichen Fahrten mehr als die Hälfte dieser Summe ausmachten.
- Betriebsauto: Der Privatanteil der gebuchten Kosten und der Abschreibung ist hinzugerechnet, über OmaVero oder Teil 6 und Teil 2.1.
- Privatauto: Die gebuchten Kosten der betrieblichen Fahrten bleiben in der Buchhaltung. Der lisävähennys stockt sie auf Formular 5, Teil 10 auf, zum Satz des Jahres, in dem Ihre tilikausi endet.
- In der Buchhaltung gebuchte Kosten für den Arbeitsweg sind hinzugerechnet.
- Jede betriebliche Fahrt hat ihre Zeiten, Orte, Strecke und ihren Zweck.
Wie DriveHub das erleichtert
Beide Wege brauchen für das Steuerjahr dieselben zwei Zahlen: die betrieblichen Kilometer und die Summe. Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Sie markieren jede Fahrt als Geschäftlich oder Privat. Eine noch nicht zugeordnete Fahrt wartet unter Zu prüfen.
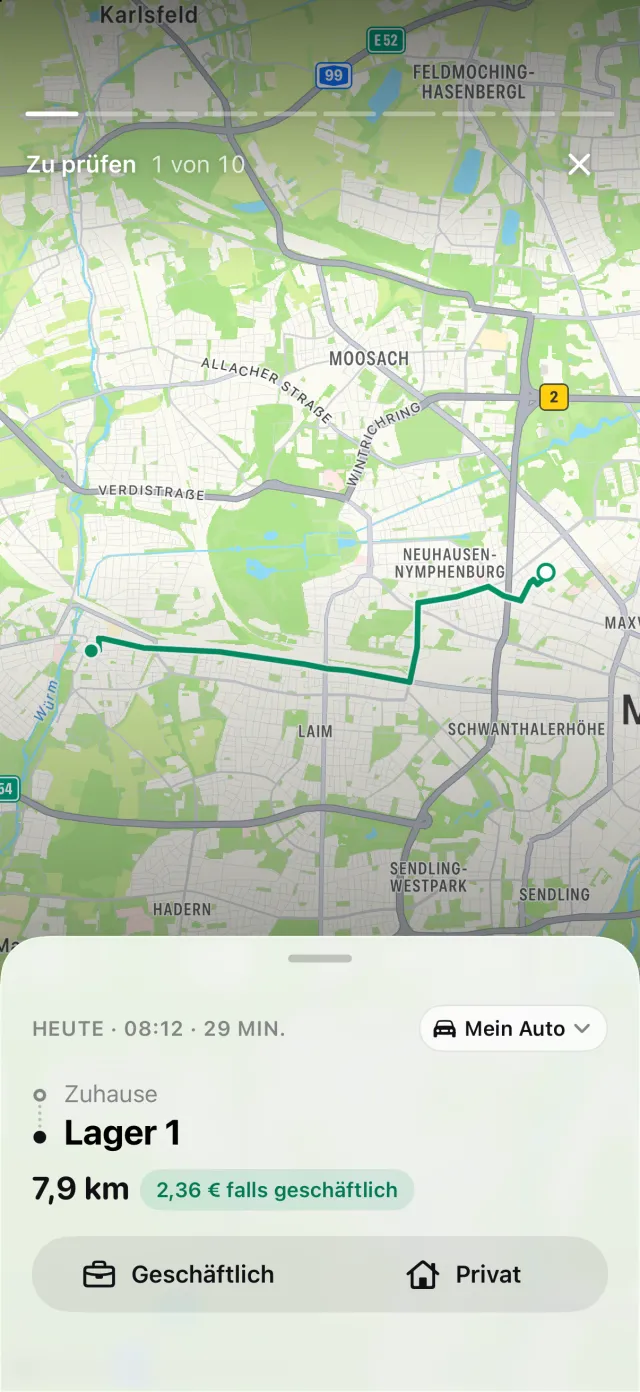
Hat Ihr iPhone Fahrten registriert, zu denen es keine passende Fahrt gibt, zeigt DriveHub die Fahrten, die fehlen könnten, und Wiederherstellen rekonstruiert die Route. Berichte zeigt die geschäftlichen und privaten Kilometer und den Geschäftsanteil für einen Monat, ein Quartal oder ein Jahr und lässt sich auf ein Auto einschränken.
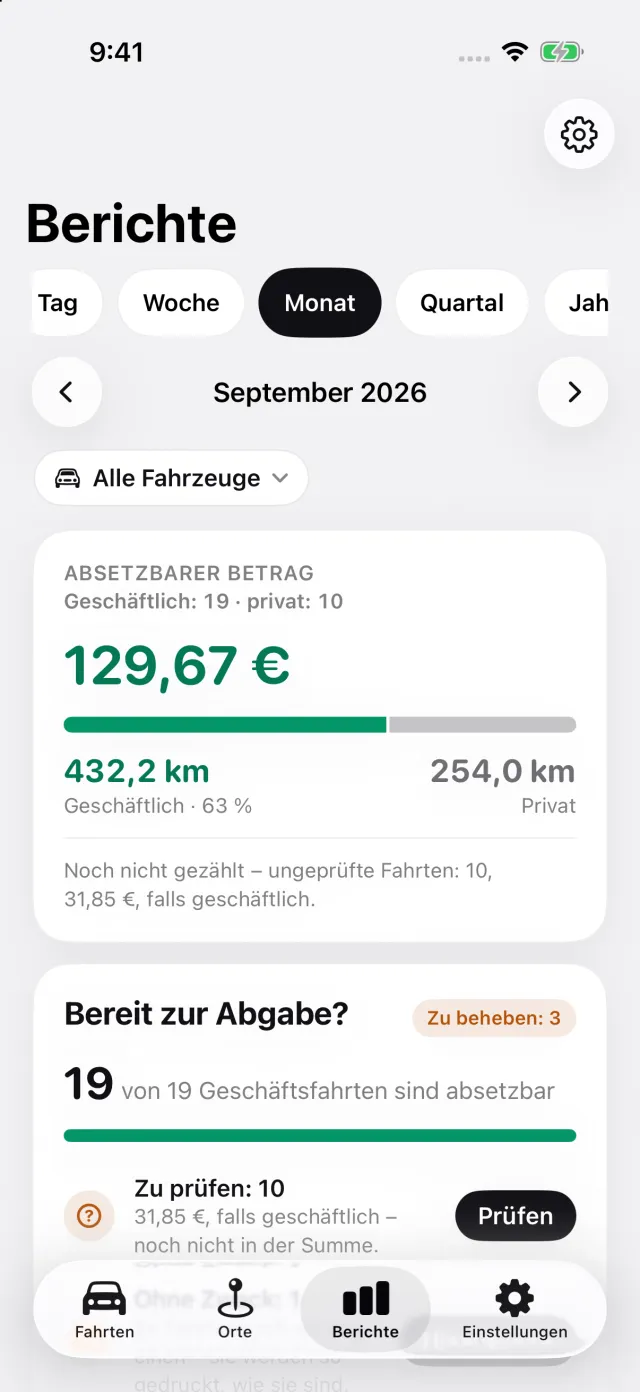
Unter Einstellungen → Satz & Einheiten kann ein finnischer toiminimi angeben, wann sein Wirtschaftsjahr beginnt. Das Steuerjahr des Berichts folgt dann Ihrer tilikausi. Sein Block Fahrleistung, Steuerjahr zeigt die Gesamtstrecke zwischen den Kilometerständen, die Sie an beiden Enden dieses Jahres eintragen, und sagt es, wenn einer fehlt. In einem Bericht für ein einzelnes Auto warnt der Bericht, wenn mehr als die Hälfte der aufgezeichneten Strecke geschäftlich ist, dass das Auto in Finnland zum Betrieb gehören kann. Der Bericht eines toiminimi hält fest, dass der lisävähennys auf Formular 5 gehört und nicht gebucht wird.
Wo DriveHub aufhört: Es bucht weder Ihren Kraftstoff noch Ihre Autokosten, berechnet die Hinzurechnung für die Privatnutzung nicht und füllt Formular 5 nicht aus. Es entscheidet auch nicht, ob Ihr Auto zum Betriebsvermögen gehört. Das wird über mehr als ein Jahr beurteilt, zusammen mit Ihrem Buchhalter.
DriveHub gibt es im App Store für das iPhone. Die finnischen Regeln und Sätze stehen auf der Finnland-Seite. Die automatische Aufzeichnung einzurichten dauert einmalig ein paar Minuten.
Diese Seite gibt wieder, was die Hinweise von Verohallinto und die Gesetzgebung sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Buchhalter — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Finnland: Anforderungen an das Fahrtenbuch.