 DriveHub
Przewodnik po kraju · Finlandia · 9 min
Samochód w toiminimi: księgujesz koszty albo odliczasz do 0,55 €/km
Prowadzisz toiminimi i jeździsz własnym samochodem w sprawach firmy. Jakie odliczenie za samochód ci przysługuje, nie zależy od twojego wyboru: Verohallinto odczytuje je z twoich kilometrów, a każda odpowiedź wymaga innej ewidencji.

Krótka odpowiedź
- Kto decyduje? Twoje kilometry, nie ty. Jeśli ponad połowa kilometrów samochodu w roku podatkowym to jazda służbowa, w tym roku nie ma odliczenia za kilometry (VH/721 § 7). O tym, czy auto jest majątkiem firmy, rozstrzyga się na przestrzeni więcej niż jednego roku.
- Ponad 50 % służbowo: zwykle to samochód firmowy. Jego rzeczywiste koszty, łącznie z paliwem, trafiają do ksiąg. Udział kilometrów prywatnych w tych kosztach jest potem doliczany do dochodu z działalności w zeznaniu.
- 50 % lub mniej: to samochód prywatny. Możesz zaksięgować koszty przejazdów służbowych, łącznie z paliwem, a potem w formularzu 5 wystąpić o lisävähennys, który dopełnia je do 0,55 €/km (tilikausi kończący się w 2026 roku). Samego lisävähennys nigdy się nie księguje.
- Dojazdy do pracy są jazdą prywatną w obu przypadkach.
- Nie możesz dać sobie autoetu. Toiminimi nie może wypłacać sobie wynagrodzenia ani świadczeń, więc udział prywatny rozlicza się przez doliczenie.
- Czy musisz prowadzić ewidencję? Obie ścieżki opierają się na łącznych kilometrach z roku, z prywatnymi włącznie. Bez tej sumy nie ma lisävähennys, a bez ewidencji udział prywatny się szacuje.
Dlaczego decydują kilometry, a nie ty
Reguła zaczyna się w ustawie o opodatkowaniu dochodów z działalności. EVL 53 § 2 mom zalicza składnik majątku inny niż nieruchomość do źródła dochodu z działalności, gdy jest to składnik, "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — używany wyłącznie lub głównie w działalności.
Wytyczne Verohallinto w sprawie kosztów podróży samozatrudnionych, VH/721/00.01.00/2025, zamieniają „głównie” w liczbę. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Lustrzana reguła dla samochodu prywatnego jest w § 5.3. Auto uznaje się za prywatne, gdy jazda niezwiązana z działalnością to co najmniej połowa całości: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Strona Verohallinto dla przedsiębiorców mówi to samo prostymi słowami: pojazdy firmowe to te "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Dokładnie połowa jazdy służbowej to wciąż samochód prywatny. Dopiero ponad połowa przenosi go do działalności.
Jeden słabszy rok nie przenosi samochodu
Przy lisävähennys test 50 % stosuje się osobno dla każdego roku podatkowego. O tym, czy samochód należy do majątku netto działalności, rozstrzyga się w dłuższym okresie. Znowu VH/721 § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Samochód kupiony dla firmy pozostaje więc majątkiem firmy przez jeden spokojniejszy rok. Ten sam akapit zawiera lustrzane zdanie o samochodzie prywatnym, który przez jeden rok jeździ w ponad połowie służbowo. W obu przypadkach potrzebujesz udziału służbowego za każdy rok, a daje go tylko ewidencja z całego roku.
Ponad 50 %: samochód firmowy, a udział prywatny wraca
Koszty samochodu firmowego księguje się: paliwo, pozostałe koszty eksploatacji i amortyzację. Jazda prywatna nim nie podlega odliczeniu. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Podstawą prawną jest EVL 51 b §, przepis o przeniesieniu majątku lub korzyści z działalności do prywatnego gospodarstwa domowego. Ten sam § 7 podaje wzór, z orzeczenia KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Słowami: (koszty samochodu + roczna amortyzacja) ÷ łączne kilometry × kilometry prywatne z ewidencji. A jeśli jazdy prywatnej nie da się wiarygodnie wykazać, "joudutaan yksityisajojen osuus arvioimaan" — szacuje się ją.
Żadnego autoetu dla siebie
Prywatne używanie samochodu służbowego przez pracownika opodatkowuje się jako autoetu. Toiminimi nie ma pracodawcy, który mógłby je dać. Wytyczne Verohallinto w sprawie świadczeń (VH/6801/00.01.00/2025 § 1.3) mówią to wprost: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Wytyczne w sprawie prywatnych pobrań (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) dodają: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Doliczenie to jedyna droga. Jeśli twój samochód jest za to w twojej własnej osakeyhtiö, zasady są inne; zobacz samochód we własnej osakeyhtiö.
Przykład samego Verohallinto
Esimerkki 13 w tych samych wytycznych: łącznie 30 000 km, z czego 10 000 prywatnych. Koszty samochodu 3 000 € i amortyzacja 5 000 €, razem 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, co wytyczne zaokrąglają do 0,27 €/km
- 10 000 km × 0,27 € = 2 700 € doliczone do dochodu z działalności
Gdzie to wpisać w zeznaniu
Mówi o tym instrukcja do formularza 5 (zaktualizowana 17.11.2025). W OmaVero wybór "Yksityisajojen kulut on vähennetty kirjanpidossa" sprawia, że serwis sam oblicza udział prywatny. Na papierze: "Erittele ajot ja laske kulut veroilmoituksen osassa 6", a wynik przenosisz do części 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Pierwszy rok może zaboleć
Amortyzacja zaczyna się w roku, w którym samochód oddano do używania, i przysługuje za pełny rok, nawet jeśli było to w grudniu. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Doliczenie rozkłada tę całą amortyzację na nieliczne kilometry przejechane od tego czasu, więc każdy prywatny kilometr niesie duży udział: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % lub mniej: samochód prywatny i odliczenie za kilometry
Poniżej granicy samochód zostaje w twoim majątku prywatnym. Możesz zaksięgować rzeczywiste koszty przejazdów służbowych, łącznie z paliwem. Lisävähennys dopełnia je potem do maksymalnej kwoty za kilometr: 0,55 €/km dla tilikausi kończącego się w 2026 roku, 0,59 dla kończącego się w 2025. Maksimum to stawka roku kalendarzowego, w którym kończy się tilikausi (VH/721 § 3.3.5).
Kwota to różnica. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Esimerkki 17 z wytycznych (§ 5.5.2) przelicza to dla samochodu:
- 389 km służbowych × 0,59 € = 229,51 €, maksimum za 2025 rok
- 45 € za paliwo na te przejazdy było już zaksięgowane
- lisävähennys: 229,51 € − 45 € = 184,51 €
Jeśli nic nie zaksięgujesz, lisävähennys wynosi całe maksimum: 229,51 € w Esimerkki 19 (§ 5.5.3). Tak czy inaczej łączne odliczenie jest takie samo.
O lisävähennys występuje się w formularzu 5, części 10, i nigdy się go nie księguje: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). Część 10 pyta o łączne i służbowe kilometry, maksymalną kwotę za kilometr, maksymalną sumę, już zaksięgowane koszty samochodu i lisävähennys.
Warunki własności, listę pól i przykład z § 4.6, w którym obcięto odliczenie, opisuje artykuł własne auto w pracy w Finlandii. Nie powtarzamy ich tutaj.
Dojazdy do pracy są prywatne w obu przypadkach
Jazda między domem a stałym miejscem prowadzenia działalności nie jest jazdą służbową. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Ma to trzy skutki:
- W teście 50 % dojazdy liczą się jako kilometry prywatne.
- W samochodzie firmowym liczą się jako jazda prywatna we wzorze doliczenia. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Jeśli koszty dojazdów odliczono w księgach, "ne on lisättävä elinkeinotoiminnan … tuloon" w formularzu 5.
Dojazdy mają własne odliczenie z TVL 93 § we wstępnie wypełnionym zeznaniu osobistym. Jest ograniczone do 7 000 € i przysługuje dopiero powyżej pierwszych 900 €.
Jeden samochód, dwa wyniki: ilustracja
Poniższe liczby są wymyślone, żeby pokazać arytmetykę. Nie pochodzą od Verohallinto.
Samochód A, firmowy. 25 000 km w roku podatkowym: 17 000 służbowych, 8 000 prywatnych, z dojazdami włącznie.
- Udział służbowy: 17 000 ÷ 25 000 = 68 %, czyli ponad połowa. To samochód firmowy.
- Zaksięgowane: koszty eksploatacji z paliwem 4 000 € + amortyzacja 3 500 € = 7 500 €
- Na kilometr: 7 500 € ÷ 25 000 km = 0,30 €/km
- Doliczone: 8 000 km × 0,30 € = 2 400 €
Samochód B, prywatny. 20 000 km w tilikausi kończącym się w 2026 roku: 8 000 służbowych, 12 000 prywatnych.
- Udział służbowy: 8 000 ÷ 20 000 = 40 %, więc zostaje prywatny.
- Maksymalna suma do formularza 5, części 10: 8 000 km × 0,55 € = 4 400 €
- Zaksięgowane paliwo na przejazdy służbowe: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, czyli łącznie 4 400 €
Oba obliczenia zaczynają się od tych samych dwóch liczb: kilometrów służbowych i sumy. Z luką w jeździe prywatnej doliczenie dla samochodu A staje się szacunkiem. Sumy dla samochodu B nie da się wtedy w ogóle wykazać.
Czy ewidencja jest dla toiminimi obowiązkowa?
Przy lisävähennys w praktyce tak. Odliczenie "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 wymienia pola dla każdego przejazdu służbowego (zob. własne auto w pracy w Finlandii) i dodaje: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Ta suma nie jest opcjonalna. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Zostają wtedy rzeczywiste koszty, a gdy ich brak — stawka matkakuluvähennys. Za rok podatkowy 2025 to 0,27 €/km (decyzja 974/2025 § 1: "auto 0,27 euroa kilometriltä"); stawka na 2026 rok nie jest jeszcze opublikowana. Esimerkki 23 Verohallinto: 3 079 km służbowych × 0,27 € = 831,33 €. Przy stawce 0,59 z 2025 roku te same kilometry dałyby do 3 079 × 0,59 = 1 816,61 €.
Dla samochodu firmowego wzór doliczenia opiera się na "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". § 7 dopuszcza też stawkę 0,27 dla auta jeżdżącego głównie służbowo, którego kosztów nie zaksięgowano: "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Strona Verohallinto dla przedsiębiorców mówi to bez ogródek: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Ewidencję i rachunki przechowuj przez sześć lat od końca roku kalendarzowego, w którym kończy się tilikausi (kirjanpitolaki 2:10 §, 2 momentti). Cztery sposoby prowadzenia ewidencji przebiegu porównują możliwości.
ALV to osobna kwestia. AVL 114 § ogranicza odliczenie VAT naliczonego od samochodów osobowych i ich używania, z wyjątkami; ta strona tego nie omawia.
Zanim złożysz zeznanie
- Znasz łączne kilometry samochodu w roku podatkowym, z prywatnymi i dojazdami włącznie.
- Wiesz, czy jazda służbowa stanowiła ponad połowę tej sumy.
- Samochód firmowy: prywatny udział zaksięgowanych kosztów i amortyzacji jest doliczony, przez OmaVero albo część 6 i część 2.1.
- Samochód prywatny: zaksięgowane koszty przejazdów służbowych zostają w księgach. Lisävähennys dopełnia je w formularzu 5, części 10, według stawki roku, w którym kończy się twój tilikausi.
- Koszty dojazdów zaksięgowane w księgach są doliczone.
- Każdy przejazd służbowy ma godziny, miejsca, dystans i cel.
Jak DriveHub to ułatwia
Obie ścieżki potrzebują tych samych dwóch liczb za rok podatkowy: kilometrów służbowych i sumy. Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Każdy przejazd oznaczasz jako Służbowy albo Prywatny. Nieprzypisany jeszcze przejazd czeka w sekcji Do sprawdzenia.
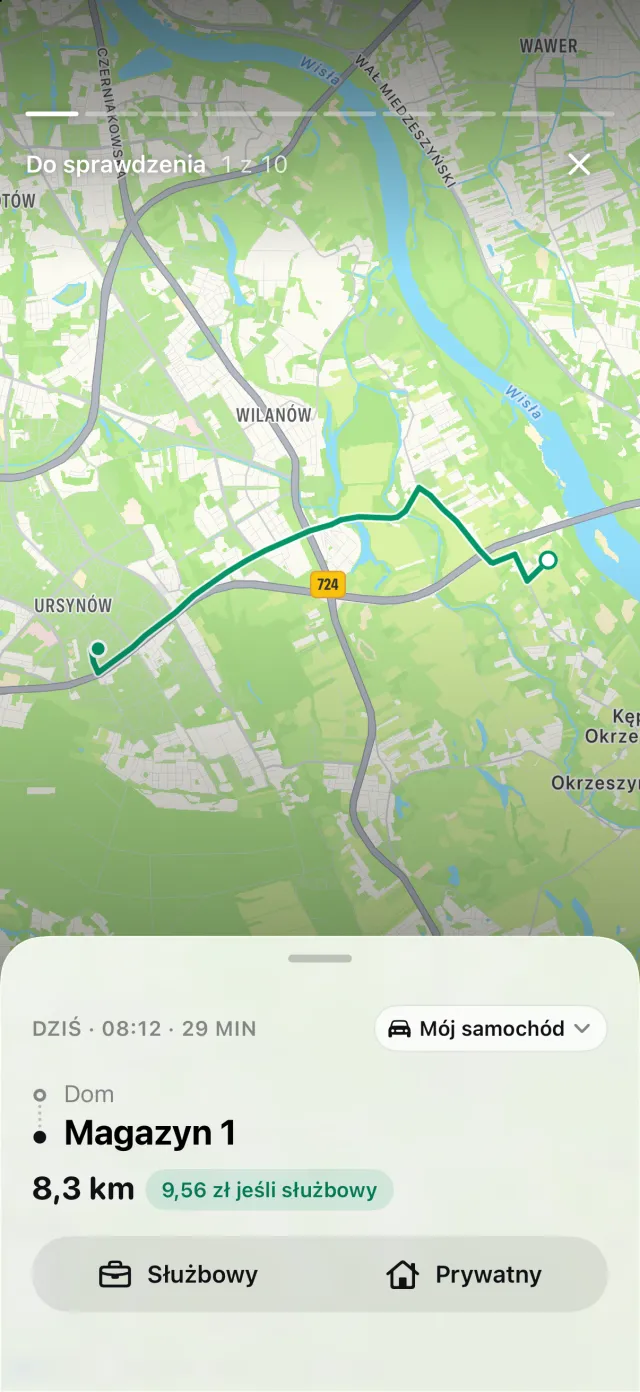
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, DriveHub pokazuje jazdy, które mógł przeoczyć, a Odzyskaj odtwarza trasę. Raporty pokazują kilometry służbowe i prywatne oraz udział służbowy za miesiąc, kwartał albo rok, i można je zawęzić do jednego samochodu.
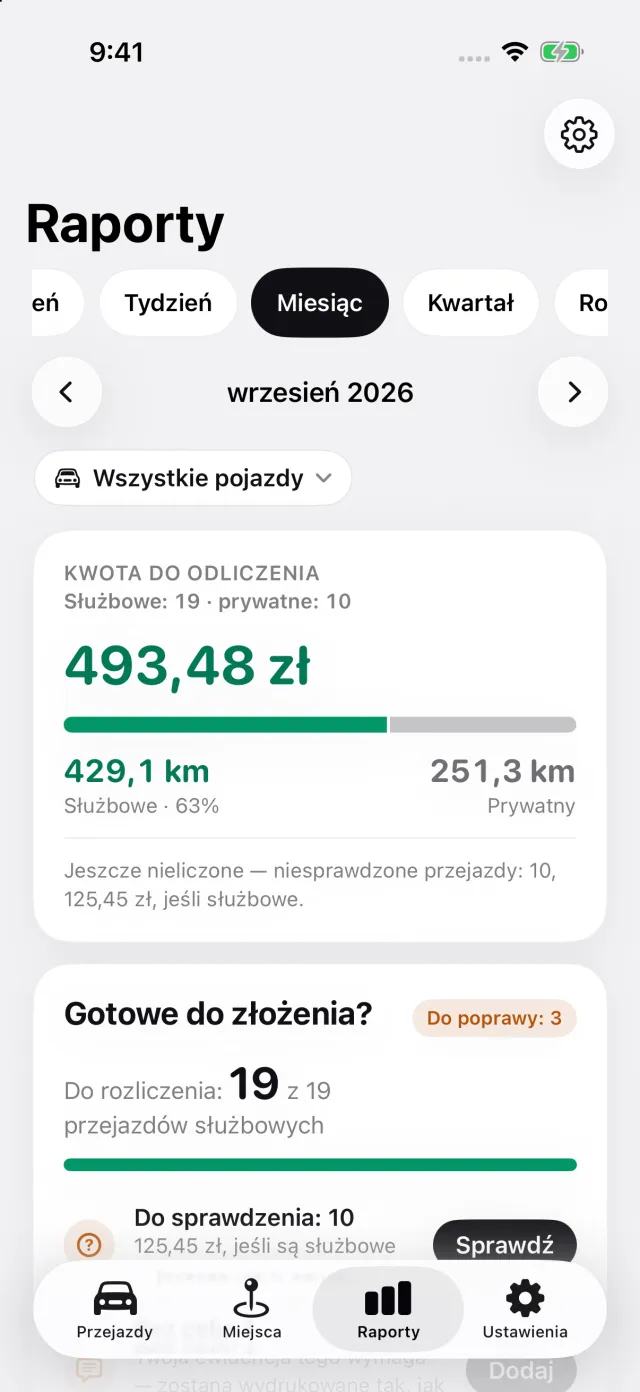
W Ustawienia → Stawka i jednostki fiński toiminimi może podać, kiedy zaczyna się jego rok obrachunkowy. Rok podatkowy w raporcie idzie wtedy za twoim tilikausi. Jego blok Dystans w roku podatkowym pokazuje łączny przebieg między stanami licznika, które wpisujesz na początku i na końcu tego roku, i mówi, gdy któregoś brakuje. W raporcie dla jednego samochodu, gdy ponad połowa jego zapisanego przebiegu jest służbowa, raport ostrzega, że w Finlandii samochód może należeć do działalności. Raport toiminimi podaje, że lisävähennys trafia do formularza 5 i nie jest księgowany.
Gdzie DriveHub się zatrzymuje: nie księguje paliwa ani kosztów samochodu, nie oblicza doliczenia za prywatne używanie i nie wypełnia formularza 5. Nie rozstrzyga też, czy twój samochód jest majątkiem firmy. O tym decyduje się na przestrzeni więcej niż jednego roku, razem z księgowym.
DriveHub jest w App Store na iPhone'a. Fińskie zasady i stawki są na stronie o Finlandii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią wytyczne Verohallinto i przepisy, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Finlandia: wymogi dotyczące ewidencji przebiegu.